



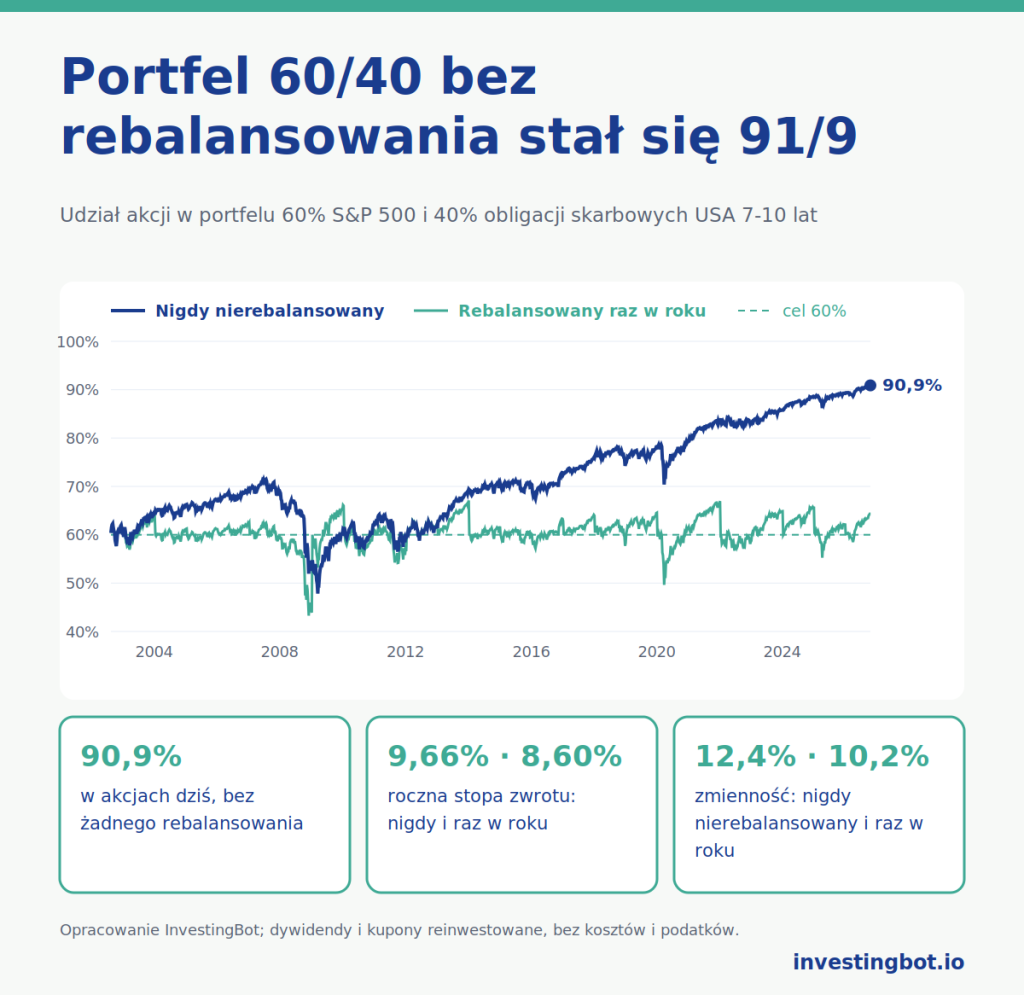
Rebalansowanie oznacza przywrócenie portfela do wag, które sobie wyznaczyłeś: sprzedaż części tego, co urosło najbardziej, i dokupienie tego, co zostało w tyle. Nie służy do tego, by zarobić więcej, tylko do tego, by nie skończyć z ryzykiem, którego się nie wybrało. W naszych danych portfel złożony w 60% z akcji i w 40% z obligacji, pozostawiony sam sobie od 2002 roku, ma dziś 90,9% w akcjach.
Czym jest rebalansowanie, w skrócie
Budując portfel, wybierasz podział, na przykład 60% akcji i 40% obligacji. Z czasem obie części przynoszą różne stopy zwrotu, a wagi się przesuwają. Rebalansowanie oznacza przywrócenie ich do punktu wyjścia:
- przez sprzedaż części tego, co jest powyżej swojej wagi, i zakup tego, co jest poniżej;
- albo przez kierowanie nowych wpłat, dywidend i kuponów do części, która została w tyle, bez sprzedawania czegokolwiek.
Początkowy podział odzwierciedla, ile ryzyka jesteś gotów znieść. Jeśli pozwolisz mu dryfować, ten wybór zrobi za ciebie rynek.
Dlaczego portfel zmienia się sam
W długim okresie akcje zwykle przynoszą więcej niż obligacje, więc w portfelu pozostawionym samemu sobie ich waga rośnie. W naszym portfelu 60/40 założonym w lipcu 2002 roku udział akcji wynosił 68,3% na koniec 2007 roku, spadł do 53,7% na koniec 2008 roku wraz z krachem, wzrósł do 78,3% na koniec 2019 roku, a dziś wynosi 90,9%.
Nikt tego nie postanowił, ale portfel stał się czymś innym: portfel 91/9 waha się znacznie mocniej niż 60/40 i w krachu traci znacznie więcej. Ile może ważyć ta różnica, zmierzyliśmy w artykule o becie i drawdownie.
Nasze dane: portfel 60/40 od 2002 roku do dziś
Zasymulowaliśmy portfel złożony w 60% z amerykańskich akcji (S&P 500) i w 40% z amerykańskich obligacji skarbowych 7-10-letnich, z reinwestowanymi dywidendami i kuponami, od 29 lipca 2002 do 12 października 2026: 24,2 roku. Porównaliśmy cztery reguły, bez kosztów i podatków.
| Reguła | Roczna stopa zwrotu | Zmienność | Maksymalna strata | Rebalansowania | Łącznie obrócona część portfela |
|---|---|---|---|---|---|
| Bez rebalansowania | 9,66% | 12,4% | -33,2% | 0 | 0% |
| Raz w roku | 8,60% | 10,2% | -30,2% | 24 | 82,7% |
| Raz w miesiącu | 8,57% | 10,5% | -32,2% | 291 | 279,8% |
| Gdy odchylenie przekracza 5 punktów | 8,72% | 10,8% | -31,7% | 22 | 115,6% |
Obrócona część to suma, ze wszystkich lat, części portfela sprzedanej w celu rebalansowania. Wszystkie maksymalne straty pochodzą z 2008 roku; w 2022 roku, gdy akcje i obligacje spadały razem, portfel nigdy nierebalansowany stracił 23,0%, a rebalansowany raz w roku 21,0%.
Rebalansowanie nie służy do zarabiania więcej
Portfel nigdy nierebalansowany zarobił więcej: 9,66% rocznie wobec 8,60%. To nie paradoks. W ciągu tych 24 lat akcje przyniosły znacznie więcej niż obligacje, a kto pozwalał im rosnąć, miał coraz więcej akcji. Miał też więcej ryzyka: zmienność 12,4% wobec 10,2% i głębszą maksymalną stratę.
To wniosek klasycznej pracy: André Perold i William Sharpe, laureat Nagrody Nobla z ekonomii w 1990 roku, w artykule „Dynamic Strategies for Asset Allocation” (Financial Analysts Journal, 1988) pokazali, że przywracanie portfela do stałych wag sprawdza się lepiej na rynkach wahających się bez kierunku, a gorzej na rynkach z długim trendem, gdzie opłaca się pozwolić mu biec. Nikt nie wie z góry, który z tych rynków ma przed sobą: dlatego rebalansowanie ocenia się po ryzyku, a nie po stopie zwrotu.
Jak często: według kalendarza czy progu
Częste rebalansowanie nie pomaga. Raz w miesiącu i raz w roku dały niemal ten sam wynik, 8,57% wobec 8,60%, ale rebalansowanie miesięczne wymagało 291 transakcji wobec 24 i obróciło ponad trzy razy większą część portfela: 279,8% wobec 82,7%. Każda transakcja kosztuje, a często ma też skutki podatkowe.
Reguła progowa działa tylko wtedy, gdy trzeba: przy progu 5 punktów wokół 60% wystarczyły 22 transakcje w ciągu 24 lat, a waga akcji nigdy nie oddaliła się od 60% o więcej niż 6,5 punktu. Do tego zwykle kupuje w chwilach paniki: między styczniem 2008 a marcem 2009 roku kupiła akcje cztery razy, ostatni raz 5 marca 2009, cztery dni przed dołkiem giełdy, i sprzedała je ponownie w kwietniu i sierpniu 2009 roku po odbiciu. W 2020 roku kupiła 9 marca, w samym środku krachu.
Rebalansowanie z mniejszą liczbą sprzedaży (i niższymi podatkami)
W wielu jurysdykcjach sprzedaż inwestycji z zyskiem rodzi podatek od zysku kapitałowego, a w innych istnieją konta lub reżimy, w których przesunięcia wewnętrzne go nie rodzą. Przepisy różnią się w zależności od kraju, ale zasada obowiązuje wszędzie: każda sprzedaż, której unikniesz, to koszt, którego nie zapłacisz. Kilka sposobów:
- nowe wpłaty trafiają do części niedoważonej, zamiast być zawsze dzielone w tych samych proporcjach;
- dywidendy i kupony reinwestuje się tam, gdzie trzeba, a nie w ten sam instrument, który je wypłacił;
- gdy trzeba sprzedać, jeśli pozwalają na to twoje przepisy, warto robić to na kontach, na których przesunięcia nie są opodatkowane, albo sprzedawać najpierw pozycje z najmniejszym zyskiem.
Wpłaty nie zawsze jednak wystarczają. W naszej symulacji, przy miesięcznej wpłacie równej 1% kapitału początkowego, w całości kierowanej do części niedoważonej, portfel pozostawał w odległości do 5 punktów od 60% tylko przez 47,2% czasu, a dziś odbiega o 22,4 punktu: gdy kapitał rośnie, wpłaty stają się w porównaniu z nim małe. Dobrze działają w pierwszych latach planu regularnego inwestowania, o czym piszemy w przewodniku po regularnym inwestowaniu; później część sprzedaży staje się nieunikniona.
Właściwe pytania przed rebalansowaniem
- Czy waga wyszła poza przedział, który ustaliłem? Jeśli odchylenie jest małe, nie ma nic do zrobienia.
- Czy mogę rebalansować nowymi pieniędzmi? Wpłaty, dywidendy i kupony to najtańszy sposób.
- Ile kosztuje mnie sprzedaż? Prowizje, różnicę między ceną kupna i sprzedaży oraz podatki trzeba wziąć pod uwagę przed działaniem.
- Czy mój podział jest wciąż właściwy? Jeśli zmienił się twój horyzont lub tolerancja ryzyka, trzeba zmienić cel, a nie tylko rebalansować.
- Czy rebalansuję, czy gonię rynek? Rebalansowanie odbywa się według reguł ustalonych wcześniej; przesuwanie wag, bo coś rośnie, to coś innego.
Gdzie znajdziesz te narzędzia w InvestingBot
Na stronie Struktura portfela znajdziesz modele portfeli z ich regułami zarządzania: rebalansować raz lub dwa razy w roku według kalendarza albo gdy klasa aktywów odchyli się o ponad 5 punktów od swojej wagi, i robić to najpierw nowymi wpłatami, aby uniknąć sprzedaży. W zakładce Moje portfele widzisz bieżący podział każdego portfela obok docelowego udziału akcji w twoim profilu, dzięki czemu zauważysz, kiedy wagi się przesunęły.
W skrócie
- Rebalansowanie oznacza przywrócenie portfela do wybranych wag, aby kontrolować ryzyko.
- Portfel 60/40 pozostawiony sam sobie od 2002 roku ma dziś 90,9% w akcjach.
- Brak rebalansowania przyniósł w ciągu tych 24 lat więcej, ale przy większej zmienności i głębszych stratach.
- Rebalansowanie co miesiąc dało ten sam wynik co raz w roku, przy 291 transakcjach zamiast 24.
- Próg 5 punktów wystarczył przy 22 transakcjach w ciągu 24 lat.
- Wpłaty, dywidendy i kupony pozwalają rebalansować z mniejszą liczbą sprzedaży, ale z czasem same nie wystarczają.
Czym jest rebalansowanie portfela?
To operacja, która przywraca poszczególne części portfela do wag ustalonych na początku, przez sprzedaż tego, co urosło ponad swoją wagę, lub przez kierowanie nowych pieniędzy do tego, co zostało w tyle.
Czy rebalansowanie pozwala zarobić więcej?
Niekoniecznie. W naszych danych portfel 60/40 nigdy nierebalansowany od 2002 roku przyniósł 9,66% rocznie wobec 8,60% portfela rebalansowanego raz w roku, bo akcje przyniosły więcej niż obligacje. Rebalansowanie służy utrzymaniu ryzyka na wybranym poziomie.
Jak często warto rebalansować?
Nie trzeba robić tego często. Rebalansowanie co miesiąc dało niemal ten sam wynik co raz w roku, przy 291 transakcjach wobec 24. Reguła progowa, która działa, gdy waga odchyli się o ponad 5 punktów, wymagała 22 transakcji w ciągu 24 lat.
Jak rebalansować bez sprzedawania?
Kierując nowe wpłaty, dywidendy i kupony do części niedoważonej. Działa to dobrze, dopóki wpłaty są duże w porównaniu z portfelem; w naszej symulacji z czasem same utrzymywały go w odległości do 5 punktów od jego wagi tylko przez 47,2% czasu.
Czy rebalansowanie ma koszt podatkowy?
To zależy od tego, gdzie mieszkasz i jak przechowujesz swoje inwestycje. W wielu jurysdykcjach sprzedaż z zyskiem rodzi podatek od zysku kapitałowego, w innych istnieją konta, na których przesunięcia wewnętrzne nie są opodatkowane. Dlatego warto rebalansować najpierw napływami środków i sprzedawać jak najmniej.
Co się stanie, jeśli nigdy nie będę rebalansować?
Portfel zmieni się sam. W naszych danych portfel 60/40 założony w 2002 roku stał się portfelem 91/9, ze zmiennością 12,4% wobec 10,2% i maksymalną stratą 33,2% w 2008 roku. Ryzyko rośnie, choć nikt tego nie postanowił.