



Ribilanciare vuol dire riportare il portafoglio ai pesi che avevi deciso, vendendo un po’ di quello che è cresciuto di più e comprando quello che è rimasto indietro. Non serve a guadagnare di più: serve a non ritrovarsi con un rischio che non hai scelto. Sui nostri dati, un portafoglio 60% azioni e 40% obbligazioni lasciato a sé stesso dal 2002 oggi è al 90,9% in azioni.
Cos’è il ribilanciamento, in poche parole
Quando costruisci un portafoglio scegli una ripartizione, per esempio 60% azioni e 40% obbligazioni. Con il tempo le due parti rendono in modo diverso e i pesi si spostano. Ribilanciare significa riportarli al punto di partenza:
- vendendo una parte di ciò che è sopra il suo peso e comprando ciò che è sotto;
- oppure indirizzando i nuovi versamenti, i dividendi e le cedole verso la parte rimasta indietro, senza vendere niente.
La ripartizione iniziale riflette quanto rischio sei disposto a sopportare. Se la lasci andare, quella scelta la fa il mercato al posto tuo.
Perché un portafoglio cambia da solo
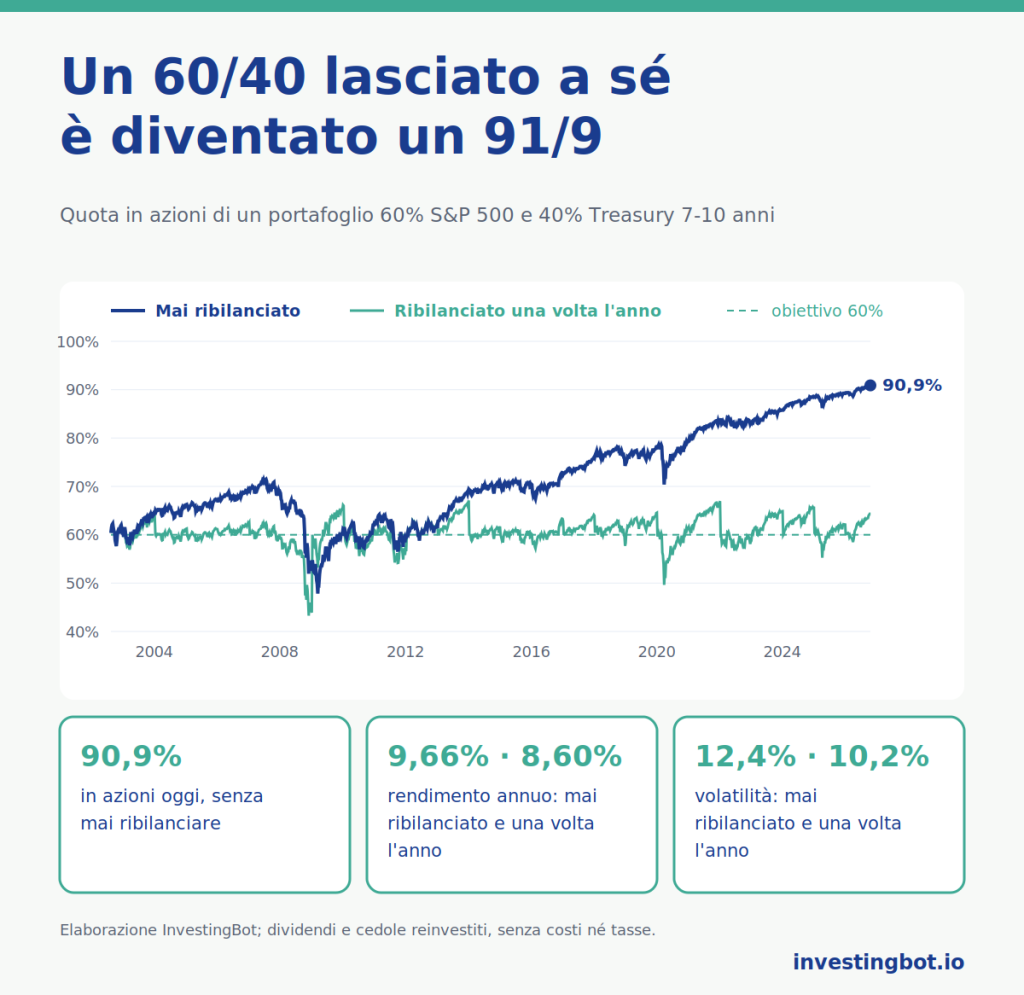
Le azioni nel lungo periodo tendono a rendere più delle obbligazioni, quindi in un portafoglio lasciato a sé il loro peso cresce. Nel nostro 60/40 avviato a luglio 2002 la quota in azioni era al 68,3% a fine 2007, è scesa al 53,7% a fine 2008 con il crollo, è salita al 78,3% a fine 2019 e oggi è al 90,9%.
Nessuno l’ha deciso, ma il portafoglio è diventato un’altra cosa: un 91/9 oscilla molto più di un 60/40 e in un crollo perde molto di più. Quanto può pesare questa differenza lo abbiamo misurato nell’articolo su beta e drawdown.
I nostri dati: un 60/40 dal 2002 a oggi
Abbiamo simulato un portafoglio 60% azioni americane (S&P 500) e 40% titoli di Stato americani a 7-10 anni, con dividendi e cedole reinvestiti, dal 29 luglio 2002 al 12 ottobre 2026: 24,2 anni. Abbiamo confrontato quattro regole, senza costi né tasse.
| Regola | Rendimento annuo | Volatilità | Perdita massima | Ribilanciamenti | Quota scambiata in tutto |
|---|---|---|---|---|---|
| Nessun ribilanciamento | 9,66% | 12,4% | -33,2% | 0 | 0% |
| Una volta l’anno | 8,60% | 10,2% | -30,2% | 24 | 82,7% |
| Una volta al mese | 8,57% | 10,5% | -32,2% | 291 | 279,8% |
| Quando lo scarto supera 5 punti | 8,72% | 10,8% | -31,7% | 22 | 115,6% |
La quota scambiata è la somma, su tutti gli anni, della parte di portafoglio venduta per ribilanciare. Le perdite massime sono tutte del 2008; nel 2022, quando sono scese insieme azioni e obbligazioni, il portafoglio mai ribilanciato ha perso il 23,0% e quello ribilanciato una volta l’anno il 21,0%.
Ribilanciare non serve a guadagnare di più
Il portafoglio mai ribilanciato ha reso di più: 9,66% l’anno contro 8,60%. Non è un paradosso. In questi 24 anni le azioni hanno reso molto più delle obbligazioni, e chi le lasciava crescere ha avuto sempre più azioni. Ha avuto anche più rischio: volatilità 12,4% contro 10,2% e una perdita massima più profonda.
È la conclusione di un lavoro classico: André Perold e William Sharpe, premio Nobel per l’economia nel 1990, in «Dynamic Strategies for Asset Allocation» (Financial Analysts Journal, 1988), hanno mostrato che riportare il portafoglio a pesi fissi rende meglio nei mercati che oscillano senza una direzione e peggio in quelli con una tendenza lunga, dove lasciare correre premia. Nessuno sa in anticipo quale dei due mercati avrà davanti: per questo il ribilanciamento si giudica sul rischio, non sul rendimento.
Quanto spesso: calendario o soglia
Ribilanciare spesso non aiuta. Una volta al mese o una volta l’anno hanno dato quasi lo stesso risultato, 8,57% contro 8,60%, ma il ribilanciamento mensile ha richiesto 291 interventi contro 24 e ha fatto scambiare più del triplo del portafoglio: 279,8% contro 82,7%. Ogni scambio ha un costo, e spesso anche un effetto fiscale.
La regola a soglia interviene solo quando serve: con una soglia di 5 punti dal 60% sono bastati 22 interventi in 24 anni, e il peso delle azioni non si è mai allontanato dal 60% di più di 6,5 punti. E tende a comprare nei momenti di panico: fra gennaio 2008 e marzo 2009 ha comprato azioni quattro volte, l’ultima il 5 marzo 2009, quattro giorni prima del minimo della borsa, e le ha rivendute ad aprile e agosto 2009 dopo il rimbalzo. Nel 2020 ha comprato il 9 marzo, in pieno crollo.
Ribilanciare vendendo meno (e pagando meno tasse)
In molte giurisdizioni vendere un investimento in guadagno fa pagare un’imposta sulla plusvalenza, mentre in altre esistono conti o regimi in cui gli spostamenti interni non la fanno scattare. Le regole cambiano da paese a paese, ma il principio vale ovunque: ogni vendita che eviti è un costo che non paghi. Alcune strade:
- i nuovi versamenti vanno sulla parte rimasta sotto peso, invece di dividerli sempre nelle stesse proporzioni;
- dividendi e cedole si reinvestono dove serve, invece che nello stesso strumento che li ha pagati;
- quando bisogna vendere, se il tuo ordinamento lo prevede, conviene farlo dentro i conti in cui gli spostamenti non sono tassati, o vendere prima le posizioni con il guadagno più basso.
I versamenti però non bastano sempre. Nella nostra simulazione, con un versamento mensile pari all’1% del capitale iniziale tutto indirizzato alla parte sotto peso, il portafoglio è rimasto entro 5 punti dal 60% solo nel 47,2% del tempo, e oggi è fuori di 22,4 punti: quando il capitale cresce, i versamenti diventano piccoli rispetto a lui. Funzionano bene nei primi anni di un piano di accumulo, come spieghiamo nella guida al PAC; più avanti qualche vendita diventa inevitabile.
Le domande giuste prima di ribilanciare
- Il peso è uscito dalla fascia che ho deciso? Se lo scarto è piccolo, non c’è niente da fare.
- Posso ribilanciare con i soldi nuovi? Versamenti, dividendi e cedole sono il modo più economico.
- Quanto mi costa vendere? Commissioni, differenza fra prezzo di acquisto e di vendita e imposte vanno messi sul piatto prima di agire.
- La mia ripartizione è ancora quella giusta? Se è cambiato il tuo orizzonte o la tua tolleranza al rischio, va cambiato il punto di arrivo, non solo ribilanciato.
- Sto ribilanciando o sto inseguendo il mercato? Il ribilanciamento segue regole decise prima; spostare i pesi perché qualcosa sta salendo è un’altra cosa.
Dove trovi questi strumenti su InvestingBot
Nella pagina Struttura Portafoglio trovi i modelli di portafoglio con le loro regole di gestione: ribilanciare una o due volte l’anno a calendario, oppure quando una classe si scosta di oltre 5 punti dal suo peso, e farlo prima con i nuovi versamenti, per evitare di vendere. In I miei portafogli vedi la ripartizione attuale di ogni portafoglio accanto alla quota azionaria obiettivo del tuo profilo, così ti accorgi quando i pesi si sono spostati.
In sintesi
- Ribilanciare vuol dire riportare il portafoglio ai pesi decisi, per controllare il rischio.
- Un 60/40 lasciato a sé dal 2002 oggi ha il 90,9% in azioni.
- Non ribilanciare ha reso di più in questi 24 anni, ma con più volatilità e perdite più profonde.
- Ribilanciare ogni mese ha dato lo stesso risultato di una volta l’anno, con 291 interventi invece di 24.
- Una soglia di 5 punti è bastata con 22 interventi in 24 anni.
- Versamenti, dividendi e cedole permettono di ribilanciare vendendo meno, ma con il tempo non bastano da soli.
Cos’è il ribilanciamento di un portafoglio?
È l’operazione con cui si riportano le diverse parti del portafoglio ai pesi decisi all’inizio, vendendo ciò che è cresciuto oltre il suo peso o indirizzando i nuovi soldi verso ciò che è rimasto indietro.
Ribilanciare fa guadagnare di più?
Non necessariamente. Sui nostri dati, un 60/40 mai ribilanciato dal 2002 ha reso il 9,66% l’anno contro l’8,60% di quello ribilanciato una volta l’anno, perché le azioni hanno reso più delle obbligazioni. Ribilanciare serve a tenere il rischio al livello scelto.
Ogni quanto conviene ribilanciare?
Non serve farlo spesso. Ribilanciare ogni mese ha dato quasi lo stesso risultato di una volta l’anno, con 291 interventi contro 24. Una regola a soglia, che interviene quando un peso si scosta di oltre 5 punti, ha richiesto 22 interventi in 24 anni.
Come si ribilancia senza vendere?
Indirizzando i nuovi versamenti, i dividendi e le cedole verso la parte rimasta sotto peso. Funziona bene finché i versamenti sono grandi rispetto al portafoglio; nella nostra simulazione, con il tempo, da soli lo hanno tenuto entro 5 punti dal peso solo nel 47,2% del tempo.
Il ribilanciamento ha un costo fiscale?
Dipende da dove vivi e da come detieni gli investimenti. In molte giurisdizioni vendere in guadagno fa pagare un’imposta sulla plusvalenza, in altre esistono conti in cui gli spostamenti interni non sono tassati. Per questo conviene ribilanciare prima con i flussi in entrata e vendere il meno possibile.
Cosa succede se non ribilancio mai?
Il portafoglio cambia da solo. Sui nostri dati un 60/40 avviato nel 2002 è diventato un 91/9, con volatilità 12,4% contro 10,2% e una perdita massima del 33,2% nel 2008. Il rischio cresce senza che nessuno lo abbia deciso.