



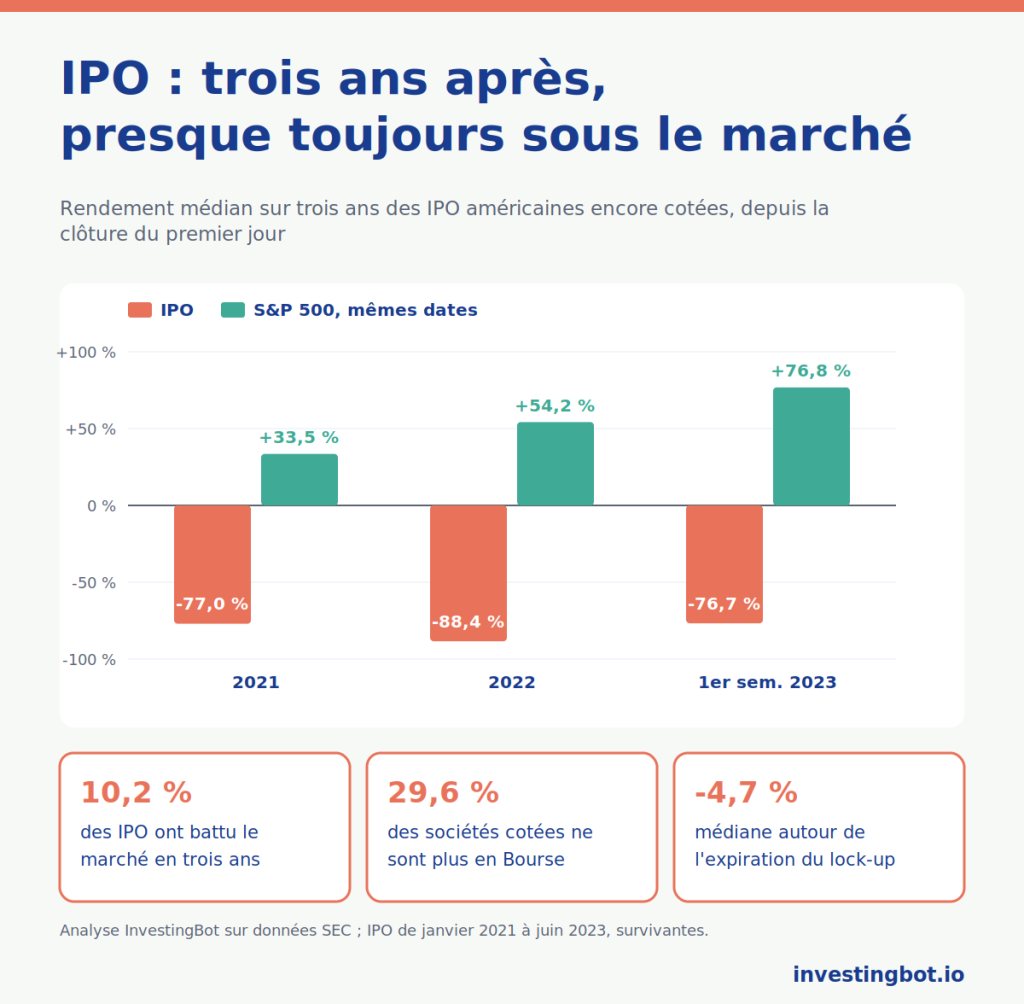
Une introduction en Bourse (IPO, de l’anglais initial public offering) est le moment où une entreprise vend ses actions en Bourse pour la première fois. Elle fait la une et donne envie d’acheter tout de suite. Pourtant, l’un des faits les plus étudiés de la finance dit qu’en moyenne, les sociétés nouvellement cotées rapportent moins que le marché dans les années qui suivent. Sur nos données, les introductions en Bourse américaines de 2021 à 2023 encore cotées aujourd’hui ont perdu en médiane 77,7 % sur trois ans, pendant que le marché montait de 34,6 %.
Qu’est-ce qu’une IPO, en quelques mots
IPO signifie offre publique initiale : une société jusque-là privée vend des actions au public et, à partir de ce jour, s’échange en Bourse. Il existe trois voies principales :
- l’introduction classique, avec des banques qui recueillent les ordres et fixent un prix d’offre ;
- la fusion avec une SPAC, une société déjà cotée créée uniquement pour en racheter une autre ;
- la scission, quand un groupe cote l’une de ses parties comme société autonome.
Le prix d’offre est en général réservé aux investisseurs institutionnels. Celui qui achète en Bourse paie le cours du premier jour de cotation, souvent déjà différent, et c’est de là que partent nos calculs.
Ce que dit la recherche
L’étude de référence est celle de Jay Ritter, publiée en 1991 dans le Journal of Finance : sur 1 526 introductions en Bourse américaines entre 1975 et 1984, achetées à la clôture du premier jour et conservées trois ans, le rendement a été nettement inférieur à celui de sociétés cotées comparables. Ritter a aussi observé que les sociétés cotées pendant les années de grand enthousiasme, quand les IPO sont nombreuses, ont fait pire.
En 1995, Tim Loughran et Jay Ritter ont élargi l’échantillon à 4 753 IPO entre 1970 et 1990, dans l’étude intitulée « The New Issues Puzzle » : dans les cinq années suivant la cotation, les IPO ont rapporté en moyenne environ 5 % par an, et pour obtenir la même richesse qu’en achetant des sociétés comparables non cotées récemment, il aurait fallu investir 44 % d’argent en plus.
Tout le monde ne l’interprète pas de la même façon. Alon Brav et Paul Gompers ont montré en 1997 que l’écart se réduit beaucoup quand on compare les IPO à des sociétés de même taille et de même ratio cours sur valeur comptable, et que les IPO soutenues par des fonds de capital-risque n’ont pas fait significativement moins bien. Le phénomène se concentre sur les petites sociétés.
Nos données : les IPO américaines de 2021 à 2023
Nous avons pris auprès de la SEC, le régulateur boursier américain, toutes les sociétés qui ont déposé le prospectus définitif d’une introduction en Bourse entre janvier 2021 et juin 2023, en excluant celles qui publiaient déjà des rapports périodiques (donc déjà cotées), les SPAC et les fonds. Le résultat : 625 IPO. Pour chacune, nous avons mesuré le rendement d’un achat à la clôture du premier jour de cotation, dividendes réinvestis, et l’avons comparé au S&P 500 sur les mêmes dates.
| Année de cotation | IPO mesurées | Rendement médian sur trois ans | S&P 500 sur les mêmes dates | Part ayant battu le marché |
|---|---|---|---|---|
| 2021 | 238 | -77,0 % | +33,5 % | 8,8 % |
| 2022 | 61 | -88,4 % | +54,2 % | 11,5 % |
| Premier semestre 2023 | 43 | -76,7 % | +76,8 % | 16,3 % |
| Total | 342 | -77,7 % | +34,6 % | 10,2 % |
Le rendement médian est celui de la société au milieu du classement : la moitié a fait mieux, l’autre moitié moins bien. Chaque IPO pèse autant, petite ou grande.
Sur les 625 titres cotés pendant cette période, 185 ne s’échangent plus en Bourse aujourd’hui : 29,6 %. Certains ont été rachetés par d’autres sociétés, d’autres ont fait faillite ou ont quitté la Bourse. Nous n’avons pas leurs cours, donc les mesures ci-dessus ne concernent que les survivantes.
C’est une limite importante, qui joue dans le sens inverse de ce qu’on pourrait penser : les sociétés sorties de la Bourse à cause de difficultés ont presque toujours perdu plus que celles qui sont restées. Le vrai tableau, avec toutes, est donc pire que celui que vous voyez.
Trois ans plus tard : les survivantes
Parmi les 342 survivantes que nous avons pu mesurer :
- après un an, la médiane était à -62,4 %, contre -2,1 % pour le S&P 500, et seules 12,3 % avaient battu le marché ;
- après trois ans, 86,0 % étaient en perte et seules 10,2 % avaient fait mieux que le marché ;
- 6,1 % avaient plus que doublé : les grandes exceptions existent, mais elles sont rares et difficiles à reconnaître le premier jour.
2021 a été une année d’euphorie, avec un nombre record d’introductions et des valorisations très élevées, et notre échantillon en porte le poids. C’est exactement le cas décrit par Ritter : les IPO des années surchargées sont celles qui font le pire.
Le lock-up : ce qui se passe après six mois
Lors de la cotation, fondateurs, salariés et premiers investisseurs s’engagent à ne pas vendre pendant une période, en général 180 jours : c’est le lock-up. Quand il expire, ils peuvent vendre. Field et Hanka, dans une étude de 2001 portant sur 1 948 lock-ups, ont mesuré à l’expiration une baisse moyenne de 1,5 % sur trois jours et une hausse durable des échanges de 40 %, plus forte quand la société était financée par du capital-risque.
Sur nos données, entre la 170e et la 190e séance de Bourse après la cotation, période où le lock-up expire généralement, la médiane des IPO est à -4,7 % contre +1,6 % pour le marché, et 61,7 % ont baissé. C’est l’une des raisons pour lesquelles beaucoup attendent cette date avant de décider.
Pourquoi cela arrive
- Les sociétés choisissent le moment : elles se cotent quand le marché paie bien leur histoire, c’est-à-dire quand les prix sont élevés.
- L’optimisme initial : ceux qui achètent les premiers jours paient souvent les meilleures attentes de croissance, et la réalité des comptes arrive plus tard. Nous avons parlé de cette tentation dans l’article sur les biais qui font perdre de l’argent.
- Peu de données : les comptes d’avant la cotation figurent dans le prospectus, mais il n’existe pas encore d’historique de résultats trimestriels publics pour vérifier les promesses.
- Plus d’actions à venir : avec le lock-up et les augmentations de capital suivantes, l’offre d’actions augmente justement dans les mois qui suivent.
Ce n’est pas une loi : c’est une moyenne, avec de grandes exceptions. Mais c’est la raison pour laquelle beaucoup d’investisseurs attendent la fin du lock-up et quelques résultats trimestriels avant de décider.
Les bonnes questions avant d’acheter une IPO
- Ai-je lu le prospectus ? Croissance du chiffre d’affaires, marges, combien de trésorerie elle consomme, à quoi sert l’argent levé et qui vend ses actions.
- Combien vaut-elle par rapport à des sociétés comparables déjà cotées ? Une valorisation bien plus élevée doit être justifiée par une croissance bien plus forte.
- Quand expire le lock-up ? Acheter juste avant, c’est accepter la pression de ceux qui peuvent enfin vendre.
- Combien de résultats trimestriels a-t-elle publiés ? Les deux ou trois premiers montrent si les chiffres du prospectus tiennent. Pour voir si une entreprise génère vraiment de la trésorerie, regardez son free cash flow.
- J’achète la société ou la nouvelle ? Le bruit du premier jour ne dit rien des trois années suivantes.
Où trouver les nouvelles cotations sur InvestingBot
Les nouvelles cotations américaines entrent dans notre liste même si elles ne font pas encore partie d’un indice, à condition de s’échanger depuis au moins 10 séances avec des volumes suffisants. Sur la fiche, vous voyez tout de suite le cours, les volumes et la tendance ; les données comptables apparaissent quand la société publie ses premiers comptes dans un format que nous pouvons vérifier, en général après le premier rapport trimestriel pour les américaines et après le premier rapport annuel pour les étrangères. D’ici là, nous ne les remplaçons pas par des estimations.
En résumé
- En moyenne, les IPO ont rapporté moins que le marché dans les années suivant la cotation : Ritter l’a montré en 1991, puis Loughran et Ritter en 1995.
- Pour les IPO américaines de 2021 à 2023 encore cotées, la médiane à trois ans est de -77,7 % contre +34,6 % pour le S&P 500.
- Seules 10,2 % ont battu le marché, et 29,6 % des sociétés cotées pendant cette période ne sont plus en Bourse.
- Autour de l’expiration du lock-up, la médiane a baissé de 4,7 %.
- Le phénomène est plus fort dans les années d’euphorie et dans les petites sociétés, et il connaît de grandes exceptions.
- Attendre le lock-up et quelques résultats trimestriels ne garantit rien, mais permet de décider sur de vrais chiffres.
Qu’est-ce qu’une IPO ?
C’est l’offre publique initiale : le moment où une société vend pour la première fois ses actions au public et commence à s’échanger en Bourse.
Faut-il acheter des actions lors de l’IPO ?
En moyenne, non : les recherches de Ritter et de Loughran et Ritter montrent que les IPO ont rapporté moins que le marché dans les années suivantes. Sur nos données, les IPO américaines de 2021 à 2023 encore cotées ont perdu en médiane 77,7 % sur trois ans. Il y a des exceptions, mais elles sont rares.
Qu’est-ce que le lock-up d’une IPO ?
C’est l’engagement des fondateurs, des salariés et des premiers investisseurs à ne pas vendre leurs actions pendant une période après la cotation, en général 180 jours. À l’expiration, ils peuvent vendre, et le titre a tendance à subir une pression.
Pourquoi les IPO font-elles moins bien que le marché ?
Les sociétés se cotent plutôt quand les prix sont élevés, les premiers acheteurs paient des attentes optimistes, il manque des résultats trimestriels pour vérifier les promesses, et après le lock-up de nouvelles actions arrivent sur le marché.
Toutes les IPO finissent-elles mal ?
Non. Le résultat est une moyenne : sur nos données, 6,1 % des IPO survivantes ont plus que doublé en trois ans. Le problème est de les reconnaître à l’avance, quand les données sont encore rares.
Combien de temps attendre avant d’acheter une société nouvellement cotée ?
Il n’existe pas de règle valable pour tous. Beaucoup d’investisseurs attendent au moins la fin du lock-up, en général six mois, et deux ou trois résultats trimestriels, pour décider sur des comptes publiés et pas seulement sur le prospectus.