



Um IPO (do inglês initial public offering) é o momento em que uma empresa vende as suas ações em bolsa pela primeira vez. É notícia e convida a comprar logo. No entanto, um dos factos mais estudados das finanças diz que, em média, as empresas recém-cotadas rendem menos do que o mercado nos anos seguintes. Nos nossos dados, os IPO americanos de 2021 a 2023 que continuam cotados hoje perderam, em três anos, uma mediana de 77,7%, enquanto o mercado subia 34,6%.
O que é um IPO, em poucas palavras
IPO significa oferta pública inicial: uma empresa até então privada vende ações ao público e, a partir desse dia, passa a ser negociada em bolsa. Há três caminhos principais:
- a entrada em bolsa clássica, com bancos que recolhem as ordens e fixam um preço de oferta;
- a fusão com uma SPAC, uma sociedade já cotada criada apenas para comprar outra;
- a cisão, quando um grupo leva à bolsa uma das suas partes como empresa autónoma.
O preço de oferta costuma ficar apenas para os investidores institucionais. Quem compra em bolsa paga o preço do primeiro dia de negociação, muitas vezes já diferente, e é daí que partem as nossas contas.
O que diz a investigação
O estudo de referência é de Jay Ritter, publicado em 1991 no Journal of Finance: em 1.526 IPO americanos entre 1975 e 1984, comprados no fecho do primeiro dia e mantidos durante três anos, a rendibilidade foi claramente inferior à de empresas cotadas semelhantes. Ritter observou também que as empresas que entraram em bolsa em anos de grande euforia, quando os IPO são muitos, se saíram pior.
Em 1995, Tim Loughran e Jay Ritter alargaram a amostra a 4.753 IPO entre 1970 e 1990, no estudo intitulado «The New Issues Puzzle»: nos cinco anos após a entrada em bolsa, os IPO renderam em média cerca de 5% ao ano, e para obter a mesma riqueza de quem comprou empresas semelhantes que não tinham entrado em bolsa recentemente teria sido preciso investir 44% mais dinheiro.
Nem todos o interpretam da mesma forma. Alon Brav e Paul Gompers mostraram em 1997 que a diferença diminui muito quando os IPO são comparados com empresas da mesma dimensão e do mesmo rácio entre preço e valor contabilístico, e que os IPO apoiados por fundos de capital de risco não renderam significativamente pior. O fenómeno concentra-se nas empresas pequenas.
Os nossos dados: os IPO americanos de 2021 a 2023
Recolhemos da SEC, o regulador da bolsa americana, todas as empresas que entregaram o prospeto definitivo de um IPO entre janeiro de 2021 e junho de 2023, excluindo as que já publicavam relatórios periódicos (e, por isso, já estavam cotadas), as SPAC e os fundos. O resultado são 625 IPO. Para cada um medimos a rendibilidade comprando no fecho do primeiro dia de negociação, com os dividendos reinvestidos, e comparámo-la com o S&P 500 nas mesmas datas.
| Ano de entrada em bolsa | IPO medidos | Rendibilidade mediana a três anos | S&P 500 nas mesmas datas | Quantos bateram o mercado |
|---|---|---|---|---|
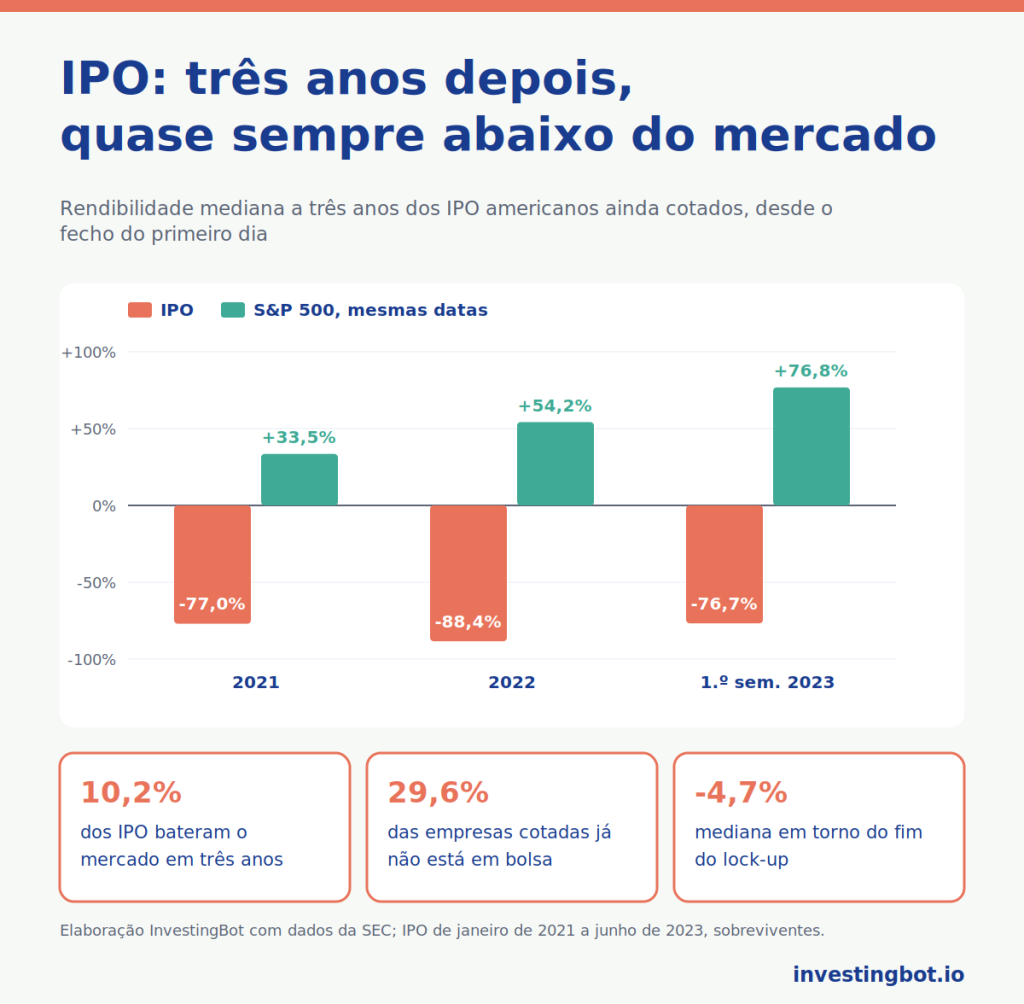
| 2021 | 238 | -77,0% | +33,5% | 8,8% |
| 2022 | 61 | -88,4% | +54,2% | 11,5% |
| Primeiro semestre de 2023 | 43 | -76,7% | +76,8% | 16,3% |
| Total | 342 | -77,7% | +34,6% | 10,2% |
A rendibilidade mediana é a da empresa que está a meio da classificação: metade fez melhor e metade pior. Cada IPO pesa o mesmo, pequeno ou grande.
Dos 625 títulos que entraram em bolsa nesse período, 185 já não são negociados hoje: 29,6%. Alguns foram comprados por outras empresas, outros faliram ou saíram da bolsa. Não temos os seus preços, por isso os números acima referem-se apenas aos sobreviventes.
É um limite importante, e vai no sentido contrário ao que se poderia pensar: as empresas que saíram da bolsa por dificuldades perderam quase sempre mais do que as que ficaram. O quadro real, com todas incluídas, é portanto pior do que o da tabela.
Três anos depois: os sobreviventes
Entre os 342 sobreviventes que conseguimos medir:
- ao fim de um ano a mediana estava em -62,4%, contra -2,1% do S&P 500, e só 12,3% tinham batido o mercado;
- ao fim de três anos 86,0% estavam em perda e só 10,2% tinham feito melhor do que o mercado;
- 6,1% tinham mais do que duplicado: as grandes exceções existem, mas são poucas e difíceis de reconhecer no primeiro dia.
2021 foi um ano de euforia, com um número recorde de entradas em bolsa e avaliações muito altas, e a nossa amostra carrega esse peso. É exatamente o caso que Ritter descreveu: os IPO dos anos mais concorridos são os que se saem pior.
O lock-up: o que acontece ao fim de seis meses
Na entrada em bolsa, fundadores, funcionários e primeiros investidores comprometem-se a não vender durante um período, normalmente 180 dias: é o lock-up. Quando termina, podem vender. Field e Hanka, num estudo de 2001 sobre 1.948 lock-ups, mediram no fim do prazo uma queda média de 1,5% em três dias e um aumento duradouro da negociação de 40%, maior quando a empresa era financiada por capital de risco.
Nos nossos dados, entre a sessão de bolsa 170 e a 190 depois da entrada, quando o lock-up costuma terminar, a mediana dos IPO está em -4,7% contra +1,6% do mercado, e 61,7% caíram. É um dos motivos pelos quais muitos esperam por essa data antes de decidir.
Porque acontece
- As empresas escolhem o momento: entram em bolsa quando o mercado paga bem a sua história, ou seja, quando os preços estão altos.
- O otimismo inicial: quem compra nos primeiros dias paga muitas vezes as melhores expectativas de crescimento, e a realidade das contas chega depois. Falámos desta tentação no artigo sobre os vieses que fazem perder dinheiro.
- Poucos dados: as contas anteriores à entrada em bolsa estão no prospeto, mas ainda não há um histórico de resultados trimestrais públicos para verificar as promessas.
- Mais ações a caminho: com o lock-up e os aumentos de capital seguintes, a oferta de ações cresce precisamente nos meses seguintes.
Não é uma lei: é uma média, com grandes exceções. Mas é o motivo pelo qual muitos investidores esperam pelo fim do lock-up e por alguns resultados trimestrais antes de decidir.
As perguntas certas antes de comprar um IPO
- Li o prospeto? Crescimento das receitas, margens, quanto dinheiro consome, para que serve o capital angariado e quem vende as suas ações.
- Quanto vale face a empresas semelhantes já cotadas? Uma avaliação muito mais alta tem de ser justificada por um crescimento muito maior.
- Quando termina o lock-up? Comprar mesmo antes significa aceitar a pressão de quem finalmente pode vender.
- Quantos resultados trimestrais já publicou? Os dois ou três primeiros mostram se os números do prospeto se mantêm. Para saber se uma empresa gera mesmo dinheiro, olhe para o free cash flow.
- Estou a comprar a empresa ou a notícia? O ruído do primeiro dia não diz nada sobre os três anos seguintes.
Onde encontrar as novas cotações no InvestingBot
As novas cotações americanas entram na nossa lista mesmo que ainda não façam parte de um índice, desde que sejam negociadas há pelo menos 10 sessões com volume suficiente. Na ficha vê logo o preço, o volume e a evolução; os dados contabilísticos aparecem quando a empresa publica as primeiras contas num formato que podemos verificar, normalmente após o primeiro relatório trimestral nas americanas e após o primeiro relatório anual nas estrangeiras. Até lá, não os substituímos por estimativas.
Em resumo
- Em média, os IPO renderam menos do que o mercado nos anos após a entrada em bolsa: mostraram-no Ritter em 1991 e Loughran e Ritter em 1995.
- Nos IPO americanos de 2021 a 2023 ainda cotados, a mediana a três anos é de -77,7% contra +34,6% do S&P 500.
- Só 10,2% bateram o mercado, e 29,6% das empresas que entraram em bolsa nesse período já não estão cotadas.
- Em torno do fim do lock-up, a mediana caiu 4,7%.
- O fenómeno é mais forte nos anos de euforia e nas empresas pequenas, e tem grandes exceções.
- Esperar pelo lock-up e por alguns resultados trimestrais não garante nada, mas permite decidir com números reais.
O que é um IPO?
É a oferta pública inicial: o momento em que uma empresa vende pela primeira vez as suas ações ao público e começa a ser negociada em bolsa.
Compensa comprar ações no IPO?
Em média, não: as investigações de Ritter e de Loughran e Ritter mostram que os IPO renderam menos do que o mercado nos anos seguintes. Nos nossos dados, os IPO americanos de 2021 a 2023 ainda cotados perderam, em três anos, uma mediana de 77,7%. Há exceções, mas são poucas.
O que é o lock-up de um IPO?
É o compromisso de fundadores, funcionários e primeiros investidores de não venderem as suas ações durante um período após a entrada em bolsa, normalmente 180 dias. No fim do prazo podem vender, e a ação tende a sofrer pressão.
Porque é que os IPO rendem menos do que o mercado?
As empresas tendem a entrar em bolsa quando os preços estão altos, os primeiros compradores pagam expectativas otimistas, faltam resultados trimestrais para verificar as promessas e, depois do lock-up, chegam novas ações ao mercado.
Todos os IPO correm mal?
Não. O resultado é uma média: nos nossos dados, 6,1% dos IPO sobreviventes mais do que duplicaram em três anos. O problema é reconhecê-los antecipadamente, quando os dados ainda são poucos.
Quanto tempo esperar antes de comprar uma empresa recém-cotada?
Não há uma regra válida para todos. Muitos investidores esperam pelo menos pelo fim do lock-up, normalmente seis meses, e por dois ou três resultados trimestrais, para decidir com base em contas publicadas e não apenas no prospeto.