



O free cash flow, ou fluxo de caixa livre, é o caixa que uma empresa gera com sua atividade depois de pagar os investimentos necessários para mantê-la e fazê-la crescer. É mais difícil de inflar do que o lucro, porque conta o dinheiro que realmente entrou e saiu, não estimativas contábeis. Mas também pode enganar: em nossos dados, em 95 empresas americanas a remuneração em ações supera todo o fluxo de caixa livre do último exercício.
O que é o fluxo de caixa livre, em poucas palavras
Ele é calculado em duas etapas:
- fluxo de caixa operacional: o caixa produzido pela atividade, ou seja, os recebimentos de clientes menos os pagamentos a fornecedores, funcionários e ao fisco;
- menos os investimentos em fábricas, máquinas, edifícios e tecnologia, o que nos balanços se chama capex.
O que sobra é o caixa «livre»: a empresa pode usá-lo para pagar dividendos, recomprar ações, reduzir dívida ou guardá-lo, sem pedir dinheiro a ninguém. Um exemplo: no exercício encerrado em junho de 2026 a Microsoft gerou 182,9 bilhões de dólares de fluxo operacional e investiu 116,0, com um fluxo de caixa livre de 67,0 bilhões contra um lucro líquido de 133,8.
Por que é mais difícil de maquiar do que o lucro
O lucro líquido segue o regime de competência: uma receita é registrada quando é ganha, mesmo que o cliente ainda não tenha pago, e um custo é distribuído ao longo dos anos com depreciações, provisões e baixas. São regras sensatas, mas deixam espaço para estimativas e escolhas. O fluxo de caixa, ao contrário, registra o dinheiro quando ele muda de mãos.
A diferença entre lucro e caixa se chama, no jargão, accruals, e ela importa. Richard Sloan, na época na Universidade da Pensilvânia (Wharton), mostrou em «Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?» (The Accounting Review, 1996) que a parte do lucro sustentada pelo caixa tende a se repetir mais ao longo dos anos do que a feita de lançamentos contábeis, e que o mercado não precificava isso totalmente: as empresas com lucros muito acima do caixa tiveram depois retornos mais baixos.
O termo tem ainda outra história. Michael Jensen, da Harvard Business School, em «Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers» (American Economic Review, 1986), chamava de free cash flow o caixa que excede os investimentos rentáveis, e defendia que é justamente aí que nasce o risco de os executivos gastarem mal esse dinheiro em vez de devolvê-lo aos acionistas.
Nossos dados: 1.885 empresas americanas
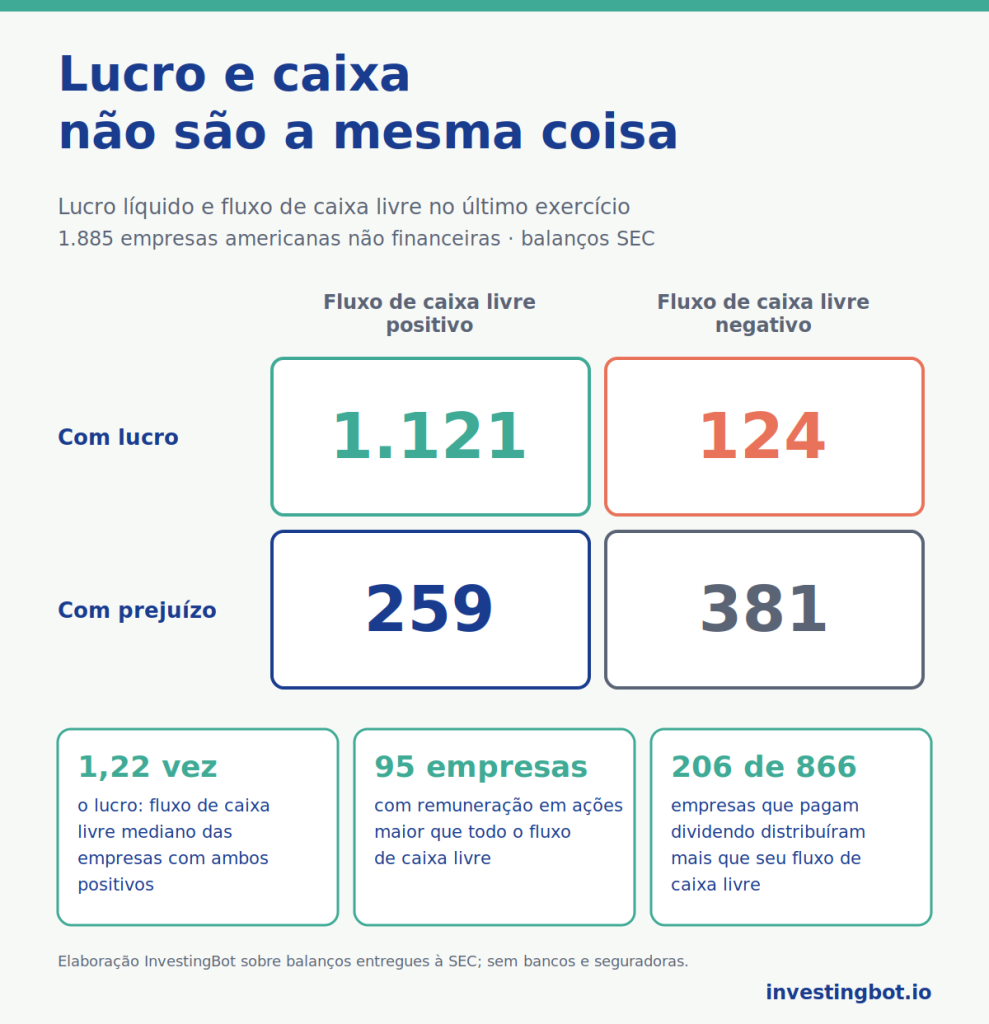
Comparamos o lucro líquido e o fluxo de caixa livre do último exercício encerrado, a partir dos balanços entregues à SEC, para 1.885 empresas americanas da plataforma. Excluímos bancos e seguradoras, para os quais o fluxo de caixa livre não mede o caixa gerado.
| Fluxo de caixa livre positivo | Fluxo de caixa livre negativo | |
|---|---|---|
| Com lucro | 1.121 | 124 |
| Com prejuízo | 259 | 381 |
Na maioria dos casos lucro e caixa andam na mesma direção. Mas 124 de 1.245 empresas com lucro (cerca de uma em cada dez) queimaram caixa, e 259 de 640 com prejuízo geraram caixa. Entre as empresas com lucro e fluxo de caixa livre ambos positivos, o fluxo de caixa livre foi em mediana 1,22 vez o lucro; somando os últimos cinco exercícios, a relação cai para 1,08. Só 8,7% transformaram em caixa menos da metade do lucro.
Quando o lucro não vira caixa
Um fluxo de caixa livre negativo com lucro positivo não é necessariamente um mau sinal. Muitas vezes significa que a empresa está investindo muito mais do que deprecia. No exercício encerrado em maio de 2026 a Oracle reportou 17,1 bilhões de dólares de lucro e 32,0 de fluxo operacional, mas investiu 55,7 bilhões: fluxo de caixa livre de -23,7 bilhões. Entre as empresas com lucro e caixa negativo também estão muitas concessionárias de energia, como Duke Energy e Southern Company, que constroem redes e usinas durante anos antes de colher os frutos.
A pergunta certa não é «é negativo?», mas «por quê, e até quando?». Investimentos que crescem junto com um fluxo operacional que cresce contam uma história diferente de um fluxo operacional que encolhe enquanto o lucro continua alto.
Quando o fluxo de caixa livre engana
Mais difícil de maquiar não quer dizer impossível. Três casos para ter em mente:
- A remuneração em ações. As ações dadas a funcionários e executivos são um custo real, mas não saem do caixa, então o fluxo de caixa livre não as subtrai. Em nossos dados elas valem em mediana 13,4% do fluxo de caixa livre, 28,2% no setor de tecnologia. Em 221 empresas superam metade do fluxo de caixa livre e em 95 o superam por inteiro: em 2025 a Amazon reportou 19,5 bilhões de dólares de remuneração em ações e 7,7 de fluxo de caixa livre.
- Os investimentos aos saltos. O fluxo de caixa livre de um único ano pode despencar ou inchar só porque os investimentos se concentram naquele período. A Amazon passou de 32,9 bilhões de fluxo de caixa livre em 2024 para 7,7 em 2025, com investimentos que subiram de 83,0 para 131,8 bilhões. Por isso vale a pena olhar vários anos juntos.
- O capital de giro. Pagar os fornecedores mais tarde, ou antecipar os recebíveis dos clientes antes do vencimento, faz subir o fluxo operacional de um ano sem que o negócio tenha melhorado. Isso não se repete para sempre: mais cedo ou mais tarde os fornecedores precisam ser pagos.
Dividendos e fluxo de caixa livre
Um dividendo sustentável é pago com caixa, não com lucro. Entre as 866 empresas que pagaram dividendo no último exercício, 206 (quase uma em cada quatro) distribuíram mais do que seu fluxo de caixa livre: a diferença saiu do caixa acumulado ou de nova dívida. Por um ano pode acontecer; se se repete, o dividendo está em risco. É um dos sinais que descrevemos também no artigo sobre a fragilidade empresarial.
Como ler o fluxo de caixa livre: as perguntas certas
- Quanto do lucro vira caixa? A relação entre fluxo de caixa livre e lucro líquido, observada ao longo de vários anos, mostra o quanto o lucro é sólido.
- Quanto pesa a remuneração em ações? Se é uma parte grande do fluxo de caixa livre, o caixa «livre» na verdade é pago pelos acionistas com a diluição.
- Os investimentos são extraordinários ou estruturais? Um ano de grandes investimentos não é problema; uma empresa que precisa investir sempre mais do que seu fluxo operacional, sim.
- Dividendos e recompras cabem no fluxo de caixa livre? Se o superam, alguém está pagando a diferença.
- O setor o torna significativo? Para bancos e seguradoras o fluxo de caixa livre não tem o mesmo significado, e são necessários outros indicadores. Falamos disso em ler um balanço em 6 números.
Onde encontrar esses números no InvestingBot
Na página de cada ação você encontra o fluxo de caixa livre sobre o lucro líquido, com o limite de atenção abaixo de 50%, a remuneração em ações sobre a receita, os anos necessários para pagar a dívida com o fluxo de caixa livre e a relação entre dividendos e fluxo de caixa livre. Na seção de múltiplos ao longo do tempo estão a margem de fluxo de caixa livre e o múltiplo EV/FCF ano a ano, para ver se um ano fraco é uma exceção ou uma tendência.
Em resumo
- O fluxo de caixa livre é o fluxo de caixa operacional menos os investimentos: o caixa que realmente fica com a empresa.
- É mais difícil de inflar do que o lucro porque conta o dinheiro quando ele muda de mãos, não estimativas contábeis.
- Entre 1.885 empresas americanas não financeiras, uma em cada dez com lucro queimou caixa no último exercício.
- Em mediana, o fluxo de caixa livre foi 1,22 vez o lucro, 1,08 somando cinco anos.
- A remuneração em ações o infla: em 95 empresas ela supera todo o fluxo de caixa livre.
- Quase uma em cada quatro empresas que pagam dividendo distribuiu mais do que seu fluxo de caixa livre.
O que é fluxo de caixa livre?
É o caixa que uma empresa gera com sua atividade depois de pagar os investimentos em fábricas, máquinas e tecnologia. É calculado como fluxo de caixa operacional menos investimentos, e mostra quanto sobra para dividendos, recompras de ações ou redução da dívida.
Qual a diferença entre fluxo de caixa livre e lucro líquido?
O lucro segue o regime de competência e inclui estimativas como depreciações e provisões; o fluxo de caixa livre conta o dinheiro que realmente entrou e saiu. Em nossos dados, uma em cada dez empresas com lucro teve fluxo de caixa livre negativo no último exercício.
Fluxo de caixa livre negativo é um mau sinal?
Nem sempre. Muitas vezes indica uma fase de grandes investimentos, como no caso da Oracle no exercício encerrado em maio de 2026 ou de muitas concessionárias de energia. Vira um problema quando o fluxo operacional diminui e a empresa precisa se endividar ano após ano.
O fluxo de caixa livre pode ser manipulado?
Menos do que o lucro, mas sim. A remuneração em ações não é subtraída, os pagamentos a fornecedores podem ser adiados e os investimentos podem se concentrar em poucos anos. Por isso vale a pena olhar vários exercícios juntos e o peso da remuneração em ações.
O que é remuneração em ações e por que importa?
São ações dadas a funcionários e executivos como parte do salário. São um custo real, que dilui os acionistas, mas não saem do caixa. Em nossos dados valem em mediana 13,4% do fluxo de caixa livre e 28,2% nas empresas de tecnologia.
Como saber se um dividendo está coberto pelo fluxo de caixa livre?
Comparam-se os dividendos pagos com o fluxo de caixa livre do mesmo ano, de preferência ao longo de vários anos. Das 866 empresas americanas que pagam dividendo, 206 distribuíram mais do que seu fluxo de caixa livre no último exercício.