



Un ETF a replica fisica compra i titoli dell’indice; uno a replica sintetica compra altri titoli e si fa pagare il rendimento dell’indice da una banca, con un contratto chiamato swap. Il primo ti espone ai titoli, il secondo anche alla banca, entro limiti precisi. Sui nostri dati, sull’S&P 500 un ETF sintetico ha reso più di uno fisico in ogni anno dal 2018 al 2025, per una ragione fiscale e non per bravura del gestore.
Replica fisica e sintetica, in poche parole
Un ETF promette di seguire un indice. Ci sono due modi per mantenere la promessa:
- replica fisica: il fondo compra le azioni o le obbligazioni dell’indice, tutte (replica completa) o una parte rappresentativa (campionamento);
- replica sintetica: il fondo compra un paniere di titoli diverso e firma con una o più banche uno swap, un contratto in cui la banca gli paga il rendimento dell’indice e il fondo le cede il rendimento del suo paniere.
Per chi compra le quote, il risultato atteso è lo stesso: il rendimento dell’indice meno i costi. Cambia cosa c’è dentro il fondo e a chi sei esposto.
Come funziona uno swap
Prendiamo un ETF sintetico sull’S&P 500. Con i soldi degli investitori il fondo compra, per esempio, azioni europee e giapponesi di grandi società. Poi si accorda con una banca: ogni giorno il fondo le passa la differenza fra il rendimento di quel paniere e quello dell’S&P 500, o la riceve, a seconda di chi ha fatto meglio. Il valore del fondo segue così l’indice, anche se in portafoglio non c’è nessuna azione americana.
Il rischio nuovo è che la banca non paghi. Per questo lo swap si azzera spesso, regolando la differenza, e le regole europee dei fondi UCITS fissano un tetto: l’esposizione verso una singola controparte di uno strumento derivato fuori borsa non può superare il 10% del patrimonio del fondo se la controparte è una banca, e il 5% negli altri casi (articolo 52 della direttiva 2009/65/CE). Se la banca fallisse, il fondo avrebbe comunque in mano il suo paniere di titoli.
I nostri dati: quanto è diffusa la replica sintetica
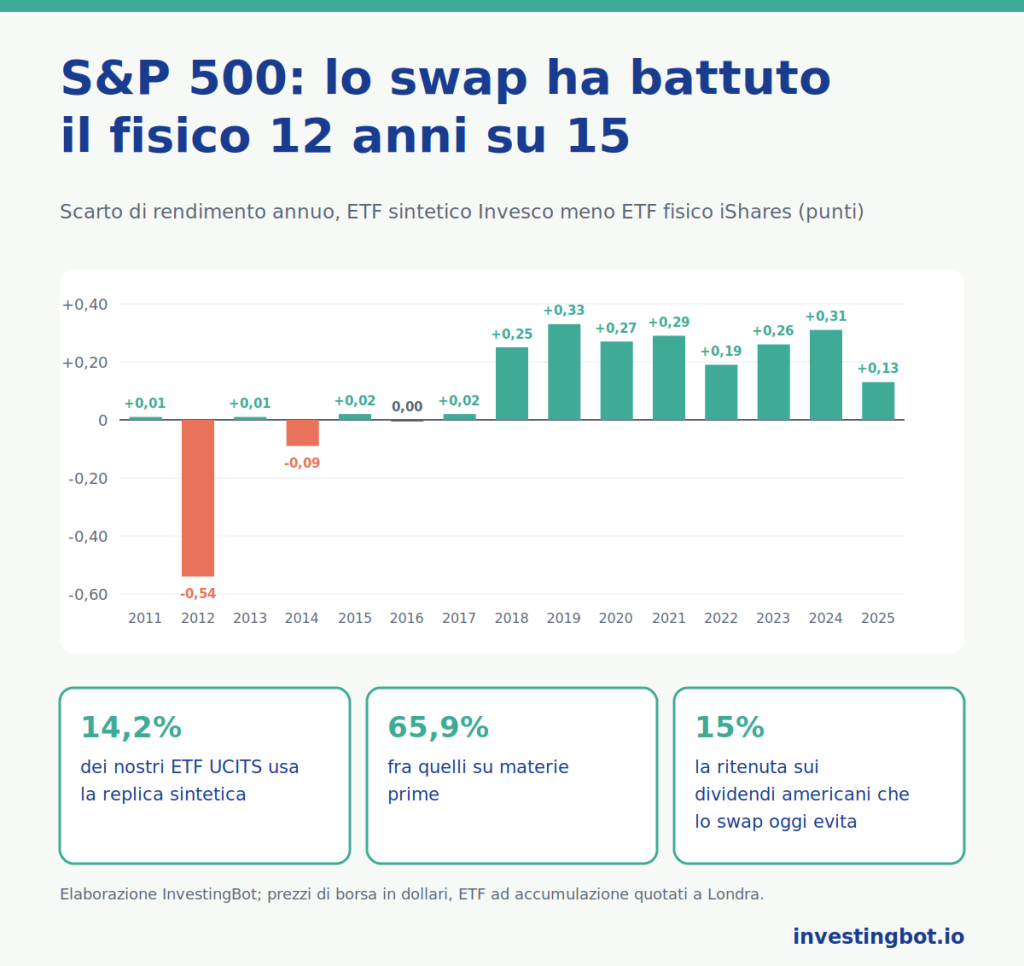
Nel nostro archivio dei fondi UCITS, aggiornato all’inizio di ottobre 2026, ci sono 3.876 ETF; per 3.108 l’emittente dichiara il tipo di replica. I sintetici sono 441, il 14,2%. La quota cambia molto con la classe di attivo:
- materie prime: 56 fondi su 85, il 65,9%. Un fondo UCITS non può tenere in portafoglio il petrolio o il grano: per seguire un indice di materie prime usa quasi sempre uno swap;
- azioni: 353 su 1.996, il 17,7%;
- obbligazioni: 31 su 987, il 3,1%.
Pochi emittenti fanno quasi tutto il mercato sintetico: Amundi ne ha 172, Invesco 75, Xtrackers 63, UBS 48. Fra gli ETF in dollari senza copertura del cambio che dichiarano come indice l’S&P 500, 7 sono fisici e 7 sintetici, con lo stesso costo annuo mediano: 0,07%.
Il caso S&P 500: sedici anni a confronto
Abbiamo messo a confronto tre ETF sull’S&P 500 quotati a Londra, tutti ad accumulazione e in dollari: uno fisico, l’iShares Core S&P 500 (TER 0,07%), e due sintetici, l’Invesco S&P 500 (TER 0,05%) e l’Xtrackers S&P 500 Swap 1C (TER 0,15%). Sono prezzi di borsa, rettificati per i frazionamenti delle quote.
| Anno | Fisico iShares | Sintetico Invesco | Sintetico Xtrackers | Scarto Invesco-iShares |
|---|---|---|---|---|
| 2018 | -6,23% | -5,98% | -5,89% | +0,25 |
| 2019 | 31,63% | 31,96% | 31,91% | +0,33 |
| 2020 | 17,62% | 17,89% | 17,93% | +0,27 |
| 2021 | 29,35% | 29,64% | 29,63% | +0,29 |
| 2022 | -18,72% | -18,53% | -18,61% | +0,19 |
| 2023 | 26,74% | 27,00% | 26,92% | +0,26 |
| 2024 | 25,25% | 25,56% | 25,39% | +0,31 |
| 2025 | 17,45% | 17,58% | 17,45% | +0,13 |
Dal 22 settembre 2010 al 16 ottobre 2026 il fisico ha reso il 762,0% (14,35% l’anno), il sintetico Invesco il 773,9% (14,45% l’anno) e il sintetico Xtrackers il 778,9% (14,49% l’anno). Negli anni interi dal 2011 al 2025 il sintetico Invesco ha fatto meglio del fisico in 12 su 15, e in tutti dal 2018 in poi.
Perché il sintetico rende di più sulle azioni americane
La differenza non viene dalla bravura del gestore: viene dalle tasse sui dividendi. Gli Stati Uniti trattengono un’imposta sui dividendi pagati a investitori esteri. Un ETF fisico domiciliato in Irlanda, grazie al trattato fra i due paesi, paga il 15% sui dividendi delle azioni americane che possiede. Lo swap invece, per le regole fiscali americane attuali (la sezione 871(m) del codice tributario), può pagare al fondo il rendimento dell’indice senza quella trattenuta, purché l’indice abbia un mercato di contratti futures ampio e liquido, come l’S&P 500.
Con un dividendo dell’indice fra l’1,3% e il 2% l’anno, il 15% vale fra 0,2 e 0,3 punti di rendimento: lo stesso ordine di grandezza degli scarti della tabella. Tre cautele: il vantaggio vale per le azioni americane e non per ogni indice; dipende da una norma che può cambiare; e non riguarda le imposte che paghi tu come investitore, che dipendono dal paese in cui vivi.
Il rischio di controparte: quanto pesa davvero
La replica sintetica fu al centro di un dibattito dopo la crisi del 2008. Srichander Ramaswamy, economista della Banca dei Regolamenti Internazionali, in «Market structures and systemic risks of exchange-traded funds» (BIS Working Paper n. 343, 2011) mise in guardia proprio sugli ETF che replicano con derivati: con la loro crescita, il legame fra fondo e banca controparte poteva diventare un canale di rischio per il sistema. Nello stesso anno il Financial Stability Board pubblicò una nota sugli stessi temi.
Da allora le regole sono diventate più strette: tetto del 10% verso ogni controparte, garanzie depositate dalla banca, obbligo di pubblicare il paniere e le controparti. Due cose restano vere:
- il rischio di controparte esiste, ma è limitato a una parte del patrimonio: in caso di insolvenza della banca il fondo resta con il suo paniere di titoli, che però non è quello dell’indice;
- anche molti ETF fisici hanno una controparte: quelli che prestano i titoli del portafoglio ad altri intermediari per guadagnare una commissione. Il rischio è simile e va guardato allo stesso modo.
Quando ha senso l’una o l’altra
- Azioni americane: il sintetico ha un vantaggio fiscale strutturale nei fondi europei, finché la norma resta questa.
- Materie prime: nei fondi UCITS la replica sintetica è quasi obbligata; l’alternativa sono gli ETC, che sono titoli di debito e non fondi.
- Mercati difficili da comprare: alcuni indici emergenti o di nicchia costano molto da replicare fisicamente; lo swap può avvicinarsi di più all’indice.
- Obbligazioni: la replica fisica è la norma; un sintetico obbligazionario è un’eccezione da capire bene prima di comprarlo.
- Se vuoi solo i titoli dell’indice in portafoglio, senza contratti con banche, scegli un fisico che non presta i titoli, o che ne presta pochi: il prospetto e le pagine dell’emittente lo dicono.
Il costo dichiarato non basta per scegliere: conta lo scarto effettivo fra il fondo e il suo indice nel tempo, come spieghiamo nella guida su come scegliere fra ETF quasi identici.
Dove trovi queste informazioni su InvestingBot
Nel Catalogo ETF la scheda di ogni fondo ha la voce Replica, compilata quando l’emittente la dichiara, e il confronto con gli altri ETF sullo stesso indice. Oggi il catalogo mostra i fondi quotati negli Stati Uniti, dove la replica sintetica si trova soprattutto nei prodotti a leva e inversi. Per i fondi europei vale quanto spiegato nella guida agli ETF UCITS: prima di comprare si verificano sulla scheda dell’emittente il tipo di replica, le controparti dello swap e il prestito titoli.
In sintesi
- La replica fisica compra i titoli dell’indice; quella sintetica ne ottiene il rendimento con uno swap con una banca.
- Nel nostro archivio UCITS i sintetici sono il 14,2%, ma il 65,9% fra le materie prime e il 3,1% fra le obbligazioni.
- Sull’S&P 500 il sintetico Invesco ha battuto il fisico iShares in ogni anno dal 2018 al 2025, di 0,13-0,33 punti.
- Il vantaggio viene dalla ritenuta del 15% sui dividendi americani, che lo swap oggi evita.
- Il rischio di controparte esiste ma è limitato al 10% del patrimonio per ogni banca, e riguarda anche i fisici che prestano i titoli.
Cos’è un ETF a replica sintetica?
È un ETF che non compra i titoli dell’indice: compra un paniere di altri titoli e firma uno swap con una banca, che gli paga il rendimento dell’indice in cambio del rendimento del paniere.
Un ETF sintetico è più rischioso di uno fisico?
Aggiunge il rischio che la banca controparte non paghi. Nei fondi UCITS questo rischio è limitato al 10% del patrimonio per ogni banca, e il fondo conserva il suo paniere di titoli. Anche gli ETF fisici che prestano i titoli hanno una controparte.
Perché un ETF sintetico sull’S&P 500 rende di più?
Perché lo swap, per le regole fiscali americane attuali, consegna il rendimento dell’indice senza la ritenuta del 15% che un fondo fisico irlandese paga sui dividendi americani. Sui nostri dati il vantaggio è stato di 0,13-0,33 punti l’anno dal 2018 al 2025.
Quanti ETF europei usano la replica sintetica?
Nel nostro archivio UCITS, 441 fondi su 3.108 che dichiarano il tipo di replica: il 14,2%. Sono il 65,9% fra quelli su materie prime, il 17,7% fra gli azionari e il 3,1% fra gli obbligazionari.
Cosa succede se la banca dello swap fallisce?
Il fondo perde il credito verso la banca, che per legge non può superare il 10% del patrimonio, e resta con il paniere di titoli che possiede. Il valore delle quote può scendere e non seguire più l’indice finché lo swap non viene sostituito.
Il vantaggio fiscale del sintetico vale anche per me?
Riguarda le imposte pagate dal fondo sui dividendi americani, non quelle che paghi tu come investitore, che dipendono dal paese in cui vivi e dal tipo di fondo. E dipende da una norma americana che potrebbe cambiare.