



I fondi avvoltoio comprano a forte sconto i debiti di aziende (o di Stati) in difficoltà. Alcuni puntano a farsi rimborsare per intero, altri a convertire quel debito in azioni e prendersi l’azienda: è la strategia chiamata loan-to-own, «prestare per possedere». È quasi sempre legale, e chi ne paga il conto di solito sono i vecchi azionisti, in gran parte piccoli investitori che non sanno come funziona una ristrutturazione.
Cosa sono i fondi avvoltoio, in poche parole
Quando un’azienda rischia di non pagare i suoi debiti, le sue obbligazioni e i suoi prestiti si vendono sul mercato molto sotto il valore nominale: 40, 30, a volte 10 centesimi per ogni dollaro. Chi li compra a quei prezzi scommette su ciò che recupererà alla fine. Il nome «avvoltoio» viene dall’idea di nutrirsi di chi è in difficoltà; gli addetti ai lavori preferiscono «investitori in situazioni di crisi» (distressed investing).
Le strategie sono due, e spesso si mescolano:
- recuperare il credito: comprare a 30 e ottenere 60 o 100, anche facendo causa al debitore;
- prendere il controllo: comprare abbastanza debito da decidere come sarà ristrutturata l’azienda, e uscirne come azionista principale.
Come funziona il «loan-to-own»
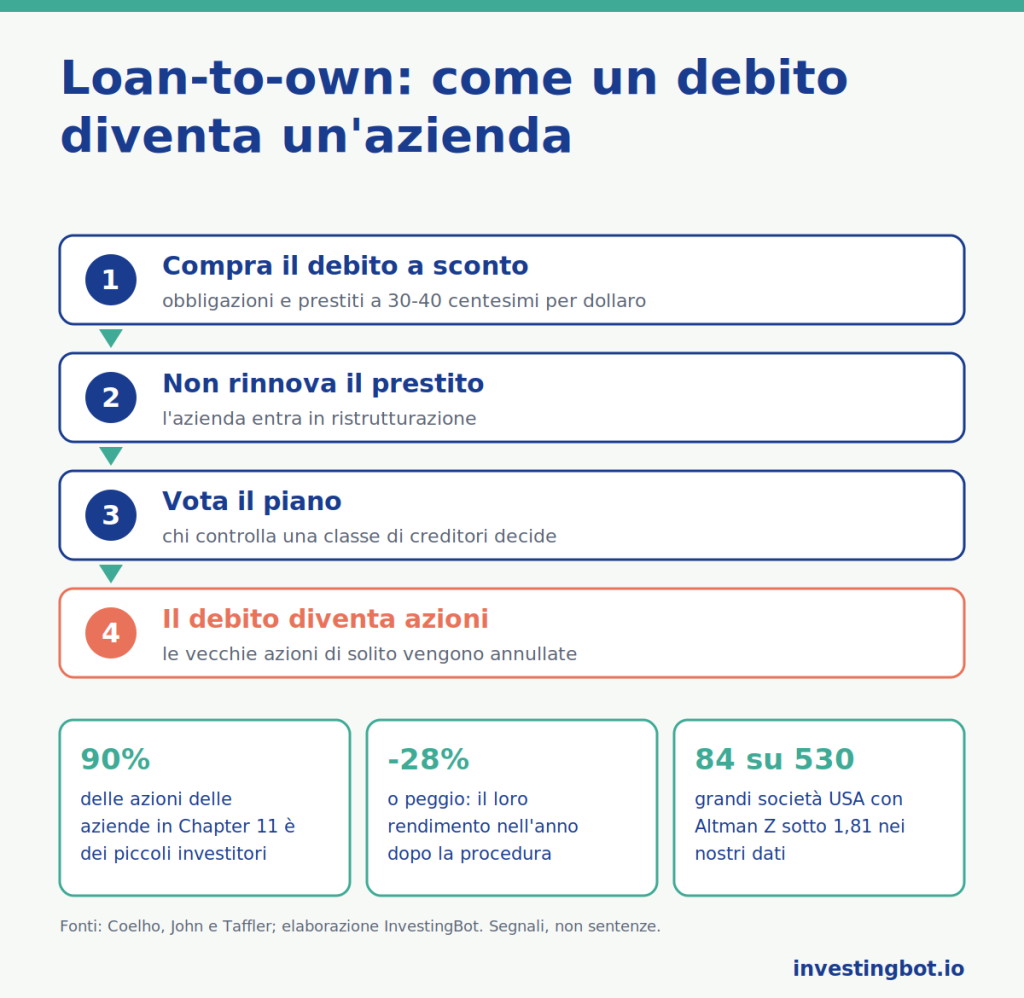
Lo schema, negli Stati Uniti, passa quasi sempre dal Chapter 11, la procedura di ristrutturazione del codice fallimentare americano. In molti altri paesi esistono procedure simili, e in Europa la direttiva 2019/1023 ha introdotto quadri di ristrutturazione preventiva. I passaggi sono questi:
- si compra il debito giusto: non tutto, ma la classe di creditori che nella ristrutturazione riceverà le nuove azioni, quella che si trova al confine fra chi viene pagato per intero e chi perde (gli specialisti la chiamano «fulcrum security»);
- non si rinnova e non si concede tempo: chi possiede un prestito in scadenza non è obbligato a rifinanziarlo. Se l’azienda non trova altri finanziatori, arriva alla procedura;
- si vota il piano: nelle procedure i creditori votano per classi, e chi ha in mano una quota grande di una classe può bloccare un piano o farne passare un altro;
- il debito diventa capitale: il credito viene convertito in azioni della nuova società. Spesso le azioni vecchie vengono annullate.
Le azioni vecchie si azzerano per una regola, la priorità assoluta: in una ristrutturazione i creditori vanno pagati prima degli azionisti, e finché i creditori non recuperano tutto, agli azionisti di norma non resta niente.
Un caso documentato: Kmart, 2002-2003
Kmart, una delle grandi catene di grandi magazzini americane, chiese il Chapter 11 il 22 gennaio 2002. Durante la procedura il fondo ESL Investments di Edward Lampert comprò a sconto una parte importante dei suoi debiti, per meno di un miliardo di dollari secondo le cronache dell’epoca. Con il piano di ristrutturazione i crediti furono convertiti in azioni: ESL ne uscì come primo azionista, con circa il 49%, e Lampert diventò presidente quando l’azienda uscì dalla procedura, il 6 maggio 2003.
Agli azionisti di prima andò diversamente. Il piano prevedeva che le vecchie azioni fossero annullate alla data di uscita; i documenti depositati presso l’autorità di borsa americana, la SEC, riportano che i vecchi azionisti non avrebbero ricevuto nulla, salvo una possibile quota fino al 2,5% dei recuperi di un fondo destinato ai creditori. Nel 2005 la nuova Kmart comprò Sears.
Gli avvoltoi degli Stati: il caso Argentina
Lo stesso schema si applica ai debiti pubblici. Dopo il default del 2001 l’Argentina ristrutturò i suoi titoli nel 2005 e nel 2010, ma alcuni fondi rifiutarono lo scambio e fecero causa a New York. Il più noto era NML Capital, del gruppo Elliott Management. I tribunali americani stabilirono che l’Argentina non poteva pagare chi aveva accettato la ristrutturazione senza pagare anche chi l’aveva rifiutata; il 16 giugno 2014 la Corte Suprema degli Stati Uniti respinse il ricorso dell’Argentina.
Nel febbraio 2016 il governo argentino si accordò con quattro di questi fondi per circa 4,65 miliardi di dollari, pari al 75% di quanto i tribunali avevano loro riconosciuto fra capitale e interessi. È il caso che ha reso famosa l’espressione «fondi avvoltoio» anche fuori dagli addetti ai lavori.
Cosa dicono gli studi: non sono solo predatori
La ricerca accademica dà un quadro meno semplice del nome. Edith Hotchkiss (Boston College) e Robert Mooradian (Northeastern University), in «Vulture investors and the market for control of distressed firms» (Journal of Financial Economics, 1997), hanno studiato 288 aziende in default sul debito pubblico. Quando un investitore avvoltoio diventa amministratore delegato o presidente, o prende il controllo, i risultati operativi dopo la ristrutturazione migliorano di più; e all’annuncio dei suoi acquisti le azioni e le obbligazioni dell’azienda salgono. La loro conclusione: questi investitori creano valore disciplinando i manager delle aziende in crisi.
Wei Jiang (allora alla Columbia Business School), Kai Li (University of British Columbia) e Wei Wang (Queen’s University), in «Hedge Funds and Chapter 11» (Journal of Finance, 2012), su 474 procedure di Chapter 11 fra il 1996 e il 2007 mostrano che quando gli hedge fund entrano nel debito aumentano le probabilità di cambio dell’amministratore delegato e di uscita dalla procedura, e i creditori minori recuperano di più. Gli avvoltoi, in altre parole, accelerano le ristrutturazioni: la domanda è chi ne paga il prezzo.
Dove passa il confine
Molto di quello che fanno questi fondi è legale, anche quando è spietato. Il confine passa più o meno qui:
- legale: comprare debito a sconto, non rinnovare un prestito in scadenza, votare contro un piano, fare causa per essere pagati;
- zona grigia: comprare debito con lo scopo dichiarato di prendersi l’azienda a un prezzo bassissimo, usare il peso di una classe di creditori per escludere altri creditori dagli accordi, spingere un’azienda verso la procedura invece di rifinanziarla. Su queste pratiche i tribunali decidono caso per caso;
- illegale: chi siede nei comitati dei creditori riceve informazioni riservate sull’azienda, e usarle per comprare o vendere titoli è abuso di informazioni privilegiate.
Cosa rischia il piccolo azionista
Nelle aziende che restano quotate durante una procedura di ristrutturazione, le azioni sono in gran parte in mano ai piccoli investitori. Luís Coelho (Universidade do Algarve), Kose John (New York University) e Richard Taffler (Warwick Business School), nel lavoro «Who trades the stock of bankrupt firms?», hanno trovato che i piccoli investitori ne possiedono in media il 90% e che nell’anno dopo la domanda di Chapter 11 quei titoli hanno reso -28% o peggio. La loro spiegazione: chi compra cerca un biglietto della lotteria, e i professionisti che potrebbero correggere il prezzo stanno alla larga.
Nel 2020 Hertz, in Chapter 11, provò a vendere fino a 500 milioni di dollari di azioni nuove proprio a questi acquirenti, avvertendo nei documenti che le azioni avrebbero potuto valere zero. Dopo le osservazioni della SEC l’offerta fu sospesa. In quel caso, per una volta, gli azionisti alla fine recuperarono parecchio: un’eccezione che rende la lotteria ancora più attraente.
I segnali che puoi vedere prima
Gli avvoltoi arrivano quando i segnali di difficoltà sono già nei conti. Due sono i più semplici da leggere:
- l’Altman Z-Score, un punteggio proposto da Edward Altman (New York University) nel 1968: sotto 1,81 indica una zona di difficoltà finanziaria;
- la copertura degli interessi, cioè quante volte l’utile operativo copre gli interessi da pagare: sotto 1 l’azienda non paga gli interessi con quello che produce.
Sui nostri dati, fra le 530 grandi società americane non finanziarie per cui calcoliamo l’Altman Z, 84 (15,8%) sono sotto 1,81, e 13 hanno anche l’utile operativo che non copre gli interessi. Non sono aziende in fallimento: spesso pesano svalutazioni straordinarie o un patrimonio ridotto dai riacquisti di azioni. Sono segnali da approfondire, non sentenze. Come si leggono questi numeri lo spieghiamo nella guida al bilancio in sei numeri e in quella sul free cash flow.
Nella scheda di ogni titolo su InvestingBot, la tabella Solidità e qualità contabile mostra l’Altman Z-Score, la copertura degli interessi con il suo semaforo e il rapporto fra debito e utile operativo.
In sintesi
- I fondi avvoltoio comprano a sconto il debito di aziende o Stati in difficoltà, per farsi pagare o per prendere il controllo.
- Nel «loan-to-own» il debito diventa capitale e le vecchie azioni di solito vengono annullate, per la regola della priorità assoluta.
- Kmart nel 2003 e l’Argentina nel 2016 sono due casi documentati, uno su un’azienda e uno su uno Stato.
- Gli studi mostrano che questi investitori spesso accelerano le ristrutturazioni e migliorano i risultati delle aziende.
- Il prezzo lo pagano soprattutto i piccoli azionisti, che possiedono il 90% delle azioni delle aziende in procedura.
- Altman Z sotto 1,81 e copertura degli interessi sotto 1 sono segnali che si vedono prima.
Cos’è un fondo avvoltoio?
È un fondo che compra a forte sconto il debito di aziende o Stati in difficoltà, per farsi rimborsare più di quanto ha pagato oppure per convertire il credito in azioni e prendere il controllo dell’azienda.
Cosa vuol dire «loan-to-own»?
Vuol dire «prestare per possedere»: si compra il debito di un’azienda in crisi con l’obiettivo di trasformarlo in una quota di controllo quando l’azienda viene ristrutturata.
I fondi avvoltoio sono legali?
Nella maggior parte dei casi sì: comprare debito, non rinnovare un prestito, votare un piano di ristrutturazione e fare causa sono tutte attività lecite. È illegale usare le informazioni riservate ricevute nei comitati dei creditori per comprare o vendere titoli.
Cosa succede alle azioni quando un’azienda viene ristrutturata?
Spesso vengono annullate. Per la regola della priorità assoluta i creditori vanno pagati prima degli azionisti; a Kmart, nel 2003, le vecchie azioni furono cancellate e gli azionisti non ricevettero quasi nulla.
Conviene comprare le azioni di un’azienda in Chapter 11?
Di solito no. Uno studio sulle aziende rimaste quotate durante la procedura ha trovato rendimenti di -28% o peggio nell’anno successivo, con i piccoli investitori che possedevano in media il 90% delle azioni.
Come capisco se un’azienda rischia una ristrutturazione?
Due segnali semplici sono l’Altman Z-Score sotto 1,81 e la copertura degli interessi sotto 1. Vanno letti insieme ad altri dati: da soli non dicono che l’azienda fallirà.