



Quando uma empresa muito endividada está em dificuldades, os credores nem sempre fazem frente comum. Cada vez mais um grupo deles chega a acordo com a empresa para passar à frente dos outros: dinheiro novo em troca de melhores garantias, tiradas aos credores que ficam de fora. Os profissionais chamam-lhe «violência entre credores». Quase sempre aproveita as regras do contrato de empréstimo, e por isso é difícil de travar.
Credores contra credores, em poucas palavras
As grandes empresas endividadas pedem emprestado a dezenas ou centenas de financiadores ao mesmo tempo, com um único contrato: o empréstimo sindicado. Por regra, os financiadores estão ao mesmo nível: têm as mesmas garantias e, se a empresa paga, recebem proporcionalmente.
As operações de «gestão de passivos» (liability management) quebram este equilíbrio. A empresa e uma parte dos credores acordam reescrever as regras: quem está dentro do acordo sobe na fila dos reembolsos, quem está fora desce. Para a empresa é uma forma de encontrar dinheiro novo e ganhar tempo; para os credores excluídos é uma perda com que não contavam.
Porque é que o contrato o permite
Um contrato de empréstimo sindicado altera-se com o voto da maioria dos financiadores. Só algumas cláusulas, chamadas «direitos sagrados», exigem o consentimento de cada um: tipicamente o montante, a taxa e o vencimento. Muitas outras regras, incluindo as das garantias e da ordem dos reembolsos, estão menos protegidas do que os credores pensam.
A partir de 2010 os empréstimos tornaram-se cada vez mais flexíveis para quem pede emprestado: menos restrições e mais «cestos», ou seja, margens em que a empresa pode mover ativos ou contrair nova dívida sem pedir autorização. As operações entre credores nascem dentro destas margens. As duas formas mais conhecidas são o drop-down e o uptier.
O drop-down: o caso J.Crew, 2016
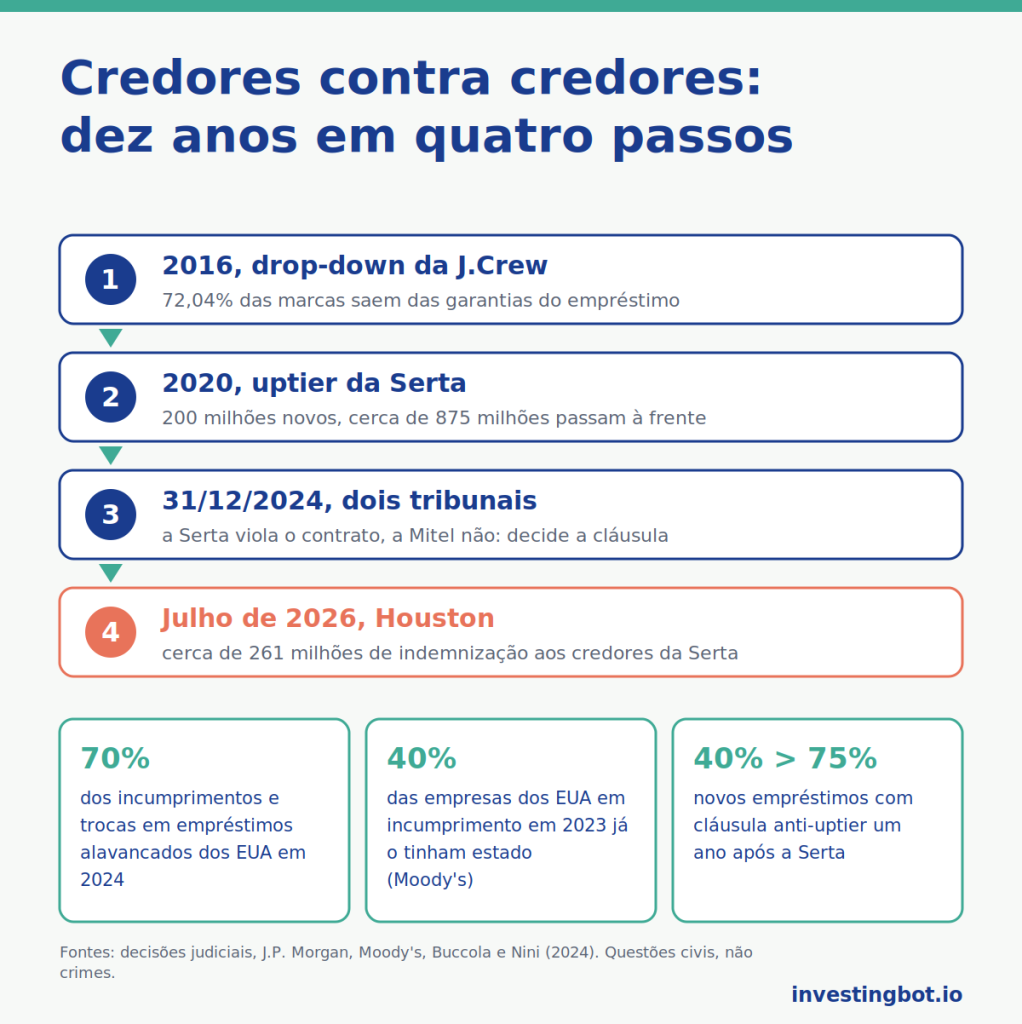
No drop-down a empresa transfere ativos valiosos para uma subsidiária que não garante o empréstimo existente, e usa-os como garantia de novas dívidas. O caso que deu nome a tudo é a J.Crew, a cadeia de vestuário americana. Em 2016, aproveitando as exceções do seu contrato, a J.Crew transferiu 72,04% das suas marcas, avaliados em cerca de 250 milhões de dólares, primeiro para uma subsidiária e depois para uma sociedade fora do perímetro das garantias. As marcas foram licenciadas à própria J.Crew e usadas como garantia de novas obrigações.
Os financiadores do empréstimo original viram-se perante uma empresa que tinha posto fora do seu alcance os ativos mais valiosos. O episódio entrou no vocabulário: desde então muitos contratos incluem um «J.Crew blocker», uma cláusula que proíbe mover a propriedade intelectual desta forma. A J.Crew pediu mesmo assim o Chapter 11, o processo de reestruturação americano, em maio de 2020.
O uptier: o caso Serta, 2020
No uptier não se movem ativos: muda-se a ordem dos credores. Em 2020 a Serta Simmons, fabricante americana de colchões, chegou a acordo com uma maioria dos seus financiadores: estes entraram com 200 milhões de dólares de dinheiro novo e trocaram os seus créditos antigos por cerca de 875 milhões de nova dívida com prioridade superior. Os financiadores que ficaram fora do acordo, entre eles grandes gestoras como a Apollo e a Angelo Gordon, viram-se mais atrás na fila dos reembolsos apesar de terem o mesmo contrato.
A Serta usou a exceção do contrato que permitia recomprar os empréstimos «no mercado aberto». A 31 de dezembro de 2024 o Tribunal federal de Recurso do Quinto Circuito decidiu que uma troca negociada em privado com alguns financiadores não é uma compra no mercado aberto. Em julho de 2026 o tribunal de falências de Houston condenou os financiadores participantes a pagar cerca de 261 milhões de dólares de indemnização, cerca de 400 milhões com os juros.
Dois tribunais, duas respostas
No mesmo 31 de dezembro de 2024 um tribunal de recurso do Estado de Nova Iorque decidiu em sentido oposto o caso da Mitel, uma empresa de telecomunicações que tinha feito um uptier semelhante: a operação era lícita, porque aquele contrato permitia à empresa recomprar os empréstimos a qualquer momento. O que mudou o resultado não foi a operação, foi a redação do contrato.
É a própria definição de zona cinzenta. Nenhuma destas operações é crime: a questão é se respeitam ou violam um contrato, e a resposta depende de poucas palavras escritas anos antes. O risco para quem as organiza é civil, uma condenação a indemnizar, não penal.
Quão difundido está
Não são casos isolados. Segundo o J.P. Morgan, em 2024 um recorde de 70% do volume de incumprimentos e trocas nos empréstimos alavancados americanos veio de trocas em situação de crise, ou seja, de operações deste tipo, em vez de incumprimentos clássicos. E segundo a Moody’s, cerca de 40% das empresas americanas que entraram em incumprimento em 2023 já o tinham feito antes: muitas vezes estas operações não salvam a empresa, adiam o problema.
O que dizem os estudos
Vincent Buccola (Wharton School, University of Pennsylvania) e Greg Nini (Drexel University), em «The Loan Market Response to Dropdown and Uptier Transactions» (Journal of Legal Studies, 2024), analisaram como mudaram os contratos depois da J.Crew e da Serta. Depois da Serta a proporção de novos empréstimos com uma cláusula que proíbe o uptier subiu depressa: na versão de trabalho do estudo, de cerca de 40% para cerca de 75% num ano. Depois da J.Crew, pelo contrário, as cláusulas contra o drop-down mudaram pouco.
A leitura deles: o mercado distingue. Deixar à empresa alguma liberdade para mover garantias pode ter valor, porque numa crise lhe permite encontrar dinheiro; uma operação que escolhe que credores sacrificar, pelo contrário, o mercado tentou logo proibi-la.
O que muda para o pequeno investidor
Estas operações dizem respeito sobretudo a empresas não cotadas, muitas vezes detidas por fundos de private equity. Mas o pequeno investidor chega lá por outros caminhos:
- os ETF de empréstimos alavancados e de obrigações de alto rendimento contêm precisamente esta dívida: um fundo excluído de um acordo absorve a perda, e quem detém as suas unidades vê-a no rendimento;
- os acionistas de uma empresa cotada que faz uma operação destas ganham tempo, mas uma empresa que já fez uma troca em crise tem boas probabilidades de a repetir;
- quem compra obrigações individuais raramente lê o contrato: a proteção que julga ter pode depender de uma cláusula que não conhece.
As diferenças entre um ETF de obrigações e uma obrigação comprada diretamente explicamo-las num guia à parte sobre ETF de obrigações e obrigações diretas; e como a dívida de uma empresa em crise pode acabar nas mãos de quem quer ficar com ela contamos no artigo sobre os fundos abutre. Na ficha de cada título do InvestingBot encontras a relação entre a dívida e o resultado operacional e a cobertura de juros: os dois números que dizem quão perto uma empresa está de ter de negociar com os seus credores.
Em resumo
- Nas operações entre credores um grupo de financiadores chega a acordo com a empresa para passar à frente dos outros.
- O drop-down tira ativos das garantias, como fez a J.Crew com 72,04% das suas marcas em 2016.
- O uptier muda a ordem dos credores, como fez a Serta em 2020 com 200 milhões de dinheiro novo.
- São questões civis, não crimes: a Serta foi julgada uma violação do contrato, a Mitel não, no mesmo dia.
- Em 2024 chegaram a 70% do volume de incumprimentos e trocas nos empréstimos alavancados americanos, segundo o J.P. Morgan.
- O pequeno investidor encontra-as através dos ETF de empréstimos e de obrigações de alto rendimento.
O que quer dizer «credores contra credores»?
São operações em que uma empresa em dificuldades chega a acordo com uma parte dos seus credores, que obtêm melhores garantias ou prioridade à custa dos outros credores que ficam fora do acordo.
O que é um uptier?
É uma operação em que uma maioria de financiadores troca os seus créditos por nova dívida que é reembolsada primeiro, muitas vezes acrescentando dinheiro novo. Os financiadores excluídos descem na fila dos reembolsos apesar de terem o mesmo contrato.
O que é um drop-down?
É uma operação em que a empresa transfere ativos valiosos para uma subsidiária que não garante o empréstimo existente, e usa-os como garantia de novas dívidas. O caso mais conhecido é a transferência das marcas da J.Crew em 2016.
Estas operações são legais?
Não são crimes: a questão é se respeitam o contrato de empréstimo. No caso Serta um tribunal de recurso disse que não e os financiadores participantes foram condenados a indemnizar; no caso Mitel outro tribunal disse que sim.
Porque é que dizem respeito também ao pequeno investidor?
Porque os ETF de empréstimos alavancados e de obrigações de alto rendimento contêm precisamente esta dívida, e um credor excluído de um acordo absorve uma perda que se reflete no rendimento do fundo.
Como sei se uma empresa corre o risco de uma operação destas?
Os sinais são os de uma dívida difícil de sustentar: uma relação alta entre a dívida e o resultado operacional e um resultado que mal cobre os juros. Uma empresa que já fez uma troca em crise tem boas probabilidades de a repetir.