



Un marché fonctionne parce que les ordres affichés sont, au moins en partie, réels : quelqu’un veut vraiment acheter ou vendre à ce prix. Le spoofing exploite cette confiance avec de faux ordres, placés pour être annulés avant d’être exécutés. Le pump and dump l’exploite avec des nouvelles gonflées : on achète un titre peu échangé, on le pousse avec des messages enthousiastes et on le revend à ceux qui arrivent après. Les deux pratiques sont illégales aux États-Unis et dans l’Union européenne, mais la frontière avec les stratégies licites est mince, et elle tient presque toujours à l’intention.
Spoofing et pump and dump, en bref
Le spoofing manipule le carnet d’ordres : celui qui le pratique place de gros ordres d’achat ou de vente qu’il ne veut pas voir exécutés, pour faire croire aux autres qu’il y a beaucoup de demande ou d’offre. Quand le prix bouge dans le sens voulu, il exécute un vrai ordre de l’autre côté et annule les faux.
Le pump and dump manipule l’information : les organisateurs achètent d’abord, puis diffusent des nouvelles exagérées ou fausses pour attirer des acheteurs, et vendent quand le prix a monté. Celui qui achète tard reste avec un titre qui retombe vite à sa valeur d’avant, ou plus bas.
Comment fonctionne le spoofing, et pourquoi annuler ne suffit pas
Annuler des ordres est normal : la plupart des ordres affichés sur les marchés électroniques sont modifiés ou retirés avant d’être exécutés, parce que les prix bougent et que les teneurs de marché mettent sans cesse à jour leurs cotations. C’est légal.
Cela devient illégal quand l’ordre est placé déjà avec l’intention de l’annuler. Aux États-Unis, la loi Dodd-Frank de 2010 a interdit explicitement de faire des offres d’achat ou de vente avec l’intention de les annuler avant l’exécution. Entre les deux, il y a la zone grise : un gros ordre retiré après quelques instants peut être un choix prudent ou une feinte, et ce qui les distingue, c’est le schéma d’ensemble des opérations, les messages internes et la répétition dans le temps.
Le flash crash de 2010 et Navinder Sarao
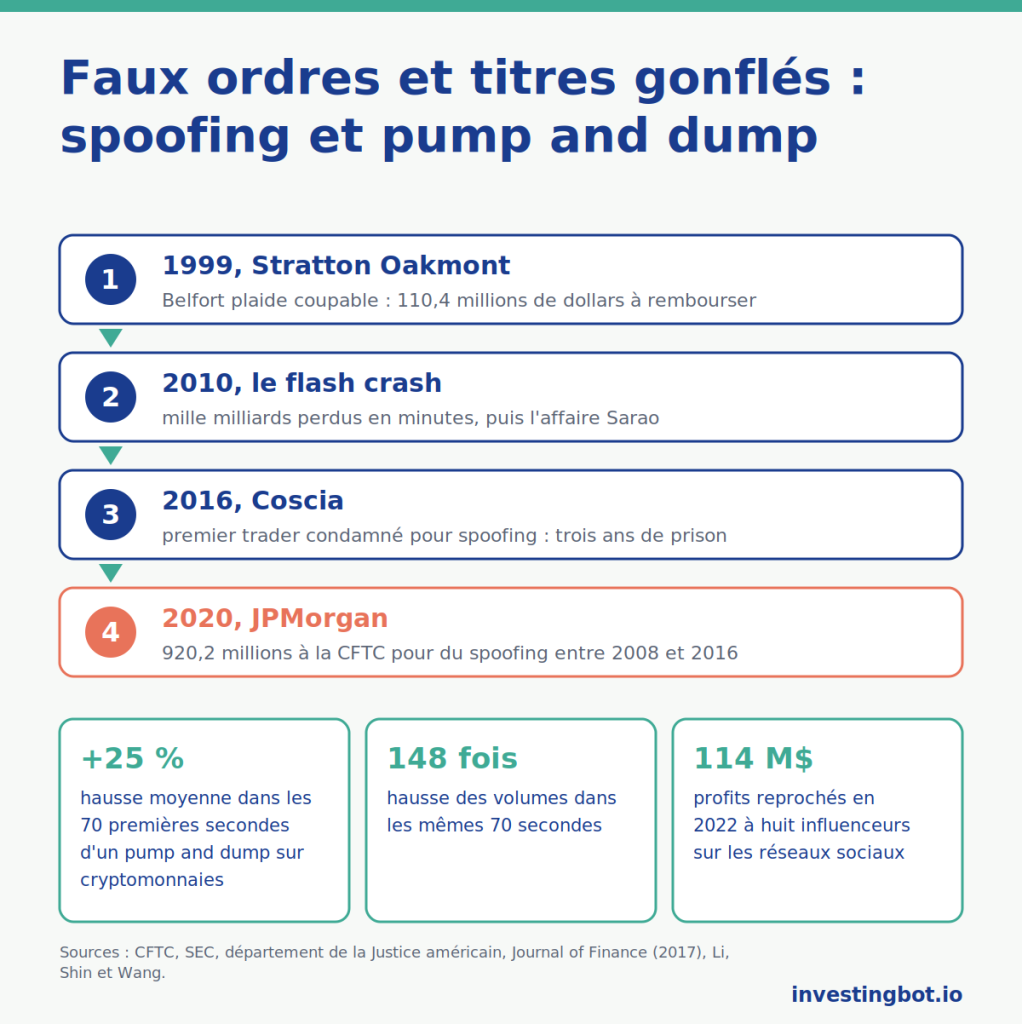
Le 6 mai 2010, les marchés américains ont perdu en quelques minutes environ mille milliards de dollars de valeur, en grande partie récupérés peu après. Le rapport conjoint des autorités américaines a désigné comme déclencheur un gros programme automatique de vente portant sur 75 000 contrats à terme sur le S&P 500, pour environ 4,1 milliards de dollars.
Des années plus tard est aussi apparu le nom de Navinder Sarao, un trader britannique qui opérait depuis chez lui sur les contrats à terme sur le S&P 500 avec de gros ordres de vente qu’il annulait ensuite. En 2016, il a plaidé coupable aux États-Unis de spoofing et de fraude électronique ; selon l’accusation, ses faux ordres avaient contribué aux conditions du krach. En janvier 2020, une juge de Chicago l’a condamné à la période déjà passée en détention plus un an d’assignation à résidence, en citant sa large coopération avec les enquêteurs.
Devant les tribunaux : Coscia et JPMorgan
Michael Coscia a été le premier trader condamné en vertu de la nouvelle disposition contre le spoofing. Un jury de Chicago l’a déclaré coupable en novembre 2015 pour un programme automatique qui plaçait de gros ordres à annuler en quelques instants, et le 13 juillet 2016 il a été condamné à trois ans de prison.
L’affaire la plus importante concerne une banque. Le 29 septembre 2020, la CFTC, le régulateur américain des dérivés, a clos une procédure contre JPMorgan pour spoofing sur des contrats à terme sur métaux précieux et titres d’État américains entre 2008 et 2016 : 920,2 millions de dollars entre restitutions, profits à rendre et sanctions, le montant le plus élevé jamais imposé par le régulateur. La banque a reconnu les faits, ce qui est rare dans ces accords.
Le pump and dump, du téléphone aux réseaux sociaux
La version classique se faisait au téléphone. Dans les années quatre-vingt-dix, la société de courtage Stratton Oakmont poussait auprès de ses clients des actions de petites sociétés dont ses dirigeants contrôlaient une partie des titres. Son fondateur, Jordan Belfort, a plaidé coupable en 1999 de fraude sur titres et de blanchiment, et le tribunal lui a imposé de verser 110,4 millions de dollars de réparation aux victimes.
Aujourd’hui, le canal, ce sont les réseaux sociaux. En décembre 2022, la SEC et le département de la Justice ont accusé huit influenceurs suivis par plus de 1,5 million de personnes d’avoir acheté des titres, de les avoir recommandés à leurs abonnés et de les avoir vendus en secret quand le prix montait, avec des profits estimés à au moins 114 millions de dollars. Le juge de première instance avait rejeté les accusations pénales ; en octobre 2025, la cour d’appel du cinquième circuit les a rétablies. Les accusations n’ont pas encore été prouvées.
Ce que dit la recherche
Andrei Kirilenko, alors économiste en chef de la CFTC, avec Albert Kyle (University of Maryland), Mehrdad Samadi et Tugkan Tuzun, dans « The Flash Crash: High-Frequency Trading in an Electronic Market » (Journal of Finance, 2017), ont étudié opération par opération le contrat à terme sur le S&P 500 du 6 mai 2010 : les opérateurs à haute fréquence n’ont pas déclenché le krach, mais leur comportement en a amplifié la volatilité. La leçon : dans un marché très rapide, celui qui retire ou ajoute des ordres dans un moment de tension peut amplifier un mouvement déjà en cours.
Thomas Renault (IÉSEG School of Management et Université Paris 1 Panthéon-Sorbonne) a analysé des millions de messages sur Twitter concernant de petites sociétés cotées : une poussée anormale de messages coïncide avec une forte hausse le jour même, suivie d’un net retour en arrière la semaine suivante, plus marqué quand les messages viennent de promoteurs de titres.
Tao Li et Baolian Wang (University of Florida), avec Donghwa Shin, alors doctorant à Princeton, ont recueilli à la main 500 pump and dump organisés sur les cryptomonnaies : dans les 70 premières secondes, le prix monte en moyenne de 25 % et les volumes de 148 fois, puis le retour en arrière commence aussitôt et en environ une heure l’essentiel de l’effet a disparu. Celui qui entre en retard achète presque toujours aux organisateurs.
Les règles aux États-Unis et en Europe
Aux États-Unis, le spoofing est interdit explicitement par la loi Dodd-Frank de 2010, et le pump and dump relève des règles générales contre la fraude sur titres. Dans l’Union européenne, le règlement sur les abus de marché, en vigueur depuis le 3 juillet 2016, interdit tout ordre qui donne des signaux faux ou trompeurs sur l’offre, la demande ou le prix, et la directive associée demande aux États de punir les cas graves et intentionnels de manipulation d’une peine maximale d’au moins quatre ans de prison.
Ce que cela change pour le petit investisseur
Personne ne peut voir de l’extérieur si un ordre du carnet est vrai ou faux, et personne n’est obligé de lire les messages sur les réseaux sociaux. Pour l’investisseur, cela signifie trois choses :
- un petit titre qui monte soudain, avec beaucoup de messages enthousiastes, est un signal de prudence, pas une opportunité : la recherche montre que le prix redescend souvent en quelques jours ;
- les ordres au marché sur des titres peu échangés sont les plus exposés : un ordre à cours limité vous protège du pire prix, même s’il peut ne pas être exécuté ;
- celui qui recommande un titre devrait dire s’il le possède : s’il ne le dit pas, ou s’il promet des gains rapides et sûrs, mieux vaut se demander qui vend à qui.
Comment les applications sans commission vendent vos ordres à qui les exécute, c’est l’objet de l’article sur les ordres payés ; comment un actionnaire peut voter sans rien risquer, celui sur le vote vide. Sur InvestingBot, les cours sont différés de 15-30 minutes et les titres peu échangés restent hors du Screener : cela ne suffit pas à découvrir une manipulation, mais évite de regarder en premier justement les titres où elle est la plus facile.
En résumé
- Le spoofing utilise de faux ordres placés pour être annulés ; le pump and dump utilise des nouvelles gonflées pour vendre à ceux qui arrivent après.
- Annuler des ordres est normal : cela devient illégal quand l’ordre est placé avec l’intention de ne pas être exécuté.
- Coscia a été condamné à trois ans en 2016 ; JPMorgan a payé 920,2 millions de dollars en 2020 pour du spoofing entre 2008 et 2016.
- En 2022, huit influenceurs ont été accusés d’avoir gagné au moins 114 millions de dollars en recommandant des titres qu’ils vendaient ensuite.
- Dans les pump and dump sur cryptomonnaies étudiés, le prix monte de 25 % en 70 secondes et l’effet disparaît en environ une heure.
- Pour l’investisseur, un petit titre qui monte avec beaucoup de bruit sur les réseaux sociaux est un signal de prudence.
Qu’est-ce que le spoofing ?
C’est le fait de placer des ordres d’achat ou de vente qu’on ne veut pas voir exécutés, pour faire croire aux autres qu’il y a plus de demande ou d’offre qu’en réalité, et profiter du mouvement de prix qui suit.
Annuler un ordre est-il illégal ?
Non. Annuler ou modifier des ordres est normal et arrive sans cesse. Il est illégal de placer un ordre déjà avec l’intention de l’annuler avant l’exécution, pour tromper les autres opérateurs.
Qu’est-ce qu’un pump and dump ?
C’est une manipulation dans laquelle quelqu’un achète un titre peu échangé, pousse son prix avec des nouvelles exagérées ou fausses et le vend quand il monte. Celui qui achète tard reste avec un titre qui redescend en général rapidement.
Navinder Sarao a-t-il causé le flash crash de 2010 ?
Selon l’accusation, ses faux ordres ont contribué aux conditions du krach, et en 2016 il a plaidé coupable de spoofing. Le rapport des autorités américaines désigne toutefois comme déclencheur un gros programme automatique de vente, et la recherche montre que la haute fréquence a amplifié la volatilité.
Comment reconnaître un possible pump and dump ?
Les signes typiques sont un petit titre peu échangé, une hausse soudaine, beaucoup de messages enthousiastes sur les réseaux sociaux et des promesses de gains rapides. Plus ils sont réunis, plus la prudence s’impose.
Le spoofing est-il interdit en Europe ?
Oui. Le règlement européen sur les abus de marché, en vigueur depuis le 3 juillet 2016, interdit les ordres qui donnent des signaux faux ou trompeurs sur le prix, et les cas graves et intentionnels sont des délits passibles de peines maximales d’au moins quatre ans de prison.