



Beaucoup d’applications de trading ne prennent pas de commission. Mais un service gratuit, quelqu’un le paie : souvent une grande société de marché qui paie le courtier pour recevoir vos ordres et les exécuter elle-même. On parle de paiement pour le flux d’ordres (payment for order flow). Aux États-Unis, c’est légal et déclaré ; dans l’Union européenne, c’est interdit. Pour l’investisseur, une seule question compte : à quel prix votre ordre est exécuté, et qui empoche la différence.
Le paiement pour le flux d’ordres, en bref
Quand vous achetez une action avec une application, l’ordre ne va pas forcément en bourse. Le courtier peut le transmettre à un grossiste, une grande société de trading qui achète et vend pour son propre compte et qui lui verse en échange une petite somme par ordre. Le grossiste gagne sur l’écart entre prix d’achat et de vente, le spread ; le courtier gagne le paiement et peut ne pas facturer de commission.
Le conflit est évident : le courtier doit rechercher pour le client le meilleur prix possible, mais il est payé par celui qui exécute l’ordre. Plus le paiement est élevé, plus le courtier est tenté d’envoyer les ordres à celui qui paie le mieux, et non à celui qui exécute le mieux.
Comment ça marche, et pourquoi c’est légal
Aux États-Unis, la pratique est autorisée à deux conditions. D’abord, le courtier doit déclarer les paiements qu’il reçoit, dans des rapports périodiques publics qui indiquent où il envoie les ordres et combien il encaisse. Ensuite, il doit respecter son devoir de meilleure exécution, c’est-à-dire rechercher le prix le plus favorable pour le client.
Le grossiste exécute souvent l’ordre à un prix un peu meilleur que celui coté en bourse à ce moment-là, l’amélioration de prix. C’est l’argument favorable : le client ne paie pas de commission et obtient un prix légèrement meilleur. L’argument contraire : cette amélioration pourrait être plus grande si le courtier n’empochait pas une partie de la valeur des ordres.
Une pratique qui remonte aux années quatre-vingt
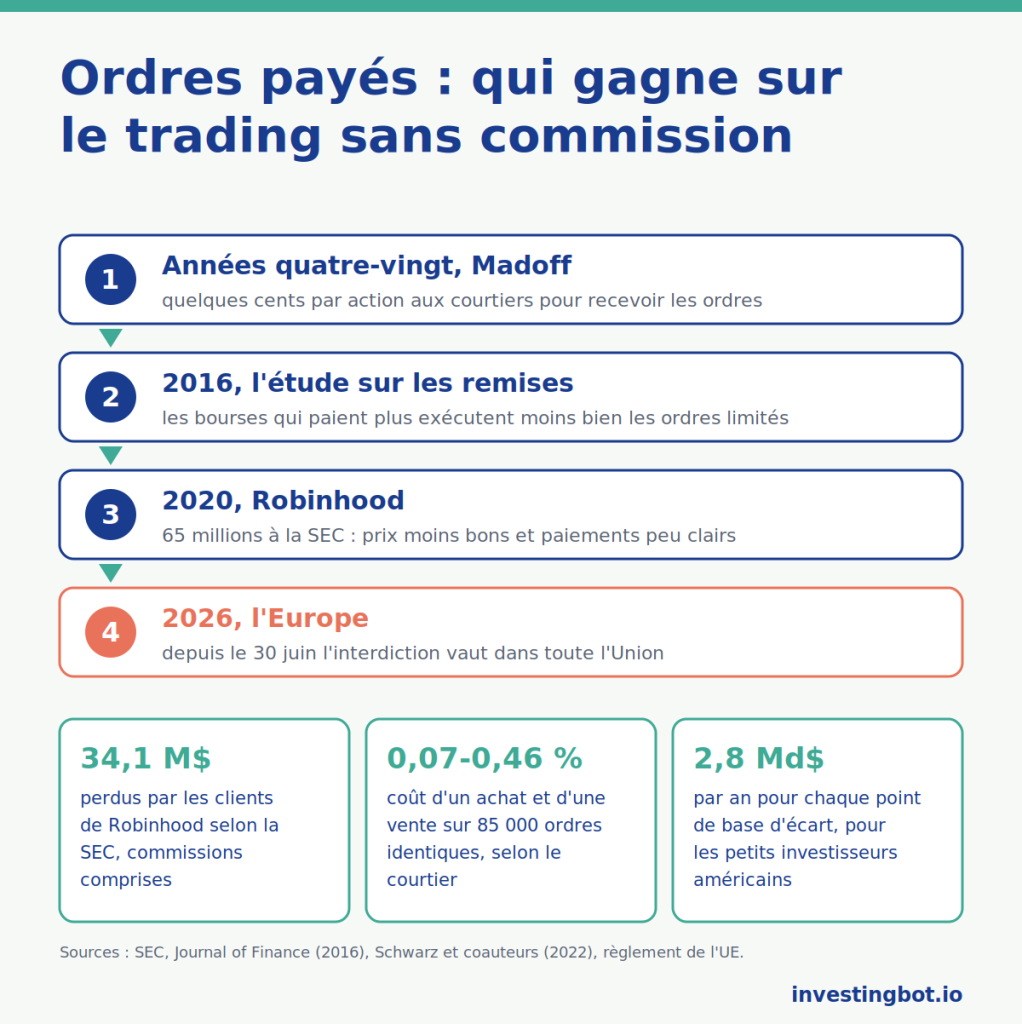
Parmi les premiers à la pratiquer de façon systématique figurait Bernard Madoff, avec son activité de teneur de marché : il payait aux courtiers quelques cents par action pour recevoir leurs ordres. Cette partie de son activité était légale et distincte de la fraude pour laquelle il a été condamné en 2009. Le modèle s’est ensuite répandu, et aujourd’hui quelques grandes sociétés de trading exécutent une part importante des ordres des petits investisseurs américains en dehors des bourses.
L’affaire Robinhood, 2020
Le 17 décembre 2020, la SEC, le régulateur américain des marchés, a clos des poursuites contre Robinhood, l’application qui a popularisé le trading sans commission. La SEC reprochait à la société de ne pas avoir clairement indiqué à ses clients, entre 2015 et 2018, que sa principale source de revenus était les paiements pour leurs ordres, et que ses clients avaient obtenu des prix moins bons que chez d’autres courtiers précisément à cause des paiements très élevés qu’elle exigeait.
Selon la SEC, même en tenant compte de l’économie de commissions, les clients avaient perdu environ 34,1 millions de dollars. Robinhood a payé 65 millions de dollars, sans reconnaître ni contester les accusations, et a accepté un consultant indépendant sur ses procédures. Ici, on est passé du légal à l’illicite : non pas à cause du paiement lui-même, mais de la façon dont il avait été déclaré et dont les ordres avaient été exécutés.
Le conflit caché : les remises des bourses
Le conflit ne concerne pas seulement les ordres vendus aux grossistes. Beaucoup de bourses américaines versent une remise à celui qui apporte des ordres en attente d’exécution, les ordres à cours limité, et font payer celui qui les exécute. Un courtier peut donc choisir la bourse qui verse la remise la plus élevée, même si l’ordre du client a moins de chances d’y être exécuté.
C’est la zone grise : aucune règle ne l’interdit explicitement, mais le devoir de meilleure exécution dit que c’est l’intérêt du client qui compte, pas celui du courtier. L’étude citée plus bas a mesuré ce que ce choix coûte aux clients.
Ce que dit la recherche
Robert Battalio et Shane Corwin (University of Notre Dame) et Robert Jennings (Indiana University), dans « Can Brokers Have It All? On the Relation between Make-Take Fees and Limit Order Execution Quality » (Journal of Finance, 2016), ont montré que certains grands courtiers américains envoyaient les ordres à cours limité vers les bourses versant les remises les plus élevées, et que la qualité d’exécution y était moins bonne. Le titre dit la conclusion : le courtier ne peut pas tout avoir, encaisser la remise la plus élevée et obtenir la meilleure exécution pour le client.
Une étude de 2022 de Christopher Schwarz et Philippe Jorion (University of California, Irvine), Brad Barber (University of California, Davis), Xing Huang (Washington University in St. Louis) et Terrance Odean (University of California, Berkeley), « The “Actual Retail Price” of Equity Trades », a mené une expérience directe : environ 85 000 ordres identiques, envoyés au même moment via des comptes chez différents courtiers sans commission. Le coût moyen d’un achat et d’une vente, hors commissions, allait d’environ 0,07 % à environ 0,46 % selon le compte. Les auteurs estiment que chaque point de base d’écart coûte aux petits investisseurs américains environ 2,8 milliards de dollars par an. Et un résultat inattendu : les écarts ne dépendaient pas du montant des paiements pour les ordres, mais de la façon dont les grossistes traitaient les clients de chaque courtier.
L’Europe et les États-Unis : deux voies opposées
L’Union européenne a choisi l’interdiction. Les nouvelles règles sur les marchés financiers, en vigueur depuis le 28 mars 2024, interdisent aux courtiers de recevoir des paiements pour acheminer les ordres des clients de détail. Les États où la pratique existait déjà ont pu accorder une période de transition, pour les seuls clients nationaux, qui a pris fin le 30 juin 2026 : depuis, l’interdiction s’applique dans toute l’Union.
Les États-Unis ont pris une autre voie. Entre 2022 et 2023, la SEC avait proposé d’obliger les courtiers à soumettre de nombreux ordres de petits investisseurs à une enchère avant de les exécuter en interne, mais le 12 juin 2025 elle a retiré la proposition avec treize autres. Restent les obligations de déclaration et le devoir de meilleure exécution.
Ce que cela change pour le petit investisseur
Le paiement pour le flux d’ordres n’est pas une escroquerie, et le prix obtenu est souvent bon. Mais « gratuit » ne veut pas dire « sans coût ». Pour l’investisseur, cela signifie trois choses :
- le vrai coût d’un ordre est le prix d’exécution, pas seulement la commission : quelques cents par action, sur de nombreux ordres, pèsent plus qu’une commission fixe ;
- avec les ordres au marché, le conflit compte davantage : un ordre à cours limité vous protège du pire prix, même s’il peut ne pas être exécuté ;
- les courtiers publient où ils envoient les ordres et combien ils encaissent : aux États-Unis ce sont des rapports périodiques obligatoires, en Europe un courtier ne peut plus recevoir ces paiements.
Comment un actionnaire peut voter sans rien risquer, c’est l’objet de l’article sur le vote vide ; comment la dette d’une entreprise en crise finit entre les mains de qui veut s’en emparer, celui sur les fonds vautours. Sur InvestingBot, les cours sont différés de 15-30 minutes et l’heure de chaque cotation est toujours indiquée : ils suffisent pour décider, mais pour exécuter on regarde le prix de son propre courtier.
En résumé
- Avec le paiement pour le flux d’ordres, un grossiste paie le courtier pour recevoir et exécuter les ordres des clients.
- Aux États-Unis, c’est légal s’il est déclaré et si le courtier recherche le meilleur prix ; dans l’Union européenne, c’est interdit, totalement depuis le 30 juin 2026.
- En 2020, Robinhood a payé 65 millions de dollars à la SEC : selon les accusations, ses clients avaient perdu 34,1 millions à cause de prix moins bons.
- Battalio, Corwin et Jennings ont montré que courir après les remises des bourses dégrade l’exécution des ordres à cours limité.
- Sur 85 000 ordres identiques, le coût allait de 0,07 % à 0,46 % selon le courtier, sans lien avec les paiements.
- Pour l’investisseur, le vrai coût est le prix d’exécution, et un ordre à cours limité protège du pire prix.
Qu’est-ce que le paiement pour le flux d’ordres ?
C’est le paiement qu’un grossiste verse à un courtier pour recevoir les ordres de ses clients et les exécuter pour son propre compte. Le grossiste gagne sur l’écart entre prix d’achat et de vente, le courtier sur le paiement.
Est-ce légal ?
Aux États-Unis oui, si le courtier le déclare et respecte le devoir de rechercher le meilleur prix pour le client. Dans l’Union européenne, c’est interdit depuis le 28 mars 2024, et les dernières exemptions nationales ont expiré le 30 juin 2026.
Pourquoi les applications sans commission peuvent-elles être gratuites ?
Parce qu’elles gagnent autrement : paiements pour les ordres, intérêts sur les liquidités des clients, prêt de titres, services payants. Le client ne paie pas de commission, mais le prix auquel il achète ou vend peut être un peu moins favorable.
Qu’a fait Robinhood ?
Selon la SEC, elle n’avait pas clairement indiqué à ses clients qu’elle était payée pour leurs ordres, et ses clients avaient obtenu des prix moins bons que chez d’autres courtiers. En décembre 2020, elle a payé 65 millions de dollars sans reconnaître ni contester les accusations.
Comment me protéger ?
En utilisant des ordres à cours limité plutôt que des ordres au marché, en comparant le prix d’exécution à celui coté au même moment, et en lisant les rapports dans lesquels le courtier indique où il envoie les ordres et combien il encaisse.
Le problème a-t-il disparu en Europe ?
Les paiements pour acheminer les ordres des clients de détail sont interdits, mais la qualité d’exécution reste à vérifier : le courtier doit toujours rechercher le meilleur prix, et le coût total dépend aussi des commissions et du change.