



«Compra il mercato» è il consiglio più ripetuto a chi comincia a investire: invece di scegliere le singole azioni, si compra un fondo indicizzato e si prende tutto. Ma tutto che cosa? Per molti «il mercato» è l’S&P 500, le circa 500 maggiori società americane. Per altri è l’intero mercato americano, piccole società comprese. Per altri ancora è il mondo, con o senza gli Stati Uniti. Sembrano sfumature: sono scelte diverse, con dentro società diverse e un prezzo diverso.
Con questo articolo chiudiamo un percorso. Abbiamo raccontato perché per un piccolo investitore scegliere pochi titoli è statisticamente in salita e perché un ETF tematico è più una scommessa che una diversificazione. Resta la domanda di fondo: anche «il mercato» è una scelta, e ha un prezzo. Mettiamo in fila cosa contengono le definizioni più usate, quanto costano secondo i dati ufficiali di MSCI di fine settembre 2026, cosa dicono gli studi sul perché le società più grandi costano di più, e una misura fatta sui nostri dati: il rapporto fra prezzo e utili di circa 3.200 società americane, divise per grandezza, con e senza quelle in perdita.
Il mercato non è uno solo
Quando si dice «il mercato» si intende quasi sempre un indice, e un indice è una lista di società scelte con regole precise. Le liste più usate sono cinque, e ognuna contiene cose diverse.
- Le grandi società americane. È il territorio dell’S&P 500, le cui società sono scelte da un comitato con alcuni requisiti, fra cui aver chiuso in utile l’ultimo anno. L’indice MSCI USA, che segue la stessa fascia di grandi e medie società, a fine settembre ne conteneva 513 e copriva circa l’85% del valore di borsa americano.
- Tutto il mercato americano. Alle grandi e medie si aggiungono le piccole: l’indice MSCI USA Small Cap ne conta 1.669, che insieme valgono circa il 14% del mercato. Sono tante, ma pesano poco.
- Il mondo. L’indice MSCI ACWI riunisce 2.414 grandi e medie società di paesi sviluppati ed emergenti; con le piccole, nella versione MSCI ACWI IMI, si arriva a 8.036.
- Il mondo senza gli Stati Uniti. L’indice MSCI ACWI ex USA ha 1.901 società: Europa, Giappone, Regno Unito, Canada, Cina, India, Taiwan e gli altri.
- Le piccole società. Un mondo a parte, con indici propri: in tutto il pianeta MSCI ne conta 5.622.
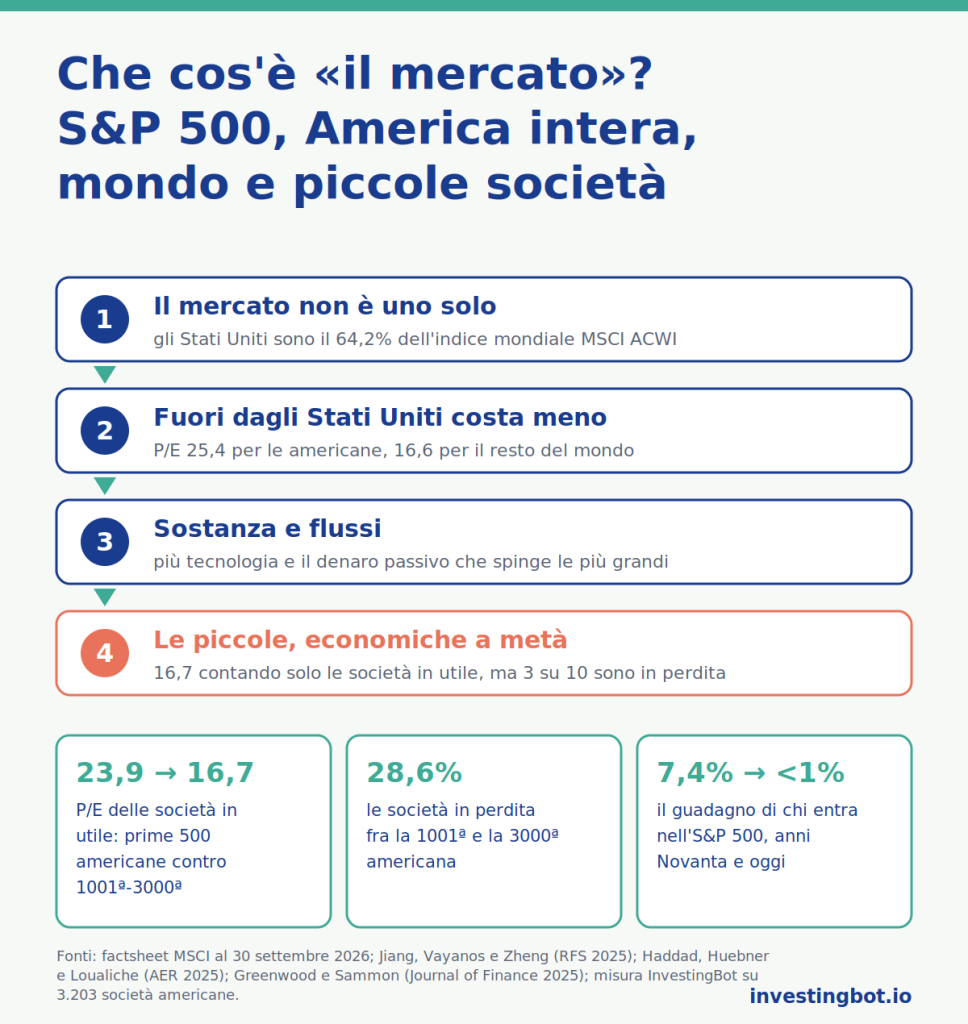
C’è un dato che sorprende chi pensa di essersi diversificato comprando «il mondo». A fine settembre 2026 gli Stati Uniti pesavano il 64,2% dell’indice mondiale delle grandi e medie società e il 63,0% di quello che comprende anche le piccole. Chi compra il mondo compra, per quasi due terzi, l’America.
Allargando lo sguardo, il prezzo cambia
Per confrontare quanto costano questi pezzi di mercato si usa il rapporto fra prezzo e utili, il P/E: dice quante volte gli utili di un anno si pagano per comprare le società. Lo si può calcolare sugli utili degli ultimi 12 mesi, che sono fatti, o su quelli attesi per i prossimi 12, che sono stime degli analisti. Secondo i dati ufficiali MSCI al 30 settembre 2026:
- grandi e medie americane (MSCI USA): 25,4 volte gli utili degli ultimi 12 mesi, 19,4 quelli attesi;
- mondo intero (MSCI ACWI): 21,4 e 16,3;
- mondo senza Stati Uniti (MSCI ACWI ex USA): 16,6 e 12,7;
- piccole americane (MSCI USA Small Cap): 29,5 e 17,3;
- piccole di tutto il mondo (MSCI ACWI Small Cap): 23,4 e 15,5.
Fuori dagli Stati Uniti, per ogni dollaro di utile si paga circa un terzo in meno: 16,6 contro 25,4. Il mondo intero sta in mezzo, più vicino all’America perché l’America ne è la parte più grande. Le piccole società fanno un’eccezione curiosa: sugli utili passati sembrano più care delle grandi, su quelli attesi più economiche. Non è un errore: dipende da come si contano le società in perdita, e ci torniamo più avanti.
Perché l’America costa di più: la sostanza
Una parte della differenza ha ragioni concrete, e la prima è la composizione. Nell’indice MSCI USA la tecnologia pesava il 39,5%, nell’indice del mondo senza Stati Uniti il 21,9%. Fuori dall’America pesa di più la finanza: il 25,1%, contro l’11,2% negli Stati Uniti. Le società tecnologiche hanno in media margini più alti e utili che crescono più in fretta, e il mercato le paga di più; banche, industria ed energia costano meno anche quando non sono affatto un affare.
Confrontare il P/E di due mercati, quindi, non vuol dire confrontare lo stesso paniere a due prezzi diversi: vuol dire confrontare due panieri diversi. Un indice europeo non diventa americano solo perché costa meno, e un indice americano non è caro solo perché costa di più.
…e i flussi: i soldi passivi spingono di più le più grandi
La sostanza non spiega tutto. Nel nostro articolo sui piccoli investitori abbiamo raccontato la scoperta di Xavier Gabaix (Harvard) e Ralph Koijen (Chicago Booth): il mercato azionario è «rigido», e ogni dollaro in più spostato sulle azioni ne fa salire il valore complessivo di circa cinque, perché chi le possiede vende poco e il nuovo prezzo vale per tutte le azioni. Due studi pubblicati nel 2025 hanno guardato a cosa succede quando quei dollari arrivano attraverso i fondi indicizzati.
Il primo è «Passive Investing and the Rise of Mega-Firms» di Hao Jiang (Michigan State University), Dimitri Vayanos (London School of Economics) e Lu Zheng (University of California, Irvine), pubblicato sulla Review of Financial Studies. Un fondo passivo compra ogni società in proporzione a quanto pesa in borsa, quindi sembra neutrale. Gli autori mostrano che non lo è nei prezzi: i flussi verso i fondi passivi fanno salire di più le azioni delle società più grandi, soprattutto di quelle già sopravvalutate. Il motivo è che rendono più ampie le oscillazioni proprie di quei titoli, e questo scoraggia gli investitori attivi che dovrebbero correggere i prezzi. Nei dati, dopo gli afflussi verso l’S&P 500 sono state proprio le maggiori società dell’indice ad avere i rendimenti più alti. E il mercato nel suo insieme può salire anche quando i soldi non sono nuovi, ma passano soltanto dai fondi attivi a quelli passivi.
Il secondo è «How Competitive Is the Stock Market?» di Valentin Haddad (University of California, Los Angeles), Paul Huebner (Stockholm School of Economics) e Erik Loualiche (University of Minnesota), pubblicato sull’American Economic Review. Un fondo indicizzato non reagisce ai prezzi: compra e vende solo in base a quanto denaro riceve. Secondo le stime degli autori, la crescita della gestione passiva negli ultimi vent’anni ha reso la domanda dei singoli titoli più rigida dell’11%. Gli altri investitori reagiscono e diventano più aggressivi, ma compensano soltanto circa due terzi dell’effetto. Il risultato è un mercato in cui lo stesso flusso di denaro muove i prezzi più di prima.
Messi insieme, questi studi dicono che chi compra solo le grandi società americane compra la parte del mercato che riceve per prima, e nella misura maggiore, il denaro dei fondi passivi. Non è una previsione: è una descrizione di come si sono formati i prezzi di oggi, che non dice né che il fenomeno sparirà presto né che continuerà.
L’etichetta non basta più: l’effetto indice è quasi sparito
C’è un risultato che sembra andare nella direzione opposta. Robin Greenwood e Marco Sammon, entrambi della Harvard Business School, in «The Disappearing Index Effect», pubblicato nel 2025 sul Journal of Finance, hanno misurato quanto guadagnava in più un’azione nei giorni in cui veniva aggiunta all’S&P 500. Negli anni Novanta il guadagno anomalo era in media del 7,4%; nell’ultimo decennio è sceso sotto l’1%, nonostante la quota di patrimonio legata all’indice sia cresciuta moltissimo. Lo stesso è successo alle società che ne escono.
Le due cose stanno insieme. L’ingresso in un indice è un evento annunciato, atteso e ormai anticipato dagli operatori, e il solo fatto di entrare non regala quasi più nulla. Ciò che pesa sui prezzi è il flusso continuo che arriva ogni mese ai fondi indicizzati e si distribuisce in proporzione alla grandezza delle società. Non conta l’etichetta, conta quanto denaro arriva e dove va.
La nostra misura: circa 3.200 società americane
Abbiamo ripetuto il confronto sui dati della piattaforma al 1° novembre 2026: 3.203 società quotate negli Stati Uniti, con le diverse classi di azioni di una stessa società sommate insieme, ordinate per valore di borsa. Per ogni gruppo il P/E è calcolato come fanno gli indici: valore di borsa complessivo diviso per gli utili complessivi degli ultimi 12 mesi. Lo abbiamo calcolato in due modi: contando solo le società in utile, e contando anche le perdite.
Le sole società in utile
- le prime 10, che da sole valgono il 36% di tutto il mercato americano: 24,3;
- le prime 500: 23,9;
- dalla 501ª alla 1000ª: 19,3;
- dalla 1001ª alla 3000ª: 16,7.
Allargandosi verso le società più piccole, il prezzo degli utili scende: quelle piccole e in utile si pagano circa un terzo in meno delle grandi. Lo stesso succede dando a ogni società lo stesso peso: 21,6 per le prime 500, 14,9 per quelle dalla 1001ª alla 3000ª. Le dieci maggiori, invece, nel loro insieme non costano molto più delle altre grandi: il loro peso viene soprattutto dalla dimensione dei loro utili.
Contando anche le perdite
Il quadro cambia quando si guardano le società che hanno chiuso gli ultimi 12 mesi in perdita. Fra le prime 500 sono il 5,2%, fra la 501ª e la 1000ª il 15,0%, fra la 1001ª e la 3000ª il 28,6%, quasi tre su dieci. Per una parte delle società, il 16,7% nell’ultimo gruppo, l’utile a 12 mesi non era calcolabile e le abbiamo lasciate fuori da entrambi i conti.
Sommando perdite e utili, come fa MSCI, il P/E delle prime 500 sale da 23,9 a 25,3, quasi esattamente il 25,4 dell’indice MSCI USA. Quello delle società dalla 501ª alla 1000ª passa da 19,3 a 29,3, vicinissimo al 29,5 dell’indice MSCI delle piccole americane. Per le società dalla 1001ª alla 3000ª il conto perde senso: le perdite di chi è in rosso, circa 131 miliardi di dollari, quasi pareggiano gli utili di tutte le altre, circa 135 miliardi. Dentro ci sono svalutazioni contabili di gruppi in difficoltà e società giovani che utili non ne hanno ancora.
Le trappole del P/E basso
Davanti a questi numeri la tentazione è semplice: comprare ciò che costa meno. Ci sono almeno quattro ragioni per andarci piano.
- Un P/E basso non vuol dire affare. Spesso riflette una crescita attesa più bassa, settori più ciclici o un rischio più alto. Un mercato può restare meno caro di un altro per decenni senza che la differenza si chiuda.
- Le piccole sembrano economiche solo a metà. Contando le sole società in utile costano 16,7 volte gli utili; contando anche quelle in perdita il gruppo, nel suo insieme, quasi non guadagna. Sulle stime degli analisti le piccole americane tornano economiche, 17,3, ma una stima è una previsione: se gli utili attesi non arrivano, quel 17,3 torna a essere 29,5.
- Conta come è calcolato il numero. Utili passati o attesi, perdite incluse o escluse, media pesata o semplice: lo stesso gruppo di società può costare 16,7 o non avere un P/E sensato. Prima di confrontare due numeri bisogna sapere se sono stati calcolati nello stesso modo.
- La valutazione dice poco sul prossimo anno. Un mercato caro può diventarlo ancora di più, uno economico può restare economico a lungo. Il prezzo degli utili dice qualcosa sulle aspettative incorporate oggi, non su quando cambieranno.
Cosa cambia per chi investe
- Il mercato intero è già diversificato: americano o mondiale, contiene migliaia di società, comprese quelle che oggi nessuno guarda.
- Comprare solo le grandi americane è una scelta precisa: significa concentrarsi sulla parte del mercato più cara e più spinta dai flussi dei fondi passivi, dove le prime dieci società valgono più di un terzo del totale.
- Il mondo intero è ancora per due terzi America: chi vuole un peso diverso deve sceglierlo consapevolmente, non darlo per scontato.
- Allargarsi cambia il rischio, non solo il prezzo: le piccole società oscillano di più e sono più spesso in perdita, e fuori dagli Stati Uniti entrano in gioco le valute.
- Un P/E si legge insieme al suo metodo: chiedersi sempre se conta le perdite e se guarda al passato o alle stime.
Questo articolo ha uno scopo informativo e non costituisce consulenza finanziaria: le regole fiscali e la tutela degli investitori cambiano da un paese all’altro, e ogni decisione va valutata sulla propria situazione.
In sintesi
- «Il mercato» non è uno solo: grandi americane, intero mercato americano, mondo, mondo senza Stati Uniti e piccole società sono panieri diversi.
- A fine settembre 2026 gli Stati Uniti pesavano il 64,2% dell’indice mondiale MSCI ACWI e il 63,0% di quello con le piccole società.
- Secondo MSCI, le grandi e medie americane costavano 25,4 volte gli utili degli ultimi 12 mesi, il mondo intero 21,4, il mondo senza Stati Uniti 16,6.
- Parte della differenza viene dalla composizione: la tecnologia pesa il 39,5% in America e il 21,9% nel resto del mondo.
- Parte viene dai flussi: i fondi passivi spingono di più le società più grandi (Jiang, Vayanos e Zheng, 2025) e hanno reso la domanda dei singoli titoli più rigida dell’11% (Haddad, Huebner e Loualiche, 2025).
- Il guadagno di un’azione appena entrata nell’S&P 500 è sceso dal 7,4% degli anni Novanta a meno dell’1% (Greenwood e Sammon, 2025).
- Nella nostra misura, contando le sole società in utile, il P/E scende da 23,9 per le prime 500 americane a 16,7 per quelle dalla 1001ª alla 3000ª, ma fra queste ultime quasi tre su dieci sono in perdita e le perdite quasi pareggiano gli utili.
Che cosa si intende per «il mercato»?
Di solito un indice, cioè una lista di società scelte con regole precise. Può essere l’S&P 500, l’intero mercato americano, il mondo o il mondo senza Stati Uniti, con o senza le piccole società. Sono panieri diversi, con prezzi e rischi diversi.
L’S&P 500 è tutto il mercato americano?
No, ne è la parte delle grandi società. Secondo MSCI le grandi e medie società americane coprono circa l’85% del valore di borsa, e le 1.669 piccole il 14% circa. Sono tante, ma pesano poco: per questo un indice delle grandi e uno dell’intero mercato si muovono in modo simile.
Quanto pesano gli Stati Uniti nel mercato mondiale?
Circa due terzi. A fine settembre 2026 pesavano il 64,2% dell’indice mondiale MSCI ACWI e il 63,0% della sua versione con le piccole società. Chi compra un fondo sul mondo intero investe quindi per quasi due terzi in America.
Perché le azioni americane costano più di quelle del resto del mondo?
In parte per la composizione: in America la tecnologia pesa il 39,5% dell’indice, nel resto del mondo il 21,9%, e le società tecnologiche hanno in media margini e crescita più alti. In parte per i flussi: il denaro dei fondi indicizzati arriva soprattutto sulle società più grandi, che sono in larga parte americane.
I fondi passivi gonfiano i prezzi delle società più grandi?
Secondo Jiang, Vayanos e Zheng (Review of Financial Studies, 2025), i flussi verso i fondi passivi fanno salire di più proprio le azioni delle società più grandi, soprattutto quelle già sopravvalutate. Haddad, Huebner e Loualiche (American Economic Review, 2025) stimano che la crescita della gestione passiva abbia reso la domanda dei singoli titoli più rigida dell’11%, così lo stesso flusso di denaro muove di più i prezzi.
Le piccole società sono più economiche?
Solo a metà. Nella nostra misura, contando le sole società in utile, quelle dalla 1001ª alla 3000ª costano 16,7 volte gli utili contro 23,9 delle prime 500. Ma quasi tre su dieci sono in perdita, e sommando perdite e utili il gruppo quasi non guadagna. Sugli utili attesi tornano economiche, ma solo se le stime si realizzano.
Meglio comprare il mondo intero o solo l’S&P 500?
Dipende da cosa si vuole possedere. Solo l’S&P 500 significa concentrarsi sulle grandi società americane, la parte più cara e più spinta dai flussi; il mondo intero aggiunge altri paesi, valute e settori, ma resta per due terzi America. Allargarsi cambia il rischio oltre che il prezzo: è una scelta da fare sapendo cosa c’è dentro.