



„Kup rynek” to rada, którą najczęściej słyszą początkujący inwestorzy: zamiast wybierać pojedyncze akcje, kupuje się fundusz indeksowy i ma się wszystko. Ale wszystko, czyli co? Dla wielu „rynek” to S&P 500, około 500 największych spółek amerykańskich. Dla innych to cały rynek amerykański, razem z małymi spółkami. Dla jeszcze innych to świat, ze Stanami Zjednoczonymi albo bez nich. Brzmi to jak niuanse. To różne wybory, z różnymi spółkami w środku i za inną cenę.
Tym artykułem zamykamy pewien cykl. Wyjaśniliśmy, dlaczego dla drobnego inwestora wybieranie kilku spółek to statystycznie droga pod górę, i dlaczego tematyczny ETF to bardziej zakład niż dywersyfikacja. Zostaje pytanie zasadnicze: także „rynek” jest wyborem i ma swoją cenę. Zestawiamy, co zawierają najczęściej używane definicje, ile kosztują według oficjalnych danych MSCI z końca września 2026 roku, co mówią badania o tym, dlaczego największe spółki są droższe, oraz pomiar na naszych własnych danych: wskaźnik ceny do zysku około 3200 spółek amerykańskich, podzielonych według wielkości, z tymi, które mają straty, i bez nich.
Nie ma jednego rynku
Kiedy mówi się „rynek”, prawie zawsze chodzi o indeks, a indeks to lista spółek wybranych według ściśle określonych zasad. Najczęściej używa się pięciu list i każda zawiera coś innego.
- Duże spółki amerykańskie. To terytorium S&P 500, którego skład wybiera komitet według kilku wymogów, w tym zysku w ostatnim roku. Indeks MSCI USA, obejmujący ten sam przedział dużych i średnich spółek, liczył pod koniec września 513 spółek i obejmował około 85% wartości amerykańskiej giełdy.
- Cały rynek amerykański. Do dużych i średnich dochodzą małe: indeks MSCI USA Small Cap liczy ich 1669, a razem są warte około 14% rynku. Jest ich dużo, ale ważą niewiele.
- Świat. Indeks MSCI ACWI skupia 2414 dużych i średnich spółek z krajów rozwiniętych i wschodzących; z małymi, w wersji MSCI ACWI IMI, jest ich 8036.
- Świat bez Stanów Zjednoczonych. Indeks MSCI ACWI ex USA obejmuje 1901 spółek: Europę, Japonię, Wielką Brytanię, Kanadę, Chiny, Indie, Tajwan i pozostałe kraje.
- Małe spółki. Osobny świat, z własnymi indeksami: na całej planecie MSCI liczy ich 5622.
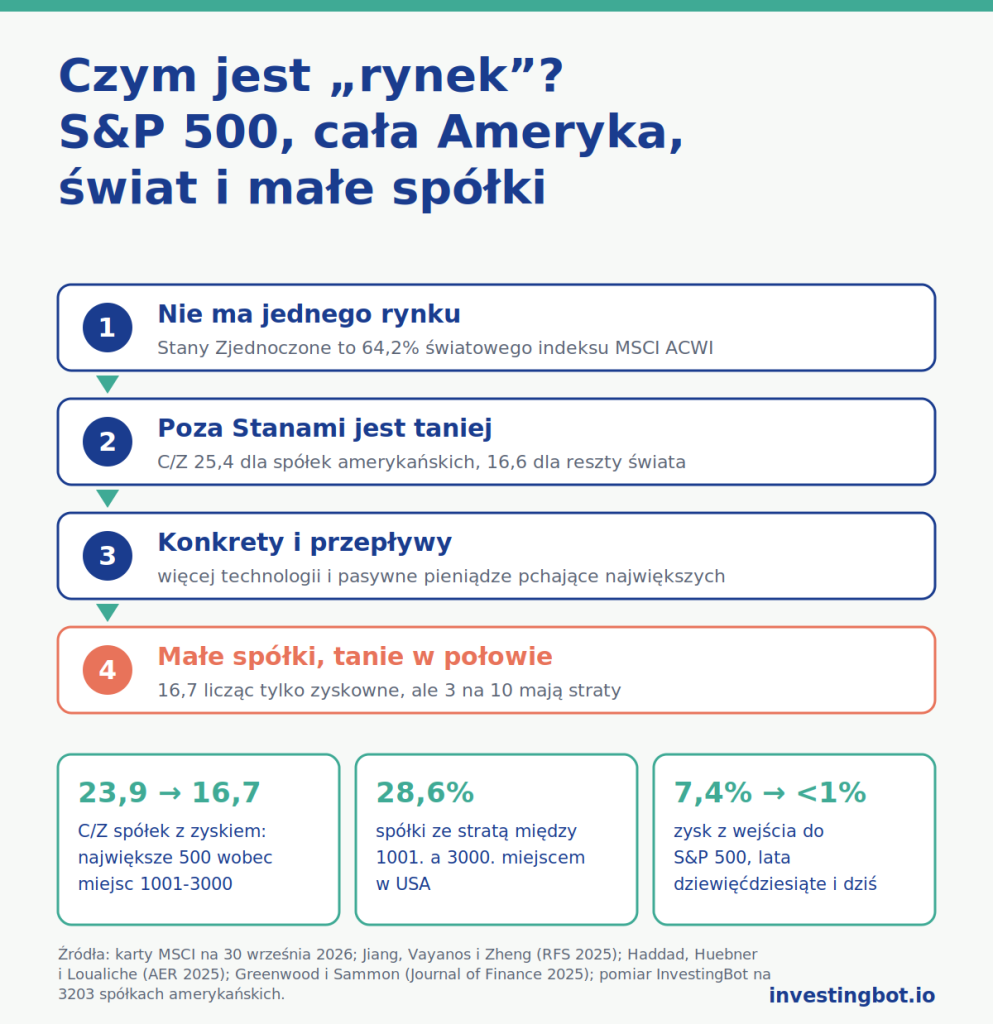
Jedna liczba zaskakuje każdego, kto sądzi, że zdywersyfikował się, kupując „świat”. Pod koniec września 2026 roku Stany Zjednoczone stanowiły 64,2% światowego indeksu dużych i średnich spółek i 63,0% tego, który obejmuje także małe. Kto kupuje świat, kupuje w prawie dwóch trzecich Amerykę.
Szersze spojrzenie, inna cena
Aby porównać, ile kosztują te części rynku, używa się wskaźnika ceny do zysku, C/Z (po angielsku P/E): mówi on, ile rocznych zysków płaci się za kupno spółek. Można go liczyć na zyskach z ostatnich 12 miesięcy, które są faktami, albo na zyskach oczekiwanych w kolejnych 12, które są szacunkami analityków. Według oficjalnych danych MSCI na 30 września 2026 roku:
- duże i średnie spółki amerykańskie (MSCI USA): 25,4 razy zyski z ostatnich 12 miesięcy, 19,4 razy zyski oczekiwane;
- cały świat (MSCI ACWI): 21,4 i 16,3;
- świat bez Stanów Zjednoczonych (MSCI ACWI ex USA): 16,6 i 12,7;
- małe spółki amerykańskie (MSCI USA Small Cap): 29,5 i 17,3;
- małe spółki z całego świata (MSCI ACWI Small Cap): 23,4 i 15,5.
Poza Stanami Zjednoczonymi za każdego dolara zysku płaci się mniej więcej o jedną trzecią mniej: 16,6 wobec 25,4. Cały świat jest pośrodku, bliżej Ameryki, bo Ameryka jest jego największą częścią. Małe spółki to ciekawy wyjątek: liczone na zyskach z przeszłości wyglądają na droższe od dużych, liczone na zyskach oczekiwanych na tańsze. To nie błąd: zależy to od tego, jak liczy się spółki ze stratą, i wracamy do tego niżej.
Dlaczego Ameryka kosztuje więcej: konkrety
Część różnicy ma konkretne przyczyny, a pierwszą jest skład. W indeksie MSCI USA technologia ważyła 39,5%, w indeksie świata bez Stanów Zjednoczonych 21,9%. Poza Ameryką więcej waży sektor finansowy: 25,1%, wobec 11,2% w Stanach Zjednoczonych. Spółki technologiczne mają średnio wyższe marże i szybciej rosnące zyski, a rynek płaci za nie więcej; banki, przemysł i energetyka kosztują mniej, nawet gdy wcale nie są okazją.
Porównanie C/Z dwóch rynków nie oznacza więc porównania tego samego koszyka w dwóch cenach, tylko porównanie dwóch różnych koszyków. Indeks europejski nie staje się amerykański tylko dlatego, że kosztuje mniej, a indeks amerykański nie jest drogi tylko dlatego, że kosztuje więcej.
…i przepływy: pasywne pieniądze mocniej pchają największych
Konkrety nie wyjaśniają wszystkiego. W artykule o drobnych inwestorach opisaliśmy odkrycie Xaviera Gabaix (Harvard) i Ralpha Koijena (Chicago Booth): rynek akcji jest „sztywny”, a każdy dodatkowy dolar przesunięty do akcji podnosi jego łączną wartość o mniej więcej pięć, bo właściciele sprzedają niewiele, a nowa cena dotyczy wszystkich akcji. Dwa badania opublikowane w 2025 roku sprawdziły, co się dzieje, gdy te dolary napływają przez fundusze indeksowe.
Pierwsze to „Passive Investing and the Rise of Mega-Firms” autorstwa Hao Jianga (Michigan State University), Dimitriego Vayanosa (London School of Economics) i Lu Zheng (University of California, Irvine), opublikowane w Review of Financial Studies. Fundusz pasywny kupuje każdą spółkę proporcjonalnie do jej wagi na giełdzie, więc wydaje się neutralny. Autorzy pokazują, że dla cen neutralny nie jest: napływy do funduszy pasywnych mocniej podnoszą akcje największych spółek, zwłaszcza tych już przewartościowanych. Powodem jest to, że zwiększają one własne wahania tych akcji, a to zniechęca aktywnych inwestorów, którzy powinni korygować ceny. W danych po napływach do S&P 500 to właśnie największe spółki indeksu osiągały najwyższe stopy zwrotu. A rynek jako całość może rosnąć nawet wtedy, gdy pieniądze nie są nowe, tylko przechodzą z funduszy aktywnych do pasywnych.
Drugie to „How Competitive Is the Stock Market?” autorstwa Valentina Haddada (University of California, Los Angeles), Paula Huebnera (Stockholm School of Economics) i Erika Loualiche (University of Minnesota), opublikowane w American Economic Review. Fundusz indeksowy nie reaguje na ceny: kupuje i sprzedaje tylko w zależności od tego, ile pieniędzy otrzymuje. Według szacunków autorów wzrost zarządzania pasywnego w ostatnich dwudziestu latach sprawił, że popyt na poszczególne akcje stał się o 11% sztywniejszy. Pozostali inwestorzy reagują i stają się bardziej agresywni, ale równoważą tylko około dwóch trzecich tego efektu. W efekcie ten sam strumień pieniędzy porusza cenami bardziej niż dawniej.
Razem te badania mówią, że kto kupuje tylko duże spółki amerykańskie, kupuje tę część rynku, która jako pierwsza i w największym stopniu otrzymuje pieniądze funduszy pasywnych. To nie prognoza: to opis tego, jak ukształtowały się dzisiejsze ceny, który nie mówi ani tego, że zjawisko wkrótce zniknie, ani tego, że będzie trwać.
Etykieta już nie wystarcza: efekt indeksu prawie zniknął
Jeden wynik zdaje się wskazywać przeciwny kierunek. Robin Greenwood i Marco Sammon, obaj z Harvard Business School, w pracy „The Disappearing Index Effect”, opublikowanej w 2025 roku w Journal of Finance, zmierzyli, ile dodatkowo zarabiała akcja w dniach, w których dołączano ją do S&P 500. W latach dziewięćdziesiątych ten nadzwyczajny zysk wynosił średnio 7,4%; w ostatniej dekadzie spadł poniżej 1%, choć udział aktywów powiązanych z indeksem ogromnie wzrósł. To samo stało się ze spółkami, które z niego wypadają.
Te dwie rzeczy do siebie pasują. Wejście do indeksu to wydarzenie zapowiedziane, oczekiwane i dziś z wyprzedzeniem uwzględniane przez rynek, a samo wejście nie daje już prawie nic. Na ceny działa stały strumień, który co miesiąc trafia do funduszy indeksowych i rozkłada się proporcjonalnie do wielkości spółek. Nie liczy się etykieta, liczy się to, ile pieniędzy napływa i dokąd trafia.
Nasz pomiar: około 3200 spółek amerykańskich
Powtórzyliśmy porównanie na danych platformy z 1 listopada 2026 roku: 3203 spółki notowane w Stanach Zjednoczonych, z różnymi seriami akcji tej samej spółki zsumowanymi, uporządkowane według wartości giełdowej. Dla każdej grupy C/Z liczymy tak, jak robią to indeksy: łączna wartość giełdowa podzielona przez łączne zyski z ostatnich 12 miesięcy. Policzyliśmy go na dwa sposoby: tylko dla spółek z zyskiem i z uwzględnieniem strat.
Tylko spółki z zyskiem
- największe 10, warte same 36% całego rynku amerykańskiego: 24,3;
- największe 500: 23,9;
- od 501. do 1000.: 19,3;
- od 1001. do 3000.: 16,7.
Im dalej w stronę mniejszych spółek, tym niższa cena zysków: małe spółki z zyskiem kosztują mniej więcej o jedną trzecią mniej niż duże. Tak samo jest, gdy każda spółka ma tę samą wagę: 21,6 dla największych 500, 14,9 dla spółek od 1001. do 3000. Dziesięć największych natomiast jako grupa nie jest dużo droższe od pozostałych dużych: ich waga bierze się głównie z wielkości ich zysków.
Z uwzględnieniem strat
Obraz się zmienia, gdy spojrzeć na spółki, które zamknęły ostatnie 12 miesięcy stratą. Wśród największych 500 jest ich 5,2%, między 501. a 1000. 15,0%, między 1001. a 3000. 28,6%, prawie trzy na dziesięć. Dla części spółek, 16,7% w ostatniej grupie, zysku z 12 miesięcy nie dało się policzyć i pominęliśmy je w obu rachunkach.
Sumując straty i zyski, tak jak robi to MSCI, C/Z największych 500 rośnie z 23,9 do 25,3, prawie dokładnie do 25,4 indeksu MSCI USA. W przypadku spółek od 501. do 1000. rośnie z 19,3 do 29,3, bardzo blisko 29,5 indeksu MSCI małych spółek amerykańskich. Dla spółek od 1001. do 3000. rachunek traci sens: straty tych, które są pod kreską, około 131 mld dolarów, prawie równoważą zyski wszystkich pozostałych, około 135 mld. Są w tym odpisy księgowe grup w kłopotach i młode spółki, które jeszcze nie mają zysków.
Pułapki niskiego C/Z
Wobec tych liczb pokusa jest prosta: kupić to, co kosztuje najmniej. Są co najmniej cztery powody, by się nie spieszyć.
- Niskie C/Z to nie okazja. Często odzwierciedla niższy oczekiwany wzrost, bardziej cykliczne sektory albo wyższe ryzyko. Jeden rynek może przez dziesięciolecia pozostawać tańszy od innego, a różnica się nie zamknie.
- Małe spółki są tanie tylko w połowie. Licząc tylko te z zyskiem, kosztują 16,7 razy zyski; licząc także te ze stratą, grupa jako całość prawie nic nie zarabia. Według szacunków analityków małe spółki amerykańskie znów są tanie, 17,3, ale szacunek to prognoza: jeśli oczekiwane zyski nie przyjdą, to 17,3 znowu staje się 29,5.
- Liczy się to, jak obliczono liczbę. Zyski przeszłe czy oczekiwane, straty wliczone czy nie, średnia ważona czy prosta: ta sama grupa spółek może kosztować 16,7 albo nie mieć sensownego C/Z. Zanim porówna się dwie liczby, trzeba wiedzieć, czy policzono je tak samo.
- Wycena niewiele mówi o przyszłym roku. Drogi rynek może stać się jeszcze droższy, tani może długo pozostać tani. Cena zysków mówi coś o oczekiwaniach zawartych w cenach dziś, a nie o tym, kiedy się zmienią.
Co to zmienia dla inwestora
- Cały rynek jest już zdywersyfikowany: amerykański czy światowy, zawiera tysiące spółek, także tych, na które dziś nikt nie patrzy.
- Kupowanie tylko dużych spółek amerykańskich to konkretny wybór: oznacza skupienie się na najdroższej części rynku, najmocniej napędzanej przepływami funduszy pasywnych, w której dziesięć największych spółek jest wartych ponad jedną trzecią całości.
- Cały świat to wciąż w dwóch trzecich Ameryka: kto chce innej wagi, musi ją wybrać świadomie, a nie przyjmować za oczywistość.
- Poszerzenie zmienia ryzyko, nie tylko cenę: małe spółki wahają się mocniej i częściej mają straty, a poza Stanami Zjednoczonymi w grę wchodzą waluty.
- C/Z czyta się razem z jego metodą: zawsze warto zapytać, czy uwzględnia straty i czy patrzy w przeszłość, czy na szacunki.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej: przepisy podatkowe i ochrona inwestorów różnią się w poszczególnych krajach, a każdą decyzję należy ocenić w świetle własnej sytuacji.
W skrócie
- „Rynek” to nie jedna rzecz: duże spółki amerykańskie, cały rynek amerykański, świat, świat bez Stanów Zjednoczonych i małe spółki to różne koszyki.
- Pod koniec września 2026 roku Stany Zjednoczone stanowiły 64,2% światowego indeksu MSCI ACWI i 63,0% indeksu obejmującego małe spółki.
- Według MSCI duże i średnie spółki amerykańskie kosztowały 25,4 razy zyski z ostatnich 12 miesięcy, cały świat 21,4, świat bez Stanów Zjednoczonych 16,6.
- Część różnicy wynika ze składu: technologia waży 39,5% w Ameryce i 21,9% w reszcie świata.
- Część wynika z przepływów: fundusze pasywne mocniej pchają największe spółki (Jiang, Vayanos i Zheng, 2025) i sprawiły, że popyt na poszczególne akcje jest o 11% sztywniejszy (Haddad, Huebner i Loualiche, 2025).
- Zysk akcji świeżo dołączonej do S&P 500 spadł z 7,4% w latach dziewięćdziesiątych do mniej niż 1% (Greenwood i Sammon, 2025).
- W naszym pomiarze, licząc tylko spółki z zyskiem, C/Z spada z 23,9 dla największych 500 spółek amerykańskich do 16,7 dla spółek od 1001. do 3000., ale wśród tych ostatnich prawie trzy na dziesięć mają straty, a straty prawie równoważą zyski.
Co rozumie się przez „rynek”?
Zwykle indeks, czyli listę spółek wybranych według ściśle określonych zasad. Może to być S&P 500, cały rynek amerykański, świat albo świat bez Stanów Zjednoczonych, z małymi spółkami lub bez nich. To różne koszyki, o różnych cenach i ryzykach.
Czy S&P 500 to cały rynek amerykański?
Nie, to jego część złożona z dużych spółek. Według MSCI duże i średnie spółki amerykańskie obejmują około 85% wartości giełdowej, a 1669 małych około 14%. Jest ich dużo, ale ważą niewiele: dlatego indeks dużych spółek i indeks całego rynku zachowują się podobnie.
Ile ważą Stany Zjednoczone na rynku światowym?
Około dwóch trzecich. Pod koniec września 2026 roku stanowiły 64,2% światowego indeksu MSCI ACWI i 63,0% jego wersji z małymi spółkami. Kto kupuje fundusz na cały świat, inwestuje więc prawie w dwóch trzecich w Amerykę.
Dlaczego akcje amerykańskie są droższe niż w reszcie świata?
Częściowo z powodu składu: w Ameryce technologia waży 39,5% indeksu, w reszcie świata 21,9%, a spółki technologiczne mają średnio wyższe marże i wzrost. Częściowo z powodu przepływów: pieniądze funduszy indeksowych trafiają przede wszystkim do największych spółek, w dużej mierze amerykańskich.
Czy fundusze pasywne pompują ceny największych spółek?
Według Jianga, Vayanosa i Zheng (Review of Financial Studies, 2025) napływy do funduszy pasywnych mocniej podnoszą właśnie akcje największych spółek, zwłaszcza tych już przewartościowanych. Haddad, Huebner i Loualiche (American Economic Review, 2025) szacują, że wzrost zarządzania pasywnego sprawił, iż popyt na poszczególne akcje jest o 11% sztywniejszy, więc ten sam strumień pieniędzy mocniej porusza cenami.
Czy małe spółki są tańsze?
Tylko w połowie. W naszym pomiarze, licząc tylko spółki z zyskiem, te od 1001. do 3000. kosztują 16,7 razy zyski wobec 23,9 dla największych 500. Ale prawie trzy na dziesięć mają straty, a po zsumowaniu strat i zysków grupa prawie nic nie zarabia. Licząc na zyskach oczekiwanych, znów są tanie, ale tylko jeśli szacunki się sprawdzą.
Lepiej kupić cały świat czy tylko S&P 500?
To zależy od tego, co chce się posiadać. Sam S&P 500 oznacza skupienie się na dużych spółkach amerykańskich, najdroższej i najmocniej napędzanej przepływami części rynku; cały świat dodaje inne kraje, waluty i sektory, ale wciąż w dwóch trzecich jest Ameryką. Poszerzenie zmienia ryzyko tak samo jak cenę: to wybór, którego dokonuje się, wiedząc, co jest w środku.