



En el artículo sobre el análisis técnico pusimos a prueba las señales más usadas en los gráficos: con treinta años de datos y millones de casos, las más famosas no hacían casi nada. La siguiente pregunta es obvia: ¿y la otra escuela? El análisis fundamental, el que lee los balances en lugar de los gráficos, ¿funciona? Hicimos lo mismo: fuimos a leer los estudios académicos más citados de los últimos cuarenta años y luego repetimos el cálculo con nuestros datos, unas 2.900 empresas estadounidenses de 2017 a 2025.
La respuesta corta es que sí, el análisis fundamental tiene un fundamento, y mucho más sólido que el del análisis técnico. Pero funciona de un modo distinto a como lo imagina quien empieza: da una ventaja pequeña, lenta y llena de excepciones sobre grupos de empresas, no una previsión sobre una acción concreta; y dice algo sobre cuánto puede rendir una inversión, casi nada sobre cuándo. El resto de este artículo explica por qué, con números.
Qué es el análisis fundamental, en dos líneas
Una acción es un trozo de una empresa. El análisis fundamental parte de ahí: mira las cuentas de la empresa, cuánto vende, cuánto gana, cuánto debe a los bancos, cuánto le queda en caja, y compara todo eso con el precio que la bolsa pide por ese trozo. La idea es tan vieja como la bolsa moderna: Benjamin Graham la puso por escrito en los años treinta, y su alumno más conocido, Warren Buffett, la ha aplicado durante setenta años.
Las herramientas básicas son pocas. El PER, o relación precio/beneficio, dice cuántos años de beneficios se pagan para comprar la empresa: 10 es poco, 40 es mucho. El P/VC, o precio sobre valor contable, compara el precio con lo que la empresa posee una vez descontadas las deudas. La rentabilidad dice cuánto gana la empresa respecto a lo que emplea. La calidad de los beneficios distingue los beneficios que han entrado de verdad en caja de los que solo existen sobre el papel. Quien hace análisis fundamental busca, en resumen, buenas empresas a un precio razonable.
La pregunta incómoda es si esa búsqueda compensa. Si el mercado fuera perfectamente eficiente, todo lo que se lee en los balances ya estaría en el precio, y leerlos no daría ninguna ventaja. Los estudios dicen que no es así, pero dicen también lo pequeña que es la ventaja.
Qué dicen los estudios: los balances anticipan los rendimientos
El primer resultado robusto es que algunas informaciones del balance distinguen, en promedio y en horizontes largos, las acciones que rendirán más de las que rendirán menos. Eugene Fama y Kenneth French (Journal of Finance, 1992) mostraron con casi treinta años de datos estadounidenses que dos números sencillos, el tamaño de la empresa y la relación entre patrimonio y precio, explicaban las diferencias de rendimiento entre acciones mejor que la «beta», la medida de riesgo que la teoría usaba hasta entonces. Josef Lakonishok, Andrei Shleifer y Robert Vishny (Journal of Finance, 1994) explicaron por qué: los inversores extrapolan demasiado el pasado, pagan de más por las empresas de moda y de menos por las aburridas, y la brecha se cierra con el tiempo.
El segundo resultado es que leer el balance, y no solo mirar un múltiplo, añade información. Joseph Piotroski (Journal of Accounting Research, 2000) tomó las acciones más baratas sobre el patrimonio y las separó con nueve controles contables elementales: beneficio positivo, caja positiva, deuda a la baja, márgenes en mejora y así sucesivamente. Las que pasaban casi todos los controles batían al grupo de las baratas en unos 7,5 puntos al año. Richard Sloan (The Accounting Review, 1996) descubrió que el mercado no distingue los beneficios cobrados de los «devengados»: las empresas con muchos beneficios sobre el papel y poca caja rendían menos, y la estrategia que lo aprovechaba ganaba más del 10% al año, con resultado positivo en 28 años de 30.
El tercer resultado es que la calidad compensa incluso cuando cuesta. Robert Novy-Marx (Journal of Financial Economics, 2013) mostró que el margen bruto sobre el activo predice los rendimientos tanto como el P/VC, y que las empresas más rentables rinden más aunque sean más caras. Cliff Asness, Andrea Frazzini y Lasse Pedersen (Review of Accounting Studies, 2019) midieron la misma prima en 24 países: las empresas «de calidad», rentables, en crecimiento, seguras y bien gestionadas, rinden más y son menos arriesgadas que las «de baja calidad».
El cuarto resultado es el más sorprendente. Söhnke Bartram y Mark Grinblatt (Journal of Financial Economics, 2018) construyeron un «valor razonable» sin ninguna competencia financiera: una simple regresión estadística sobre las partidas contables más comunes, sin estimaciones de crecimiento, sin tasas de descuento, sin juicios. Comprar las acciones por debajo de ese valor y vender las que estaban por encima rendía hasta un 9-10% al año ajustado por riesgo, y la brecha se cerraba en unos 34 meses. Si un método tan tosco funciona, el contenido de los balances no está del todo en el precio.
¿Y Buffett? Frazzini, David Kabiller y Pedersen (Financial Analysts Journal, 2018) descompusieron sus rendimientos: una vez tenido en cuenta que compra empresas baratas, seguras y de calidad y las mantiene con un apalancamiento estable de unas 1,7 veces, su ventaja inexplicada desaparece. No es un demérito: es la prueba de que su método es replicable en los principios, si no en la disciplina. Su cartera de acciones cotizadas rindió más que las empresas que posee por entero.
Los límites: las ventajas se agotan y muchas no aguantan
Hasta aquí las buenas noticias. Las malas son tres, e igual de documentadas.
Las ventajas descubiertas se reducen cuando se hacen conocidas. David McLean y Jeffrey Pontiff (Journal of Finance, 2016) siguieron 97 reglas de selección publicadas en revistas académicas: después del final del periodo estudiado rendían un 26% menos, y después de la publicación un 58% menos. La anomalía de los beneficios sobre el papel descubierta por Sloan es el caso de manual: Jeremiah Green, John Hand y Mark Soliman (Management Science, 2011) la encontraron, quince años después, ya no positiva de forma fiable. El mercado aprende.
Muchos «descubrimientos» no resisten un control serio. Kewei Hou, Chen Xue y Lu Zhang (Review of Financial Studies, 2020) rehicieron las cuentas de 452 anomalías publicadas con pesos por capitalización y sin las microempresas: el 65% no superaba el test estadístico simple y el 82% no superaba el corregido por el número de intentos. Campbell Harvey, Yan Liu y Heqing Zhu (Review of Financial Studies, 2016) contaron 316 «factores» propuestos por la literatura y concluyeron que había que elevar el listón de la prueba, porque con tantos intentos siempre pasa algo casual. Una parte del análisis fundamental publicado, en suma, es ruido que parecía señal.
Los números del balance envejecen. Baruch Lev y Anup Srivastava (Critical Finance Review, 2022) muestran que la relación precio/valor contable ha perdido poder desde finales de los años ochenta porque las empresas llevan a gastos sus inversiones en investigación, software y marcas en lugar de registrarlas como patrimonio: el «valor contable» de una empresa tecnológica dice cada vez menos sobre lo que vale. Un múltiplo bien calculado sobre una definición vieja es un múltiplo equivocado.
A estos tres límites se suma uno práctico. Los precios objetivo de los analistas profesionales, que muchos usan como atajo, son poco fiables: Mark Bradshaw, Lawrence Brown y Kelly Huang (Review of Accounting Studies, 2013) midieron durante diez años que solo el 38% de los objetivos a doce meses se alcanza al vencimiento, el 64% en algún momento del año, con un error medio del 45%. Y los gestores profesionales, que hacen análisis fundamental por oficio, no consiguen convertirlo en rendimiento para sus clientes: Fama y French (Journal of Finance, 2010) estiman que, netos de costes, solo el 3% aproximadamente de los fondos hace lo suficiente para cubrir sus propios gastos.
Nuestra medición: 2.900 empresas estadounidenses, nueve años
Los estudios anteriores se refieren casi todos a décadas pasadas y a datos que no tenemos. Así que rehicimos el cálculo con lo que la plataforma tiene: los balances anuales de 2.914 empresas cotizadas hoy en Estados Unidos y sus precios, para 21.250 parejas balance-año siguiente de 2017 a 2025. El método es el de los estudios: cuatro meses después del cierre de cada ejercicio, cuando el balance es público para todos, calculamos para cada empresa el PER, el P/VC, la rentabilidad bruta sobre el activo y la parte de beneficios no cobrados; dividimos las empresas en cinco grupos iguales para cada medida, año por año; y medimos cuánto rindió cada grupo en los doce meses siguientes, dividendos incluidos.
Una advertencia antes de los números, porque cambia la forma de leerlos: solo tenemos las empresas cotizadas hoy. Las que quebraron o fueron excluidas de bolsa en estos años no están. Es el llamado sesgo de supervivencia, y se ve enseguida en los datos: las empresas que estaban en pérdidas rindieron más que las que tenían beneficios, en promedio, en 7 años de 9. No porque perder dinero siente bien, sino porque las empresas en pérdidas que vemos hoy son las que se recuperaron; las que no se recuperaron desaparecieron de la lista. Mirando la empresa «típica» en lugar de la media, es decir la mediana, las empresas en pérdidas rinden menos en 6 años de 9. Téngalo presente: los números que siguen son, en todo caso, optimistas.
El PER: pagar poco por los beneficios ayuda, en promedio
Entre las empresas con beneficios, el quinto con el PER más bajo rindió en promedio un 20,7% en los doce meses siguientes, el quinto con el PER más alto un 14,2%: unos 6,3 puntos al año de diferencia, a favor de las baratas en 6 años de 9. Quitando el quinto de empresas más pequeñas, como aconsejan Hou, Xue y Zhang, la ventaja se mantiene (5,9 puntos, 5 años de 9). En los tres años equivocados, sin embargo, las baratas perdieron frente a las caras por 8,6, 18 y 6,7 puntos: quien hubiera seguido la regla de 2018 a 2019 habría tenido dos años seguidos para dudar de ella.
El P/VC: la prima está en las pequeñas
Sobre el precio/valor contable la diferencia media es mayor, 12,4 puntos, pero casi toda desaparece al quitar las empresas más pequeñas: quedan 2,6 puntos, y las baratas ganan solo 4 años de 9. Es exactamente lo que dicen Lev y Srivastava: en las empresas grandes y modernas el patrimonio contable ha perdido significado; en las pequeñas, a menudo industriales o financieras, todavía cuenta algo, pero son también las empresas en las que es más difícil y más caro invertir de verdad.
Rentabilidad y calidad de los beneficios: la media dice sí, la mediana dice no
Las empresas más rentables sobre el margen bruto rindieron en promedio 4 puntos más que las menos rentables, mejor en 6 años de 9. Pero la empresa típica del grupo mejor rindió menos que la del grupo peor (mediana 5,1% frente a 5,9%), y en los dos últimos años el grupo «poco rentable», lleno de empresas en fase de desarrollo, arrasó: 19 puntos en 2024 y 37 en 2025. Lo mismo vale para la calidad de los beneficios: quien cobra más de lo que declara rindió en promedio 8 puntos más que quien declara más de lo que cobra, mejor en los nueve años; pero la mediana dice lo contrario (4,2% frente a 7,6%), y sin las microempresas la ventaja baja a 4,7 puntos con 6 años de 9. Traducido: en estos grupos la media la hacen unos pocos casos afortunados, no la regla.
Barata y rentable a la vez
El resultado más estable viene de la combinación, como en Piotroski y en Novy-Marx: las empresas en la mitad más barata por PER y en la mitad más rentable batieron a las caras y poco rentables en 8 años de 9, y lo hicieron mejor que la media de todas las empresas en 6 años de 9. El único año en que perdieron claramente es 2025, el año de las empresas en pérdidas que rebotan.
El número que más cuenta
En cada grupo, incluso en el mejor, una parte enorme de empresas perdió dinero en los doce meses: entre el 39% y el 45%, cualquiera que fuese la medida usada para seleccionarlas. El quinto más barato por PER tuvo un 38,8% de perdedoras, el más caro un 44,5%. La ventaja del análisis fundamental, en nuestros datos como en los estudios, está en esos cinco o seis puntos de diferencia entre grupos de cientos de empresas. Sobre una sola acción, la probabilidad de equivocarse sigue cerca de la de una moneda.
Por qué funciona «en promedio» y no sobre una acción concreta
Este es el punto que separa a quien usa bien el análisis fundamental de quien se queda decepcionado. Una medida de balance desplaza poco las probabilidades: el grupo bueno rinde unos puntos más que el malo, pero dentro de cada grupo las empresas se dispersan enormemente, porque en los doce meses siguientes pasan cosas que ningún balance contiene, un producto que fracasa, un pleito, una adquisición, un cambio de tipos. Richard Grinold (Journal of Portfolio Management, 1989) lo escribió como fórmula: el resultado de quien selecciona depende de la calidad de sus previsiones multiplicada por la raíz del número de apuestas independientes. Con previsiones de calidad modesta, y es el caso de cualquiera que use los fundamentales, el resultado viene de la amplitud, es decir, de muchas posiciones pequeñas, no de concentrarse en dos o tres ideas «seguras».
Hay también un motivo de tiempo. Bartram y Grinblatt miden en casi tres años el tiempo que el precio tarda en cerrar la brecha con el valor estimado; Lakonishok y sus colegas cuentan en años el regreso de las empresas olvidadas. Quien lee un balance y espera una confirmación en pocos meses usa la herramienta correcta en el horizonte equivocado.
Market timing: los fundamentales dicen «cuánto», no «cuándo»
Si los balances de una empresa dicen algo sobre su rendimiento futuro, las valoraciones del mercado entero deberían decir algo sobre el rendimiento futuro del mercado. En parte es cierto, pero de un modo que no se puede usar para entrar y salir.
William Sharpe (Financial Analysts Journal, 1975) calculó que quien quiera moverse entre acciones y liquidez debe acertar aproximadamente el 74% de las veces solo para igualar a quien permanece siempre invertido, antes de costes e impuestos. John Campbell y Robert Shiller mostraron en 1998 que la relación entre el precio y los beneficios medios de diez años, el famoso CAPE, está ligada a los rendimientos de los diez años siguientes: cuando es alta, los rendimientos futuros han sido en promedio más bajos. Pero en su propia actualización de 2001 concluyeron que esas relaciones predicen mal los rendimientos, e Ivo Welch y Amit Goyal (Review of Financial Studies, 2008) hicieron la comprobación definitiva: tomaron todas las variables conocidas para predecir el mercado y verificaron si un inversor que las hubiera usado en tiempo real, sin conocer el futuro, habría hecho mejor que quien usaba la simple media histórica. Ninguna lo habría ayudado, y la mayoría lo habría perjudicado.
La conclusión más honesta la dan Asness, Antti Ilmanen y Thomas Maloney (Journal of Investment Management, 2017): el timing basado en las valoraciones tiene la dirección correcta pero resultados decepcionantes fuera de la muestra en que se descubrió, y justifica como mucho inclinaciones modestas, «pecar un poco». Un mercado caro rinde en promedio menos en los diez años siguientes; no dice nada sobre el próximo año, y puede seguir caro durante una década. Es lo mismo que encontramos nosotros al intentar predecir, a partir de su beta, cuánto caerían las acciones concretas en las caídas pasadas: el error típico era de 10-17 puntos, demasiado para construir encima una decisión.
Cuánto poner en cada idea
Si la selección desplaza poco las probabilidades y el timing casi nada, la pregunta que queda es cómo repartir el dinero. También aquí la literatura es clara, y va contra el instinto.
Victor DeMiguel, Lorenzo Garlappi y Raman Uppal (Review of Financial Studies, 2009) compararon 14 métodos de optimización de carteras con la regla más tonta posible, dividir en partes iguales: ningún método la batía con regularidad, y para lograrlo con 25 acciones habrían hecho falta unos 3.000 meses de datos, es decir, 250 años. El motivo es el mismo de todo este artículo: los rendimientos esperados se estiman mal, y una cartera construida sobre estimaciones equivocadas concentra el dinero justo donde la estimación es más optimista.
Quien prefiere una regla de apuesta usa el criterio de Kelly, que calcula la cantidad a apostar a partir de la ventaja estimada. Leonard MacLean, Edward Thorp y William Ziemba (Quantitative Finance, 2010) enumeraron sus virtudes y defectos: maximiza el crecimiento del capital a largo plazo, pero puede hacer perder gran parte del patrimonio por el camino; apostando la mitad de lo que dice la fórmula, en sus simulaciones la probabilidad de ver el capital reducido a la mitad baja del 8,4% al 1%. Y el ingrediente crítico de la fórmula es la ventaja estimada, que, por todo lo dicho arriba, casi siempre está sobrestimada.
Por último está el comportamiento. Brad Barber y Terrance Odean (Journal of Finance, 2000) siguieron a 66.465 familias estadounidenses durante seis años: las que compraban y vendían más rindieron un 11,4% al año frente al 17,9% del mercado. No se equivocaban en el análisis; lo hacían demasiado a menudo, y cada vez pagaban.
Invertir o especular: dónde sirve el análisis fundamental y dónde no
Juntando los estudios y nuestros números, el análisis fundamental sirve para tres cosas y no sirve para otras tres.
Sirve para evitar los errores gordos: una empresa con deudas insostenibles, beneficios que nunca se convierten en caja o un precio que descuenta veinte años de crecimiento perfecto se reconoce en las cuentas, y dejarla fuera no requiere previsiones. Sirve para inclinar una cartera amplia hacia las empresas baratas y rentables, que en promedio y a lo largo de años rinden unos puntos más. Sirve para saber qué se posee, que es la única forma de no vender en el momento equivocado cuando el precio baja sin que las cuentas hayan cambiado.
No sirve para predecir el precio de una acción concreta a doce meses: cuatro empresas de cada diez del grupo mejor pierden de todos modos. No sirve para elegir el momento de entrar o salir del mercado. No sirve, usada sola, para especular, es decir, para ganar en semanas o meses: en esos horizontes el contenido de los balances ya está en el precio, y lo que mueve la acción son las noticias y los flujos, que los balances no contienen.
Es también la forma en que lo usamos en InvestingBot. La ficha de una empresa muestra los hechos del balance verificados en varias fuentes, los múltiplos con su definición, la rentabilidad y la calidad de los beneficios con sus semáforos, y una estimación del valor razonable que es un rango, no un número, con la incertidumbre escrita al lado. Los precios objetivo de los analistas se presentan como lo que son, opiniones con un error medio del 45%. Ninguna de estas herramientas dice cuándo comprar: dicen si el precio que se paga es alto o bajo respecto a lo que se compra, que es lo único que los fundamentales saben decir.
En resumen
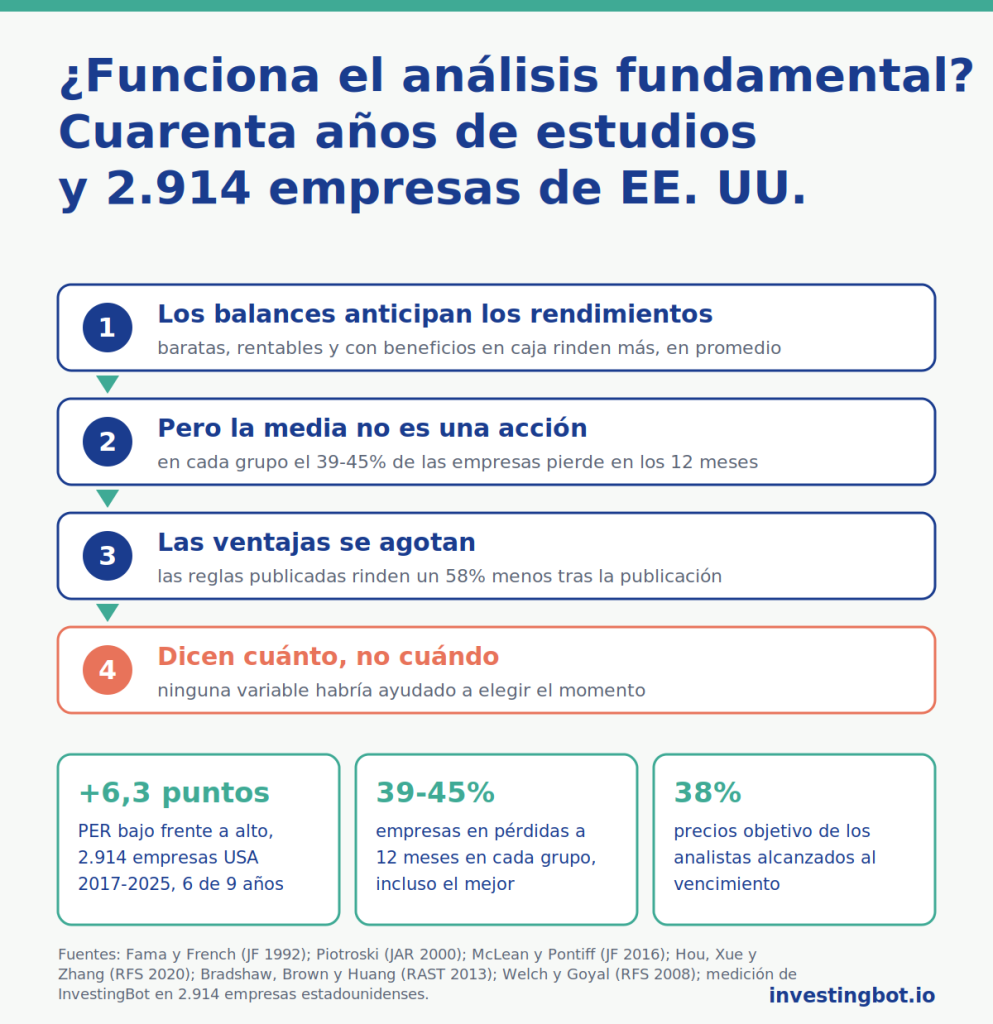
- El análisis fundamental tiene una base empírica sólida: las empresas baratas sobre los beneficios, rentables y con beneficios que se convierten en caja han rendido más, en promedio y en horizontes de años, en cuarenta años de estudios (Fama y French 1992, Lakonishok y colegas 1994, Sloan 1996, Piotroski 2000, Novy-Marx 2013, Asness y colegas 2019).
- La ventaja es pequeña y se agota: las reglas publicadas rinden un 58% menos después de la publicación (McLean y Pontiff 2016) y el 65% de las anomalías no supera un control serio (Hou, Xue y Zhang 2020).
- En nuestros datos, 2.914 empresas estadounidenses de 2017 a 2025, el quinto más barato por PER rindió 6,3 puntos al año más que el quinto más caro, mejor en 6 años de 9; barata y rentable a la vez bate a cara y poco rentable en 8 años de 9.
- Pero en cada grupo, incluso en el mejor, entre el 39% y el 45% de las empresas perdió dinero en los doce meses: la ventaja es sobre los grupos, no sobre la acción concreta.
- Nuestros números son optimistas: contienen solo a las supervivientes, y de hecho las empresas en pérdidas «baten» a las que tienen beneficios en 7 años de 9 en promedio.
- Los precios objetivo de los analistas se alcanzan al vencimiento en el 38% de los casos (Bradshaw, Brown y Huang 2013); los fondos activos que cubren sus propios costes son alrededor del 3% (Fama y French 2010).
- El market timing sobre las valoraciones tiene la dirección correcta a diez años y no funciona en tiempo real (Welch y Goyal 2008); para batirlo habría que acertar el 74% de las veces (Sharpe 1975).
- Sobre el tamaño de las posiciones, dividir en partes iguales bate a los métodos de optimización (DeMiguel y colegas 2009), y quien opera más gana menos (Barber y Odean 2000).
¿Funciona de verdad el análisis fundamental?
Sí, en el sentido de que los estudios y nuestros datos encuentran una ventaja media de unos puntos al año para grupos de empresas baratas, rentables y con beneficios que se convierten en caja. No, en el sentido de que no predice la acción concreta: incluso en el grupo mejor, unas cuatro empresas de cada diez pierden en los doce meses siguientes.
¿Un PER bajo significa que la acción es una ganga?
No por sí solo. En nuestros datos el quinto más barato por PER rindió en promedio 6,3 puntos más que el quinto más caro, pero perdió la comparación en 3 años de 9 y el 39% de sus empresas perdió dinero. El PER hay que leerlo junto a la rentabilidad y la calidad de los beneficios: barata y rentable a la vez batió a cara y poco rentable en 8 años de 9.
¿Por qué se reducen con el tiempo las ventajas del análisis fundamental?
Porque el mercado aprende. McLean y Pontiff (2016) midieron que las reglas de selección publicadas rinden un 26% menos fuera del periodo estudiado y un 58% menos después de la publicación. La anomalía de los beneficios sobre el papel descubierta por Sloan en 1996 resultaba, quince años después, ya no fiable.
¿Son fiables los precios objetivo de los analistas?
Poco. Bradshaw, Brown y Huang (2013) midieron durante diez años que solo el 38% de los objetivos a doce meses se alcanza al vencimiento y el 64% en algún momento del año, con un error medio del 45%. Hay que leerlos como opiniones, no como previsiones.
¿Se puede usar el análisis fundamental para decidir cuándo comprar y vender?
No. Las valoraciones del mercado dicen algo sobre los rendimientos medios de los diez años siguientes, pero no sobre el próximo año, y ninguna variable conocida habría ayudado a un inversor en tiempo real (Welch y Goyal 2008). Para batir a quien permanece siempre invertido, quien hace timing debería acertar aproximadamente el 74% de las veces (Sharpe 1975).
¿Cuánto invertir en cada acción elegida con los fundamentales?
Poco en cada una y en muchas. Dividir en partes iguales bate a los métodos de optimización (DeMiguel, Garlappi y Uppal 2009), y el resultado de quien selecciona crece con el número de apuestas independientes más que con la calidad de cada una (Grinold 1989). Quien usa el criterio de Kelly hace bien en apostar la mitad de lo que dice la fórmula.
¿Qué es el sesgo de supervivencia y por qué importa en este artículo?
Es el error de medir solo las empresas que siguen cotizando, olvidando las que quebraron o fueron excluidas. Nuestros datos lo sufren: las empresas en pérdidas parecen haber rendido más que las que tienen beneficios en 7 años de 9, porque las que estaban en pérdidas y no se recuperaron ya no están en la lista. Por eso todos nuestros números deben leerse como optimistas.