



Qui ouvre la fiche d’une société sur un site financier tient les chiffres pour acquis : le cours, le nombre d’actions, la dette, le bénéfice. Après une année passée à confronter ces chiffres entre eux et avec les documents officiels, nous pouvons dire une chose simple : aucune source, à elle seule, n’est fiable, pas même les payantes. Non par négligence : les données de bourse passent par une chaîne de fournisseurs, et chaque maillon ajoute une convention, un retard ou une erreur que personne en aval ne contrôle. Cet article explique où les données se cassent, avec les cas réels que nous avons trouvés sur environ 3 500 sociétés américaines, et ce que nous faisons chaque nuit pour ne pas les montrer cassées.
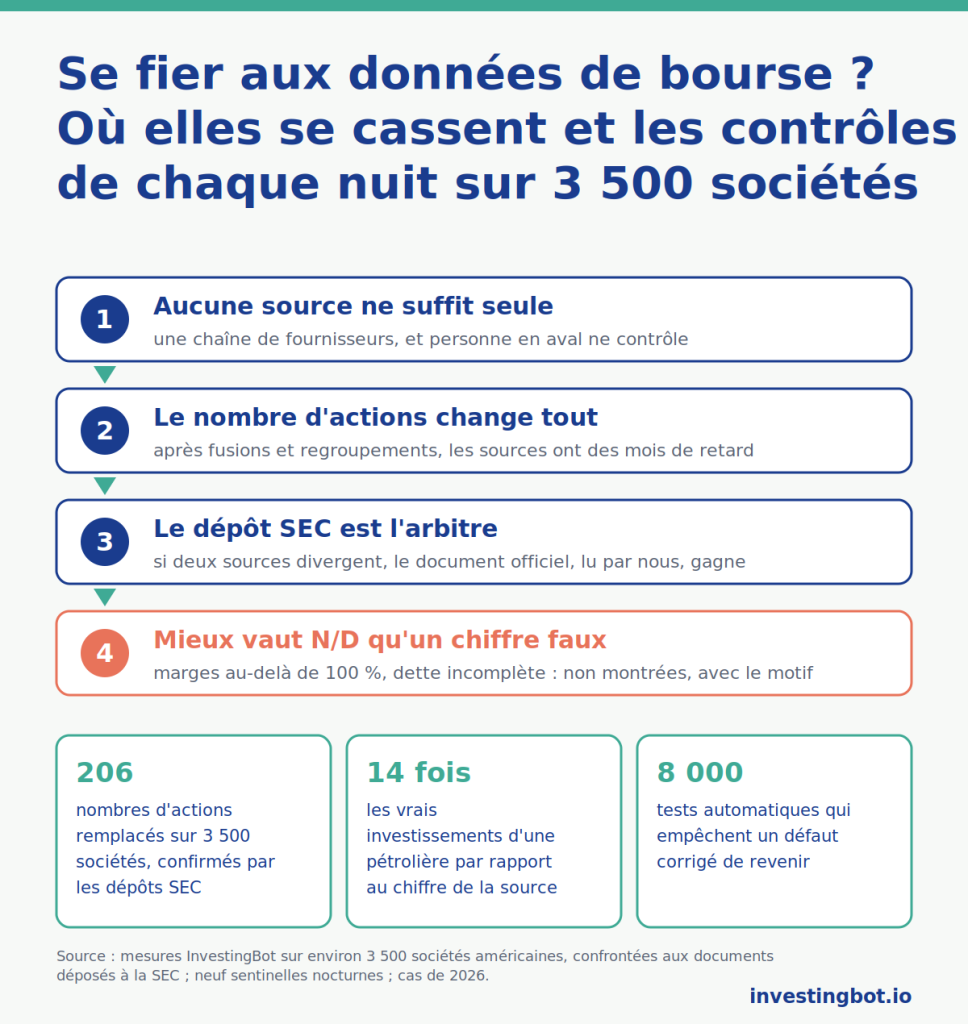
La règle que nous suivons tient en trois lignes : un chiffre n’est montré que si deux sources indépendantes le confirment ; là où elles divergent, c’est le document déposé auprès de la SEC, l’autorité américaine des marchés, lu directement, qui l’emporte ; et là où même celui-ci ne tranche pas, le chiffre n’est pas montré. Une donnée en moins, avec le motif écrit à côté, vaut plus qu’une donnée plausible et fausse.
D’où viennent les données de bourse, et pourquoi elles se cassent
Presque aucun site ne produit les données qu’il affiche. Les cours arrivent des bourses par un distributeur ; les bilans sont extraits par un fournisseur des documents déposés par les sociétés ; les estimations des analystes sont collectées par un troisième ; le nombre d’actions, les dividendes et les divisions d’actions viennent d’un quatrième. Chaque fournisseur a ses conventions et ses délais, et le site qui les assemble les montre en général tels qu’ils arrivent.
Les erreurs se concentrent là où la chaîne est la plus longue et la société la plus petite. Sur les grandes, que tout le monde regarde, les chiffres coïncident au centime près : dans nos vérifications, Apple, Microsoft et Coca-Cola sont identiques entre la source principale, une seconde source et le bilan déposé. Sur les petites, surtout après un événement de société, les sources divergent souvent, et personne ne s’en aperçoit parce que personne ne regarde. C’est le même mécanisme que nous avons décrit dans l’article sur les petits investisseurs et les titres individuels : l’attention, et donc le soin, va là où est l’argent.
Le nombre d’actions : la donnée qui change tout
Le nombre d’actions en circulation est la donnée la plus sous-estimée d’une fiche. Multiplié par le cours, il donne la capitalisation, c’est-à-dire ce que vaut la société en bourse ; divisé dans le bénéfice, il donne le bénéfice par action ; de là découlent le PER, le ratio cours/valeur comptable et presque tous les multiples. S’il est faux, tout est faux, et de façon invisible, parce que la fiche continue d’afficher des chiffres raisonnables.
Et il est faux plus souvent qu’on ne le croit. Quand une société s’introduit en bourse, fusionne, regroupe ses actions ou en émet de nouvelles, le décompte change en un jour, mais les sources le mettent à jour quand sort le bilan suivant, c’est-à-dire jusqu’à trois mois plus tard. Dans notre univers d’environ 3 500 sociétés, en confrontant chaque nuit trois sources, dans 206 cas la valeur de la source principale n’était pas la bonne et nous l’avons remplacée par celle confirmée par le bilan déposé ; dans 57 autres, les sources se contredisaient sans qu’aucune ait raison de façon prouvable.
Ces 57, nous les avons vérifiés un par un sur les documents déposés auprès de la SEC : prospectus d’introduction, communiqués de clôture des fusions, pages de couverture des rapports trimestriels. Quelques exemples de l’écart entre les sources. ProKidney, société de biotechnologie à deux catégories d’actions : une source comptait 148 millions d’actions, une autre 399 ; le document déposé le 29 octobre dit 302,4 millions, en additionnant les deux catégories. Accelevation, cotée le 1er octobre : la source principale en était restée à 30 millions d’actions, le prospectus en compte 225 millions entre les deux catégories, et la capitalisation affichée était donc sept fois et demie trop basse. Neuf sociétés avaient regroupé leurs actions, avec des rapports de 1 pour 4 jusqu’à 1 pour 125, et la source comptait encore les actions d’avant le regroupement. Dans un cas de société étrangère cotée par certificats de dépôt, une source utilisait l’ancien rapport entre certificat et action, et le décompte ressortait doublé.
Là où le document ne tranche pas, le chiffre reste déclaré incertain : trois sociétés qui viennent de clôturer une fusion n’ont pas encore publié le décompte définitif, et nous ne l’inventons pas.
Les investissements manquants : le cas des pétrolières
Le flux de trésorerie disponible, c’est-à-dire l’argent qui reste à une société après avoir payé ses investissements, est l’un des chiffres les plus utilisés pour juger une entreprise. Pour le calculer, il faut les dépenses d’investissement, la dépense en installations et en gisements. Nous avons découvert que pour les sociétés pétrolières la source principale ne prenait que le poste « autres installations » et ignorait le développement des gisements, qui est la vraie dépense. Pour EOG Resources, les investissements ressortaient à 479 millions de dollars ; le bilan déposé auprès de la SEC en rapporte 6 594, quatorze fois plus. Le flux de trésorerie disponible, et le rendement de trésorerie qui en découle, étaient gonflés en proportion sur 38 sociétés du secteur.
Désormais, là où la source n’a pas les investissements ou en a moins de la moitié du montant déposé, nous les lisons dans les bilans SEC. Pour 54 autres sociétés, qui n’avaient pas d’investissements du tout, nous les avons récupérés dans la SEC avec une règle sévère : la lecture doit coïncider avec au moins trois recoupements indépendants, sinon elle reste vide. Nous avons mesuré qu’une règle plus permissive, « coïncide avec la source sur deux périodes », se trompait environ une fois sur cinq. Mieux vaut 54 valeurs sûres que 150 dont 30 fausses.
Bénéfices, revenus et trimestres : quand la source est en retard ou lit la mauvaise ligne
Trois classes d’erreur reviennent sans cesse dans les bilans.
La première est l’échelle : un trimestre reconstitué avec les actions exprimées en milliers au lieu d’unités produit des bénéfices par action absurdes. Notre contrôle en a trouvé 197 : McDonald’s ressortait avec trois millions de dollars de bénéfice par action. Désormais, si bénéfice par action, actions et bénéfice total ne concordent pas entre eux, la valeur est recalculée et montrée seulement si une seconde source la confirme.
La deuxième est le retard : pour environ cent cinquante sociétés, la source en était restée à un trimestre vieux de plus de cent jours alors que le nouveau bilan était déjà déposé. Pour 97 d’entre elles, nous prenons le dernier trimestre directement dans les dépôts SEC, mais seulement après une épreuve : le trimestre précédent, reconstitué depuis la SEC avec la même méthode, doit coïncider avec celui de la source à 0,5 pour cent près. Là où l’épreuve échoue, la fiche dit que le bilan est en retard, et de combien.
La troisième est la mauvaise ligne : la source prend une composante des revenus à la place du total. NextEra Energy ressortait avec 25,8 milliards de revenus contre les 27,4 déposés ; Interactive Brokers avec 2,4 milliards contre 6,2. Nous l’avons mesuré sur plus de 3 300 sociétés : dans la grande majorité, le total coïncide, mais dans une poignée de cas la source rapporte une ligne partielle, et la correction doit se faire société par société, parce que la règle inverse, « prends toujours la ligne la plus grande », se tromperait ailleurs en confondant un revenu brut avec le total.
Divisions d’actions et dividendes : le passé qui ne se met pas à jour
Quand une société divise ses actions, par exemple deux nouvelles pour chaque ancienne, toutes les données par action du passé doivent être divisées par deux : cours, dividendes, objectifs de cours des analystes. Les sources le font pour les cours et souvent pas pour le reste. Sur 1 418 sociétés avec un historique de dividendes comparable entre deux sources, trois portaient un dividende non ajusté : Amphenol affichait un dividende de 0,25 dollar après sa division 2 pour 1 de septembre, alors que la valeur ajustée est 0,125. Peu de cas, mais un rendement doublé sur un titre est une erreur grave pour qui l’achète pour le dividende.
Les objectifs de cours des analystes, c’est pire, parce que la source les agrège sur une fenêtre d’un an qui mélange des estimations d’avant et d’après la division. Après le 2 pour 1 de Monster Beverage, l’objectif de cours moyen ressortait à 69,90 dollars, impossible pour un titre à 50 : recalculé sur les seules estimations postérieures à la division, il est de 50,83. Là où la fenêtre ne peut pas être nettoyée, l’objectif de cours n’est pas montré et la fiche explique pourquoi.
La dette : jamais zéro par erreur
La dette est la donnée qui arrive le plus souvent incomplète : la source rapporte une ligne sur trois du passif et le ratio dette sur fonds propres ressort minuscule. Pour Baxter, au trimestre le plus récent, la source donnait 206 millions de dette contre les 9,67 milliards du bilan déposé. Nous avons donc une règle fixe : la dette n’est jamais zéro par absence de données. On la prend dans la source, on la vérifie avec la ligne correspondante du bilan SEC, lue avec une méthode calibrée sur chaque société, et si la source rapporte une valeur effondrée par rapport au trimestre précédent sans raison visible, le ratio n’est pas montré. Un « non disponible, parce que la dette déclarée est incomplète » est une information ; un 0,06 à la place de 2,3 est un piège.
Les chiffres qui ne veulent rien dire
Toutes les erreurs ne sont pas des erreurs de la source : certaines sont des chiffres exacts qui ne mesurent plus rien. Une marge nette de 7 000 pour cent est arithmétiquement correcte si une société a des revenus presque nuls et une plus-value exceptionnelle, mais elle ne décrit pas la gestion. Nous avons compté 22 sociétés avec une marge nette au-dessus de 100 pour cent, où le bénéfice dépasse les revenus à cause d’une plus-value ou de la façon dont la source compte les revenus des banques, et 84 autres avec des marges au-delà de 1 000 pour cent en valeur absolue, où les revenus sont proches de zéro. Dans tous ces cas, la fiche affiche « non disponible » et le motif, au lieu du chiffre. Il en va de même pour un PER avec un bénéfice négatif, pour un PEG sur une société en perte, pour un ratio cours/valeur comptable quand les fonds propres sont négatifs, et pour la valeur comptable tangible quand le bilan ne déclare pas l’écart d’acquisition.
La valeur comptable tangible mérite une ligne à part, parce que c’est le cas où le contrôle a changé le plus de chiffres. Nous la calculons à partir des bilans SEC, en retirant écart d’acquisition et actifs incorporels, et chaque nuit nous la comparons avec une source indépendante : pour environ 2 300 sociétés notre valeur est confirmée, pour une centaine elle diverge, et pour cette centaine nous ne la montrons pas tant que nous ne comprenons pas qui a raison. Dans plusieurs cas, nous avons découvert que la différence tenait à la définition, par exemple aux droits de gestion des prêts hypothécaires des banques, et nous avons écrit la règle en conséquence.
Ce qui se passe chaque nuit
Tout cela n’est pas un travail fait une fois. Chaque nuit, une chaîne de plus de cinquante étapes reconstruit les données de toutes les sociétés, et neuf sentinelles les relisent à la recherche d’incohérences : le même chiffre qui ressort différent à deux endroits de la plateforme, un ratio hors de l’échelle du possible, un cours figé depuis trois séances, une source qui a cessé de se mettre à jour, un code renommé. Ce matin, par exemple, les sentinelles avaient produit 69 signalements ; les graves sont clos avant tout autre travail, et le registre ne permet pas de déclarer une journée close tant qu’il en reste un sans réponse.
Chaque jour ouvré, en outre, nous lisons en entier un échantillon de tout ce que la plateforme a généré, analyses et réponses de l’assistant comprises, et nous vérifions chaque chiffre cité contre les données de départ. Et une suite de près de huit mille tests automatiques tourne à chaque modification du code : quand nous corrigeons un défaut, le test qui le reconnaît reste, de sorte que le défaut ne peut pas revenir en silence.
Le contrôle vaut aussi pour nous. Récemment, nous avons découvert que nos propres tests automatiques, en tournant la nuit, avaient écrasé par erreur le cache de deux sociétés avec des données d’un trimestre plus tôt. C’est une sentinelle qui compare le même rendement calculé par deux voies qui l’a trouvé. Nous l’avons corrigé, et nous l’écrivons ici parce que c’est le point : personne n’est exempt d’erreurs, la différence, c’est d’avoir quelque chose qui les cherche.
Ce que cela signifie pour qui lit une fiche
Cela signifie trois choses pratiques. La première : quand la fiche affiche « non disponible », ce n’est pas un trou, c’est un choix, et en passant la souris dessus on lit le motif. La deuxième : quand un chiffre porte une note, par exemple « actions vérifiées sur les documents SEC » ou « investissements tirés des bilans déposés », cela veut dire que ce chiffre ne vient pas de la source principale mais d’un contrôle qui l’a remplacée, et qu’on peut remonter au document. La troisième : les cours sont différés de 15-30 minutes, et nous le disons ; qui a besoin du cours en temps réel pour passer un ordre doit utiliser la plateforme de son intermédiaire, pas une fiche d’information.
Nous ne promettons pas des données parfaites : personne ne le peut. Nous promettons que chaque chiffre montré a passé au moins un contrôle indépendant, que ceux qui ne l’ont pas passé ne se voient pas, et que la méthode est écrite et peut être vérifiée. Dans l’article sur l’analyse fondamentale, nous avons mesuré ce que vaut la lecture des bilans : elle ne vaut quelque chose que si les bilans qu’on lit sont les vrais.
En résumé
- Les données de bourse passent par une chaîne de fournisseurs, et les erreurs se concentrent sur les petites sociétés et après les événements de société : introductions, fusions, regroupements, divisions.
- Le nombre d’actions est la donnée la plus fragile : dans 206 cas sur 3 500 nous l’avons remplacé par celui confirmé par les dépôts SEC, et 31 cas incertains ont été vérifiés à la main sur les documents.
- Investissements, bénéfice par action, revenus, trimestres, dividendes, objectifs de cours et dette ont chacun une classe d’erreur typique ; pour chacune il y a un contrôle et une règle de remplacement ou d’exclusion.
- Un chiffre exact peut ne rien vouloir dire : marges au-delà de 100 pour cent, PER avec bénéfice négatif, fonds propres négatifs. Dans ces cas nous affichons « non disponible » et le motif.
- Chaque nuit, une chaîne de plus de cinquante étapes et neuf sentinelles cherchent les incohérences ; près de huit mille tests automatiques empêchent les défauts corrigés de revenir.
- Nous ne promettons pas des données parfaites : nous promettons que ce qui se voit a passé un contrôle indépendant, et que ce qui ne l’a pas passé ne se voit pas.
Pourquoi les données de bourse gratuites contiennent-elles des erreurs ?
Parce que presque aucun site ne produit les données qu’il affiche : il les achète à une chaîne de fournisseurs et les publie telles qu’elles arrivent, sans les rapprocher. Les erreurs se concentrent sur les petites sociétés et après les événements de société, là où personne ne contrôle parce que l’attention, et le revenu, vont aux grands titres.
Quelle est la donnée le plus souvent fausse sur une fiche ?
Le nombre d’actions en circulation. Il change en un jour après une introduction, une fusion ou un regroupement, mais les sources le mettent à jour au bilan suivant. Capitalisation, bénéfice par action et presque tous les multiples en dépendent : dans notre univers, nous l’avons remplacé dans 206 cas sur environ 3 500.
Que veut dire « non disponible » sur une fiche InvestingBot ?
Que le chiffre existe dans la source mais n’a pas passé un contrôle, ou qu’il ne mesure rien : une marge au-delà de 100 pour cent, un PER avec bénéfice négatif, une dette déclarée de façon incomplète. En passant la souris dessus on lit le motif. Une donnée en moins avec le pourquoi vaut plus qu’une donnée plausible et fausse.
Pourquoi les documents de la SEC comptent-ils plus que les sources commerciales ?
Parce que ce sont les documents originaux, déposés par la société sous sa responsabilité légale, et ils sont publics. Les sources commerciales les lisent et les résument, et dans le résumé se perdent échelles, lignes et dates. Quand deux sources se contredisent, le dépôt SEC lu directement est l’arbitre.
Comment savez-vous qu’une donnée est juste sans source parfaite ?
En confrontant des sources indépendantes entre elles : un chiffre est montré si deux le confirment. Là où elles divergent, on le lit dans le document déposé ; là où même celui-ci ne tranche pas, il n’est pas montré. La méthode est d’abord éprouvée sur des cas connus, par exemple sur de grandes sociétés où toutes les sources coïncident, et on mesure combien de valeurs elle change avant de l’appliquer.
Les cours sur les fiches sont-ils en temps réel ?
Non, ils sont différés de 15-30 minutes, et nous le déclarons à côté du cours. Qui passe des ordres a besoin du cours en temps réel de son intermédiaire ; une fiche d’information sert à comprendre la société, pas à décider du moment de l’ordre.
InvestingBot se trompe-t-il aussi ?
Oui, et nous l’écrivons. Récemment, nos tests automatiques avaient écrasé le cache de deux sociétés avec des données du trimestre précédent ; une sentinelle qui compare la même valeur calculée par deux voies l’a trouvé. La différence n’est pas de ne jamais se tromper : c’est d’avoir chaque nuit quelque chose qui cherche les erreurs, les nôtres comprises.