



Con el préstamo de valores y los derivados se puede votar en la junta sin nada que perder, o ganar si la empresa quiebra. Los casos Mylan, CSX, Windstream y Hovnanian y qué supone para quien invierte.
Cuando una empresa está en crisis, algunos acreedores se ponen de acuerdo con ella para pasar por delante de los demás. Los casos J.Crew y Serta, dos tribunales con dos respuestas y qué cambia para quien tiene un ETF de bonos.
Los fondos buitre compran con descuento la deuda de empresas en crisis para quedarse con ellas. Cómo funciona el loan-to-own, los casos Kmart y Argentina y por qué pagan los pequeños accionistas.
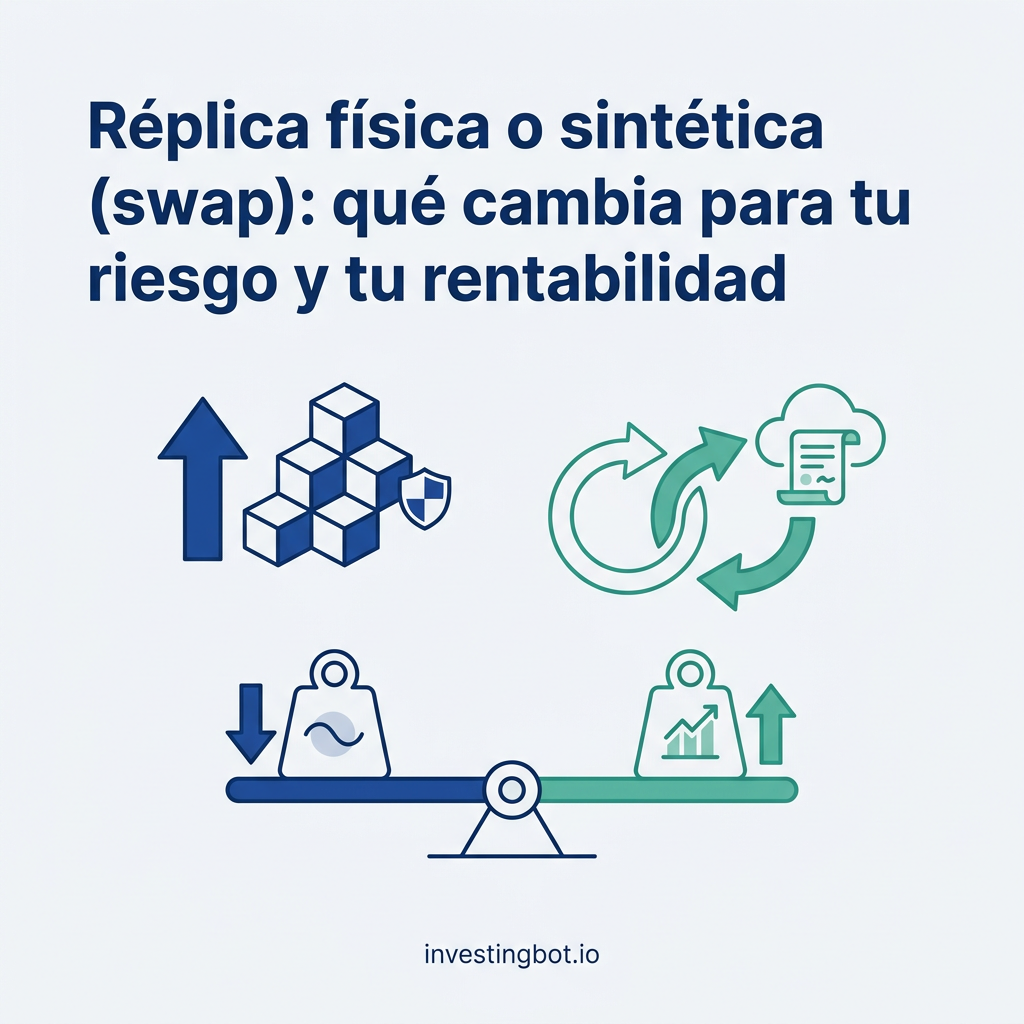
Un ETF sintético sobre el S&P 500 rindió más que uno físico todos los años de 2018 a 2025. De dónde viene la ventaja y cuánto pesa el riesgo de contraparte, según nuestros datos.
Las IPO estadounidenses de 2021 a 2023 que siguen cotizando perdieron a tres años una mediana del 77,7%, mientras el mercado subía un 34,6%. Qué dice la investigación.
Una cartera 60/40 dejada a su aire desde 2002 tiene hoy un 90,9% en acciones. Con qué frecuencia rebalancear y cómo hacerlo vendiendo lo menos posible, con 24 años de datos.
En las 10 peores sesiones del S&P 500 desde 1998, los nueve sectores cayeron juntos. Por qué la correlación sube en los desplomes y qué protege de verdad.
El flujo de caja libre cuenta dinero real, no estimaciones contables. De 1.885 empresas estadounidenses, una de cada diez con beneficios quemó caja.
La beta dice cuánto sigue una acción al mercado, no cuánto puede desplomarse. En nuestros datos, 342 de 894 acciones estadounidenses de beta baja perdieron más del 30% en un año.
El Montecarlo prueba tu plan frente a miles de futuros posibles. En nuestros datos, un punto menos de rentabilidad baja la probabilidad de éxito del 81 % al 73 %.