



Viele Trading-Apps verlangen keine Provision. Doch einen kostenlosen Dienst bezahlt jemand: oft ist es ein großes Handelshaus, das den Broker dafür bezahlt, deine Orders zu erhalten und selbst auszuführen. Das nennt man Zahlung für Orderflow (payment for order flow). In den USA ist es legal und offengelegt, in der Europäischen Union verboten. Für Anleger zählt nur eine Frage: zu welchem Preis wird deine Order ausgeführt, und wer verdient die Differenz.
Zahlung für Orderflow, kurz erklärt
Wenn du über eine App eine Aktie kaufst, geht die Order nicht unbedingt an eine Börse. Der Broker kann sie an einen Großhändler weitergeben, ein großes Handelshaus, das auf eigene Rechnung kauft und verkauft und dem Broker dafür für jede Order einen kleinen Betrag zahlt. Der Großhändler verdient an der Differenz zwischen Kauf- und Verkaufspreis, dem Spread; der Broker verdient die Zahlung und kann auf Provisionen verzichten.
Der Konflikt liegt auf der Hand: Der Broker muss für den Kunden den bestmöglichen Preis suchen, wird aber von dem bezahlt, der die Order ausführt. Je höher die Zahlung, desto größer die Versuchung, Orders an den zu schicken, der am besten zahlt, nicht an den, der am besten ausführt.
Wie es funktioniert und warum es legal ist
In den USA ist die Praxis unter zwei Bedingungen erlaubt. Erstens muss der Broker die erhaltenen Zahlungen offenlegen, in öffentlichen periodischen Berichten, die zeigen, wohin er die Orders schickt und wie viel er kassiert. Zweitens muss er die Pflicht zur bestmöglichen Ausführung erfüllen, also den für den Kunden günstigsten Preis suchen.
Der Großhändler führt die Order oft zu einem etwas besseren Preis aus als dem, der in diesem Moment an der Börse notiert, die Preisverbesserung. Das ist das Argument dafür: Der Kunde zahlt keine Provision und erhält einen etwas besseren Preis. Das Argument dagegen: Diese Verbesserung könnte größer sein, wenn der Broker nicht einen Teil des Werts der Orders einstreichen würde.
Eine Praxis aus den achtziger Jahren
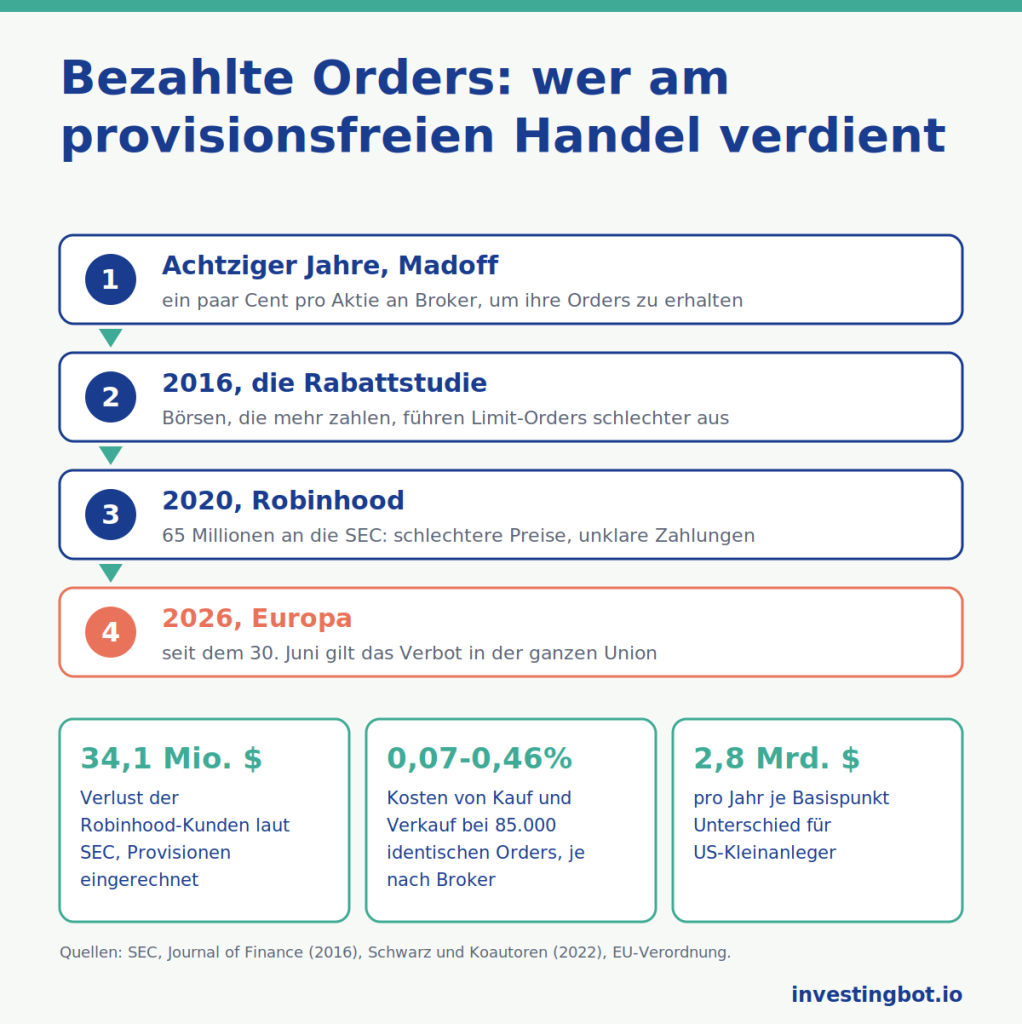
Zu den Ersten, die sie systematisch betrieben, gehörte Bernard Madoff mit seinem Market-Making-Geschäft: Er zahlte Brokern ein paar Cent pro Aktie, um ihre Orders zu erhalten. Dieser Teil seines Geschäfts war legal und vom Betrug getrennt, für den er 2009 verurteilt wurde. Das Modell verbreitete sich danach, und heute führen einige große Handelshäuser einen bedeutenden Teil der Orders amerikanischer Kleinanleger außerhalb der Börsen aus.
Der Fall Robinhood, 2020
Am 17. Dezember 2020 beendete die SEC, die amerikanische Börsenaufsicht, ein Verfahren gegen Robinhood, die App, die den provisionsfreien Handel populär machte. Die SEC warf dem Unternehmen vor, zwischen 2015 und 2018 den Kunden nicht klar offengelegt zu haben, dass seine wichtigste Einnahmequelle Zahlungen für ihre Orders waren, und dass seine Kunden gerade wegen der sehr hohen verlangten Zahlungen schlechtere Preise erhalten hatten als bei anderen Brokern.
Laut SEC hatten die Kunden selbst unter Berücksichtigung der gesparten Provisionen rund 34,1 Millionen Dollar verloren. Robinhood zahlte 65 Millionen Dollar, ohne die Vorwürfe einzuräumen oder zu bestreiten, und akzeptierte einen unabhängigen Berater für seine Verfahren. Hier wurde die Grenze vom Legalen zum Rechtswidrigen überschritten: nicht wegen der Zahlung selbst, sondern wegen der Art ihrer Offenlegung und der Ausführung der Orders.
Der versteckte Konflikt: Rabatte der Börsen
Der Konflikt betrifft nicht nur an Großhändler verkaufte Orders. Viele amerikanische Börsen zahlen einen Rabatt an den, der Orders bringt, die auf ihre Ausführung warten, die Limit-Orders, und lassen den bezahlen, der sie ausführt. Ein Broker kann also die Börse wählen, die den höchsten Rabatt zahlt, auch wenn die Order des Kunden dort seltener ausgeführt wird.
Das ist die Grauzone: Keine Regel verbietet es ausdrücklich, aber die Pflicht zur bestmöglichen Ausführung sagt, dass das Interesse des Kunden zählt, nicht das des Brokers. Die weiter unten zitierte Studie hat gemessen, was diese Wahl die Kunden kostet.
Was die Forschung sagt
Robert Battalio und Shane Corwin (University of Notre Dame) sowie Robert Jennings (Indiana University) zeigten in «Can Brokers Have It All? On the Relation between Make-Take Fees and Limit Order Execution Quality» (Journal of Finance, 2016), dass einige große amerikanische Broker Limit-Orders an die Börsen mit den höchsten Rabatten schickten und dass die Ausführungsqualität dort schlechter war. Der Titel nennt das Ergebnis: Der Broker kann nicht alles haben, den höchsten Rabatt kassieren und die beste Ausführung für den Kunden erzielen.
Eine Studie von 2022 von Christopher Schwarz und Philippe Jorion (University of California, Irvine), Brad Barber (University of California, Davis), Xing Huang (Washington University in St. Louis) und Terrance Odean (University of California, Berkeley), «The “Actual Retail Price” of Equity Trades», machte ein direktes Experiment: rund 85.000 identische Orders, gleichzeitig über Konten bei verschiedenen provisionsfreien Brokern verschickt. Die durchschnittlichen Kosten eines Kaufs und Verkaufs ohne Provisionen reichten je nach Konto von etwa 0,07% bis etwa 0,46%. Die Autoren schätzen, dass jeder Basispunkt Unterschied die amerikanischen Kleinanleger rund 2,8 Milliarden Dollar im Jahr kostet. Und ein unerwarteter Befund: Die Unterschiede hingen nicht von der Höhe der Orderzahlungen ab, sondern davon, wie die Großhändler die Kunden jedes Brokers behandelten.
Europa und die USA: zwei entgegengesetzte Wege
Die Europäische Union entschied sich für ein Verbot. Die neuen Regeln für die Finanzmärkte, in Kraft seit dem 28. März 2024, verbieten Brokern, Zahlungen für die Weiterleitung der Orders von Privatkunden anzunehmen. Mitgliedstaaten, in denen die Praxis schon bestand, konnten eine Übergangsfrist nur für inländische Kunden gewähren, die am 30. Juni 2026 endete: Seitdem gilt das Verbot in der ganzen Union.
Die USA gingen einen anderen Weg. Zwischen 2022 und 2023 hatte die SEC vorgeschlagen, Broker zu verpflichten, viele Orders von Kleinanlegern vor der internen Ausführung in eine Auktion zu geben, zog den Vorschlag aber am 12. Juni 2025 zusammen mit dreizehn anderen zurück. Es bleiben die Offenlegungspflichten und die Pflicht zur bestmöglichen Ausführung.
Was das für Kleinanleger bedeutet
Die Zahlung für Orderflow ist kein Betrug, und der erzielte Preis ist oft gut. Aber «kostenlos» heißt nicht «ohne Kosten». Für Anleger heißt das dreierlei:
- die wahren Kosten einer Order sind der Ausführungspreis, nicht nur die Provision: ein paar Cent pro Aktie wiegen über viele Orders mehr als eine feste Provision;
- bei Market-Orders zählt der Konflikt mehr: Eine Limit-Order schützt dich vor dem schlechtesten Preis, auch wenn sie womöglich nicht ausgeführt wird;
- Broker veröffentlichen, wohin sie Orders schicken und wie viel sie kassieren: In den USA sind das vorgeschriebene periodische Berichte, in Europa darf ein Broker diese Zahlungen nicht mehr annehmen.
Wie ein Aktionär abstimmen kann, ohne etwas zu riskieren, erzählt der Artikel über das leere Stimmrecht; wie die Schulden eines Krisenunternehmens bei jemandem landen, der es übernehmen will, der über Geierfonds. Bei InvestingBot sind die Kurse um 15-30 Minuten verzögert und die Uhrzeit jedes Kurses ist immer angegeben: Zum Entscheiden reichen sie, zum Ausführen schaut man auf den Preis des eigenen Brokers.
Auf einen Blick
- Bei der Zahlung für Orderflow zahlt ein Großhändler dem Broker dafür, die Orders der Kunden zu erhalten und auszuführen.
- In den USA ist sie legal, wenn sie offengelegt wird und der Broker den besten Preis sucht; in der Europäischen Union ist sie verboten, vollständig seit dem 30. Juni 2026.
- 2020 zahlte Robinhood der SEC 65 Millionen Dollar: Laut den Vorwürfen hatten seine Kunden durch schlechtere Preise 34,1 Millionen verloren.
- Battalio, Corwin und Jennings zeigten, dass die Jagd nach Börsenrabatten die Ausführung von Limit-Orders verschlechtert.
- Bei 85.000 identischen Orders reichten die Kosten je nach Broker von 0,07% bis 0,46%, ohne Zusammenhang mit den Zahlungen.
- Für Anleger sind die wahren Kosten der Ausführungspreis, und eine Limit-Order schützt vor dem schlechtesten Preis.
Was ist Zahlung für Orderflow?
Es ist die Zahlung, die ein Großhändler einem Broker leistet, um die Orders seiner Kunden zu erhalten und auf eigene Rechnung auszuführen. Der Großhändler verdient an der Differenz zwischen Kauf- und Verkaufspreis, der Broker an der Zahlung.
Ist das legal?
In den USA ja, wenn der Broker es offenlegt und die Pflicht erfüllt, den besten Preis für den Kunden zu suchen. In der Europäischen Union ist es seit dem 28. März 2024 verboten, und die letzten nationalen Ausnahmen sind am 30. Juni 2026 ausgelaufen.
Warum können provisionsfreie Apps kostenlos sein?
Weil sie auf andere Weise verdienen: Orderzahlungen, Zinsen auf das Guthaben der Kunden, Wertpapierleihe, kostenpflichtige Dienste. Der Kunde zahlt keine Provision, aber der Preis, zu dem er kauft oder verkauft, kann etwas ungünstiger sein.
Was hat Robinhood getan?
Laut SEC hatte es den Kunden nicht klar offengelegt, dass es für ihre Orders bezahlt wurde, und seine Kunden hatten schlechtere Preise erhalten als bei anderen Brokern. Im Dezember 2020 zahlte es 65 Millionen Dollar, ohne die Vorwürfe einzuräumen oder zu bestreiten.
Wie kann ich mich schützen?
Mit Limit-Orders statt Market-Orders, indem man den Ausführungspreis mit dem zu diesem Zeitpunkt notierten vergleicht und die Berichte liest, in denen der Broker offenlegt, wohin er die Orders schickt und wie viel er kassiert.
Ist das Problem in Europa verschwunden?
Zahlungen für die Weiterleitung von Privatkundenorders sind verboten, aber die Ausführungsqualität bleibt zu prüfen: Der Broker muss weiterhin den besten Preis suchen, und die Gesamtkosten hängen auch von Provisionen und Währungsumrechnung ab.