



Sie haben eine Summe zu investieren, und die Frage stellt sich von selbst: alles auf einmal oder nach und nach, um den Zeitpunkt nicht zu verfehlen? Die kurze Antwort lautet: Der einmalige Einstieg lag in 71 % der Fälle vorn, gemessen an anderthalb Jahrhunderten Börsengeschichte. Entscheidender ist aber eine andere Zahl, und sie ist unbequemer: Der schrittweise Einstieg hat nicht vor Verlusten geschützt — er hat sie nur verschoben. Dieser Leitfaden zeigt beide Rechnungen auf derselben Datenbasis, auch jene, die den Hauptgrund widerlegt, aus dem die meisten sich für das Stückeln entscheiden.
Was anderthalb Jahrhunderte Börsengeschichte sagen
Wir haben zwei Wege verglichen, dieselbe Summe anzulegen, über 1.830 aufeinanderfolgende Monate des US-Marktes ab 1871, mit wiederangelegten Dividenden: auf der einen Seite eine einzige Einmalanlage, auf der anderen dieselbe Summe in zwölf gleichen Monatsraten. Dann haben wir geschaut, wer höher herauskam.
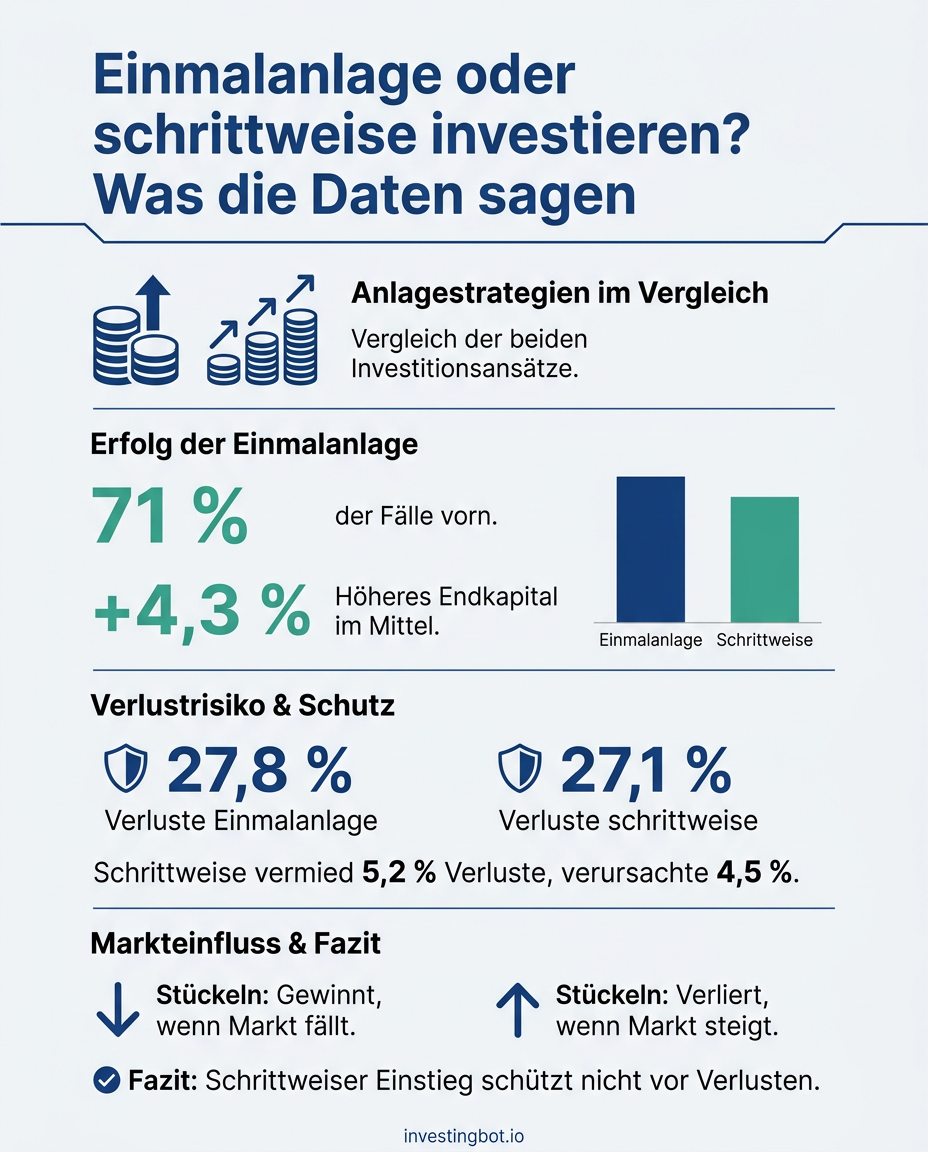
Das Ergebnis: Die Einmalanlage liegt in 71,5 % der Zeitfenster vorn, mit einem Vorsprung von im Mittel 4,3 % beim Endkapital. Das ist kein überwältigender Sieg, und es lohnt sich, auch die Ränder zu sehen:
| Wie der schrittweise Einstieg gegenüber der Einmalanlage abschnitt | Unterschied beim Endkapital |
|---|---|
| In den schlechtesten 5 % der Fälle für den Stückelnden | −15,7 % |
| In einem Viertel der Fälle schlechter als | −9,2 % |
| In der Hälfte der Fälle (Median) | −4,3 % |
| In einem Viertel der Fälle besser als | +1,2 % |
| In den besten 5 % der Fälle für den Stückelnden | +12,8 % |
Die Extreme erzählen den Rest. Die besten Startpunkte für das Stückeln waren jene von 1931, mitten in der Weltwirtschaftskrise: Dort schloss der schrittweise Einstieg bis zu 74 % über der Einmalanlage ab. Die schlechtesten waren jene von 1933, kurz nach dem Tiefpunkt, wo das Stückeln 35 % kostete. Anders gesagt: Wer stückelt, gewinnt, wenn der Markt unmittelbar danach fällt, und verliert, wenn er steigt. Was offensichtlich ist — und deshalb bei der Entscheidung nicht hilft.
Aber schützt der schrittweise Einstieg vor Verlusten?
Das ist der Grund, aus dem ihn fast alle wählen, und er verdient eine Messung statt einer Annahme. Wir haben gezählt, wie oft jede der beiden Strategien nach zwölf Monaten unter der eingesetzten Summe lag.
Die Einmalanlage schließt in 27,8 % der Zeitfenster mit Verlust. Der schrittweise Einstieg in 27,1 %. Sieben Zehntel Prozentpunkt Unterschied, über anderthalb Jahrhunderte.
Der Befund ist noch deutlicher. Das Stückeln hat in 5,2 % der Zeitfenster einen Verlust vermieden — und in 4,5 % einen verursacht, also in Fällen, in denen die Einmalanlage im Plus geendet hätte. Die beiden Zahlen heben sich nahezu auf. Der schrittweise Einstieg senkt nicht die Wahrscheinlichkeit zu verlieren: Er verändert, in welchen Fällen man verliert.
Länger zu stückeln macht es schlimmer
Wenn zwölf Monate etwas kosten, sollten vierundzwanzig das Doppelte kosten — und die Daten sagen genau das, ohne Ausnahme.
| Raten | Wie oft die Einmalanlage gewinnt | Mittlere Kosten des Stückelns |
|---|---|---|
| 6 Monate | 67,7 % | −2,2 % |
| 12 Monate | 71,5 % | −4,3 % |
| 24 Monate | 75,5 % | −8,5 % |
| 36 Monate | 79,3 % | −12,2 % |
Der Grund ist schlicht und hat nichts mit Prognosen zu tun: Je länger Sie stückeln, desto länger liegt ein Teil Ihres Kapitals brach — in einem Markt, der historisch öfter gestiegen als gefallen ist. Wer den Plan verlängert, um sich sicherer zu fühlen, kauft diese Ruhe in steigenden Raten.
Das Detail, das fast niemand bemerkt
Eines zeigt sich erst beim Nachrechnen und verändert den Blick auf die Entscheidung: Der Unterschied zwischen beiden Strategien entsteht in den Monaten der Raten — und ändert sich danach nie wieder.
In unserer Rechnung ist der Abstand zwischen sofortiger Vollanlage und Stückelung über zwölf Monate bis zur vierten Nachkommastelle identisch, ob nach einem Jahr, nach zwei, fünf, zehn oder zwanzig gemessen. Der Grund ist banal, sobald man ihn ausspricht: Nach der letzten Rate sind beide Depots zu 100 % in derselben Anlage investiert und wachsen von da an gleich schnell.
Das hat eine praktische Folge: Sie entscheiden nicht, wie sich Ihre Anlage in den nächsten zwanzig Jahren entwickelt. Sie entscheiden über einen Vor- oder Nachteil, der sich in zwölf Monaten festsetzt und den Sie danach — verzinst — dauerhaft mitschleppen.
Lässt sich vorher erkennen, wann Stückeln sich lohnt?
Wenn Stückeln sich lohnt, sobald der Markt zu fallen droht, müsste es genügen, nur bei teurer Börse schrittweise einzusteigen. Wir haben das mit dem Zehnjahres-Kurs-Gewinn-Verhältnis geprüft — dem klassischen Bewertungsmaßstab, verfügbar im Moment der Entscheidung und nicht erst im Rückblick.
Es funktioniert nicht. Teilt man alle Zeitfenster nach Bewertung in fünf Gruppen, gewinnt die Einmalanlage in 77,6 % der Fälle bei günstigstem Markt und in 71,5 % bei teuerstem. Ein Unterschied besteht, aber er läuft der Intuition entgegen: Selbst ausgehend von den höchsten Bewertungen blieb das Stückeln in fast drei von vier Fällen im Nachteil. Der Zusammenhang zwischen Bewertung und Nutzen des Stückelns ist nahezu null.
Es ist dieselbe Mauer wie beim Versuch, die Tiefpunkte zu treffen — beschrieben in warum das Treffen des Tiefpunkts fast unmöglich ist.
Wie viel diese Entscheidung am Ende wiegt
Hier der Vergleich, der alles ins Verhältnis rückt. Die Wahl zwischen beiden Einstiegen verschiebt das Endkapital in der großen Mehrheit der Fälle um wenige Prozentpunkte: Sie überschreitet 10 Punkte nur in 29,6 % der Zeitfenster und 20 Punkte in 3 %. Ein einziges Mal, am Anfang.
Wie lange Sie investiert bleiben, verändert dagegen alles — und zwar jedes Jahr:
| Anlagehorizont | Schlechteste Jahresrendite | Median | Beste |
|---|---|---|---|
| 1 Jahr | −62,3 % | +10,8 % | +139,8 % |
| 5 Jahre | −17,3 % | +9,6 % | +33,7 % |
| 10 Jahre | −4,0 % | +8,7 % | +21,2 % |
| 20 Jahre | +2,0 % | +8,1 % | +17,9 % |
| 30 Jahre | +3,6 % | +9,9 % | +14,3 % |
Über ein Jahr beträgt die Spanne zwischen bestem und schlechtestem Fall 202 Prozentpunkte. Über dreißig Jahre schrumpft sie auf 10,7, und selbst der schlechteste Fall ist positiv. Zeit staucht die Unsicherheit zusammen; die Art des Einstiegs tut das nicht. Wer mehr über den Einstiegsmonat nachdenkt als über die Laufzeit des Plans, schaut auf die unwichtigere Größe.
Wann der schrittweise Einstieg also sinnvoll ist
Die ehrliche Antwort: Stückeln ist keine technische Entscheidung, sondern eine über den eigenen Magen. Und in drei Situationen kann sie völlig vernünftig sein.
Wenn die Summe groß ist im Verhältnis zum Vermögen
Auf einmal einen Betrag anzulegen, der den Großteil des eigenen Vermögens ausmacht, heißt: Das erste Jahr entscheidet darüber, wie man sich die folgenden fünf fühlt. Die mittleren Kosten des Stückelns — gut 4 % — sind der Preis dieser Ruhe, und man kann sich bewusst entscheiden, ihn zu zahlen.
Wenn Sie wissen, dass Sie beim ersten Einbruch verkaufen würden
Das ist der wichtigste Fall, denn das eigentliche Risiko sind nicht 4 % weniger Rendite: Es ist der Abbruch des Plans. Eine schlechtere Strategie, die man durchhält, schlägt eine bessere, die man nach sechs Monaten aufgibt. Wer von sich weiß, dass ein Minus von 25 % im ersten Jahr zum Verkauf führen würde, kauft mit dem Stückeln die Wahrscheinlichkeit, dabeizubleiben.
Wenn Sie in Wahrheit gar keine Summe anzulegen haben
Ein häufiges Missverständnis, das sich klären lässt: Wer monatlich anlegt, was er sparen kann, wählt nicht zwischen den beiden Strategien. Er investiert schlicht, sobald er das Geld hat, und das ist das Einzige, was möglich ist — der Fall eines echten Sparplans. Der Vergleich dieses Beitrags betrifft nur jene, die die Summe bereits in der Hand halten.
Die Grenzen dieser Rechnung
Sie gehören genannt, denn sie verändern die Lesart der Zahlen.
Die erste betrifft, wo das Geld liegt, während es wartet. In den Zahlen oben bringt der noch nicht angelegte Teil nichts ein. Verzinst er sich dagegen — was realistisch ist —, sinkt der Vorsprung der Einmalanlage von 71,5 % auf 62,9 % der Fälle und die mittleren Kosten des Stückelns von 4,3 % auf 2,4 %. Die Richtung kehrt sich nie um, die Größenordnung schon: Streng genommen lautet die Antwort, dass der sofortige Einstieg zwischen 63 % und 71 % der Fälle vorn lag, je nachdem, was das wartende Geld einbringt.
Die zweite: Es handelt sich um einen Markt, in einer Währung. Es ist die längste und bestdokumentierte Reihe, die zur Verfügung steht, aber es bleibt eine. Die dritte: Die Vergangenheit misst, was geschehen ist, nicht was geschehen wird — 71 % sind keine Wahrscheinlichkeit, sondern eine historische Häufigkeit.
Die letzte ist praktisch und wird oft vergessen: Zwölf Raten bedeuten zwölf Ordergebühren statt einer. Bei kleineren Beträgen können sie einen spürbaren Teil des ohnehin dünnen Vorteils aufzehren — ausgerechnet in den Fällen, in denen sich das Stückeln gelohnt hätte.
Kurz gefasst
Über anderthalb Jahrhunderte Börsengeschichte lag die sofortige Vollanlage rund sieben von zehn Malen vorn, mit einem mittleren Vorsprung von gut 4 %. Längere Ratenpläne verschlechtern das Ergebnis fortlaufend. Vor allem aber: Der schrittweise Einstieg hat die Wahrscheinlichkeit, im Minus zu landen, nicht gesenkt — 27,1 % gegen 27,8 % — und kein Bewertungsmaßstab sagt vorher, wann er sich lohnt.
Wer auf die erwartete Rendite zielt, bekommt von den Daten die Antwort: sofort einsteigen. Wer investiert bleiben will, ohne panisch zu verkaufen, kauft mit dem Stückeln zu erklärten Kosten Disziplin. Beide Antworten sind legitim: Nicht haltbar ist nur, sich fürs Stückeln zu entscheiden in dem Glauben, damit das Verlustrisiko zu senken.
Und was immer Sie wählen: Diese Entscheidung wiegt weniger als die Jahre, die Sie investiert bleiben.
Ist es also immer besser, alles auf einmal anzulegen?
In 71,5 % der historischen Zeitfenster ja — in den übrigen 28,5 % nicht. Und der Unterschied übersteigt 10 Prozentpunkte in weniger als einem Drittel der Fälle. Ein realer und maßvoller Vorteil, keine Regel, die immer gilt.
Warum heißt es, der schrittweise Einstieg senke das Risiko?
Weil er das Risiko des Bedauerns senkt, was etwas anderes ist als das Verlustrisiko. Die Daten zeigen: Die Wahrscheinlichkeit, nach einem Jahr im Minus zu stehen, ist in beiden Fällen nahezu gleich. Es ändert sich, in welchen Szenarien man im Minus steht, nicht wie oft.
Wenn der Markt auf Höchstständen steht, ist Stückeln dann besser?
Die Daten sagen Nein, jedenfalls nicht deutlich genug für eine Regel: Selbst von den höchsten Bewertungen aus lag der sofortige Einstieg in etwa drei von vier Fällen vorn. Das Ausgangsniveau taugt nicht als Signal für die Art des Einstiegs.
Über wie viele Monate sollte ich stückeln, wenn ich mich dafür entscheide?
Über so wenige wie möglich. Die mittleren Kosten steigen mit der Dauer: rund 2 % über sechs Monate, 4 % über zwölf, 8,5 % über vierundzwanzig, mehr als 12 % über sechsunddreißig. Wer stückelt, um die eigenen Nerven zu schonen, wählt den kürzesten Zeitraum, bei dem er noch schlafen kann.
Gilt das auch für jemanden, der monatlich einen Teil des Gehalts anlegt?
Nein, und der Unterschied ist wichtig. Wer einzahlt, was er spart, hat keine Summe zu platzieren: Er investiert, sobald er kann, und das ist schlicht richtig. Der Vergleich betrifft jene, die das Kapital bereits verfügbar haben.
Und wenn der Markt einbricht, kaum dass ich alles angelegt habe?
Das kommt vor, und es sind jene 28,5 % der Fälle, in denen Stückeln besser abgeschnitten hätte. Doch nach der letzten Rate wachsen beide Strategien gleich schnell: Der Abstand entsteht im ersten Jahr und bleibt dann fest. Was danach zählt, ist allein, wie lange Sie investiert bleiben.