



A margem de segurança é a diferença entre o que você acha que uma ação vale e o que você paga por ela: se você estima que ela vale 100 e compra a 70, sua margem é de 30 %. Ela serve para uma única coisa, justamente a que quase todo mundo esquece: proteger você do seu próprio erro de estimativa. Por isso não existe um desconto “certo” em termos absolutos: o desconto precisa ser maior do que a incerteza sobre o valor. Nos nossos dados, uma em cada seis ações é negociada com desconto de pelo menos um terço — o que diz menos sobre uma fartura de pechinchas e mais sobre o quanto as estimativas são largas.
O que é a margem de segurança
A ideia vem de Benjamin Graham, economista e professor da Universidade Columbia, que a desenvolveu com David Dodd em Security Analysis (1934) e a colocou no centro do último capítulo de The Intelligent Investor (1949), dedicado à margem de segurança como “conceito central do investimento”. O raciocínio é simples: o valor de uma empresa só pode ser estimado, e a estimativa pode errar. Comprar bem abaixo dela deixa espaço para o erro antes que ele vire prejuízo.
A conta é imediata:
margem de segurança = 1 − preço ÷ valor estimado
Uma ação estimada em 100 e comprada a 70 tem margem de 30 %. Comprada a 95, de 5 %. Comprada a 110, a margem é negativa: você está pagando mais do que acha que ela vale.
Desconto e potencial de alta não são o mesmo número
Um detalhe que costuma confundir: o desconto sobre o valor e a alta necessária para voltar a ele não coincidem. Se você compra a 70 algo que vale 100, o desconto é de 30 %, mas o preço precisa subir 42,9 % para chegar a 100.
| Desconto sobre o valor estimado | Alta necessária para voltar ao valor |
|---|---|
| 10 % | +11,1 % |
| 20 % | +25 % |
| 25 % | +33,3 % |
| Um terço (33,3 %) | +50 % |
| 50 % | +100 % |
Uma regra prática frequentemente associada a Graham é comprar a cerca de dois terços do valor estimado, ou seja, com desconto de um terço. Visto pelo lado da alta, significa exigir que a ação possa subir 50 % antes de chegar ao seu valor. Ter os dois números em mente evita confundir uma estimativa de “+50 %” com uma margem de 50 %.
Por que ela é necessária: o valor é uma estimativa, não um fato
O que torna a margem de segurança indispensável é que ninguém conhece o valor de uma empresa. Todo método de avaliação — fluxo de caixa descontado, múltiplos, comparação com concorrentes — depende de premissas sobre o futuro, e premissas diferentes geram números diferentes. Falamos disso no nosso guia sobre por que o valor justo nunca é um número só.
Seth Klarman, fundador da gestora Baupost Group, escreveu isso da forma mais direta em Margin of Safety (1991): o valor de uma empresa não pode ser estimado com precisão, e é exatamente por isso que é preciso comprar com um desconto amplo, para que um erro ou um golpe de azar não se transforme em perda permanente. A margem não é um prêmio por ter acertado: é um seguro contra a possibilidade de errar.
Daí a consequência que importa: quanto mais incerta a estimativa, mais larga precisa ser a margem. Um desconto de 20 % sobre uma empresa estável e previsível pode bastar; os mesmos 20 % sobre uma empresa que poderia valer metade ou o dobro não protegem de nada.
O que os nossos dados mostram
Medimos a diferença entre preço e valor justo em todas as ações que avaliamos, americanas e europeias, para ver quão comuns os descontos realmente são.
| Nas 3.591 ações com valor justo | Valor |
|---|---|
| Negociadas abaixo do seu valor justo | 57,1 % |
| Diferença mediana entre preço e valor justo | +6,6 % |
| Desconto de pelo menos um terço (o limiar de Graham) | 17,7 % (637 ações) |
| Desconto de pelo menos metade | 5,9 % |
| Estados Unidos: abaixo do valor justo / desconto de pelo menos um terço | 61,2 % / 14,6 % |
| Europa: abaixo do valor justo / desconto de pelo menos um terço | 51,1 % / 22,3 % |
O número que faz pensar é o terceiro: uma em cada seis ações parece oferecer a margem clássica de Graham. Se as pechinchas fossem realmente tão comuns, bater o mercado seria fácil — e não é. A leitura mais honesta é outra: boa parte desses descontos não mede uma oportunidade, mede o quanto a incerteza da estimativa é larga.
A margem precisa superar a incerteza
Para cada ação publicamos, junto com o valor justo, um nível de incerteza — Baixa, Média ou Alta — que indica o quanto os diferentes métodos de avaliação concordam entre si. Veja como os descontos se distribuem nas três classes:
| Incerteza da estimativa | Participação das ações | Participação entre as que têm desconto de pelo menos um terço | Desconto de pelo menos um terço, dentro da classe |
|---|---|---|---|
| Baixa | 7,8 % | 5,5 % | 12,5 % |
| Média | 29,8 % | 29,8 % | 17,8 % |
| Alta | 62,4 % | 64,7 % | 18,4 % |
Duas coisas chamam a atenção. Primeira: quase duas em cada três ações têm incerteza Alta, ou seja, métodos de avaliação que dão resultados muito distantes entre si. Nessas ações, um desconto de um terço pode estar inteiro dentro do desacordo entre os modelos: não é margem, é ruído. Segunda: descontos de um terço aparecem com frequência parecida em todas as classes, mas só 5,5 % deles se referem a ações de incerteza Baixa. As margens que realmente contam — descontos amplos sobre estimativas sólidas — são raras, como deve ser.
A regra que tiramos disso: antes de ver o tamanho do desconto, veja o quanto a estimativa é confiável. E, quando a incerteza é alta, raciocine sobre o intervalo de valores, não sobre o número central. É a mesma lógica pela qual um intervalo honesto vale mais do que um preço-alvo preciso.
Quando o desconto é uma armadilha
Uma ação pode estar barata porque o mercado está errado — ou porque está certo. Os casos em que um desconto mais engana:
- Lucros no pico do ciclo. Em empresas cíclicas (commodities, energia, indústria pesada), os lucros dos melhores anos fazem a ação parecer barata justamente quando o ciclo está prestes a virar. Um modelo que projeta esses lucros para o futuro encontra um valor alto e um desconto grande.
- Um negócio em declínio. Se a receita está sendo corroída de forma estrutural, o passado superestima o futuro e o desconto aumenta em vez de fechar.
- Dívida e diluição. Uma empresa muito endividada pode parecer barata pelos lucros, mas o valor para o acionista é o que sobra depois dos credores — e isso pode encolher rápido.
- Dados errados. Um lucro inflado por um item não recorrente, ou um balanço registrado de forma errada pela fonte, geram um valor justo alto e falso. Quanto mais extremo o desconto, mais vale a pena conferir o dado antes da tese.
Em todos esses casos a margem de segurança é só aparente: existe apenas no papel do modelo. É por isso que Graham a via como proteção, não como sinal de compra.
Como usar na prática
- Parta do intervalo, não do número. Olhe o valor justo junto com sua incerteza. Se a incerteza for alta, sua referência é a ponta de baixo do intervalo, não o centro.
- Exija um desconto proporcional à incerteza. Quanto mais frágil a estimativa, mais larga precisa ser a margem: numa empresa previsível, menos pode bastar; numa cíclica ou em transformação, é preciso muito mais.
- Pergunte por que ela está barata. Antes de comprar, encontre o motivo pelo qual o mercado pensa diferente. Se não encontrar, talvez não tenha procurado o suficiente.
- Confira o balanço. Dívida, qualidade dos lucros, fluxo de caixa: desconto sobre números frágeis não é margem.
- Diversifique. A margem de segurança funciona na média de muitas decisões, não numa só. Até uma boa margem pode dar errado numa ação; em vinte, a probabilidade trabalha a seu favor.
O que dizem os estudos, e o que ainda não sabemos
A ideia de comprar abaixo do valor tem apoio empírico sólido. Eugene Fama e Kenneth French, na época ambos na Universidade de Chicago, mostraram em “The Cross-Section of Expected Stock Returns” (Journal of Finance, 1992) que, no mercado americano, ações com preço baixo em relação ao valor patrimonial tinham rendido mais em média. Josef Lakonishok (Universidade de Illinois), Andrei Shleifer (Harvard) e Robert Vishny (Universidade de Chicago), em “Contrarian Investment, Extrapolation, and Risk” (Journal of Finance, 1994), atribuíram boa parte desse efeito ao hábito dos investidores de projetar por tempo demais o passado recente. E Warren Buffett, na palestra “The Superinvestors of Graham-and-Doddsville” na Columbia Business School em 1984, descreveu os resultados de um grupo de gestores formados na escola de Graham.
São resultados médios, em muitas ações e em períodos longos, incluindo fases também longas em que o valor rendeu menos que o mercado. Eles não dizem que todo desconto vai se fechar.
O mesmo limite vale para os nossos dados, e preferimos dizer isso claramente: ainda não temos um histórico longo o bastante para verificar se os descontos que medimos realmente se fecham. Estamos registrando-os ao longo do tempo justamente para poder medir. Até lá, o valor justo é uma estimativa com a incerteza declarada, não uma previsão de retorno.
Em resumo
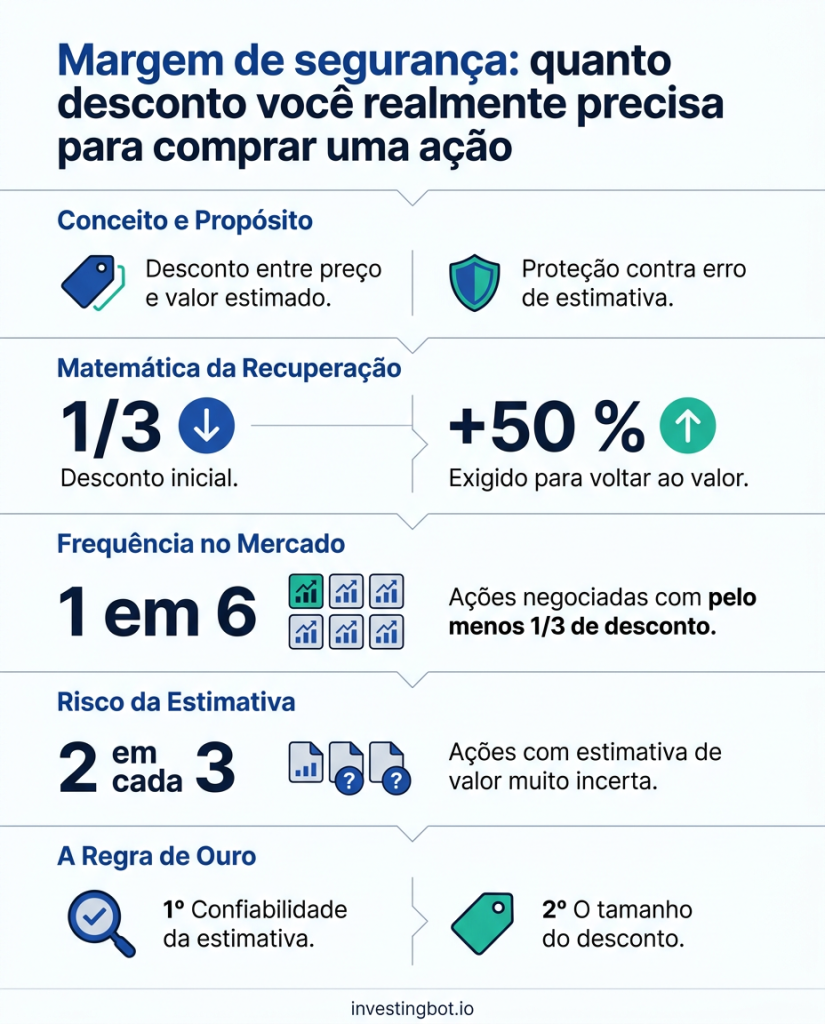
- A margem de segurança é o desconto entre preço e valor estimado, e serve para proteger você do seu próprio erro de estimativa.
- Desconto e alta não coincidem: um desconto de um terço exige uma alta de 50 % para voltar ao valor.
- Nas nossas 3.591 ações, uma em cada seis é negociada com desconto de pelo menos um terço: mais do que pechinchas, é sinal de estimativas largas.
- Quase duas em cada três ações têm incerteza de avaliação Alta: ali, mesmo um desconto grande pode estar inteiro dentro do erro.
- O desconto pode ser uma armadilha: lucros no pico do ciclo, declínio, dívida ou dados errados.
- Regra prática: veja primeiro o quanto a estimativa é confiável, depois o desconto; e diversifique, porque a margem funciona na média.
Qual é a margem de segurança ideal?
Não existe um número que sirva para todos. Uma regra prática frequentemente associada a Graham é comprar a cerca de dois terços do valor estimado, ou seja, com desconto de um terço. Mas o número certo depende do quanto a estimativa é confiável: numa empresa previsível, menos pode bastar; numa com valor muito incerto, é preciso mais.
Margem de segurança e valor justo são a mesma coisa?
Não. O valor justo é a estimativa do valor; a margem de segurança é a distância entre essa estimativa e o preço que você paga. Um valor justo sem margem não protege de nada, e uma margem calculada sobre um valor justo pouco confiável é só aparente.
Se uma ação está com um desconto grande, é uma pechincha?
Não necessariamente. Um desconto amplo pode indicar uma oportunidade, mas também lucros inflados pelo pico do ciclo, um negócio em declínio, dívida demais ou dados errados. Quanto mais extremo o desconto, mais vale a pena entender por que o mercado pensa diferente.
Como se calcula a margem de segurança?
Margem = 1 − preço ÷ valor estimado. Uma ação estimada em 100 e cotada a 70 tem margem de 30 %. Cuidado para não confundir com a alta necessária para voltar ao valor, que nesse caso é de 42,9 %.
A margem de segurança elimina o risco de perder dinheiro?
Não, ela o reduz. Protege contra erros de estimativa moderados, não contra tudo: uma empresa pode piorar mais do que qualquer margem prevê. Por isso o conceito funciona melhor numa carteira diversificada do que numa única ação.
A margem de segurança vale também para ETFs?
O conceito nasceu para empresas individuais, cujo valor pode ser estimado. Um ETF de um índice amplo não tem valor justo no mesmo sentido: ali a proteção vem principalmente da diversificação, dos custos baixos e do tempo em que você permanece investido.