



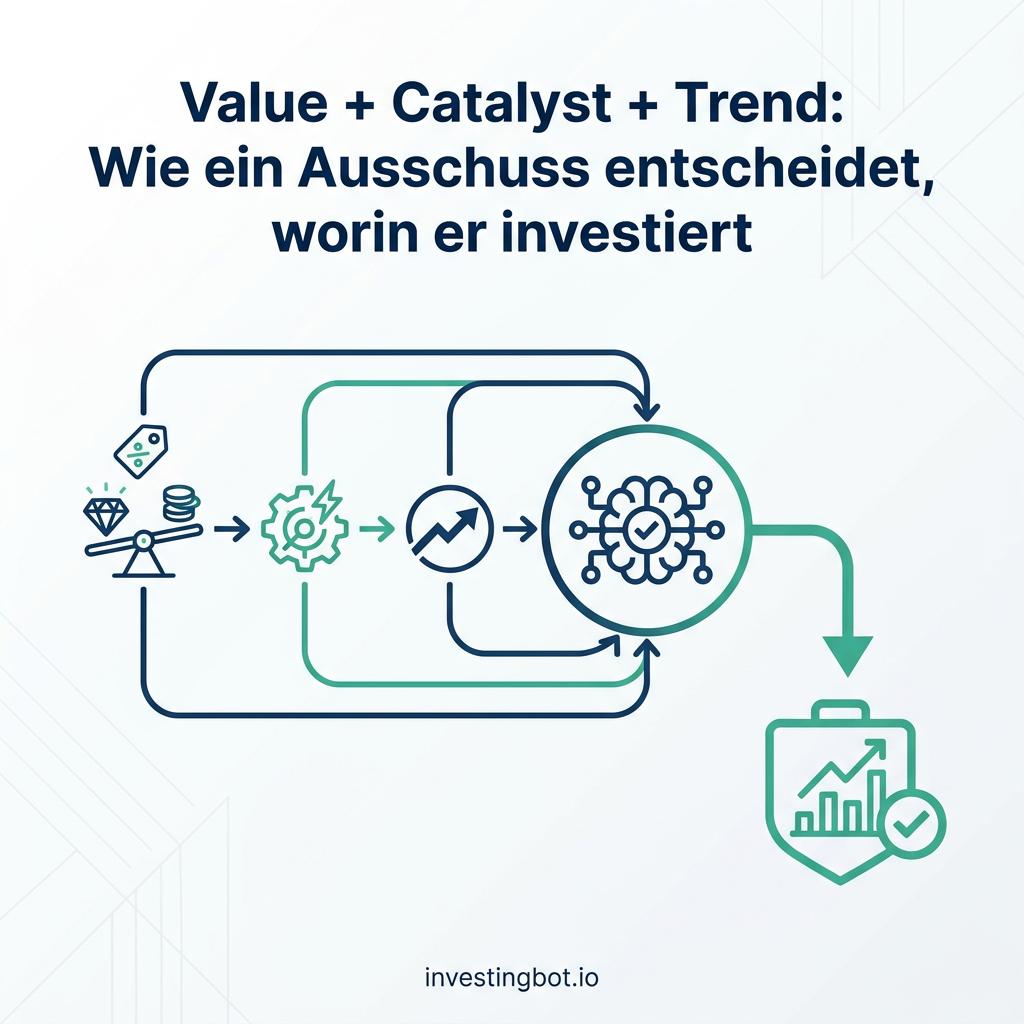
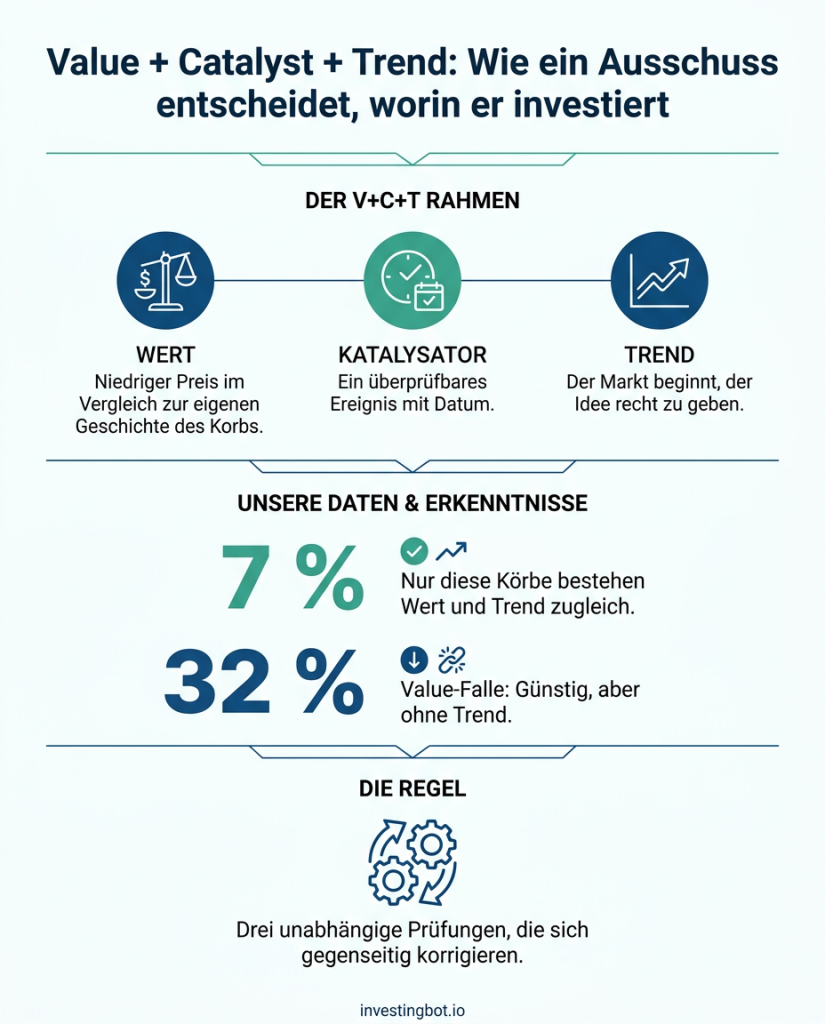
Wenn ein Anlageausschuss entscheidet, wo investiert wird, sucht er meist keine „gute“ Aktie. Er sucht eine Idee, die drei unabhängige Prüfungen besteht. Der Wert fragt, ob der Preis für das Gebotene niedrig ist; der Katalysator fragt, warum sich gerade jetzt etwas ändern sollte; der Trend fragt, ob der Markt bereits beginnt, der Idee recht zu geben. Jede Prüfung für sich liegt oft daneben – und genau darum geht es bei der Methode: Die drei korrigieren sich gegenseitig. In unseren Daten bestehen nur 7 % der Aktienkörbe gleichzeitig die Wert- und die Trendprüfung.
Was die Methode Value + Catalyst + Trend ist
Sie ist eine geordnete Art, drei Fragen zu beantworten, bevor man Geld in eine Idee steckt – egal ob es sich um einen Sektor, eine Branche oder ein einzelnes Unternehmen handelt:
- Ist es günstig? (Wert)
- Was könnte das ändern, und wann? (Katalysator)
- Merkt der Markt es schon? (Trend)
Es geht nicht darum, dass immer alle drei zwingend erfüllt sein müssen. Es geht darum, dass jede den blinden Fleck der anderen abdeckt. Eine günstige Aktie kann jahrelang günstig bleiben; eine steigende Aktie kann schon teuer sein; ein angekündigter Katalysator tritt vielleicht nie ein. Wer verlangt, dass die drei Antworten übereinstimmen, reduziert die Ideen auf wenige – und genau dafür ist ein Ausschuss da: oft Nein zu sagen.
Wert: günstig im Vergleich wozu?
Die erste Frage wirkt am einfachsten, verbirgt aber eine Falle: günstig im Vergleich wozu. Ein KGV von 12 ist für ein Softwareunternehmen niedrig und für eine Bank hoch. Deshalb ist der nützlichste Vergleich nicht der mit dem Markt, sondern mit der eigenen Geschichte des Korbs: Ein Sektor, der im günstigsten Viertel seiner letzten fünfzehn Jahre notiert, ist gemessen an sich selbst günstig – unabhängig von seinem absoluten Niveau.
Was für jede Schätzung gilt, gilt auch hier: Der Wert ist keine Tatsache, sondern eine Messung mit Fehlermarge. Der Abschlag muss daher groß genug sein, um diese Unsicherheit abzudecken, wie wir im Ratgeber zur Sicherheitsmarge erklärt haben.
Trend: Ist der Markt einverstanden?
Der Trend sagt nicht, ob eine Idee richtig ist. Er sagt, ob andere Anleger beginnen, sie genauso zu sehen. Gemessen wird er einfach: Steigen die Kurse der letzten Monate, und notiert ein guter Teil der Unternehmen im Korb über seinem langfristigen gleitenden Durchschnitt (dem 200-Tage-Durchschnitt)? Diese zweite Messgröße, die Marktbreite, zählt: Ein Korb, der steigt, weil zwei Schwergewichte steigen, ist etwas anderes als ein Korb, in dem die Mehrheit steigt.
Vor allem erfüllt der Trend eine Aufgabe: Er verhindert, dass Sie zu früh kaufen. Ein Sektor kann lange günstig bleiben und weiter fallen, und Sektoren geben den Staffelstab tendenziell in Zyklen weiter, wie wir im Artikel über Sektorrotation beschreiben.
Katalysator: Warum gerade jetzt?
Der Katalysator ist das Ereignis, das den Markt von „interessiert mich nicht“ zu „überzeugt mich“ bringen kann: eine Wende in der Geldpolitik, ein neuer Investitionszyklus, eine Regulierungsänderung, eine Trendwende bei den Margen, eine Konsolidierung der Branche. Er ist der am wenigsten zahlenbasierte Teil der Methode und deshalb am anfälligsten für bequeme Geschichten.
Drei Regeln machen ihn nützlich statt gefährlich:
- Er muss überprüfbar und datiert sein. „Der Sektor ist unterbewertet“ ist kein Katalysator; eine Entscheidung, die zu einem bestimmten Datum erwartet wird, schon.
- Er braucht einen Zeithorizont. Wer nicht weiß, bis wann er wirken sollte, merkt auch nicht, wenn er nicht gewirkt hat.
- Er braucht eine Gegenthese. Was passiert, wenn das Ereignis ausbleibt – oder eintritt und bereits eingepreist ist?
In unserem eigenen Ausschuss werden Katalysatoren zum Beispiel nur in aktuellen, datierten Quellen gesucht, und jede Idee trägt ihre Gegenthese mit sich.
Was unsere Daten zeigen
Wir haben die beiden messbaren Prüfungen – Wert und Trend – auf die 166 Körbe angewendet, in die unser Ausschuss 903 große US-Unternehmen einteilt: Sektoren, Branchengruppen, Branchen und Teilbranchen. Die Schwellen sind bewusst einfach:
- Wert: Das aktuelle KGV liegt im günstigsten Viertel seiner eigenen Geschichte (im Schnitt 15 Jahre).
- Trend: Die mittlere 3-Monats-Rendite ist positiv und mindestens die Hälfte der Unternehmen notiert über dem 200-Tage-Durchschnitt.
| Von den 153 Körben mit verfügbarer Historie und Trend | Anzahl | Anteil |
|---|---|---|
| Bestehen die Wertprüfung | 60 | 39 % |
| Bestehen die Trendprüfung | 35 | 23 % |
| Bestehen beide | 11 | 7 % |
| Günstig, aber ohne Trend | 49 | 32 % |
Am aufschlussreichsten ist die letzte Zahl: Auf jeden günstigen Korb mit Trend kommen mehr als vier günstige Körbe ohne Trend. Auf der Ebene der großen Sektoren ist der Kontrast noch deutlicher: Fünf von elf Sektoren sind gemessen an ihrer eigenen Geschichte günstig, und keiner der fünf hat zugleich einen Trend.
Anschließend haben wir die Körbe zwölf Wochen lang Woche für Woche verfolgt:
| Über 12 Wochen | Wert |
|---|---|
| Körbe „günstig + Trend“, die es in der Folgewoche noch sind | 83 % |
| Körbe „günstig ohne Trend“, die in der Folgewoche den Trend gewinnen | 12 % |
| Körbe, die mindestens einmal „günstig + Trend“ waren | 61 von 166 |
| Körbe, die alle 12 Wochen „günstig + Trend“ blieben | 5 |
Ist die Kombination da, hält sie sich eher; fehlt der Trend, stellt er sich selten schnell ein. Darauf zu warten, dass der Markt einen Abschlag „bemerkt“, kann lange dauern.
Die Value-Falle: Abschlag ohne Trend
Ein günstiger Korb, der weiter fällt, kann eine frühe Chance sein – oder eine Value-Falle: ein niedriger Preis, der niedrig bleibt oder weiter sinkt, weil der Markt etwas einpreist, das die Bewertungen der Vergangenheit nicht zeigen. Das passiert häufig, wenn:
- die Gewinne am Höhepunkt des Zyklus stehen und das KGV kurz vor ihrem Rückgang niedrig aussieht;
- sich das Geschäftsmodell verändert und die Bewertungsgeschichte kein fairer Vergleich mehr ist;
- der Sektor unter Druck steht – durch Zinsen, Regulierung, Wettbewerb –, der sich nicht in einem Quartal auflöst.
Der Trend sagt nicht, welcher der beiden Fälle zutrifft. Er sagt aber, dass der Markt noch nicht einverstanden ist, und das reicht, um die Idee vorsichtiger zu behandeln: In unserem Ausschuss landen diese Körbe nicht auf der Ideenliste, sondern auf einer eigenen Liste „wartet auf Bestätigung“.
So wenden Sie die Methode an
- Beginnen Sie beim Wert im Verhältnis zur Geschichte, nicht bei der absoluten Zahl: Vergleichen Sie einen Sektor oder ein Unternehmen zuerst mit sich selbst, dann mit dem Markt.
- Fragen Sie den Trend um Erlaubnis. Ein Abschlag ohne Trend gehört auf die Warteliste, nicht in den Papierkorb: Kommt der Trend, wird die Idee stärker.
- Schreiben Sie den Katalysator mit Datum auf. Lässt er sich nicht in einem überprüfbaren Satz formulieren, gibt es ihn wahrscheinlich nicht.
- Schreiben Sie auch die Gegenthese auf. Was würde Sie umstimmen? Das vorher festzulegen verhindert, dass Sie hinterher die Regeln ändern.
- Halten Sie die Idee klein und diversifiziert. Auch eine Idee, die alle drei Prüfungen besteht, kann scheitern: Die Methode verbessert die Chancen, sie gibt keine Gewissheit.
Was die Forschung sagt – und was wir noch nicht wissen
Wert und Trend gehören zu den am besten untersuchten Phänomenen der Finanzwissenschaft. Narasimhan Jegadeesh und Sheridan Titman, damals an der Anderson School of Management der UCLA, zeigten in „Returns to Buying Winners and Selling Losers“ (Journal of Finance, 1993), dass am US-Markt die Aktien, die in den vorangegangenen 3 bis 12 Monaten am stärksten gestiegen waren, sich im Schnitt auch in den folgenden Monaten besser entwickelten. Clifford Asness (AQR Capital Management), Tobias Moskowitz (University of Chicago Booth School of Business) und Lasse Heje Pedersen (NYU Stern School of Business) fanden in „Value and Momentum Everywhere“ (Journal of Finance, 2013) Prämien sowohl für Value als auch für Momentum in vielen Märkten und Anlageklassen – und vor allem, dass sich beide tendenziell gegenläufig bewegen: Kombiniert ist das Ergebnis stabiler als jede der beiden allein.
Das sind Durchschnittsergebnisse über Jahrzehnte und Tausende von Aktien, mit langen Phasen, in denen die eine oder andere enttäuscht hat.
Bei unseren eigenen Daten müssen wir noch vorsichtiger sein, und wir sagen es lieber mit Zahlen. In den zwölf beobachteten Wochen erzielten die Körbe, die beide Prüfungen bestanden, im Folgemonat eine mittlere Rendite von −2,4 %, gegenüber +0,2 % bei den günstigen Körben ohne Trend. Das ist das Gegenteil dessen, was die Forschung nahelegt, betrifft aber acht überlappende Zeitfenster in einer einzigen Marktphase: Es beweist nichts, weder in die eine noch in die andere Richtung. Genau deshalb dient die Methode dazu, auszuwählen, was man genauer untersucht, und nicht, den nächsten Monat vorherzusagen. Wir zeichnen weiter auf, um es über einen längeren Zeitraum messen zu können.
Zusammenfassung
- Value + Catalyst + Trend verlangt von einer Idee, drei unabhängige Prüfungen zu bestehen: Preis, Grund für eine Veränderung, Bestätigung durch den Markt.
- Der Wert lässt sich besser an der eigenen Geschichte des Korbs messen als am Markt.
- Der Trend verhindert zu frühe Käufe: In unseren Daten gewinnt ein günstiger Korb ohne Trend diesen in der Folgewoche nur in 12 % der Fälle.
- Der Katalysator muss überprüfbar, datiert und mit einer Gegenthese verbunden sein.
- Nur 7 % der Körbe bestehen Wert und Trend zugleich: Die Methode dient vor allem dazu, Nein zu sagen.
- Die Forschung stützt die Kombination von Value und Momentum auf lange Sicht; unsere zwölf Wochen sind zu wenig, um das zu bestätigen oder zu widerlegen.
Was bedeutet Value + Catalyst + Trend?
Es ist eine Methode zur Auswahl von Anlageideen, die drei Bestätigungen verlangt: dass der Preis im Verhältnis zum Wert niedrig ist (Value), dass es ein Ereignis gibt, das die Meinung des Marktes ändern kann (Catalyst), und dass sich die Kurse bereits in die richtige Richtung bewegen (Trend).
Warum reicht es nicht, dass eine Aktie günstig ist?
Weil eine Aktie jahrelang günstig bleiben oder weiter fallen kann, wenn der Markt ein echtes Problem einpreist. In unseren Daten kommen auf jeden günstigen Korb mit Trend mehr als vier günstige Körbe ohne Trend.
Was ist eine Value-Falle?
Eine Aktie oder ein Sektor, der nach Kennzahlen günstig aussieht, es aber aus gutem Grund ist: Gewinne am Höhepunkt des Zyklus, ein schrumpfendes Geschäft oder anhaltender Druck von außen. Der niedrige Preis bleibt niedrig oder sinkt weiter.
Was gilt als Katalysator?
Ein überprüfbares Ereignis mit Datum oder Zeithorizont, das die Bewertung einer Idee durch den Markt verändern kann: eine geldpolitische Entscheidung, eine Regulierungsänderung, ein neuer Investitionszyklus, eine Unternehmenstransaktion.
Ist Trendfolge nicht einfach das Nachlaufen hinter dem, was schon gestiegen ist?
Für sich allein kann sie das sein. Kombiniert mit dem Wert bekommt sie eine andere Bedeutung: Man kauft nicht, was gestiegen ist, sondern was günstig ist und worüber sich der Markt allmählich einig wird. Die Forschung deutet darauf hin, dass die Kombination stabiler ist als jede der beiden Strategien allein.
Kann ich die Methode auf eine einzelne Aktie anwenden oder nur auf Sektoren?
Auf beides. Bei Sektoren und Branchen sind die Messgrößen stabiler, weil sie viele Unternehmen mitteln; bei einer einzelnen Aktie wiegen der Katalysator und die Bilanzdaten schwerer, und die Qualität der Zahlen verdient mehr Aufmerksamkeit.