



Um ETF de acumulação reinveste automaticamente dividendos e cupons dentro do fundo; um de distribuição deposita esses valores na sua conta, normalmente a cada trimestre ou semestre. A carteira é a mesma, o retorno total antes dos impostos é o mesmo e, quase sempre, o custo também: nos nossos dados, entre os 493 fundos que existem nas duas versões, a taxa anual (TER) é idêntica em 472 casos (96%). A escolha, portanto, não é sobre quanto você ganha, mas sobre quando você recebe o dinheiro, o que faz com ele e como ele é tributado onde você mora.
O que muda de verdade entre acumulação e distribuição
Muitos fundos existem em duas “classes” quase idênticas: mesma gestora, mesmo índice, mesmos ativos na carteira. Só muda uma regra, a dos rendimentos, ou seja, os dividendos das ações ou os cupons dos títulos que o fundo recebe.
- Acumulação (muitas vezes indicada com “Acc” ou “C” no nome): o fundo reinveste os rendimentos comprando mais ativos. Você não recebe nada, mas cada cota passa a valer um pouco mais.
- Distribuição (“Dist”, “Dis” ou “D”): o fundo paga os rendimentos aos investidores. Você recebe dinheiro, e o valor da cota cai no mesmo montante na data do pagamento.
No nosso universo de 3.876 ETFs UCITS, 2.432 são de acumulação e 1.244 de distribuição: quase dois em cada três entre aqueles para os quais o dado está disponível. Entre os ETFs de ações, a vantagem da acumulação é ainda mais clara: 1.647 contra 683.
Mesmo fundo, mesmo custo: o que os nossos dados mostram
Procuramos os fundos oferecidos nas duas versões, ou seja, os pares com o mesmo emissor, o mesmo índice, a mesma moeda e, quando existe, o mesmo hedge cambial. São 493. Em 472 o custo anual (TER) é idêntico; nos poucos casos em que é diferente, a diferença nem sempre vai na mesma direção: às vezes a classe de distribuição é mais cara, às vezes a de acumulação.
A consequência prática é simples: escolher a classe quase nunca custa nada. Se duas classes do mesmo fundo têm custos diferentes, vale a pena conferir, porque até poucos centésimos por ano pesam num horizonte longo, como mostramos no artigo sobre os custos dos ETFs em vinte anos. E se você encontrar o mesmo índice oferecido por emissores diferentes, os critérios de escolha estão no guia sobre como escolher entre ETFs idênticos.
Na página de cada ETF você encontra a política de rendimentos; na tabela de alternativas sobre o mesmo índice, ordenada pelo TER, você vê de relance qual classe acumula e qual distribui.
Por que o preço de um ETF de distribuição “cai” no pagamento
No dia em que o fundo paga os rendimentos, o valor da cota cai no montante distribuído. Não é uma perda: o dinheiro passou do fundo para a sua conta. Antes do pagamento você tinha uma cota que valia 100; depois tem uma cota que vale 99 e 1 em dinheiro.
Por isso comparar duas classes olhando só o gráfico de preço é enganoso: a de distribuição parece sempre “render menos”, porque o gráfico dela perde a cada pagamento aquilo que você recebeu. A comparação correta é pelo retorno total, ou seja, preço mais rendimentos reinvestidos. Nessa medida, duas classes do mesmo fundo com o mesmo custo dão resultados praticamente iguais antes dos impostos.
O dividendo não é um presente
Que o dividendo não cria riqueza do nada é um dos resultados mais conhecidos das finanças. Merton Miller (University of Chicago) e Franco Modigliani (depois no MIT), ambos vencedores do Nobel de Economia, mostraram em “Dividend Policy, Growth, and the Valuation of Shares” (Journal of Business, 1961) que, num mercado sem impostos nem custos de transação, a forma como uma empresa distribui os lucros não muda o valor para o acionista: o que sai como dividendo sai do valor da ação.
Mesmo assim, muitos investidores raciocinam como se o dividendo fosse uma renda a mais. Samuel Hartzmark (na época na Booth School of Business da Universidade de Chicago) e David Solomon (Boston College), em “The Dividend Disconnect” (Journal of Finance, 2019), documentaram o que chamam de falácia dos “dividendos grátis”: investidores e até fundos tratam dividendos e variações de preço como duas coisas separadas, e raramente reinvestem os dividendos. Com um ETF o raciocínio é o mesmo: a classe de distribuição não dá mais a você, dá antes uma parte do que já é seu.
Quando a acumulação faz sentido
A acumulação é a escolha natural quando você está na fase em que o capital precisa crescer e não precisa de uma renda periódica.
- Juros compostos sem atrito: os rendimentos voltam a trabalhar imediatamente, sem que você precise fazer nada e sem custos de compra.
- Sem sobras de caixa: com a distribuição, pequenas quantias costumam ficar paradas na conta porque não bastam para comprar uma cota inteira.
- Disciplina: o que não chega à conta não é gasto. Para quem segue um plano de aportes periódicos, é a forma mais simples de deixar o tempo trabalhar.
- Possíveis vantagens fiscais, onde as regras adiam o imposto até a venda (veja mais adiante).
Quando a distribuição faz sentido
A distribuição faz sentido quando a renda periódica é exatamente o que você precisa, por exemplo na aposentadoria ou para complementar outra entrada de dinheiro.
- Fluxo de caixa sem vender: você recebe dinheiro sem ter de decidir a cada vez quantas cotas vender.
- Uma regra de gasto simples: Hersh Shefrin e Meir Statman, ambos da Santa Clara University, em “Explaining Investor Preference for Cash Dividends” (Journal of Financial Economics, 1984), explicaram a preferência por dividendos também como uma ferramenta de autocontrole: gastar só o que a carteira distribui protege o capital das próprias tentações. É uma razão psicológica, não financeira, mas para muitos é real.
- Possíveis vantagens fiscais em algumas jurisdições, ou para quem tem alíquota baixa sobre a renda de capital.
O outro lado: as distribuições não são estáveis como um salário. Dependem dos lucros e cupons dos ativos da carteira e podem cair justamente nos anos difíceis.
Impostos: depende de onde você mora
Muitas vezes é o critério decisivo, e não existe uma resposta válida em todo lugar. Em algumas jurisdições os rendimentos distribuídos são tributados quando recebidos, enquanto na acumulação o imposto só é pago na venda das cotas: o adiamento deixa trabalhar também a parte que, de outro modo, iria para impostos. Em outras a diferença desaparece, porque a lei tributa todo ano também os rendimentos reinvestidos, ou um rendimento presumido do fundo. Em outras ainda, a renda de capital tem alíquotas ou isenções que tornam a distribuição mais vantajosa.
Uma coisa, porém, vale para as duas classes: os impostos retidos na fonte que o fundo sofre sobre dividendos estrangeiros (por exemplo, sobre ações americanas) dependem do domicílio do fundo, não da classe. As classes de acumulação e de distribuição do mesmo fundo os suportam da mesma forma. Antes de escolher, confira as regras do seu país ou consulte um especialista em tributação.
Como escolher na prática
- Você precisa de uma renda hoje? Se não, a acumulação é quase sempre o caminho mais simples.
- Como as duas classes são tributadas onde você mora? Se uma é claramente mais vantajosa, muitas vezes é isso que decide.
- As duas classes custam o mesmo? Em 96% dos casos, sim; se não, confira a diferença.
- O volume negociado é suficiente? Uma classe muito pequena pode ter um spread de compra e venda maior.
- Lembre-se de que você pode mudar de ideia: passar de uma classe para outra significa vender e comprar de novo, com custos e, em muitos países, impostos. Melhor escolher bem desde o início.
Em resumo
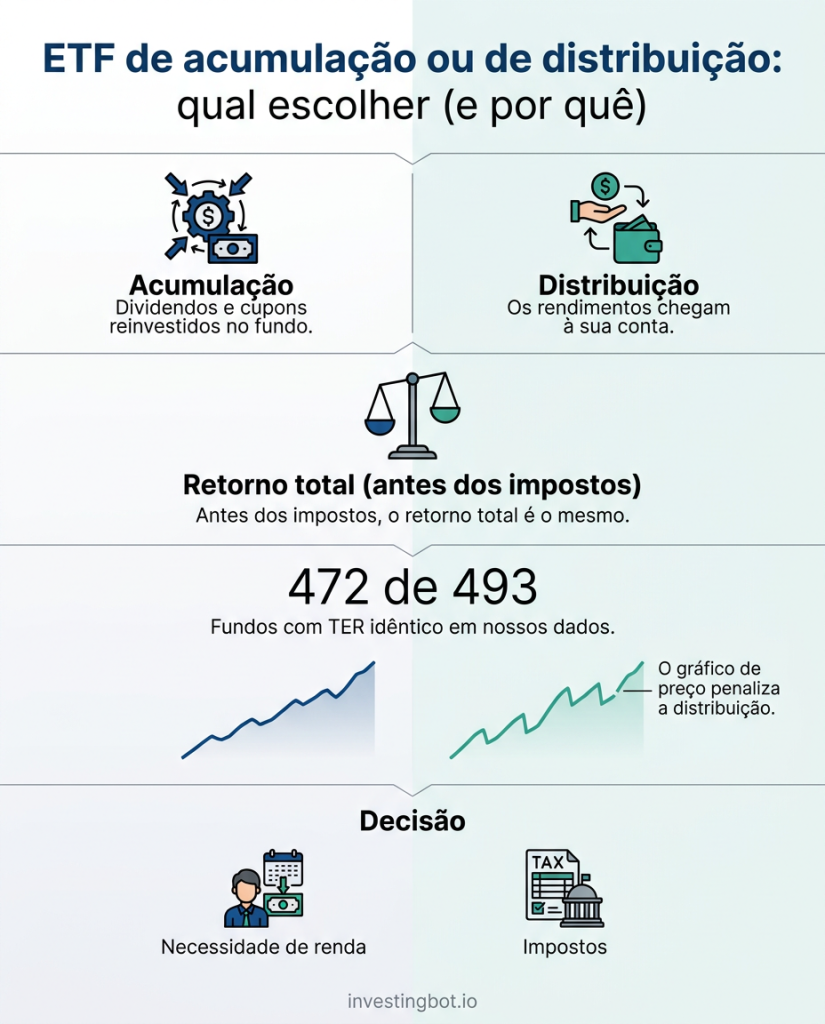
- As classes de acumulação e de distribuição diferem apenas no destino dos rendimentos: reinvestidos no fundo ou depositados na sua conta.
- Antes dos impostos o retorno total é o mesmo: o dividendo distribuído sai do valor da cota.
- Nos nossos dados o TER é idêntico em 472 dos 493 fundos oferecidos nas duas versões.
- O gráfico de preço sempre penaliza a classe de distribuição: compare o retorno total.
- A acumulação é a escolha natural para fazer o capital crescer; a distribuição, para quem precisa de renda.
- Muitas vezes quem decide são os impostos, que mudam de país para país: confira as regras que valem para você.
Qual é a diferença entre ETF de acumulação e de distribuição?
Um ETF de acumulação reinveste dividendos e cupons dentro do fundo, de modo que o valor da cota cresce; um de distribuição os deposita periodicamente na conta do investidor. A carteira e, quase sempre, o custo anual são os mesmos.
Um ETF de acumulação rende mais?
Antes dos impostos, não: o retorno total das duas classes do mesmo fundo é praticamente idêntico, porque o rendimento distribuído sai do valor da cota. Pode render mais depois dos impostos nos países em que a acumulação adia o imposto até a venda.
Por que o preço de um ETF de distribuição cai?
Na data do pagamento o valor da cota cai no montante distribuído, que chega à sua conta. Não é uma perda: o dinheiro passa do fundo para você. Para comparar duas classes é preciso olhar o retorno total, não só o preço.
ETFs de distribuição custam mais?
Quase nunca. Nos nossos dados, entre os 493 fundos disponíveis nas duas versões, o TER é idêntico em 472 casos; nos poucos em que é diferente, a diferença nem sempre prejudica a distribuição.
Qual vale mais a pena para aportes periódicos?
Normalmente a acumulação: os rendimentos são reinvestidos na hora e sem custos, não sobram pequenas quantias paradas na conta e não há a tentação de gastá-las. Mesmo assim, vale conferir como as duas classes são tributadas no seu país.
Posso passar de uma classe para outra?
Sim, vendendo as cotas de uma classe e comprando as da outra. Isso envolve custos de negociação e, em muitos países, imposto sobre os ganhos realizados: por isso vale a pena escolher com cuidado desde o início.