



Eine Monte-Carlo-Simulation prüft deinen Anlageplan an Tausenden möglicher Zukünfte, die zufällig aus einigen Annahmen über Renditen und Schwankungen erzeugt werden, und zählt, in wie vielen davon du dein Ziel erreichst. Dieser Anteil ist die bekannte „Erfolgswahrscheinlichkeit“. Das Werkzeug ist nützlich, aber die Zahl, die es liefert, hängt stärker von den Annahmen ab als vom Markt: In unseren Daten sinkt die Wahrscheinlichkeit, in zwanzig Jahren das 1,5-Fache des eingezahlten Kapitals zu erreichen, von 81,3 % auf 72,7 %, wenn man nur einen Prozentpunkt Jahresrendite abzieht.
Was eine Monte-Carlo-Simulation ist, kurz erklärt
Der Name stammt vom Spielcasino und wurde von Nicholas Metropolis und Stanisław Ulam, beide am Los Alamos Laboratory, in „The Monte Carlo Method“ (Journal of the American Statistical Association, 1949) öffentlich gemacht. Die Idee ist einfach: Wenn sich ein Problem nicht mit einer Formel lösen lässt, rechnet man es viele Male mit zufällig gezogenen Zahlen durch und betrachtet die Verteilung der Ergebnisse.
Auf einen Anlageplan angewandt, funktioniert das so:
- Man wählt ein Renditemodell, zum Beispiel eine Durchschnittsrendite und eine Volatilität;
- man zieht die Rendite jedes Monats für die gesamte Laufzeit des Plans zufällig, tausendfach;
- für jeden Pfad berechnet man, was das Depot am Ende wert ist;
- man zählt, in welchem Anteil der Pfade das Ziel erreicht wurde.
Das Ergebnis ist keine Prognose, sondern eine Bandbreite von Ergebnissen, die zu den Ausgangsannahmen passt.
Was „Erfolgswahrscheinlichkeit“ wirklich bedeutet
Der Begriff klingt präzise, ist es aber nur so sehr wie die Definition von „Erfolg“. Erfolg kann heißen, kein Geld zu verlieren, die Inflation zu schlagen, einen bestimmten Betrag zu erreichen oder im Ruhestand das Kapital nicht aufzubrauchen. Jede dieser Fragen ergibt für denselben Plan einen anderen Prozentsatz.
Bevor man auf die Zahl schaut, lohnt sich deshalb die Frage, welches Ziel gemessen wurde, ob nominal oder real (also nach Inflation) und über welchen Zeitraum. Eine nominale „Erfolgsquote von 90 %“ und eine reale „Erfolgsquote von 90 %“ beschreiben sehr unterschiedliche Pläne.
Ein Versuch mit Daten: über 150 Jahre US-Aktienmarkt
Wir haben die monatliche S&P-500-Reihe von Robert Shiller (Yale) verwendet, dieselbe, auf der unser Sparplan-Werkzeug arbeitet, von 1871 bis 2023, mit wiederangelegten Dividenden und inflationsbereinigt. In diesem Zeitraum lag die durchschnittliche reale Rendite bei 6,9 % pro Jahr, bei einer Volatilität von 14,1 %.
Der Testplan ist ein Sparplan über 20 Jahre mit einer monatlichen Einzahlung, die real konstant bleibt, vollständig in Aktien. Wir haben ihn auf drei Arten gemessen, stets real:
- Historie: alle 20-Jahres-Fenster der Reihe, eines für jeden Startmonat;
- „Normale“ Monte-Carlo-Simulation: 20.000 Pfade aus einer Normalverteilung mit demselben Mittelwert und derselben Volatilität wie die Historie;
- Monte-Carlo-Simulation „in Blöcken“: 20.000 Pfade, gebildet durch Neumischen echter 12-Monats-Blöcke der Historie.
| Methode | Endet über dem Eingezahlten | Erreicht das 1,5-Fache des Eingezahlten | Medianes Ergebnis | Schlechteste 5 % |
|---|---|---|---|---|
| Historie | 95,6 % | 79,2 % | 2,13-fach | 1,01-fach |
| Normale Monte-Carlo-Simulation | 97,2 % | 81,3 % | 2,15-fach | 1,11-fach |
| Monte-Carlo-Simulation in Blöcken | 93,0 % | 76,4 % | 2,19-fach | 0,92-fach |
In der Mitte stimmen die drei Methoden fast überein: Das typische Ergebnis ist etwas mehr als das Doppelte des Eingezahlten. Die Unterschiede liegen in den schlechtesten Fällen, und dort entscheidet sich ein Plan wirklich.
Erste Grenze: Die Annahmen bestimmen das Ergebnis
Wir haben die normale Monte-Carlo-Simulation mit einer um nur einen Prozentpunkt niedrigeren realen Jahresrendite wiederholt, alles andere unverändert. Das Ergebnis:
- Die Wahrscheinlichkeit, das 1,5-Fache des Eingezahlten zu erreichen, sinkt von 81,3 % auf 72,7 %;
- das mediane Ergebnis geht vom 2,15-Fachen auf das 1,92-Fache des Eingezahlten zurück.
Ein Prozentpunkt Rendite ist weniger als der Abstand zwischen zwei vernünftigen Schätzungen künftiger Renditen oder zwischen zwei Fonds mit unterschiedlichen Kosten. Deshalb vermittelt eine Erfolgswahrscheinlichkeit mit Nachkommastelle eine Genauigkeit, die es nicht gibt: Sie sagt etwas über die Annahmen, nicht über die Zukunft. Dasselbe gilt für Kosten: Jeder Prozentpunkt laufender Gebühren wirkt gegen den Plan genau wie ein Prozentpunkt weniger Rendite.
Zweite Grenze: Die Ränder sind dicker, als das Modell sagt
Das Normalmodell behandelt jeden Monat als unabhängig vom vorherigen. So funktioniert die Börse nicht: Schlechte Monate kommen oft gehäuft, wie 1929-1932 oder 2008. Um das zu berücksichtigen, verwendet man den Bootstrap, eingeführt von Bradley Efron (Stanford University) in „Bootstrap Methods: Another Look at the Jackknife“ (Annals of Statistics, 1979), in der Block-Variante von Hans Künsch (ETH Zürich) aus „The Jackknife and the Bootstrap for General Stationary Observations“ (Annals of Statistics, 1989): Statt einzelne Monate zu ziehen, zieht man Stücke echter Geschichte.
Mit 12-Monats-Blöcken beginnen die schlechtesten 5 % der Ergebnisse beim 0,92-Fachen des Eingezahlten, gegenüber dem 1,11-Fachen beim Normalmodell: Im ersten Fall kann man nach zwanzig Jahren weniger haben als eingezahlt, im zweiten fast nie. Eine Monte-Carlo-Simulation auf Basis normalverteilter Renditen lässt einen Plan meist sicherer aussehen, als er ist.
Dritte Grenze: Es gibt nur eine Vergangenheit
Mehr als 150 Jahre klingen nach viel, enthalten aber nur 7 Zwanzigjahreszeiträume, die sich nicht überschneiden. Die historischen Fenster der Tabelle sind zahlreich, weil sie in verschiedenen Monaten beginnen, teilen sich aber fast alle Jahre: Es sind keine 1.590 unabhängigen Versuche.
Hinzu kommt ein Problem der Stichprobenauswahl. Philippe Jorion (University of California, Irvine) und William Goetzmann (Yale) haben in „Global Stock Markets in the Twentieth Century“ (Journal of Finance, 1999) 39 Aktienmärkte verglichen: Im zwanzigsten Jahrhundert hatte der US-Markt die höchste reale Rendite. Wer nur die US-Geschichte nutzt, startet beim Markt, der am besten gelaufen ist. Ein gut gebauter Plan sollte nicht darauf angewiesen sein, genau dieses Ergebnis zu wiederholen.
Wie man ein Monte-Carlo-Ergebnis liest
Die nützlichste Zahl ist nicht die Erfolgswahrscheinlichkeit, sondern die Bandbreite: das mediane Ergebnis, der ungünstige Fall (zum Beispiel die schlechtesten 5 % oder 10 %) und was mit deinem Plan geschähe, wenn er einträte. Ist der ungünstige Fall tragbar, ist der Plan robust; ist er es nicht, macht ihn auch eine hohe Wahrscheinlichkeit nicht sicher.
Auch der Anlagehorizont zählt. In unseren Messungen hat über 30 Jahre kein historisches Fenster unter dem Eingezahlten geendet, während die normale Monte-Carlo-Simulation 99,1 % und die in Blöcken 96,3 % ergibt: Je länger die Zeit, desto weiter entfernt sich das typische Ergebnis vom schlechtesten Fall, aber die Ränder verschwinden nicht. Es ist dieselbe Logik wie bei der Sicherheitsmarge: Ein Plan wird am ungünstigen Fall bemessen, nicht am durchschnittlichen.
Was man fragen sollte, wenn jemand eine Erfolgswahrscheinlichkeit zeigt
- Welches Ziel wurde gemessen? Nicht verlieren, die Inflation schlagen, einen Betrag erreichen, das Kapital nicht aufbrauchen.
- Nominal oder real? Ohne Inflation sehen zwanzig oder dreißig Jahre Ergebnisse viel besser aus.
- Welche Rendite und welche Volatilität wurden angenommen, und woher stammen sie? Ein Prozentpunkt mehr Rendite verändert das Ergebnis stark.
- Sind die Kosten enthalten? Gebühren und Steuern wirken wie eine niedrigere Rendite.
- Berücksichtigt das Modell schlechte Phasen in Folge? Ein Modell mit unabhängigen Monaten unterschätzt die Ränder.
- Wie sieht der ungünstige Fall aus? Lass dir die schlechtesten 5 % oder 10 % zeigen, nicht nur den Prozentsatz.
Das Wichtigste in Kürze
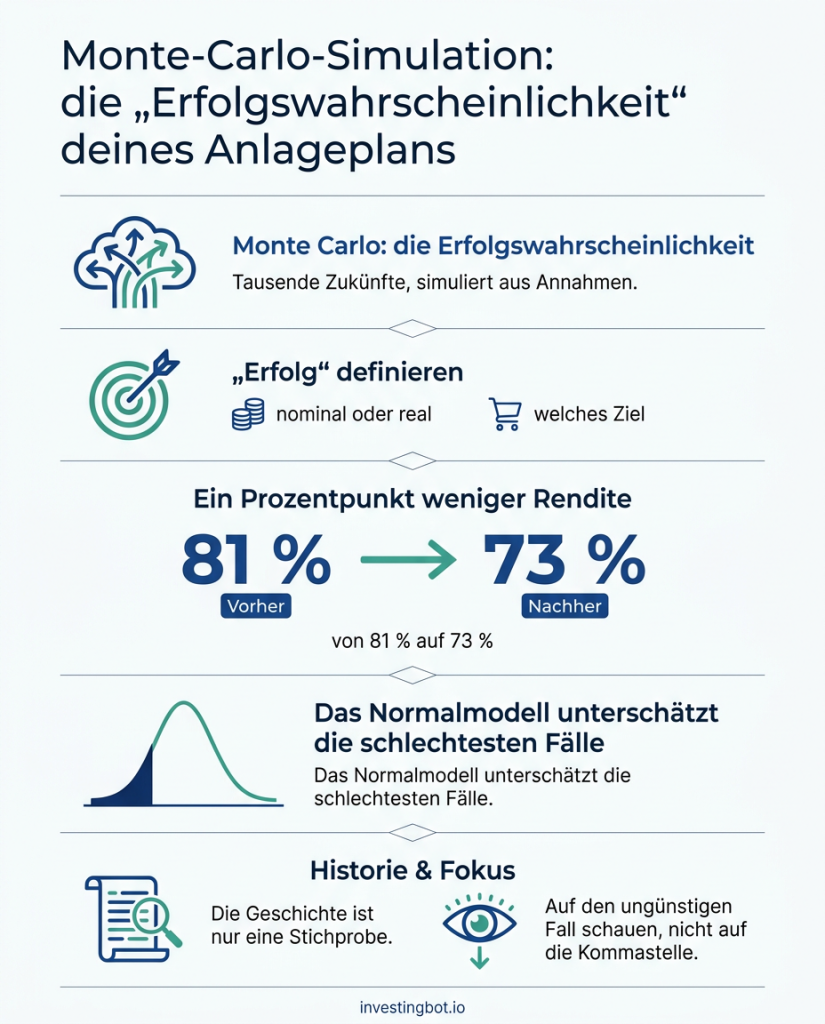
- Monte Carlo prüft einen Plan an Tausenden möglicher Zukünfte, die aus Annahmen erzeugt werden, und zählt, wie oft er das Ziel erreicht.
- Die „Erfolgswahrscheinlichkeit“ hängt davon ab, wie Erfolg definiert ist, nominal oder real, und über welchen Zeitraum.
- In unseren Daten senkt ein Prozentpunkt weniger Rendite die Wahrscheinlichkeit, in 20 Jahren das 1,5-Fache des Eingezahlten zu erreichen, von 81,3 % auf 72,7 %.
- Ein Modell mit unabhängigen Monaten unterschätzt die schlechtesten Fälle: Der Block-Bootstrap zeigt sie schwerer.
- Die Geschichte ist eine einzige Stichprobe, und die der USA ist unter 39 Märkten die günstigste.
- Man liest die Bandbreite, vor allem den ungünstigen Fall, nicht die Nachkommastelle der Wahrscheinlichkeit.
Was ist eine Monte-Carlo-Simulation bei der Geldanlage?
Es ist eine Methode, die einen Anlageplan an Tausenden zufällig erzeugter Marktpfade prüft, ausgehend von Annahmen über Rendite und Volatilität. Für jeden Pfad berechnet sie das Endkapital und zählt am Ende, in welchem Anteil der Fälle das Ziel erreicht wurde.
Was bedeutet eine Erfolgswahrscheinlichkeit von 90 %?
Sie bedeutet, dass unter den verwendeten Annahmen 90 von 100 simulierten Pfaden das festgelegte Ziel erreichen. Sie ist weder Garantie noch Prognose: Sie ändert sich, wenn sich Annahmen, Erfolgsdefinition oder Zeitraum ändern.
Wie stark zählen die Renditeannahmen?
Sehr stark. In unseren Daten sinkt die Wahrscheinlichkeit, in 20 Jahren das 1,5-Fache des eingezahlten Kapitals zu erreichen, von 81,3 % auf 72,7 %, wenn man die reale Rendite um nur einen Prozentpunkt pro Jahr senkt.
Ist Monte Carlo verlässlicher als historische Daten?
Nicht unbedingt. Die Geschichte ist eine einzige Stichprobe mit wenigen wirklich unabhängigen langen Zeiträumen; Monte Carlo erzeugt viele, aber nur innerhalb der Modellannahmen. Der Block-Bootstrap, der Stücke echter Geschichte neu mischt, ist ein Kompromiss zwischen beiden.
Warum werden die schlechtesten Fälle oft unterschätzt?
Weil viele Modelle jeden Monat als unabhängig vom vorherigen behandeln, während negative Phasen in Wirklichkeit oft aufeinander folgen. In unseren Daten beginnen die schlechtesten 5 % der 20-Jahres-Ergebnisse beim Normalmodell beim 1,11-Fachen des Eingezahlten und beim Block-Bootstrap beim 0,92-Fachen.
Wie nutze ich Monte Carlo für meinen eigenen Plan?
Schau dir den ungünstigen Fall an und frag dich, ob du ihn aushalten könntest: Wenn ja, ist der Plan robust. Prüfe, ob die Ergebnisse nach Inflation und Kosten gerechnet sind, und probiere vorsichtigere Renditeannahmen aus, um zu sehen, wie stark sich das Ergebnis ändert.