



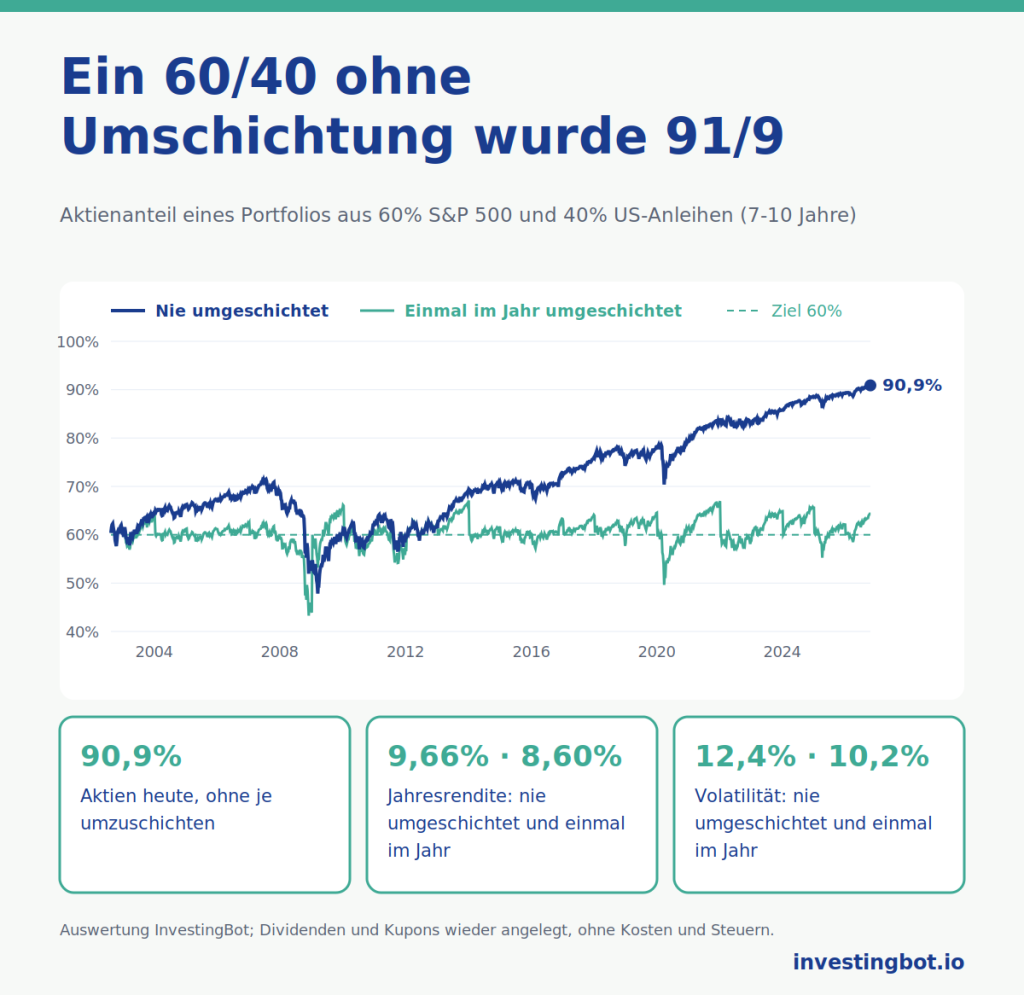
Rebalancing heißt, das Portfolio auf die Gewichte zurückzubringen, die du festgelegt hast: etwas von dem verkaufen, was am stärksten gewachsen ist, und das nachkaufen, was zurückgeblieben ist. Es geht nicht darum, mehr zu verdienen, sondern darum, nicht mit einem Risiko dazustehen, das du nie gewählt hast. In unseren Daten liegt ein Portfolio aus 60% Aktien und 40% Anleihen, das seit 2002 sich selbst überlassen wurde, heute bei 90,9% Aktien.
Was Rebalancing ist, kurz erklärt
Wer ein Portfolio aufbaut, wählt eine Aufteilung, zum Beispiel 60% Aktien und 40% Anleihen. Mit der Zeit entwickeln sich die beiden Teile unterschiedlich, und die Gewichte verschieben sich. Rebalancing bedeutet, sie an den Ausgangspunkt zurückzuführen:
- durch Verkauf eines Teils dessen, was über seinem Gewicht liegt, und Kauf dessen, was darunter liegt;
- oder durch Lenken neuer Einzahlungen, Dividenden und Kupons in den zurückgebliebenen Teil, ohne etwas zu verkaufen.
Die ursprüngliche Aufteilung spiegelt wider, wie viel Risiko du tragen willst. Lässt du sie treiben, trifft der Markt diese Entscheidung für dich.
Warum sich ein Portfolio von selbst verändert
Aktien bringen langfristig meist mehr als Anleihen, deshalb wächst ihr Gewicht in einem sich selbst überlassenen Portfolio. In unserem im Juli 2002 gestarteten 60/40 lag der Aktienanteil Ende 2007 bei 68,3%, fiel mit dem Crash Ende 2008 auf 53,7%, stieg Ende 2019 auf 78,3% und liegt heute bei 90,9%.
Niemand hat das entschieden, aber das Portfolio ist etwas anderes geworden: Ein 91/9 schwankt viel stärker als ein 60/40 und verliert im Crash viel mehr. Wie viel dieser Unterschied ausmachen kann, haben wir im Artikel über Beta und Drawdown gemessen.
Unsere Daten: ein 60/40 von 2002 bis heute
Wir haben ein Portfolio aus 60% US-Aktien (S&P 500) und 40% US-Staatsanleihen mit 7-10 Jahren Laufzeit simuliert, mit wieder angelegten Dividenden und Kupons, vom 29. Juli 2002 bis zum 12. Oktober 2026: 24,2 Jahre. Wir haben vier Regeln verglichen, ohne Kosten und Steuern.
| Regel | Jahresrendite | Volatilität | Maximaler Verlust | Umschichtungen | Insgesamt umgeschichteter Anteil |
|---|---|---|---|---|---|
| Kein Rebalancing | 9,66% | 12,4% | -33,2% | 0 | 0% |
| Einmal im Jahr | 8,60% | 10,2% | -30,2% | 24 | 82,7% |
| Einmal im Monat | 8,57% | 10,5% | -32,2% | 291 | 279,8% |
| Wenn die Abweichung 5 Punkte übersteigt | 8,72% | 10,8% | -31,7% | 22 | 115,6% |
Der umgeschichtete Anteil ist die Summe über alle Jahre des Portfolioteils, der für das Rebalancing verkauft wurde. Die maximalen Verluste stammen alle aus dem Jahr 2008; im Jahr 2022, als Aktien und Anleihen gemeinsam fielen, verlor das nie umgeschichtete Portfolio 23,0% und das einmal jährlich umgeschichtete 21,0%.
Rebalancing bringt nicht mehr Rendite
Das nie umgeschichtete Portfolio brachte mehr: 9,66% pro Jahr gegenüber 8,60%. Das ist kein Widerspruch. In diesen 24 Jahren brachten Aktien viel mehr als Anleihen, und wer sie wachsen ließ, hatte immer mehr Aktien. Er hatte aber auch mehr Risiko: eine Volatilität von 12,4% gegenüber 10,2% und einen tieferen maximalen Verlust.
Das ist das Ergebnis einer klassischen Studie: André Perold und William Sharpe, Nobelpreisträger für Wirtschaftswissenschaften 1990, zeigten in „Dynamic Strategies for Asset Allocation“ (Financial Analysts Journal, 1988), dass die Rückführung auf feste Gewichte in Märkten besser abschneidet, die ohne Richtung schwanken, und schlechter in solchen mit einem langen Trend, wo sich das Laufenlassen auszahlt. Niemand weiß im Voraus, welcher der beiden Märkte vor ihm liegt: Deshalb beurteilt man Rebalancing am Risiko, nicht an der Rendite.
Wie oft: nach Kalender oder Schwelle
Häufiges Rebalancing hilft nicht. Einmal im Monat oder einmal im Jahr brachte fast dasselbe Ergebnis, 8,57% gegenüber 8,60%, aber das monatliche Rebalancing erforderte 291 Umschichtungen gegenüber 24 und setzte mehr als das Dreifache des Portfolios um: 279,8% gegenüber 82,7%. Jede Transaktion kostet etwas und hat oft auch steuerliche Folgen.
Die Schwellenregel greift nur ein, wenn es nötig ist: Mit einer Schwelle von 5 Punkten um die 60% reichten 22 Umschichtungen in 24 Jahren, und das Aktiengewicht entfernte sich nie mehr als 6,5 Punkte von 60%. Und sie kauft tendenziell in Panikphasen: Zwischen Januar 2008 und März 2009 kaufte sie viermal Aktien, zuletzt am 5. März 2009, vier Tage vor dem Tiefpunkt der Börse, und verkaufte sie nach der Erholung im April und August 2009 wieder. Im Jahr 2020 kaufte sie am 9. März, mitten im Crash.
Rebalancing mit weniger Verkäufen (und weniger Steuern)
In vielen Rechtsordnungen löst der Verkauf einer Anlage mit Gewinn eine Steuer auf den Kursgewinn aus, in anderen gibt es Konten oder Regelungen, bei denen interne Umschichtungen sie nicht auslösen. Die Regeln unterscheiden sich von Land zu Land, aber das Prinzip gilt überall: Jeder Verkauf, den du vermeidest, ist ein Kostenpunkt, den du nicht zahlst. Einige Wege:
- neue Einzahlungen fließen in den untergewichteten Teil, statt immer im gleichen Verhältnis aufgeteilt zu werden;
- Dividenden und Kupons werden dort angelegt, wo es nötig ist, statt im selben Instrument, das sie ausgezahlt hat;
- wenn verkauft werden muss, lohnt es sich, sofern deine Regeln es vorsehen, das innerhalb von Konten zu tun, in denen Umschichtungen nicht besteuert werden, oder zuerst die Positionen mit dem geringsten Gewinn zu verkaufen.
Einzahlungen reichen aber nicht immer. In unserer Simulation blieb das Portfolio mit einer monatlichen Einzahlung von 1% des Anfangskapitals, vollständig in den untergewichteten Teil gelenkt, nur 47,2% der Zeit innerhalb von 5 Punkten um die 60%, und heute weicht es um 22,4 Punkte ab: Wenn das Kapital wächst, werden die Einzahlungen im Verhältnis klein. In den ersten Jahren eines Sparplans funktionieren sie gut, wie wir im Leitfaden zum Sparplan erklären; später werden einige Verkäufe unvermeidlich.
Die richtigen Fragen vor dem Rebalancing
- Hat das Gewicht die Bandbreite verlassen, die ich festgelegt habe? Ist die Abweichung klein, gibt es nichts zu tun.
- Kann ich mit neuem Geld umschichten? Einzahlungen, Dividenden und Kupons sind der günstigste Weg.
- Was kostet mich ein Verkauf? Gebühren, die Spanne zwischen Kauf- und Verkaufskurs und Steuern sollte man vor dem Handeln abwägen.
- Ist meine Aufteilung noch die richtige? Wenn sich dein Anlagehorizont oder deine Risikobereitschaft geändert hat, muss das Ziel geändert werden, nicht nur umgeschichtet.
- Schichte ich um oder laufe ich dem Markt hinterher? Rebalancing folgt vorher festgelegten Regeln; Gewichte zu verschieben, weil etwas steigt, ist etwas anderes.
Wo du diese Werkzeuge auf InvestingBot findest
Auf der Seite Portfoliostruktur findest du die Portfoliomodelle mit ihren Verwaltungsregeln: ein- oder zweimal im Jahr nach Kalender umschichten oder wenn eine Anlageklasse um mehr als 5 Punkte von ihrem Gewicht abweicht, und dabei zuerst neue Einzahlungen nutzen, um Verkäufe zu vermeiden. In Meine Portfolios siehst du die aktuelle Aufteilung jedes Portfolios neben dem Ziel-Aktienanteil deines Profils und bemerkst so, wenn sich die Gewichte verschoben haben.
Kurz zusammengefasst
- Rebalancing heißt, das Portfolio auf die gewählten Gewichte zurückzubringen, um das Risiko zu steuern.
- Ein seit 2002 sich selbst überlassenes 60/40 hat heute 90,9% Aktien.
- Kein Rebalancing brachte in diesen 24 Jahren mehr Rendite, aber mit mehr Volatilität und tieferen Verlusten.
- Monatliches Rebalancing brachte dasselbe Ergebnis wie jährliches, mit 291 Umschichtungen statt 24.
- Eine Schwelle von 5 Punkten kam mit 22 Umschichtungen in 24 Jahren aus.
- Einzahlungen, Dividenden und Kupons ermöglichen Rebalancing mit weniger Verkäufen, reichen mit der Zeit aber allein nicht aus.
Was ist das Rebalancing eines Portfolios?
Der Vorgang, mit dem die verschiedenen Teile eines Portfolios auf die anfangs festgelegten Gewichte zurückgebracht werden, indem man verkauft, was über sein Gewicht gewachsen ist, oder neues Geld in das lenkt, was zurückgeblieben ist.
Bringt Rebalancing mehr Rendite?
Nicht unbedingt. In unseren Daten brachte ein seit 2002 nie umgeschichtetes 60/40 9,66% pro Jahr gegenüber 8,60% bei jährlichem Rebalancing, weil Aktien mehr brachten als Anleihen. Rebalancing dient dazu, das Risiko auf dem gewählten Niveau zu halten.
Wie oft sollte man umschichten?
Nicht oft. Monatliches Rebalancing brachte fast dasselbe Ergebnis wie jährliches, mit 291 Umschichtungen gegenüber 24. Eine Schwellenregel, die eingreift, wenn ein Gewicht um mehr als 5 Punkte abweicht, erforderte 22 Umschichtungen in 24 Jahren.
Wie schichtet man um, ohne zu verkaufen?
Indem man neue Einzahlungen, Dividenden und Kupons in den untergewichteten Teil lenkt. Das funktioniert gut, solange die Einzahlungen im Verhältnis zum Portfolio groß sind; in unserer Simulation hielten sie es mit der Zeit allein nur 47,2% der Zeit innerhalb von 5 Punkten um sein Gewicht.
Hat Rebalancing steuerliche Kosten?
Das hängt davon ab, wo du lebst und wie du deine Anlagen hältst. In vielen Rechtsordnungen löst ein Verkauf mit Gewinn eine Steuer auf den Kursgewinn aus, in anderen gibt es Konten, in denen interne Umschichtungen nicht besteuert werden. Deshalb lohnt es sich, zuerst mit Zuflüssen umzuschichten und so wenig wie möglich zu verkaufen.
Was passiert, wenn ich nie umschichte?
Das Portfolio verändert sich von selbst. In unseren Daten wurde ein 2002 gestartetes 60/40 zu einem 91/9, mit einer Volatilität von 12,4% gegenüber 10,2% und einem maximalen Verlust von 33,2% im Jahr 2008. Das Risiko wächst, ohne dass es jemand entschieden hat.