



Ein IPO ist der Moment, in dem ein Unternehmen seine Aktien zum ersten Mal an der Börse verkauft. Es sorgt für Schlagzeilen und verleitet zum sofortigen Kauf. Doch eine der am besten untersuchten Tatsachen der Finanzwelt besagt, dass neu notierte Unternehmen in den folgenden Jahren im Durchschnitt weniger als der Markt abwerfen. Nach unseren Daten haben die US-Börsengänge von 2021 bis 2023, die heute noch notiert sind, über drei Jahre im Median 77,7% verloren, während der Markt um 34,6% stieg.
Was ein IPO ist, kurz erklärt
IPO steht für Initial Public Offering, also das erste öffentliche Angebot: Ein bis dahin privates Unternehmen verkauft Aktien an die Öffentlichkeit und wird ab diesem Tag an der Börse gehandelt. Es gibt drei Hauptwege:
- den klassischen Börsengang, bei dem Banken die Aufträge sammeln und einen Ausgabepreis festlegen;
- die Fusion mit einem SPAC, einer bereits börsennotierten Gesellschaft, die nur gegründet wurde, um ein anderes Unternehmen zu kaufen;
- die Abspaltung, wenn ein Konzern einen Teil als eigenständiges Unternehmen an die Börse bringt.
Den Ausgabepreis erhalten in der Regel nur institutionelle Anleger. Wer an der Börse kauft, zahlt den Kurs des ersten Handelstages, der oft schon ein anderer ist, und dort beginnen unsere Berechnungen.
Was die Forschung sagt
Die Referenzstudie stammt von Jay Ritter und erschien 1991 im Journal of Finance: Bei 1.526 US-Börsengängen zwischen 1975 und 1984, gekauft zum Schlusskurs des ersten Tages und drei Jahre gehalten, lag die Rendite deutlich unter der vergleichbarer börsennotierter Unternehmen. Ritter stellte außerdem fest, dass Unternehmen, die in Jahren großer Euphorie mit vielen Börsengängen an die Börse kamen, schlechter abschnitten.
1995 erweiterten Tim Loughran und Jay Ritter die Stichprobe in der Studie «The New Issues Puzzle» auf 4.753 Börsengänge zwischen 1970 und 1990: In den fünf Jahren nach der Notierung brachten die IPOs im Durchschnitt etwa 5% pro Jahr, und um dasselbe Vermögen zu erreichen wie mit vergleichbaren, nicht kürzlich notierten Unternehmen, hätte man 44% mehr Geld anlegen müssen.
Nicht alle deuten das gleich. Alon Brav und Paul Gompers zeigten 1997, dass der Abstand stark schrumpft, wenn man IPOs mit Unternehmen gleicher Größe und gleichen Kurs-Buchwert-Verhältnisses vergleicht, und dass von Wagniskapitalfonds unterstützte IPOs nicht signifikant schlechter abschnitten. Das Phänomen konzentriert sich auf kleine Unternehmen.
Unsere Daten: US-Börsengänge von 2021 bis 2023
Wir haben bei der SEC, der US-Börsenaufsicht, alle Unternehmen erfasst, die zwischen Januar 2021 und Juni 2023 einen endgültigen Börsenprospekt eingereicht haben, ohne Unternehmen, die bereits regelmäßige Berichte veröffentlichten (also schon notiert waren), SPACs und Fonds. Das Ergebnis sind 625 Börsengänge. Für jeden haben wir die Rendite beim Kauf zum Schlusskurs des ersten Handelstages gemessen, mit wiederangelegten Dividenden, und sie über dieselben Daten mit dem S&P 500 verglichen.
| Jahr des Börsengangs | Gemessene IPOs | Median-Rendite über drei Jahre | S&P 500 über dieselben Daten | Anteil, der den Markt geschlagen hat |
|---|---|---|---|---|
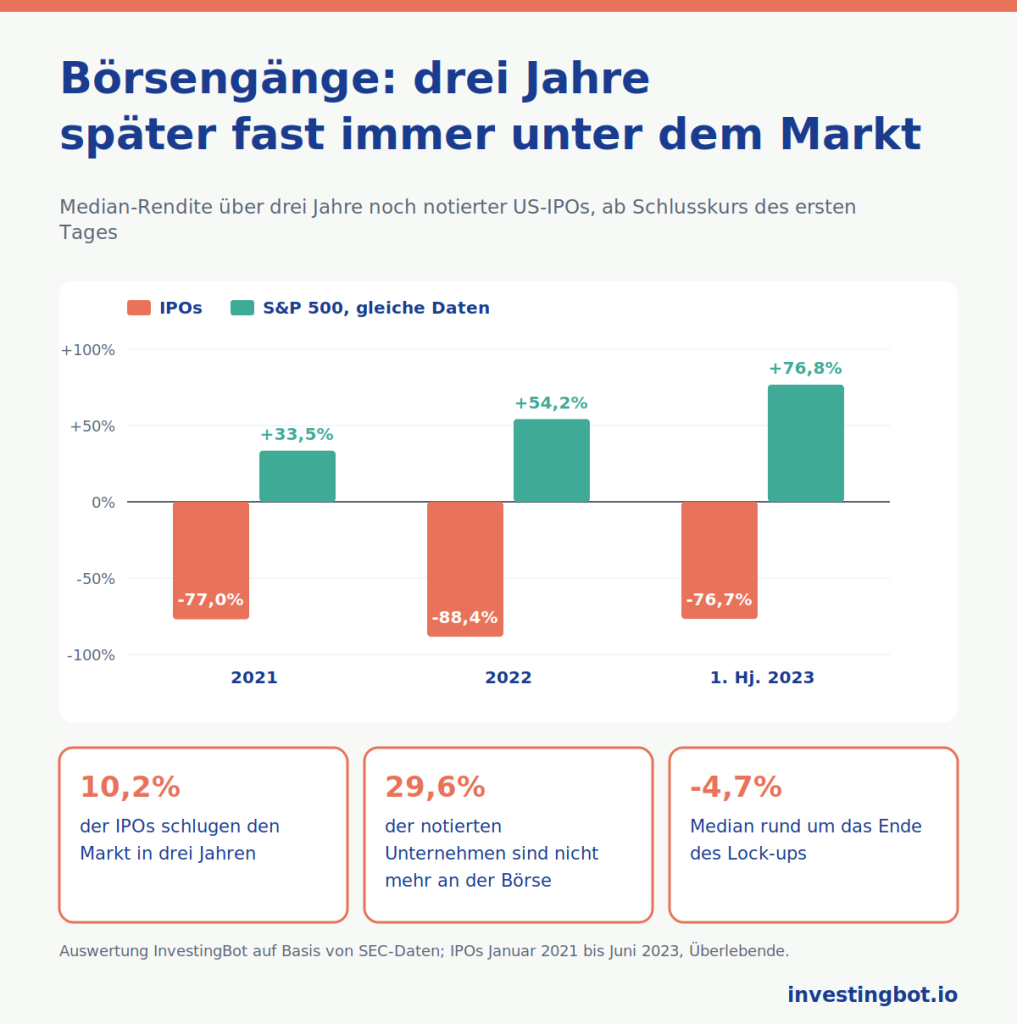
| 2021 | 238 | -77,0% | +33,5% | 8,8% |
| 2022 | 61 | -88,4% | +54,2% | 11,5% |
| Erstes Halbjahr 2023 | 43 | -76,7% | +76,8% | 16,3% |
| Gesamt | 342 | -77,7% | +34,6% | 10,2% |
Die Median-Rendite ist die des Unternehmens in der Mitte der Rangliste: Die Hälfte schnitt besser ab, die Hälfte schlechter. Jeder Börsengang zählt gleich viel, ob klein oder groß.
Von den 625 in diesem Zeitraum notierten Titeln werden heute 185 nicht mehr an der Börse gehandelt: 29,6%. Einige wurden von anderen Unternehmen übernommen, andere gingen pleite oder zogen sich von der Börse zurück. Für sie haben wir keine Kurse, daher betreffen die Zahlen oben nur die Überlebenden.
Das ist eine wichtige Einschränkung, und sie wirkt anders, als man denken könnte: Unternehmen, die wegen Schwierigkeiten die Börse verlassen haben, haben fast immer mehr verloren als die verbliebenen. Das wahre Bild mit allen ist also schlechter als das in der Tabelle.
Drei Jahre später: die Überlebenden
Unter den 342 Überlebenden, die wir messen konnten:
- nach einem Jahr lag der Median bei -62,4%, gegenüber -2,1% beim S&P 500, und nur 12,3% hatten den Markt geschlagen;
- nach drei Jahren lagen 86,0% im Minus und nur 10,2% hatten besser abgeschnitten als der Markt;
- 6,1% hatten sich mehr als verdoppelt: Die großen Ausnahmen gibt es, aber sie sind selten und am ersten Tag schwer zu erkennen.
2021 war ein Jahr der Euphorie, mit einer Rekordzahl an Börsengängen und sehr hohen Bewertungen, und unsere Stichprobe trägt dieses Gewicht. Es ist genau der Fall, den Ritter beschrieben hat: Die IPOs aus überfüllten Jahren schneiden am schlechtesten ab.
Der Lock-up: was nach sechs Monaten passiert
Beim Börsengang verpflichten sich Gründer, Mitarbeiter und frühe Investoren, für eine Zeit nicht zu verkaufen, meist 180 Tage: Das ist der Lock-up. Wenn er endet, dürfen sie verkaufen. Field und Hanka maßen in einer Studie von 2001 an 1.948 Lock-ups beim Ablauf einen durchschnittlichen Rückgang von 1,5% in drei Tagen und einen dauerhaften Anstieg des Handelsvolumens um 40%, stärker bei Unternehmen mit Wagniskapital.
Nach unseren Daten liegt der Median der IPOs zwischen der 170. und der 190. Handelssitzung nach dem Börsengang, wenn der Lock-up meist ausläuft, bei -4,7% gegenüber +1,6% beim Markt, und 61,7% sind gefallen. Das ist einer der Gründe, warum viele dieses Datum abwarten, bevor sie entscheiden.
Warum das passiert
- Die Unternehmen wählen den Zeitpunkt: Sie gehen an die Börse, wenn der Markt ihre Geschichte gut bezahlt, also wenn die Kurse hoch sind.
- Der anfängliche Optimismus: Wer in den ersten Tagen kauft, zahlt oft die besten Wachstumserwartungen, und die Realität der Zahlen kommt später. Über diese Versuchung haben wir im Artikel über die Denkfehler, die Geld kosten geschrieben.
- Wenige Daten: Die Abschlüsse vor dem Börsengang stehen im Prospekt, aber es gibt noch keine Reihe öffentlicher Quartalsberichte, an denen sich die Versprechen prüfen lassen.
- Mehr Aktien im Anmarsch: Mit dem Lock-up und späteren Kapitalerhöhungen wächst das Aktienangebot gerade in den folgenden Monaten.
Es ist kein Gesetz: Es ist ein Durchschnitt, mit großen Ausnahmen. Aber es ist der Grund, warum viele Anleger das Ende des Lock-ups und einige Quartalsberichte abwarten, bevor sie entscheiden.
Die richtigen Fragen vor dem Kauf eines IPO
- Habe ich den Prospekt gelesen? Umsatzwachstum, Margen, wie viel Geld das Unternehmen verbrennt, wofür das eingesammelte Kapital dient und wer seine Aktien verkauft.
- Wie viel ist es im Vergleich zu ähnlichen notierten Unternehmen wert? Eine viel höhere Bewertung muss durch ein viel höheres Wachstum gerechtfertigt sein.
- Wann läuft der Lock-up aus? Kurz davor zu kaufen heißt, den Druck derer in Kauf zu nehmen, die endlich verkaufen dürfen.
- Wie viele Quartalsberichte hat es schon veröffentlicht? Die ersten zwei oder drei zeigen, ob die Zahlen des Prospekts halten. Ob ein Unternehmen wirklich Geld erwirtschaftet, zeigt der Free Cashflow.
- Kaufe ich das Unternehmen oder die Nachricht? Der Lärm des ersten Tages sagt nichts über die nächsten drei Jahre.
Wo Sie neue Börsengänge auf InvestingBot finden
Neue US-Börsengänge kommen in unsere Liste, auch wenn sie noch zu keinem Index gehören, sofern sie seit mindestens 10 Sitzungen mit ausreichendem Volumen gehandelt werden. Auf der Aktienseite sehen Sie sofort Kurs, Volumen und Verlauf; Bilanzdaten erscheinen, wenn das Unternehmen seine ersten Zahlen in einem Format veröffentlicht, das wir prüfen können, meist nach dem ersten Quartalsbericht bei US-Unternehmen und nach dem ersten Jahresbericht bei ausländischen. Bis dahin ersetzen wir sie nicht durch Schätzungen.
Zusammenfassung
- Im Durchschnitt haben IPOs in den Jahren nach dem Börsengang weniger als der Markt abgeworfen: Das zeigten Ritter 1991 und Loughran und Ritter 1995.
- Bei den noch notierten US-Börsengängen von 2021 bis 2023 liegt der Median über drei Jahre bei -77,7% gegenüber +34,6% beim S&P 500.
- Nur 10,2% schlugen den Markt, und 29,6% der in diesem Zeitraum notierten Unternehmen sind nicht mehr an der Börse.
- Rund um das Ende des Lock-ups fiel der Median um 4,7%.
- Das Phänomen ist in Jahren der Euphorie und bei kleinen Unternehmen stärker, und es hat große Ausnahmen.
- Das Ende des Lock-ups und einige Quartalsberichte abzuwarten garantiert nichts, erlaubt aber, auf Grundlage echter Zahlen zu entscheiden.
Was ist ein IPO?
Es ist das erste öffentliche Angebot: der Moment, in dem ein Unternehmen seine Aktien zum ersten Mal an die Öffentlichkeit verkauft und an der Börse gehandelt wird.
Lohnt es sich, Aktien beim Börsengang zu kaufen?
Im Durchschnitt nicht: Die Studien von Ritter sowie von Loughran und Ritter zeigen, dass IPOs in den Folgejahren weniger als der Markt abwarfen. Nach unseren Daten haben die noch notierten US-Börsengänge von 2021 bis 2023 über drei Jahre im Median 77,7% verloren. Es gibt Ausnahmen, aber nur wenige.
Was ist der Lock-up bei einem IPO?
Es ist die Verpflichtung von Gründern, Mitarbeitern und frühen Investoren, ihre Aktien nach dem Börsengang eine Zeit lang nicht zu verkaufen, meist 180 Tage. Danach dürfen sie verkaufen, und die Aktie gerät oft unter Druck.
Warum schneiden IPOs schlechter ab als der Markt?
Unternehmen gehen meist an die Börse, wenn die Kurse hoch sind, frühe Käufer zahlen optimistische Erwartungen, es fehlen Quartalsberichte, an denen sich die Versprechen prüfen lassen, und nach dem Lock-up kommen neue Aktien auf den Markt.
Laufen alle IPOs schlecht?
Nein. Das Ergebnis ist ein Durchschnitt: Nach unseren Daten haben sich 6,1% der überlebenden IPOs in drei Jahren mehr als verdoppelt. Das Problem ist, sie im Voraus zu erkennen, wenn es noch wenige Daten gibt.
Wie lange sollte man warten, bevor man ein frisch notiertes Unternehmen kauft?
Es gibt keine Regel, die für alle gilt. Viele Anleger warten mindestens das Ende des Lock-ups ab, meist sechs Monate, sowie zwei oder drei Quartalsberichte, um auf Grundlage veröffentlichter Zahlen und nicht nur des Prospekts zu entscheiden.