



Der Free Cashflow ist das Geld, das ein Unternehmen mit seinem Geschäft erwirtschaftet, nachdem es die Investitionen bezahlt hat, die für Erhalt und Wachstum nötig sind. Er lässt sich schwerer aufblähen als der Gewinn, weil er tatsächlich ein- und ausgegangenes Geld zählt, keine buchhalterischen Schätzungen. Aber auch er kann täuschen: In unseren Daten übersteigen bei 95 US-Unternehmen die Vergütungen in Aktien den gesamten Free Cashflow des letzten Geschäftsjahres.
Was der Free Cashflow ist, kurz erklärt
Er entsteht in zwei Schritten:
- operativer Cashflow: das vom Geschäft erzeugte Geld, also Einnahmen von Kunden abzüglich Zahlungen an Lieferanten, Mitarbeiter und Finanzamt;
- minus Investitionen in Anlagen, Maschinen, Gebäude und Technologie, in den Abschlüssen Capex genannt.
Was übrig bleibt, ist „freies“ Geld: Das Unternehmen kann damit Dividenden zahlen, Aktien zurückkaufen, Schulden abbauen oder es behalten, ohne jemanden um Geld zu bitten. Ein Beispiel: Im Geschäftsjahr bis Juni 2026 erzielte Microsoft 182,9 Milliarden Dollar operativen Cashflow und investierte 116,0 Milliarden, bei einem Free Cashflow von 67,0 Milliarden und einem Nettogewinn von 133,8 Milliarden.
Warum er schwerer zu schönen ist als der Gewinn
Der Nettogewinn folgt der periodengerechten Rechnungslegung: Ein Umsatz wird gebucht, wenn er verdient ist, auch wenn der Kunde noch nicht bezahlt hat, und Kosten werden über Jahre verteilt, durch Abschreibungen, Rückstellungen und Wertberichtigungen. Die Regeln sind sinnvoll, lassen aber Raum für Schätzungen und Entscheidungen. Der Cashflow dagegen erfasst Geld, wenn es den Besitzer wechselt.
Die Lücke zwischen Gewinn und Cash heißt im Fachjargon Accruals, und sie zählt. Richard Sloan, damals an der University of Pennsylvania (Wharton), zeigte in „Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?“ (The Accounting Review, 1996), dass der durch Cash gedeckte Teil des Gewinns sich über die Jahre stärker wiederholt als der aus Buchungsposten, und dass der Markt das nicht voll einpreiste: Unternehmen mit Gewinnen weit über dem Cash erzielten danach niedrigere Renditen.
Der Begriff hat noch eine zweite Geschichte. Michael Jensen von der Harvard Business School nannte in „Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers“ (American Economic Review, 1986) Free Cashflow das Geld, das über rentable Investitionen hinausgeht, und argumentierte, dass genau dort das Risiko liegt, dass Manager es verschwenden, statt es den Aktionären zurückzugeben.
Unsere Daten: 1.885 US-Unternehmen
Wir haben Nettogewinn und Free Cashflow des letzten abgeschlossenen Geschäftsjahres verglichen, aus den bei der SEC eingereichten Abschlüssen, für 1.885 US-Unternehmen der Plattform. Banken und Versicherer haben wir ausgeschlossen, denn bei ihnen misst der Free Cashflow nicht das erwirtschaftete Geld.
| Positiver Free Cashflow | Negativer Free Cashflow | |
|---|---|---|
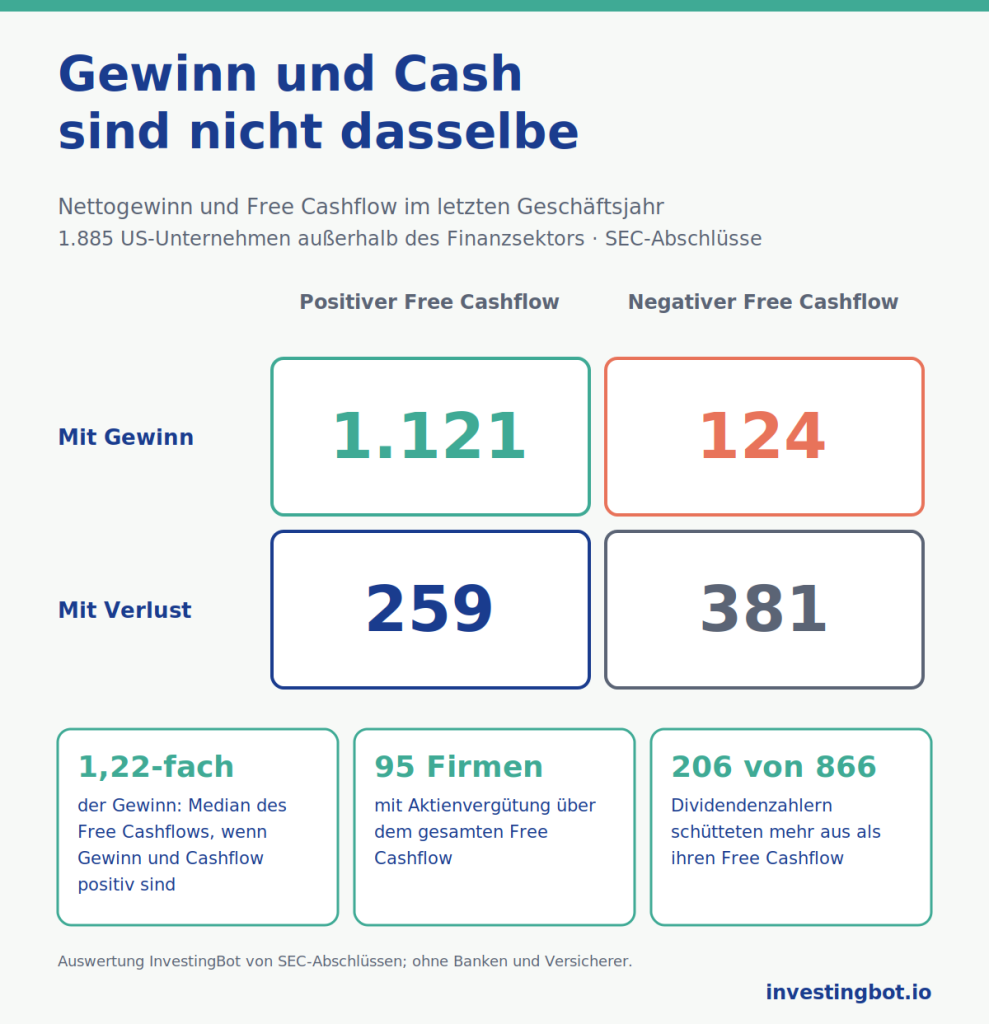
| Mit Gewinn | 1.121 | 124 |
| Mit Verlust | 259 | 381 |
Meistens zeigen Gewinn und Cash in dieselbe Richtung. Aber 124 von 1.245 Unternehmen mit Gewinn (etwa jedes zehnte) haben Geld verbrannt, und 259 von 640 mit Verlust haben welches erwirtschaftet. Bei Unternehmen, deren Gewinn und Free Cashflow beide positiv waren, lag der Free Cashflow im Median beim 1,22-Fachen des Gewinns; über die letzten fünf Geschäftsjahre summiert sinkt das Verhältnis auf 1,08. Nur 8,7 % haben weniger als die Hälfte des Gewinns in Cash verwandelt.
Wenn Gewinn nicht zu Cash wird
Ein negativer Free Cashflow bei positivem Gewinn ist nicht unbedingt ein schlechtes Zeichen. Oft heißt es, dass das Unternehmen viel mehr investiert, als es abschreibt. Im Geschäftsjahr bis Mai 2026 meldete Oracle 17,1 Milliarden Dollar Gewinn und 32,0 Milliarden operativen Cashflow, investierte aber 55,7 Milliarden: Free Cashflow von -23,7 Milliarden. Unter den profitablen Unternehmen mit negativem Cashflow sind auch viele Versorger wie Duke Energy und Southern Company, die jahrelang Netze und Kraftwerke bauen, bevor sie die Früchte ernten.
Die richtige Frage ist nicht „ist er negativ?“, sondern „warum, und wie lange?“. Steigende Investitionen bei steigendem operativem Cashflow erzählen eine andere Geschichte als ein schrumpfender operativer Cashflow bei hohem Gewinn.
Wenn der Free Cashflow täuscht
Schwerer zu schönen heißt nicht unmöglich. Drei Fälle, die man im Kopf behalten sollte:
- Vergütung in Aktien. Aktien für Mitarbeiter und Führungskräfte sind echte Kosten, verlassen aber nicht die Kasse, also zieht der Free Cashflow sie nicht ab. In unseren Daten machen sie im Median 13,4 % des Free Cashflows aus, im Technologiesektor 28,2 %. Bei 221 Unternehmen übersteigen sie die Hälfte des Free Cashflows und bei 95 den gesamten: 2025 meldete Amazon 19,5 Milliarden Dollar Vergütung in Aktien und 7,7 Milliarden Free Cashflow.
- Sprunghafte Investitionen. Der Free Cashflow eines einzelnen Jahres kann einbrechen oder anschwellen, nur weil sich die Investitionen auf diese Zeit konzentrieren. Amazon ging von 32,9 Milliarden Free Cashflow 2024 auf 7,7 Milliarden 2025 zurück, bei Investitionen, die von 83,0 auf 131,8 Milliarden stiegen. Deshalb lohnt es sich, mehrere Jahre zusammen zu betrachten.
- Das Umlaufvermögen. Lieferanten später zu bezahlen oder Kundenforderungen vor Fälligkeit zu verkaufen, hebt den operativen Cashflow eines Jahres, ohne dass sich das Geschäft verbessert hat. Das lässt sich nicht endlos wiederholen: Irgendwann müssen die Lieferanten bezahlt werden.
Dividenden und Free Cashflow
Eine nachhaltige Dividende wird aus Cash gezahlt, nicht aus Gewinn. Unter den 866 Unternehmen, die im letzten Geschäftsjahr eine Dividende gezahlt haben, schütteten 206 (fast jedes vierte) mehr aus als ihren Free Cashflow: Die Differenz kam aus angesammeltem Cash oder neuen Schulden. Ein Jahr lang kann das vorkommen; wiederholt es sich, ist die Dividende in Gefahr. Es ist eines der Signale, die wir auch im Artikel über Unternehmensfragilität beschreiben.
Wie man den Free Cashflow liest: die richtigen Fragen
- Wie viel des Gewinns wird zu Cash? Das Verhältnis von Free Cashflow zu Nettogewinn, über mehrere Jahre betrachtet, zeigt, wie solide der Gewinn ist.
- Wie schwer wiegt die Vergütung in Aktien? Ist sie ein großer Teil des Free Cashflows, bezahlen die Aktionäre das „freie“ Geld in Wahrheit durch Verwässerung.
- Sind die Investitionen außergewöhnlich oder strukturell? Ein Jahr hoher Investitionen ist kein Problem; ein Unternehmen, das stets mehr investieren muss als seinen operativen Cashflow, schon.
- Passen Dividenden und Rückkäufe in den Free Cashflow? Übersteigen sie ihn, bezahlt jemand die Differenz.
- Ist er für die Branche aussagekräftig? Bei Banken und Versicherern bedeutet der Free Cashflow nicht dasselbe, und es braucht andere Kennzahlen. Darüber schreiben wir in eine Bilanz in 6 Zahlen lesen.
Wo du diese Zahlen auf InvestingBot findest
Auf der Seite jeder Aktie findest du den Free Cashflow im Verhältnis zum Nettogewinn, mit einer Warnschwelle unter 50 %, die Vergütung in Aktien im Verhältnis zum Umsatz, die Jahre zur Schuldentilgung aus dem Free Cashflow und das Verhältnis von Dividenden zu Free Cashflow. Im Abschnitt zu den Multiplikatoren im Zeitverlauf stehen die Free-Cashflow-Marge und das Multiple EV/FCF Jahr für Jahr, damit man sieht, ob ein schwaches Jahr eine Ausnahme oder ein Trend ist.
Zusammenfassung
- Der Free Cashflow ist der operative Cashflow minus Investitionen: das Geld, das dem Unternehmen wirklich bleibt.
- Er lässt sich schwerer aufblähen als der Gewinn, weil er Geld zählt, wenn es den Besitzer wechselt, keine buchhalterischen Schätzungen.
- Unter 1.885 US-Unternehmen außerhalb des Finanzsektors hat jedes zehnte profitable im letzten Geschäftsjahr Geld verbrannt.
- Im Median lag der Free Cashflow beim 1,22-Fachen des Gewinns, beim 1,08-Fachen über fünf Jahre.
- Die Vergütung in Aktien bläht ihn auf: Bei 95 Unternehmen übersteigt sie den gesamten Free Cashflow.
- Fast jedes vierte Unternehmen mit Dividende hat mehr ausgeschüttet als seinen Free Cashflow.
Was ist der Free Cashflow?
Das ist das Geld, das ein Unternehmen mit seinem Geschäft erwirtschaftet, nachdem es die Investitionen in Anlagen, Maschinen und Technologie bezahlt hat. Er wird als operativer Cashflow minus Investitionen berechnet und zeigt, wie viel für Dividenden, Aktienrückkäufe oder Schuldenabbau übrig bleibt.
Was ist der Unterschied zwischen Free Cashflow und Nettogewinn?
Der Gewinn folgt der periodengerechten Rechnungslegung und enthält Schätzungen wie Abschreibungen und Rückstellungen; der Free Cashflow zählt tatsächlich ein- und ausgegangenes Geld. In unseren Daten hatte jedes zehnte profitable Unternehmen im letzten Geschäftsjahr einen negativen Free Cashflow.
Ist ein negativer Free Cashflow ein schlechtes Zeichen?
Nicht immer. Oft zeigt er eine Phase hoher Investitionen, wie bei Oracle im Geschäftsjahr bis Mai 2026 oder bei vielen Versorgern. Zum Problem wird er, wenn der operative Cashflow schrumpft und das Unternehmen sich Jahr für Jahr verschulden muss.
Lässt sich der Free Cashflow manipulieren?
Weniger als der Gewinn, aber ja. Die Vergütung in Aktien wird nicht abgezogen, Zahlungen an Lieferanten lassen sich hinauszögern und Investitionen auf wenige Jahre bündeln. Deshalb lohnt es sich, mehrere Geschäftsjahre zusammen und das Gewicht der Aktienvergütung zu betrachten.
Was ist Vergütung in Aktien und warum zählt sie?
Das sind Aktien, die Mitarbeiter und Führungskräfte als Teil ihres Gehalts erhalten. Sie sind echte Kosten, die die Aktionäre verwässern, verlassen aber nicht die Kasse. In unseren Daten machen sie im Median 13,4 % des Free Cashflows aus und 28,2 % bei Technologieunternehmen.
Woran erkennt man, ob eine Dividende durch den Free Cashflow gedeckt ist?
Man vergleicht die gezahlten Dividenden mit dem Free Cashflow desselben Jahres, besser über mehrere Jahre. Von den 866 US-Unternehmen, die eine Dividende zahlen, haben 206 im letzten Geschäftsjahr mehr ausgeschüttet als ihren Free Cashflow.