



Un ETF à réplication physique achète les titres de son indice ; un ETF à réplication synthétique achète d’autres titres et se fait verser la performance de l’indice par une banque, au moyen d’un contrat appelé swap. Le premier vous expose aux titres, le second aussi à la banque, dans des limites précises. Selon nos données, sur le S&P 500 un ETF synthétique a rapporté plus qu’un ETF physique chaque année de 2018 à 2025, pour une raison fiscale et non grâce au talent du gérant.
Réplication physique et synthétique, en bref
Un ETF promet de suivre un indice. Il existe deux façons de tenir cette promesse :
- la réplication physique : le fonds achète les actions ou les obligations de l’indice, toutes (réplication complète) ou une partie représentative (échantillonnage) ;
- la réplication synthétique : le fonds achète un panier de titres différent et signe avec une ou plusieurs banques un swap, un contrat dans lequel la banque lui verse la performance de l’indice et le fonds lui cède celle de son panier.
Pour l’acheteur des parts, le résultat attendu est le même : la performance de l’indice moins les frais. Ce qui change, c’est ce qu’il y a dans le fonds et envers qui vous êtes exposé.
Comment fonctionne un swap
Prenons un ETF synthétique sur le S&P 500. Avec l’argent des investisseurs, le fonds achète par exemple de grandes actions européennes et japonaises. Puis il passe un accord avec une banque : chaque jour, le fonds lui verse l’écart entre la performance de ce panier et celle du S&P 500, ou le reçoit, selon celui qui a fait mieux. La valeur du fonds suit ainsi l’indice, même s’il ne détient aucune action américaine.
Le risque nouveau, c’est que la banque ne paie pas. C’est pourquoi le swap est souvent remis à zéro, en réglant l’écart, et les règles européennes des fonds OPCVM fixent un plafond : l’exposition à une même contrepartie d’un instrument dérivé de gré à gré ne peut dépasser 10 % de l’actif du fonds si la contrepartie est une banque, et 5 % dans les autres cas (article 52 de la directive 2009/65/CE). Si la banque faisait faillite, le fonds garderait son propre panier de titres.
Nos données : la place de la réplication synthétique
Notre archive des fonds OPCVM, à jour début octobre 2026, compte 3 876 ETF ; pour 3 108 d’entre eux, l’émetteur déclare le mode de réplication. Les synthétiques sont 441, soit 14,2 %. La proportion varie beaucoup selon la classe d’actifs :
- matières premières : 56 fonds sur 85, soit 65,9 %. Un fonds OPCVM ne peut pas détenir du pétrole ou du blé : pour suivre un indice de matières premières, il passe presque toujours par un swap ;
- actions : 353 sur 1 996, soit 17,7 % ;
- obligations : 31 sur 987, soit 3,1 %.
Une poignée d’émetteurs représente presque tout le marché synthétique : Amundi en a 172, Invesco 75, Xtrackers 63, UBS 48. Parmi les ETF en dollars sans couverture de change qui déclarent le S&P 500 comme indice, 7 sont physiques et 7 synthétiques, avec le même coût annuel médian : 0,07 %.
Le cas du S&P 500 : seize ans côte à côte
Nous avons comparé trois ETF sur le S&P 500 cotés à Londres, tous capitalisants et en dollars : un physique, l’iShares Core S&P 500 (TER 0,07 %), et deux synthétiques, l’Invesco S&P 500 (TER 0,05 %) et le Xtrackers S&P 500 Swap 1C (TER 0,15 %). Ce sont des cours de bourse, ajustés des divisions de parts.
| Année | Physique iShares | Synthétique Invesco | Synthétique Xtrackers | Écart Invesco-iShares |
|---|---|---|---|---|
| 2018 | -6,23 % | -5,98 % | -5,89 % | +0,25 |
| 2019 | 31,63 % | 31,96 % | 31,91 % | +0,33 |
| 2020 | 17,62 % | 17,89 % | 17,93 % | +0,27 |
| 2021 | 29,35 % | 29,64 % | 29,63 % | +0,29 |
| 2022 | -18,72 % | -18,53 % | -18,61 % | +0,19 |
| 2023 | 26,74 % | 27,00 % | 26,92 % | +0,26 |
| 2024 | 25,25 % | 25,56 % | 25,39 % | +0,31 |
| 2025 | 17,45 % | 17,58 % | 17,45 % | +0,13 |
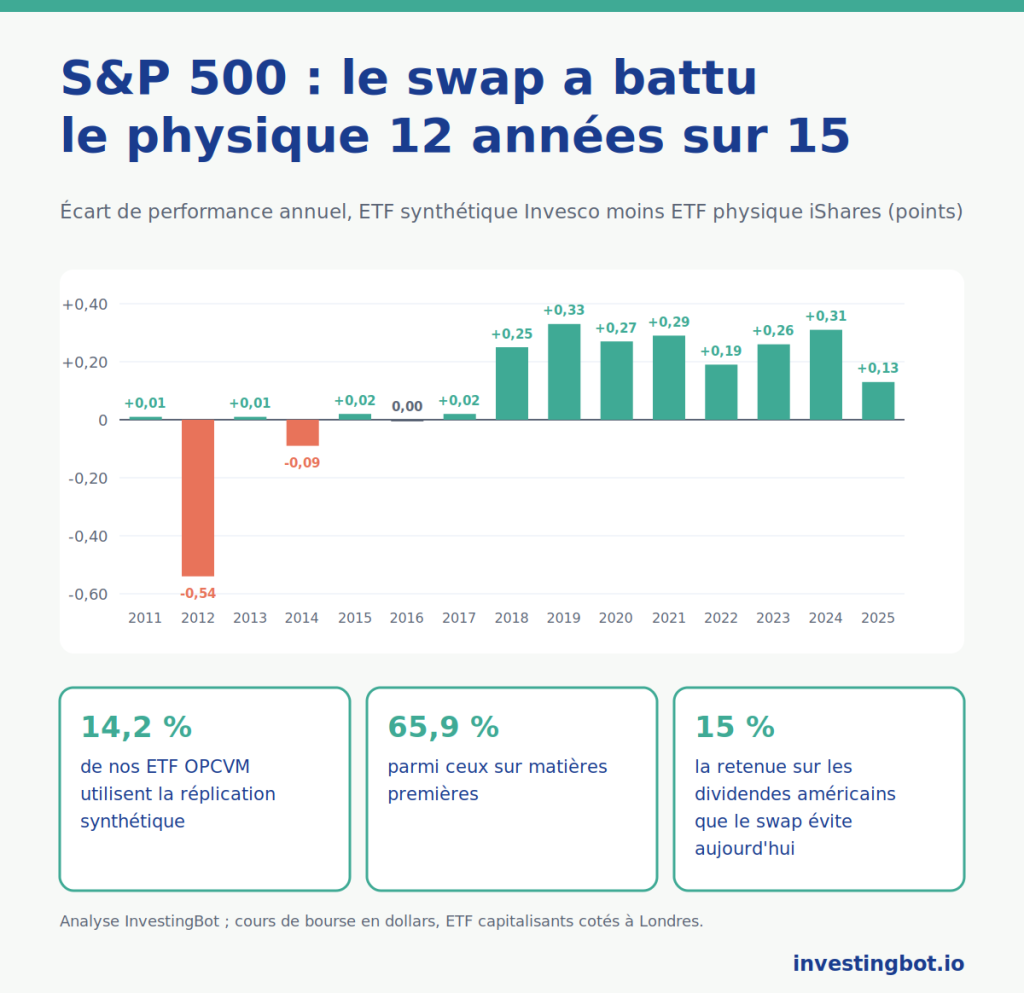
Du 22 septembre 2010 au 16 octobre 2026, le fonds physique a rapporté 762,0 % (14,35 % par an), le synthétique Invesco 773,9 % (14,45 % par an) et le synthétique Xtrackers 778,9 % (14,49 % par an). Sur les années complètes de 2011 à 2025, le synthétique Invesco a fait mieux que le physique 12 fois sur 15, et chaque année à partir de 2018.
Pourquoi le synthétique rapporte plus sur les actions américaines
L’écart ne vient pas du talent du gérant : il vient de la fiscalité des dividendes. Les États-Unis prélèvent une retenue à la source sur les dividendes versés aux investisseurs étrangers. Un ETF physique domicilié en Irlande, grâce à la convention entre les deux pays, paie 15 % sur les dividendes des actions américaines qu’il détient. Le swap, lui, selon les règles fiscales américaines actuelles (la section 871(m) du code des impôts), peut verser au fonds la performance de l’indice sans cette retenue, à condition que l’indice dispose d’un marché à terme profond et liquide, comme le S&P 500.
Avec un dividende de l’indice compris entre 1,3 % et 2 % par an, 15 % représentent entre 0,2 et 0,3 point de performance : le même ordre de grandeur que les écarts du tableau. Trois réserves : l’avantage vaut pour les actions américaines et non pour tout indice ; il repose sur une règle qui peut changer ; et il ne concerne pas les impôts que vous payez en tant qu’investisseur, qui dépendent de votre pays de résidence.
Le risque de contrepartie : ce qu’il pèse vraiment
La réplication synthétique a été au cœur d’un débat après la crise de 2008. Srichander Ramaswamy, économiste à la Banque des règlements internationaux, dans « Market structures and systemic risks of exchange-traded funds » (BIS Working Paper n° 343, 2011), mettait justement en garde contre les ETF qui répliquent avec des dérivés : avec leur croissance, le lien entre le fonds et sa banque contrepartie pouvait devenir un canal de risque pour le système. La même année, le Conseil de stabilité financière publiait une note sur les mêmes questions.
Depuis, les règles se sont durcies : plafond de 10 % par contrepartie, garanties déposées par la banque, obligation de publier le panier et les contreparties. Deux choses restent vraies :
- le risque de contrepartie existe, mais il est limité à une partie de l’actif : en cas de défaut de la banque, le fonds garde son panier de titres, qui n’est toutefois pas celui de l’indice ;
- beaucoup d’ETF physiques ont aussi une contrepartie : ceux qui prêtent les titres de leur portefeuille à d’autres intermédiaires contre une commission. Le risque est comparable et doit être regardé de la même façon.
Quand choisir l’une ou l’autre
- Actions américaines : dans les fonds européens, le synthétique a un avantage fiscal structurel, tant que la règle reste la même.
- Matières premières : dans les fonds OPCVM, la réplication synthétique est presque inévitable ; l’alternative, ce sont les ETC, qui sont des titres de créance et non des fonds.
- Marchés difficiles d’accès : certains indices émergents ou de niche coûtent cher à répliquer physiquement ; un swap peut rester plus proche de l’indice.
- Obligations : la réplication physique est la norme ; un fonds obligataire synthétique est une exception à bien comprendre avant d’acheter.
- Si vous voulez seulement les titres de l’indice en portefeuille, sans contrat avec des banques, choisissez un fonds physique qui ne prête pas ses titres, ou peu : le prospectus et les pages de l’émetteur l’indiquent.
Le coût affiché ne suffit pas pour choisir : ce qui compte, c’est l’écart réel entre le fonds et son indice dans le temps, comme nous l’expliquons dans le guide sur le choix entre ETF presque identiques.
Où trouver ces informations sur InvestingBot
Dans le Catalogue ETF, la fiche de chaque fonds comporte le champ Réplication, rempli quand l’émetteur le déclare, et la comparaison avec les autres ETF sur le même indice. Aujourd’hui, le catalogue présente les fonds cotés aux États-Unis, où la réplication synthétique se trouve surtout dans les produits à effet de levier et inverses. Pour les fonds européens, vaut ce qu’explique le guide sur les ETF OPCVM : avant d’acheter, on vérifie sur la page de l’émetteur le mode de réplication, les contreparties du swap et le prêt de titres.
En résumé
- La réplication physique achète les titres de l’indice ; la synthétique en obtient la performance par un swap avec une banque.
- Dans notre archive OPCVM, les synthétiques représentent 14,2 %, mais 65,9 % parmi les matières premières et 3,1 % parmi les obligations.
- Sur le S&P 500, le synthétique Invesco a battu le physique iShares chaque année de 2018 à 2025, de 0,13 à 0,33 point.
- L’avantage vient de la retenue de 15 % sur les dividendes américains, que le swap évite aujourd’hui.
- Le risque de contrepartie existe mais il est plafonné à 10 % de l’actif par banque, et il concerne aussi les fonds physiques qui prêtent leurs titres.
Qu’est-ce qu’un ETF à réplication synthétique ?
C’est un ETF qui n’achète pas les titres de l’indice : il achète un panier d’autres titres et signe un swap avec une banque, qui lui verse la performance de l’indice en échange de celle du panier.
Un ETF synthétique est-il plus risqué qu’un ETF physique ?
Il ajoute le risque que la banque contrepartie ne paie pas. Dans les fonds OPCVM, ce risque est plafonné à 10 % de l’actif par banque, et le fonds garde son panier de titres. Les ETF physiques qui prêtent leurs titres ont eux aussi une contrepartie.
Pourquoi un ETF synthétique sur le S&P 500 rapporte-t-il plus ?
Parce que le swap, selon les règles fiscales américaines actuelles, verse la performance de l’indice sans la retenue de 15 % qu’un fonds physique irlandais paie sur les dividendes américains. Selon nos données, l’avantage a été de 0,13 à 0,33 point par an de 2018 à 2025.
Combien d’ETF européens utilisent la réplication synthétique ?
Dans notre archive OPCVM, 441 fonds sur les 3 108 qui déclarent leur mode de réplication : 14,2 %. Ils représentent 65,9 % des fonds de matières premières, 17,7 % des fonds actions et 3,1 % des fonds obligataires.
Que se passe-t-il si la banque du swap fait faillite ?
Le fonds perd sa créance sur la banque, qui par la loi ne peut dépasser 10 % de l’actif, et garde le panier de titres qu’il détient. La valeur des parts peut baisser et ne plus suivre l’indice tant que le swap n’est pas remplacé.
L’avantage fiscal du synthétique vaut-il aussi pour moi ?
Il concerne les impôts payés par le fonds sur les dividendes américains, et non ceux que vous payez en tant qu’investisseur, qui dépendent de votre pays de résidence et du type de fonds. Et il repose sur une règle américaine qui pourrait changer.