



ETF z replikacją fizyczną kupuje akcje ze swojego indeksu; ETF z replikacją syntetyczną kupuje inne papiery i otrzymuje od banku stopę zwrotu indeksu na podstawie umowy zwanej swapem. Pierwszy wystawia cię na ryzyko papierów, drugi także na ryzyko banku, w ściśle określonych granicach. Według naszych danych na S&P 500 ETF syntetyczny zarobił więcej niż fizyczny w każdym roku od 2018 do 2025, z powodu podatkowego, a nie dzięki umiejętnościom zarządzającego.
Replikacja fizyczna i syntetyczna w skrócie
ETF obiecuje odwzorowywać indeks. Są dwa sposoby, by dotrzymać tej obietnicy:
- replikacja fizyczna: fundusz kupuje akcje lub obligacje z indeksu, wszystkie (pełna replikacja) albo reprezentatywną część (próbkowanie);
- replikacja syntetyczna: fundusz kupuje inny koszyk papierów i zawiera z jednym lub kilkoma bankami swap, umowę, w której bank płaci mu stopę zwrotu indeksu, a fundusz oddaje mu stopę zwrotu swojego koszyka.
Dla kupującego jednostki oczekiwany wynik jest taki sam: stopa zwrotu indeksu minus koszty. Zmienia się to, co jest w funduszu, i wobec kogo jesteś wystawiony na ryzyko.
Jak działa swap
Weźmy syntetyczny ETF na S&P 500. Za pieniądze inwestorów fundusz kupuje na przykład duże spółki europejskie i japońskie. Potem umawia się z bankiem: każdego dnia fundusz płaci mu różnicę między stopą zwrotu tego koszyka a stopą zwrotu S&P 500 albo ją otrzymuje, zależnie od tego, co wypadło lepiej. Wartość funduszu podąża więc za indeksem, choć nie ma on w portfelu ani jednej amerykańskiej akcji.
Nowe ryzyko polega na tym, że bank nie zapłaci. Dlatego swap jest często zerowany przez rozliczenie różnicy, a europejskie przepisy dla funduszy UCITS ustalają limit: ekspozycja wobec jednego kontrahenta pozagiełdowego instrumentu pochodnego nie może przekroczyć 10% aktywów funduszu, jeśli kontrahentem jest bank, i 5% w pozostałych przypadkach (artykuł 52 dyrektywy 2009/65/WE). Gdyby bank upadł, fundusz nadal miałby swój własny koszyk papierów.
Nasze dane: jak popularna jest replikacja syntetyczna
W naszym archiwum funduszy UCITS, aktualnym na początek października 2026 roku, jest 3876 ETF; dla 3108 z nich emitent podaje sposób replikacji. Syntetycznych jest 441, czyli 14,2%. Udział mocno zależy od klasy aktywów:
- surowce: 56 funduszy na 85, czyli 65,9%. Fundusz UCITS nie może trzymać w portfelu ropy ani pszenicy: aby odwzorować indeks surowcowy, niemal zawsze korzysta ze swapu;
- akcje: 353 na 1996, czyli 17,7%;
- obligacje: 31 na 987, czyli 3,1%.
Kilku emitentów tworzy prawie cały rynek syntetyczny: Amundi ma ich 172, Invesco 75, Xtrackers 63, UBS 48. Wśród ETF w dolarach bez zabezpieczenia walutowego, które jako indeks podają S&P 500, 7 jest fizycznych i 7 syntetycznych, przy tym samym medianowym koszcie rocznym: 0,07%.
Przypadek S&P 500: szesnaście lat obok siebie
Porównaliśmy trzy ETF na S&P 500 notowane w Londynie, wszystkie akumulujące i w dolarach: jeden fizyczny, iShares Core S&P 500 (TER 0,07%), i dwa syntetyczne, Invesco S&P 500 (TER 0,05%) oraz Xtrackers S&P 500 Swap 1C (TER 0,15%). To ceny giełdowe, skorygowane o podziały jednostek.
| Rok | Fizyczny iShares | Syntetyczny Invesco | Syntetyczny Xtrackers | Różnica Invesco-iShares |
|---|---|---|---|---|
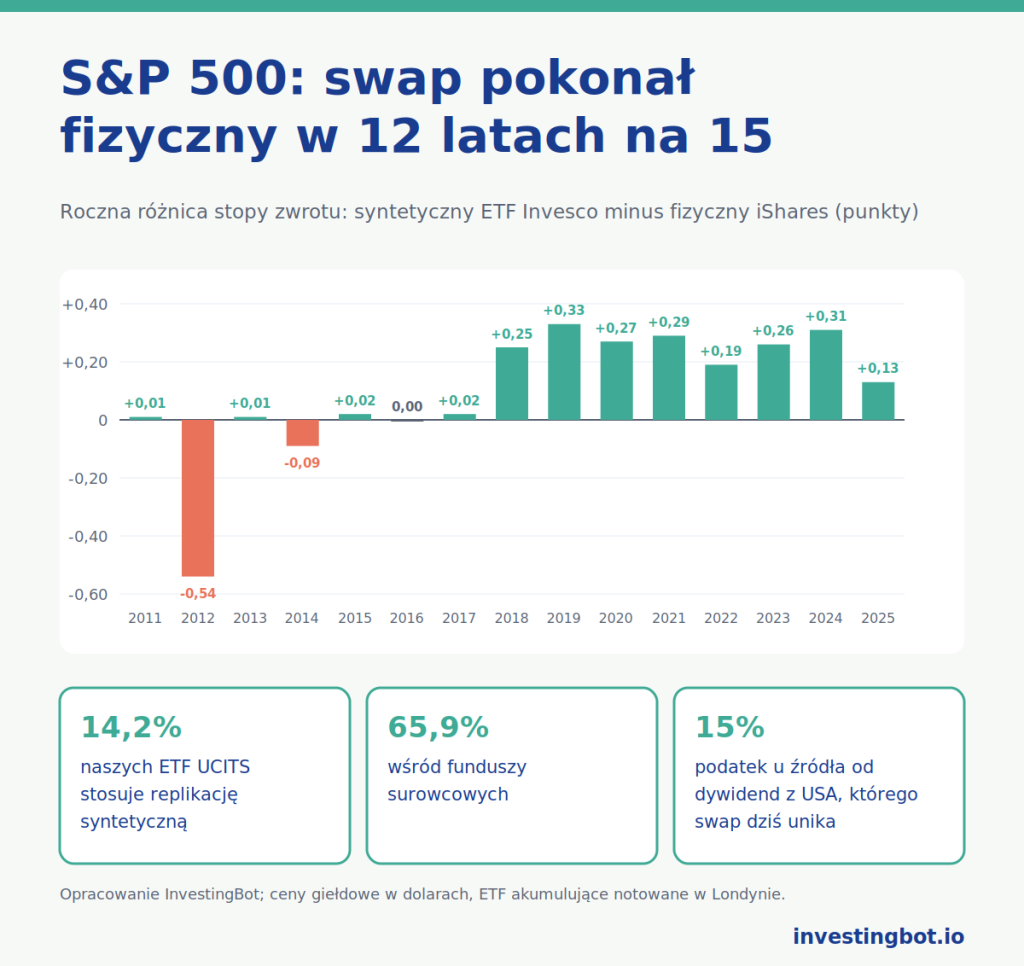
| 2018 | -6,23% | -5,98% | -5,89% | +0,25 |
| 2019 | 31,63% | 31,96% | 31,91% | +0,33 |
| 2020 | 17,62% | 17,89% | 17,93% | +0,27 |
| 2021 | 29,35% | 29,64% | 29,63% | +0,29 |
| 2022 | -18,72% | -18,53% | -18,61% | +0,19 |
| 2023 | 26,74% | 27,00% | 26,92% | +0,26 |
| 2024 | 25,25% | 25,56% | 25,39% | +0,31 |
| 2025 | 17,45% | 17,58% | 17,45% | +0,13 |
Od 22 września 2010 do 16 października 2026 fundusz fizyczny zarobił 762,0% (14,35% rocznie), syntetyczny Invesco 773,9% (14,45% rocznie), a syntetyczny Xtrackers 778,9% (14,49% rocznie). W pełnych latach od 2011 do 2025 syntetyczny Invesco wypadł lepiej niż fizyczny w 12 na 15, a w każdym od 2018 roku.
Dlaczego syntetyczny zarabia więcej na akcjach amerykańskich
Różnica nie wynika z umiejętności zarządzającego, lecz z podatków od dywidend. Stany Zjednoczone pobierają podatek u źródła od dywidend wypłacanych inwestorom zagranicznym. Fizyczny ETF z siedzibą w Irlandii dzięki umowie między oboma krajami płaci 15% od dywidend z amerykańskich akcji, które posiada. Swap natomiast, zgodnie z obecnymi amerykańskimi przepisami podatkowymi (sekcja 871(m) kodeksu podatkowego), może wypłacić funduszowi stopę zwrotu indeksu bez tego potrącenia, o ile indeks ma głęboki i płynny rynek kontraktów terminowych, jak S&P 500.
Przy dywidendzie indeksu między 1,3% a 2% rocznie 15% to między 0,2 a 0,3 punktu stopy zwrotu: ten sam rząd wielkości co różnice w tabeli. Trzy zastrzeżenia: przewaga dotyczy akcji amerykańskich, a nie każdego indeksu; opiera się na przepisie, który może się zmienić; i nie dotyczy podatków, które płacisz jako inwestor, zależnych od kraju, w którym mieszkasz.
Ryzyko kontrahenta: ile naprawdę waży
Replikacja syntetyczna była w centrum debaty po kryzysie z 2008 roku. Srichander Ramaswamy, ekonomista Banku Rozrachunków Międzynarodowych, w pracy «Market structures and systemic risks of exchange-traded funds» (BIS Working Paper nr 343, 2011) ostrzegał właśnie przed ETF replikującymi za pomocą instrumentów pochodnych: wraz z ich wzrostem więź między funduszem a bankiem kontrahentem mogła stać się kanałem ryzyka dla całego systemu. W tym samym roku Rada Stabilności Finansowej opublikowała notę na te same tematy.
Od tego czasu przepisy się zaostrzyły: limit 10% na każdego kontrahenta, zabezpieczenia składane przez bank, obowiązek publikowania koszyka i kontrahentów. Dwie rzeczy pozostają prawdziwe:
- ryzyko kontrahenta istnieje, ale jest ograniczone do części aktywów: jeśli bank nie wywiąże się z umowy, fundusz zachowuje swój koszyk papierów, który jednak nie jest koszykiem indeksu;
- wiele fizycznych ETF też ma kontrahenta: te, które pożyczają papiery ze swojego portfela innym pośrednikom za opłatą. Ryzyko jest podobne i trzeba na nie patrzeć tak samo.
Kiedy ma sens jedna, a kiedy druga
- Akcje amerykańskie: w funduszach europejskich syntetyczny ma strukturalną przewagę podatkową, dopóki przepis się nie zmieni.
- Surowce: w funduszach UCITS replikacja syntetyczna jest prawie nieunikniona; alternatywą są ETC, które są papierami dłużnymi, a nie funduszami.
- Rynki trudno dostępne: niektóre indeksy rynków wschodzących lub niszowe są drogie w fizycznym odwzorowaniu; swap może trzymać się indeksu bliżej.
- Obligacje: normą jest replikacja fizyczna; syntetyczny fundusz obligacji to wyjątek, który trzeba dobrze zrozumieć przed zakupem.
- Jeśli chcesz mieć w portfelu tylko papiery z indeksu, bez umów z bankami, wybierz fundusz fizyczny, który nie pożycza papierów albo pożycza ich niewiele: mówią o tym prospekt i strony emitenta.
Podany koszt nie wystarczy do wyboru: liczy się rzeczywista różnica między funduszem a jego indeksem w czasie, jak wyjaśniamy w poradniku o tym, jak wybierać między prawie identycznymi ETF.
Gdzie znajdziesz te informacje w InvestingBot
W Katalogu ETF karta każdego funduszu ma pole Replikacja, wypełniane, gdy emitent ją podaje, oraz porównanie z innymi ETF na ten sam indeks. Obecnie katalog pokazuje fundusze notowane w Stanach Zjednoczonych, gdzie replikacja syntetyczna występuje głównie w produktach lewarowanych i odwrotnych. Dla funduszy europejskich obowiązuje to, co wyjaśnia poradnik o ETF UCITS: przed zakupem sprawdza się na stronie emitenta sposób replikacji, kontrahentów swapu i pożyczanie papierów.
W skrócie
- Replikacja fizyczna kupuje papiery z indeksu; syntetyczna uzyskuje ich stopę zwrotu przez swap z bankiem.
- W naszym archiwum UCITS syntetyczne stanowią 14,2%, ale 65,9% wśród surowców i 3,1% wśród obligacji.
- Na S&P 500 syntetyczny Invesco pokonał fizyczny iShares w każdym roku od 2018 do 2025, o 0,13-0,33 punktu.
- Przewaga wynika z 15% podatku u źródła od amerykańskich dywidend, którego swap dziś unika.
- Ryzyko kontrahenta istnieje, ale jest ograniczone do 10% aktywów na bank i dotyczy też funduszy fizycznych pożyczających papiery.
Czym jest ETF z replikacją syntetyczną?
To ETF, który nie kupuje papierów z indeksu: kupuje koszyk innych papierów i zawiera swap z bankiem, który płaci mu stopę zwrotu indeksu w zamian za stopę zwrotu koszyka.
Czy ETF syntetyczny jest bardziej ryzykowny niż fizyczny?
Dodaje ryzyko, że bank kontrahent nie zapłaci. W funduszach UCITS to ryzyko jest ograniczone do 10% aktywów na bank, a fundusz zachowuje swój koszyk papierów. Fizyczne ETF pożyczające papiery także mają kontrahenta.
Dlaczego syntetyczny ETF na S&P 500 zarabia więcej?
Ponieważ swap, zgodnie z obecnymi amerykańskimi przepisami podatkowymi, przekazuje stopę zwrotu indeksu bez 15% podatku u źródła, który fizyczny fundusz irlandzki płaci od amerykańskich dywidend. Według naszych danych przewaga wynosiła 0,13-0,33 punktu rocznie od 2018 do 2025.
Ile europejskich ETF korzysta z replikacji syntetycznej?
W naszym archiwum UCITS 441 funduszy spośród 3108, które podają sposób replikacji: 14,2%. To 65,9% funduszy surowcowych, 17,7% akcyjnych i 3,1% obligacyjnych.
Co się stanie, jeśli bank swapu upadnie?
Fundusz traci wierzytelność wobec banku, która z mocy prawa nie może przekroczyć 10% aktywów, i zachowuje koszyk papierów, który posiada. Wartość jednostek może spaść i przestać podążać za indeksem, dopóki swap nie zostanie zastąpiony.
Czy przewaga podatkowa syntetyka dotyczy też mnie?
Dotyczy podatków płaconych przez fundusz od amerykańskich dywidend, a nie tych, które płacisz jako inwestor, zależnych od kraju, w którym mieszkasz, i rodzaju funduszu. I opiera się na amerykańskim przepisie, który może się zmienić.