



Les fonds vautours rachètent avec une forte décote les dettes d’entreprises (ou d’États) en difficulté. Certains visent un remboursement intégral, d’autres veulent convertir cette dette en actions et prendre le contrôle de l’entreprise : c’est la stratégie appelée loan-to-own, « prêter pour posséder ». Elle est presque toujours légale, et la facture revient le plus souvent aux anciens actionnaires, en grande partie de petits investisseurs qui ne savent pas comment se déroule une restructuration.
Les fonds vautours, en bref
Quand une entreprise risque de ne pas honorer ses dettes, ses obligations et ses prêts s’échangent bien en dessous de leur valeur nominale : 40, 30, parfois 10 cents par dollar. Celui qui achète à ces prix parie sur ce qu’il récupérera à la fin. Le nom de « vautour » vient de l’idée de se nourrir de ceux qui sont en difficulté ; les professionnels préfèrent parler d’« investissement en situation de détresse » (distressed investing).
Il existe deux stratégies, qui se mélangent souvent :
- recouvrer la créance : acheter à 30 et obtenir 60 ou 100, y compris en poursuivant le débiteur ;
- prendre le contrôle : acheter assez de dette pour décider de la restructuration de l’entreprise, et en sortir comme actionnaire principal.
Comment fonctionne le « loan-to-own »
Aux États-Unis, le schéma passe presque toujours par le Chapter 11, la procédure de réorganisation du code américain des faillites. Beaucoup d’autres pays ont des procédures semblables, et en Europe la directive 2019/1023 a introduit des cadres de restructuration préventive. Les étapes sont les suivantes :
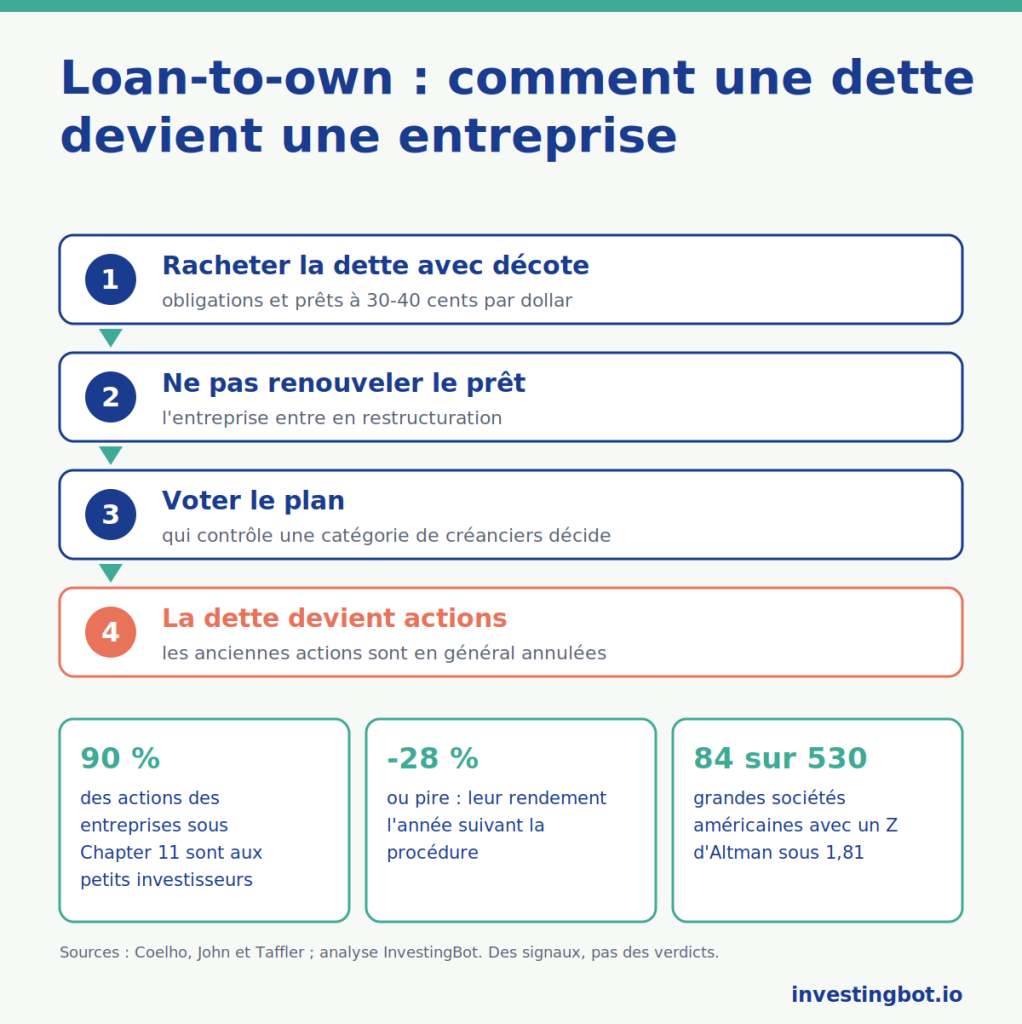
- acheter la bonne dette : pas toute, mais la catégorie de créanciers qui recevra les nouvelles actions lors de la restructuration, celle qui se trouve à la frontière entre ceux qui sont payés intégralement et ceux qui perdent (les spécialistes l’appellent « fulcrum security ») ;
- ne pas renouveler et ne pas accorder de délai : celui qui détient un prêt arrivant à échéance n’est pas obligé de le refinancer. Si l’entreprise ne trouve pas d’autres prêteurs, elle entre en procédure ;
- voter le plan : dans ces procédures, les créanciers votent par catégorie, et celui qui détient une grosse part d’une catégorie peut bloquer un plan ou en faire passer un autre ;
- la dette devient capital : la créance est convertie en actions de la nouvelle société. Les anciennes actions sont souvent annulées.
Les anciennes actions sont annulées à cause d’une règle, la priorité absolue : dans une restructuration, les créanciers doivent être payés avant les actionnaires, et tant que les créanciers n’ont pas tout récupéré, il ne reste en principe rien aux actionnaires.
Un cas documenté : Kmart, 2002-2003
Kmart, l’une des grandes chaînes de magasins discount américaines, s’est placée sous le Chapter 11 le 22 janvier 2002. Pendant la procédure, le fonds ESL Investments d’Edward Lampert a racheté avec décote une grande partie de ses dettes, pour moins d’un milliard de dollars selon la presse de l’époque. Avec le plan de réorganisation, les créances ont été converties en actions : ESL en est sorti premier actionnaire, avec environ 49 %, et Lampert est devenu président quand l’entreprise est sortie de la procédure, le 6 mai 2003.
Les anciens actionnaires ont connu un autre sort. Le plan prévoyait l’annulation des anciennes actions à la date de sortie ; les documents déposés auprès du régulateur boursier américain, la SEC, indiquent que les anciens actionnaires ne recevraient rien, sauf une éventuelle part allant jusqu’à 2,5 % des recouvrements d’une fiducie créée pour les créanciers. En 2005, la nouvelle Kmart a racheté Sears.
Les vautours des États : le cas de l’Argentine
Le même schéma s’applique aux dettes publiques. Après son défaut de 2001, l’Argentine a restructuré ses titres en 2005 et en 2010, mais certains fonds ont refusé l’échange et ont porté plainte à New York. Le plus connu était NML Capital, du groupe Elliott Management. Les tribunaux américains ont jugé que l’Argentine ne pouvait pas payer ceux qui avaient accepté la restructuration sans payer aussi ceux qui l’avaient refusée ; le 16 juin 2014, la Cour suprême des États-Unis a rejeté le recours de l’Argentine.
En février 2016, le gouvernement argentin a conclu un accord avec quatre de ces fonds pour environ 4,65 milliards de dollars, soit 75 % de ce que les tribunaux leur avaient accordé en capital et intérêts. C’est l’affaire qui a rendu célèbre l’expression « fonds vautours » au-delà des professionnels.
Ce que dit la recherche : pas seulement des prédateurs
La recherche académique dessine un tableau moins simple que le nom. Edith Hotchkiss (Boston College) et Robert Mooradian (Northeastern University), dans « Vulture investors and the market for control of distressed firms » (Journal of Financial Economics, 1997), ont étudié 288 entreprises en défaut sur leur dette publique. Quand un investisseur vautour devient directeur général ou président, ou prend le contrôle, les résultats d’exploitation s’améliorent davantage après la restructuration ; et à l’annonce de ses achats, les actions et les obligations de l’entreprise montent. Leur conclusion : ces investisseurs créent de la valeur en disciplinant les dirigeants des entreprises en crise.
Wei Jiang (alors à la Columbia Business School), Kai Li (University of British Columbia) et Wei Wang (Queen’s University), dans « Hedge Funds and Chapter 11 » (Journal of Finance, 2012), montrent sur 474 procédures de Chapter 11 entre 1996 et 2007 que lorsque les hedge funds entrent dans la dette, les probabilités d’un changement de directeur général et d’une sortie de procédure augmentent, et les créanciers subordonnés récupèrent davantage. Les vautours accélèrent donc les restructurations : la question est de savoir qui en paie le prix.
Où passe la frontière
Une grande partie de ce que font ces fonds est légale, même quand c’est impitoyable. La frontière passe à peu près ici :
- légal : acheter de la dette avec décote, ne pas renouveler un prêt arrivant à échéance, voter contre un plan, poursuivre pour être payé ;
- zone grise : acheter de la dette dans le but déclaré de prendre l’entreprise à un prix dérisoire, utiliser le poids d’une catégorie de créanciers pour exclure d’autres créanciers des accords, pousser une entreprise vers la procédure au lieu de la refinancer. Les tribunaux tranchent au cas par cas ;
- illégal : celui qui siège dans les comités de créanciers reçoit des informations confidentielles sur l’entreprise, et s’en servir pour acheter ou vendre des titres est un délit d’initié.
Ce que risque le petit actionnaire
Dans les entreprises qui restent cotées pendant une procédure de restructuration, les actions sont en grande partie entre les mains de petits investisseurs. Luís Coelho (Universidade do Algarve), Kose John (New York University) et Richard Taffler (Warwick Business School), dans l’étude « Who trades the stock of bankrupt firms? », ont constaté que les petits investisseurs en détiennent en moyenne 90 % et que, dans l’année suivant la demande de Chapter 11, ces titres ont rapporté -28 % ou pire. Leur explication : les acheteurs cherchent un billet de loterie, et les professionnels qui pourraient corriger le prix restent à l’écart.
En 2020, Hertz, sous Chapter 11, a tenté de vendre jusqu’à 500 millions de dollars d’actions nouvelles précisément à ces acheteurs, en avertissant dans ses documents que les actions pourraient ne rien valoir. Après les observations de la SEC, l’offre a été suspendue. Dans ce cas, pour une fois, les actionnaires ont finalement beaucoup récupéré : une exception qui rend la loterie encore plus tentante.
Les signaux visibles à l’avance
Les vautours arrivent quand les signes de difficulté sont déjà dans les comptes. Deux sont les plus simples à lire :
- le Z-Score d’Altman, un score proposé par Edward Altman (New York University) en 1968 : en dessous de 1,81, il signale une zone de difficulté financière ;
- la couverture des intérêts, c’est-à-dire combien de fois le résultat d’exploitation couvre les intérêts dus : en dessous de 1, l’entreprise ne paie pas ses intérêts avec ce qu’elle produit.
Selon nos données, parmi les 530 grandes sociétés américaines non financières pour lesquelles nous calculons le Z d’Altman, 84 (15,8 %) sont en dessous de 1,81, et 13 ont aussi un résultat d’exploitation qui ne couvre pas les intérêts. Ce ne sont pas des entreprises en faillite : souvent pèsent des dépréciations exceptionnelles ou des capitaux propres réduits par les rachats d’actions. Ce sont des signaux à approfondir, pas des verdicts. Comment lire ces chiffres, nous l’expliquons dans le guide du bilan en six chiffres et dans celui sur le free cash flow.
Sur chaque fiche de titre d’InvestingBot, le tableau Solidité et qualité comptable affiche le Z-Score d’Altman, la couverture des intérêts avec son feu tricolore et le rapport entre la dette et le résultat d’exploitation.
En résumé
- Les fonds vautours rachètent avec décote la dette d’entreprises ou d’États en difficulté, pour être payés ou pour prendre le contrôle.
- Dans le « loan-to-own », la dette devient capital et les anciennes actions sont généralement annulées, en vertu de la priorité absolue.
- Kmart en 2003 et l’Argentine en 2016 sont deux cas documentés, l’un sur une entreprise et l’autre sur un État.
- Les études montrent que ces investisseurs accélèrent souvent les restructurations et améliorent les résultats des entreprises.
- Le prix est payé surtout par les petits actionnaires, qui détiennent 90 % des actions des entreprises en procédure.
- Un Z d’Altman inférieur à 1,81 et une couverture des intérêts inférieure à 1 sont des signaux visibles à l’avance.
Qu’est-ce qu’un fonds vautour ?
C’est un fonds qui rachète avec une forte décote la dette d’entreprises ou d’États en difficulté, pour se faire rembourser plus qu’il n’a payé ou pour convertir la créance en actions et prendre le contrôle de l’entreprise.
Que veut dire « loan-to-own » ?
Cela veut dire « prêter pour posséder » : on achète la dette d’une entreprise en crise dans le but de la transformer en participation de contrôle lors de la restructuration.
Les fonds vautours sont-ils légaux ?
Dans la plupart des cas, oui : acheter de la dette, ne pas renouveler un prêt, voter un plan de restructuration et engager des poursuites sont des activités licites. Il est illégal d’utiliser les informations confidentielles reçues dans les comités de créanciers pour acheter ou vendre des titres.
Que deviennent les actions quand une entreprise est restructurée ?
Elles sont souvent annulées. En vertu de la priorité absolue, les créanciers doivent être payés avant les actionnaires ; chez Kmart, en 2003, les anciennes actions ont été annulées et les actionnaires n’ont presque rien reçu.
Faut-il acheter les actions d’une entreprise sous Chapter 11 ?
En général, non. Une étude sur les entreprises restées cotées pendant la procédure a trouvé des rendements de -28 % ou pire l’année suivante, les petits investisseurs détenant en moyenne 90 % des actions.
Comment savoir si une entreprise risque une restructuration ?
Deux signaux simples sont un Z-Score d’Altman inférieur à 1,81 et une couverture des intérêts inférieure à 1. Ils se lisent avec d’autres données : seuls, ils ne disent pas que l’entreprise fera faillite.