



Wenn ein hoch verschuldetes Unternehmen in Schwierigkeiten gerät, halten die Gläubiger nicht immer zusammen. Immer häufiger einigt sich eine Gruppe von ihnen mit dem Unternehmen, um sich vor die anderen zu stellen: frisches Geld gegen bessere Sicherheiten, die den außen vor gebliebenen Gläubigern genommen werden. Fachleute nennen das «Gewalt unter Gläubigern». Fast immer nutzt es die Regeln des Kreditvertrags, und deshalb ist es schwer zu stoppen.
Gläubiger gegen Gläubiger, kurz erklärt
Große verschuldete Unternehmen leihen sich Geld bei Dutzenden oder Hunderten von Geldgebern zugleich, mit einem einzigen Vertrag: dem Konsortialkredit. In der Regel stehen die Geldgeber auf derselben Stufe: Sie haben dieselben Sicherheiten und werden, wenn das Unternehmen zahlt, anteilig bedient.
Operationen des «Liability Management» brechen dieses Gleichgewicht. Das Unternehmen und ein Teil der Gläubiger einigen sich darauf, die Regeln neu zu schreiben: Wer in der Vereinbarung ist, rückt in der Rückzahlungsreihe nach vorn, wer draußen ist, nach hinten. Für das Unternehmen ist es ein Weg, frisches Geld zu finden und Zeit zu gewinnen; für die ausgeschlossenen Gläubiger ein Verlust, mit dem sie nicht gerechnet hatten.
Warum der Vertrag es erlaubt
Ein Konsortialkreditvertrag wird mit der Mehrheit der Geldgeber geändert. Nur einige Klauseln, die «heiligen Rechte», erfordern die Zustimmung jedes Einzelnen: typischerweise Betrag, Zinssatz und Laufzeit. Viele andere Regeln, auch die zu den Sicherheiten und zur Reihenfolge der Rückzahlung, sind weniger geschützt, als die Gläubiger glauben.
Seit 2010 sind Kredite für die Schuldner immer flexibler geworden: weniger Auflagen und mehr «Körbe», also Spielräume, in denen das Unternehmen Vermögen verschieben oder neue Schulden aufnehmen kann, ohne um Erlaubnis zu fragen. In diesen Spielräumen entstehen die Operationen unter Gläubigern. Die zwei bekanntesten Formen sind der Drop-down und der Uptier.
Der Drop-down: der Fall J.Crew, 2016
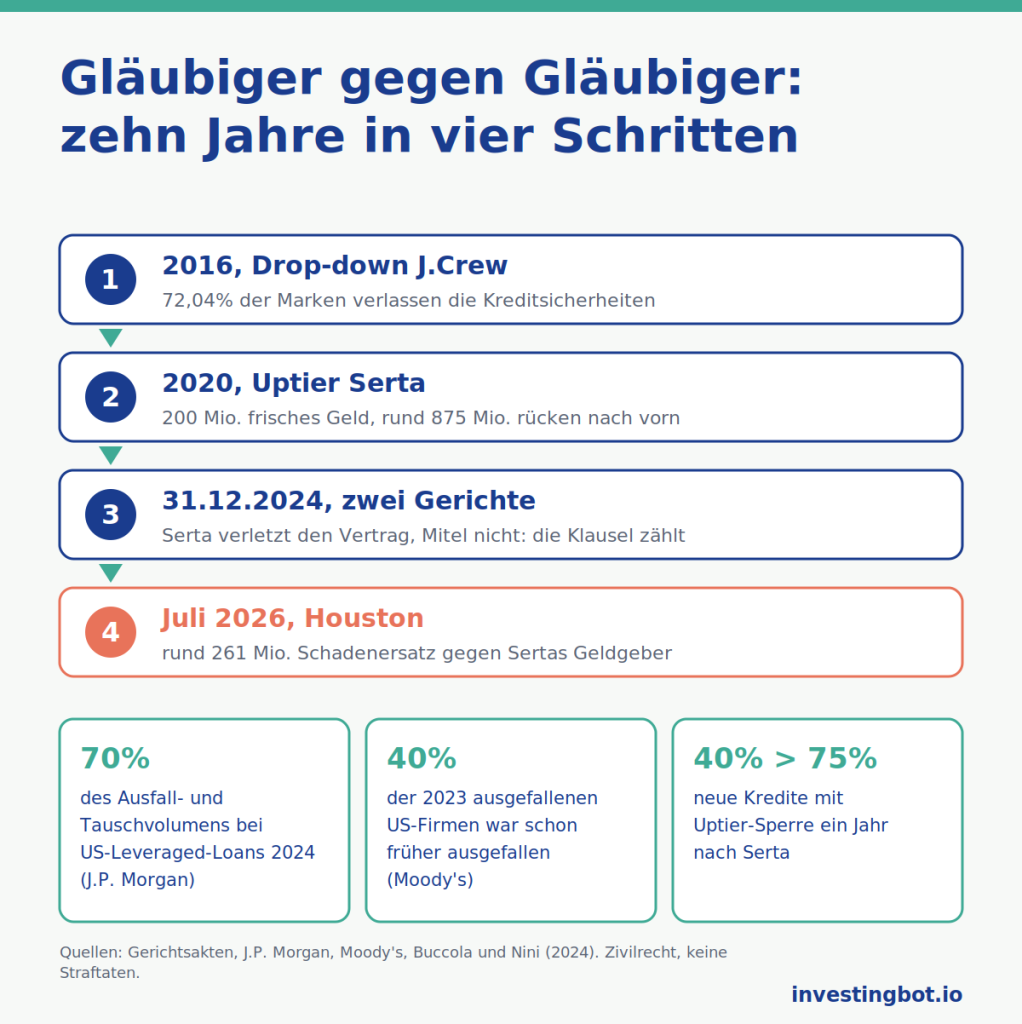
Beim Drop-down verschiebt das Unternehmen wertvolles Vermögen in eine Tochter, die den bestehenden Kredit nicht garantiert, und nutzt es als Sicherheit für neue Schulden. Der Fall, der allem den Namen gab, ist J.Crew, die amerikanische Modekette. 2016 übertrug J.Crew unter Nutzung der Ausnahmen seines Vertrags 72,04% seiner Marken, bewertet mit rund 250 Millionen Dollar, zuerst an eine Tochter und dann an eine Gesellschaft außerhalb des Sicherheitenkreises. Die Marken wurden an J.Crew selbst lizenziert und als Sicherheit für neue Anleihen genutzt.
Die Geldgeber des ursprünglichen Kredits standen vor einem Unternehmen, das seine wertvollsten Vermögenswerte aus ihrer Reichweite gebracht hatte. Der Vorgang ging in den Sprachgebrauch ein: Seither enthalten viele Verträge einen «J.Crew Blocker», eine Klausel, die das Verschieben von geistigem Eigentum auf diese Weise verbietet. J.Crew beantragte dennoch im Mai 2020 Chapter 11, das amerikanische Sanierungsverfahren.
Der Uptier: der Fall Serta, 2020
Beim Uptier wird kein Vermögen verschoben: Die Reihenfolge der Gläubiger ändert sich. 2020 einigte sich Serta Simmons, ein amerikanischer Matratzenhersteller, mit einer Mehrheit seiner Geldgeber: Diese brachten 200 Millionen Dollar frisches Geld ein und tauschten ihre alten Forderungen gegen rund 875 Millionen neue Schulden mit höherem Rang. Die außen vor gebliebenen Geldgeber, darunter große Verwalter wie Apollo und Angelo Gordon, standen trotz desselben Vertrags weiter hinten in der Rückzahlungsreihe.
Serta nutzte die Vertragsausnahme, die den Rückkauf von Krediten «am offenen Markt» erlaubte. Am 31. Dezember 2024 entschied das Bundesberufungsgericht für den Fünften Bezirk, dass ein privat mit einigen Geldgebern ausgehandelter Tausch kein Kauf am offenen Markt ist. Im Juli 2026 verurteilte das Insolvenzgericht in Houston die beteiligten Geldgeber zu rund 261 Millionen Dollar Schadenersatz, rund 400 Millionen mit Zinsen.
Zwei Gerichte, zwei Antworten
Am selben 31. Dezember 2024 entschied ein Berufungsgericht des Staates New York den Fall Mitel, eines Telekommunikationsunternehmens, das einen ähnlichen Uptier gemacht hatte, in die entgegengesetzte Richtung: Die Operation war zulässig, weil jener Vertrag dem Unternehmen erlaubte, Kredite jederzeit zurückzukaufen. Den Ausgang änderte nicht die Operation, sondern der Wortlaut des Vertrags.
Genau das ist eine Grauzone. Keine dieser Operationen ist eine Straftat: Die Frage ist, ob sie einen Vertrag einhalten oder verletzen, und die Antwort hängt an wenigen Worten, die Jahre zuvor geschrieben wurden. Das Risiko für die Beteiligten ist zivilrechtlich, eine Verurteilung zu Schadenersatz, nicht strafrechtlich.
Wie verbreitet es ist
Es sind keine Einzelfälle. Laut J.P. Morgan stammten 2024 rekordhohe 70% des Ausfall- und Tauschvolumens bei amerikanischen Leveraged Loans aus Notumtauschen, also aus Operationen dieser Art, statt aus klassischen Zahlungsausfällen. Und laut Moody’s waren rund 40% der amerikanischen Unternehmen, die 2023 ausfielen, schon früher ausgefallen: Oft retten diese Operationen das Unternehmen nicht, sie verschieben das Problem.
Was die Forschung sagt
Vincent Buccola (Wharton School, University of Pennsylvania) und Greg Nini (Drexel University) untersuchten in «The Loan Market Response to Dropdown and Uptier Transactions» (Journal of Legal Studies, 2024), wie sich die Verträge nach J.Crew und nach Serta verändert haben. Nach Serta stieg der Anteil neuer Kredite mit einer Klausel gegen Uptiers schnell: in der Arbeitsfassung der Studie von rund 40% auf rund 75% in einem Jahr. Nach J.Crew änderten sich die Klauseln gegen Drop-downs dagegen kaum.
Ihre Deutung: Der Markt unterscheidet. Dem Unternehmen etwas Freiheit beim Verschieben von Sicherheiten zu lassen, kann einen Wert haben, weil es ihm in einer Krise ermöglicht, Geld zu finden; eine Operation, die auswählt, welche Gläubiger geopfert werden, hat der Markt dagegen sofort zu verbieten versucht.
Was das für Kleinanleger bedeutet
Diese Operationen betreffen vor allem nicht börsennotierte Unternehmen, oft im Besitz von Private-Equity-Fonds. Doch Kleinanleger kommen auf anderen Wegen damit in Berührung:
- ETFs auf Leveraged Loans und Hochzinsanleihen enthalten genau diese Schulden: Ein von einer Vereinbarung ausgeschlossener Fonds trägt den Verlust, und wer seine Anteile hält, sieht ihn in der Rendite;
- Aktionäre eines börsennotierten Unternehmens, das eine solche Operation macht, gewinnen Zeit, aber ein Unternehmen, das schon einen Notumtausch gemacht hat, hat gute Chancen, es wieder zu tun;
- wer einzelne Anleihen kauft, liest selten den Vertrag: Der Schutz, den er zu haben glaubt, kann von einer Klausel abhängen, die er nicht kennt.
Die Unterschiede zwischen einem Anleihe-ETF und einer direkt gekauften Anleihe erklären wir in einem eigenen Leitfaden zu Anleihe-ETFs und Direktanleihen; und wie die Schulden eines Krisenunternehmens in die Hände von jemandem geraten können, der es übernehmen will, erzählt der Artikel über Geierfonds. Auf jeder Aktienseite von InvestingBot findest du das Verhältnis von Schulden zu operativem Gewinn und die Zinsdeckung: die zwei Zahlen, die zeigen, wie nahe ein Unternehmen daran ist, mit seinen Gläubigern verhandeln zu müssen.
Auf einen Blick
- Bei Operationen unter Gläubigern einigt sich eine Gruppe von Geldgebern mit dem Unternehmen, um sich vor die anderen zu stellen.
- Der Drop-down bringt Vermögen aus den Sicherheiten heraus, wie J.Crew 2016 mit 72,04% seiner Marken.
- Der Uptier ändert die Reihenfolge der Gläubiger, wie Serta 2020 mit 200 Millionen frischem Geld.
- Es sind zivilrechtliche Fragen, keine Straftaten: Serta wurde als Vertragsbruch beurteilt, Mitel nicht, am selben Tag.
- 2024 erreichten sie laut J.P. Morgan 70% des Ausfall- und Tauschvolumens bei amerikanischen Leveraged Loans.
- Kleinanleger begegnen ihnen über ETFs auf Leveraged Loans und Hochzinsanleihen.
Was bedeutet «Gläubiger gegen Gläubiger»?
Es sind Operationen, bei denen sich ein Unternehmen in Schwierigkeiten mit einem Teil seiner Gläubiger einigt, die bessere Sicherheiten oder einen höheren Rang erhalten, auf Kosten der anderen, außen vor gebliebenen Gläubiger.
Was ist ein Uptier?
Eine Operation, bei der eine Mehrheit der Geldgeber ihre Forderungen gegen neue Schulden tauscht, die zuerst zurückgezahlt werden, oft mit zusätzlichem frischem Geld. Die ausgeschlossenen Geldgeber rücken in der Rückzahlungsreihe nach hinten, obwohl sie denselben Vertrag haben.
Was ist ein Drop-down?
Eine Operation, bei der das Unternehmen wertvolles Vermögen in eine Tochter verschiebt, die den bestehenden Kredit nicht garantiert, und es als Sicherheit für neue Schulden nutzt. Der bekannteste Fall ist die Übertragung der Marken von J.Crew 2016.
Sind diese Operationen legal?
Sie sind keine Straftaten: Die Frage ist, ob sie den Kreditvertrag einhalten. Im Fall Serta sagte ein Berufungsgericht nein, und die beteiligten Geldgeber wurden zu Schadenersatz verurteilt; im Fall Mitel sagte ein anderes Gericht ja.
Warum betreffen sie auch Kleinanleger?
Weil ETFs auf Leveraged Loans und Hochzinsanleihen genau diese Schulden enthalten, und ein von einer Vereinbarung ausgeschlossener Gläubiger trägt einen Verlust, der sich in der Rendite des Fonds zeigt.
Woran erkenne ich, dass einem Unternehmen eine solche Operation droht?
Die Signale sind die von schwer tragbaren Schulden: ein hohes Verhältnis von Schulden zu operativem Gewinn und ein Gewinn, der die Zinsen kaum deckt. Ein Unternehmen, das schon einen Notumtausch gemacht hat, hat gute Chancen, es wieder zu tun.