



Uma ação dá duas coisas ao mesmo tempo: o direito de voto e o risco de ganhar ou perder com o preço. Com os instrumentos financeiros de hoje, as duas podem ser separadas. Quem vota pode já não ter nada a perder, ou até ganhar se a empresa correr mal; quem tem realmente o risco pode ficar escondido. Os juristas chamam-lhe voto vazio (empty voting), e vale também para os credores: um obrigacionista protegido por um seguro contra o incumprimento pode preferir que a empresa entre em falência.
O voto vazio, em poucas palavras
Numa assembleia presume-se que quem vota tem interesse em que a sociedade corra bem: se o preço cair, também ele perde. O voto vazio quebra esta presunção. Um investidor pode ter mais votos do que interesse económico, porque cobriu o risco das suas ações com outros contratos; em casos extremos o seu interesse é negativo, e ganha se a sociedade perder valor.
O fenómeno tem um gémeo: a propriedade oculta. Aqui acontece o contrário: um investidor tem todo o risco económico de um bloco de ações através de derivados, mas não as possui formalmente, por isso não tem de as declarar, e se for preciso pode mandar entregá-las e votar com elas.
Como se separa o voto do risco
Há três ferramentas, todas legais e de uso diário:
- o empréstimo de títulos: quem pede uma ação emprestada recebe também o seu voto, enquanto o risco económico fica com quem a empresta. Se o empréstimo cobrir a data de registo, o dia em que se fixa quem tem direito de voto, o voto passa para alguém que não arrisca nada;
- a cobertura com derivados: compram-se as ações e vende-se ao mesmo tempo o seu risco com um swap ou opções, ficando-se acionista de nome mas não de facto;
- os swaps de retorno total: recebe-se todo o ganho ou perda de um bloco de ações sem o possuir; as ações são compradas pelo banco contraparte para se cobrir.
Usadas para proteção contra o risco, são ferramentas normais. Tornam-se um problema quando servem para votar sem arriscar ou para arriscar sem declarar: é aí que se passa do legal para a zona cinzenta, e às vezes para o ilícito.
O caso Mylan e King, 2004
O caso que tornou o termo famoso é de 2004. A Mylan, farmacêutica americana, queria comprar a King Pharmaceuticals. O fundo Perry Corp detinha muitas ações da King e tinha todo o interesse em que o negócio avançasse. Comprou então cerca de 10% das ações da Mylan para poder votar a favor, e cobriu todo o seu risco com derivados: tinha os votos de um grande acionista da Mylan, mas nenhum interesse em que a Mylan pagasse um preço justo.
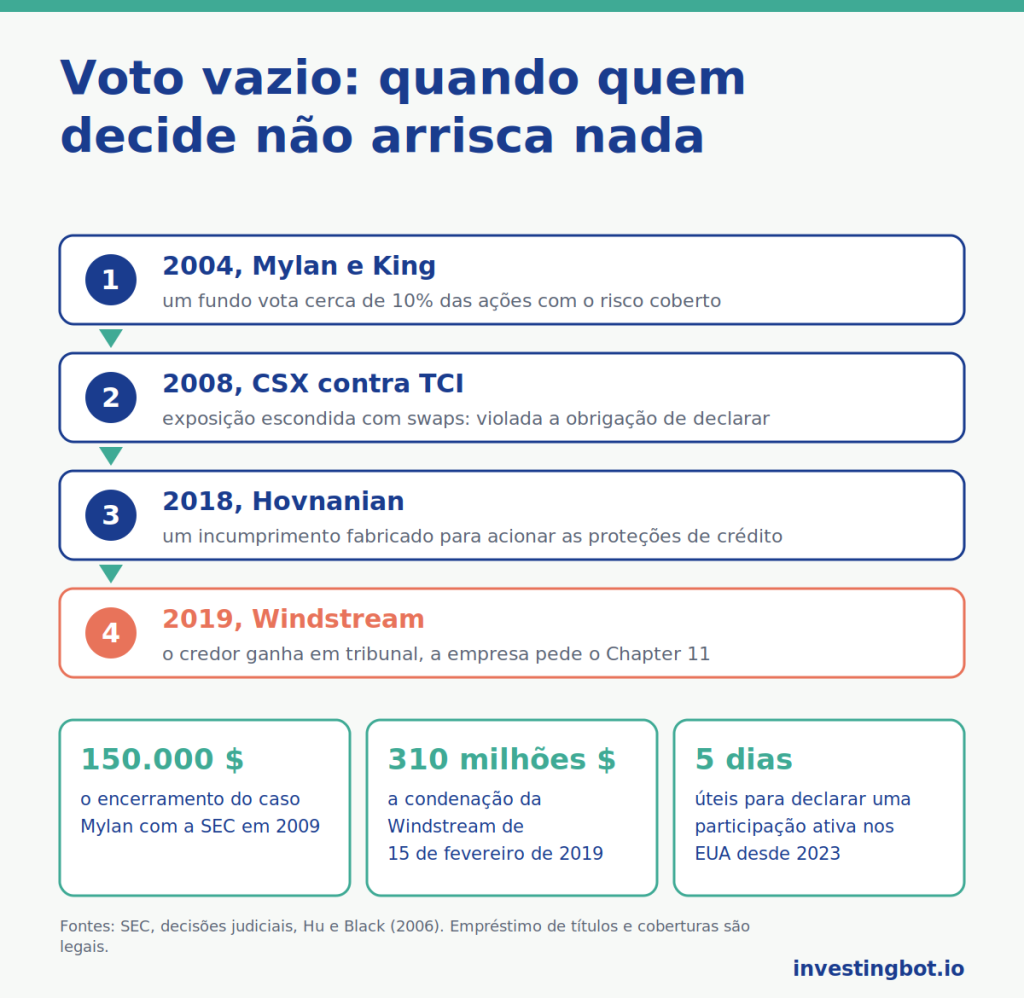
A aquisição acabou por não se fazer. Em 2009 a SEC, o regulador americano dos mercados, encerrou o caso com a Perry por 150.000 dólares, sem admissão de culpa: a acusação não era o voto vazio em si, que nenhuma norma proibia, mas o formulário com que o fundo tinha declarado a sua participação, o reservado aos investidores passivos. É a própria definição de zona cinzenta: a conduta que mais preocupava não era proibida, e a sanção chegou por uma questão de declarações.
A propriedade oculta: CSX contra TCI, 2008
Em 2008 o fundo britânico The Children’s Investment Fund (TCI) lutava por lugares no conselho da ferrovia americana CSX. Durante anos tinha acumulado exposição económica a uma parte importante do capital através de swaps de retorno total com vários bancos, que compravam as ações reais para se cobrirem. O fundo não as declarava, porque formalmente não as possuía.
Em junho de 2008 o juiz federal Lewis Kaplan, em Nova Iorque, decidiu que a TCI tinha violado a obrigação de declarar as participações relevantes, porque tinha construído os swaps precisamente para não aparecer como proprietária. Mas recusou anular os votos das ações acumuladas nesse período. Aqui a linha foi ultrapassada: é ilícito, ainda que civil e sem consequências na votação.
O credor vazio: quem ganha se a empresa falir
O mesmo mecanismo vale para a dívida. Um fundo pode deter obrigações de uma empresa e comprar ao mesmo tempo credit default swaps, contratos que pagam se a empresa não reembolsar. Se a proteção valer mais do que as obrigações, ao fundo convém que a empresa vá à falência: é um credor com interesse negativo.
O caso mais citado é o da Windstream, empresa americana de telecomunicações. O fundo Aurelius, que tinha comprado as suas obrigações, levou-a a tribunal defendendo que uma operação de 2015 violava o contrato dos títulos. A 15 de fevereiro de 2019 o juiz federal Jesse Furman deu-lhe razão e condenou a Windstream a pagar cerca de 310 milhões de dólares. Cerca de dez dias depois a empresa pediu o Chapter 11, o processo de reestruturação americano. A Windstream acusou o fundo de ter agido para receber as suas proteções contra o incumprimento; a sentença, porém, decidiu apenas sobre a violação do contrato.
O incumprimento fabricado: Hovnanian, 2018
O caso oposto é o incumprimento fabricado: em vez de empurrar uma empresa para a falência, convence-se a falhar um pagamento por uma questão técnica. No final de 2017 o fundo GSO, do grupo Blackstone, que segundo a imprensa tinha comprado proteções de mais de 300 milhões de dólares sobre a construtora americana Hovnanian, ofereceu-lhe financiamento em boas condições. Entre elas estava não pagar os juros de um pequeno bloco de obrigações detido por uma sociedade ligada ao próprio fundo: um incumprimento mínimo, mas suficiente para acionar o pagamento das proteções.
O fundo Solus, que tinha vendido essas proteções, processou. Em abril de 2018 a CFTC, o regulador americano dos derivados, declarou que estava a avaliar se os incumprimentos fabricados eram manipulação de mercado. A 30 de maio de 2018 o processo foi encerrado e a Hovnanian pagou os juros em falta. Em julho de 2019 a ISDA, a associação que escreve as regras dos derivados, mudou a definição de falta de pagamento: desde janeiro de 2020 um incumprimento só conta se a empresa estiver realmente em dificuldades.
O que dizem os estudos
O termo «voto vazio» vem de Henry Hu (University of Texas at Austin) e Bernard Black (hoje na Northwestern University), em «The New Vote Buying: Empty Voting and Hidden (Morphable) Ownership» (Southern California Law Review, 2006). O argumento deles: o direito societário dá por adquirido que voto e risco andam juntos, enquanto os derivados permitem separá-los a baixo custo, e as regras de declaração não o veem.
Sobre o mercado de empréstimo de títulos, Susan Christoffersen, Christopher Geczy, David Musto e Adam Reed, então na Universidade McGill, na Wharton School e na University of North Carolina, mostraram em «Vote Trading and Information Aggregation» (Journal of Finance, 2007) que o empréstimo de ações em torno da data de registo é um verdadeiro mercado de votos. O preço médio de um voto é próximo de zero, mas as trocas aumentam nas empresas que correram pior e quando a votação é disputada: precisamente onde um voto conta mais.
O que muda para o pequeno investidor
As regras mexeram. Em 2023 a SEC encurtou para 5 dias úteis o prazo para declarar uma participação relevante com intenções ativas, que era de 10 dias, e exigiu que se indicassem também os derivados ligados às ações da empresa. Mas o voto vazio enquanto tal continua em grande parte legal. Para quem investe significa três coisas:
- um voto em assembleia não diz de que lado está quem vota: um grande acionista que apoia uma operação pode não ter nada a perder se correr mal;
- se o teu fundo empresta os seus títulos, algo frequente nos ETF, em torno da data de registo os votos das suas ações podem passar para outra pessoa;
- numa reestruturação, nem todos os credores querem salvar a empresa: quem está coberto por proteções contra o incumprimento pode ganhar mais com a falência.
Como um credor pode chegar a acordo com a empresa para passar à frente dos outros contamos no artigo sobre credores contra credores; como a dívida de uma empresa em crise pode acabar nas mãos de quem quer ficar com ela, no dos fundos abutre. Na ficha de cada título do InvestingBot encontras a parte detida por institucionais e as operações dos insiders: não mostram os derivados, mas dizem quem está por trás de uma empresa.
Em resumo
- O voto vazio separa o direito de voto do risco económico: pode-se votar sem arriscar, ou ganhar se a empresa correr mal.
- As ferramentas são legais e comuns: empréstimo de títulos, cobertura com derivados, swaps de retorno total.
- No caso Mylan de 2004 um fundo votava cerca de 10% das ações sem ter o seu risco; a SEC encerrou-o em 2009 por 150.000 dólares por uma questão de declarações.
- Em 2008 um juiz estabeleceu que a TCI tinha escondido ilicitamente a sua exposição à CSX com swaps.
- Com a dívida, um credor protegido contra o incumprimento pode querer a falência, e um incumprimento pode até ser fabricado, como no caso Hovnanian de 2018.
- Desde 2023 nos Estados Unidos as participações ativas declaram-se em 5 dias úteis, derivados incluídos.
O que é o voto vazio?
É a situação em que quem vota na assembleia tem mais votos do que interesse económico na sociedade, porque cobriu o risco das suas ações com outros contratos. Em casos extremos o seu interesse é negativo e ganha se a sociedade perder valor.
O que é a propriedade oculta?
É o caso oposto: um investidor tem todo o risco económico de um bloco de ações através de derivados, mas não as possui formalmente, por isso não é obrigado a declará-las, e se for preciso pode mandar entregá-las.
O voto vazio é legal?
Em grande parte sim: o empréstimo de títulos e a cobertura com derivados são ferramentas legais. Torna-se ilícito quando serve para esconder uma participação que devia ser declarada, como estabelecido no caso CSX contra TCI de 2008.
O que é um incumprimento fabricado?
É um incumprimento técnico acordado com a empresa para que os credit default swaps paguem aos seus detentores. Depois do caso Hovnanian de 2018 a ISDA mudou as regras: desde 2020 um pagamento em falta só conta se a empresa estiver realmente em dificuldades.
O meu ETF pode emprestar os meus votos?
Muitos fundos emprestam os títulos que detêm para receber uma comissão. Se o empréstimo cobrir a data de registo de uma assembleia, o voto dessas ações passa para quem as pediu emprestadas.
Como posso dar por isso?
Nem sempre: os derivados muitas vezes não são públicos. Ajudam as declarações de participações relevantes, que nos Estados Unidos desde 2023 devem indicar também os derivados, e as notícias sobre quem apoia ou se opõe a uma operação e porquê.