



Las cifras que lees al final de un trimestre no siempre son una fotografía neutral. Un gestor puede arreglar la cartera antes de que la vean los clientes, el llamado window dressing, y una empresa puede empujar su beneficio lo justo para superar en un centavo las estimaciones de los analistas. La mayoría de estas prácticas son legales, una parte está en la zona gris y algunas están prohibidas. Para quien invierte importa reconocerlas, porque una cifra arreglada dice menos de lo que parece.
Window dressing y beneficios «por encima de lo esperado», en pocas palabras
El window dressing es el escaparate de una cartera: antes de la fecha en que se publica su composición, el gestor vende los valores que han ido mal y mantiene o compra los que han ido bien, de modo que la lista publicada queda mejor de lo que rindió el fondo en el periodo.
La gestión de beneficios es la misma idea aplicada a las cuentas de una empresa: el momento en que se reconocen los ingresos, las provisiones, los gastos movidos de un trimestre a otro. El objetivo típico es no decepcionar en tres umbrales: seguir en beneficios, hacerlo mejor que el año anterior y alcanzar las estimaciones de los analistas, quizá por un solo centavo por acción.
El escaparate de fin de año de los fondos de pensiones
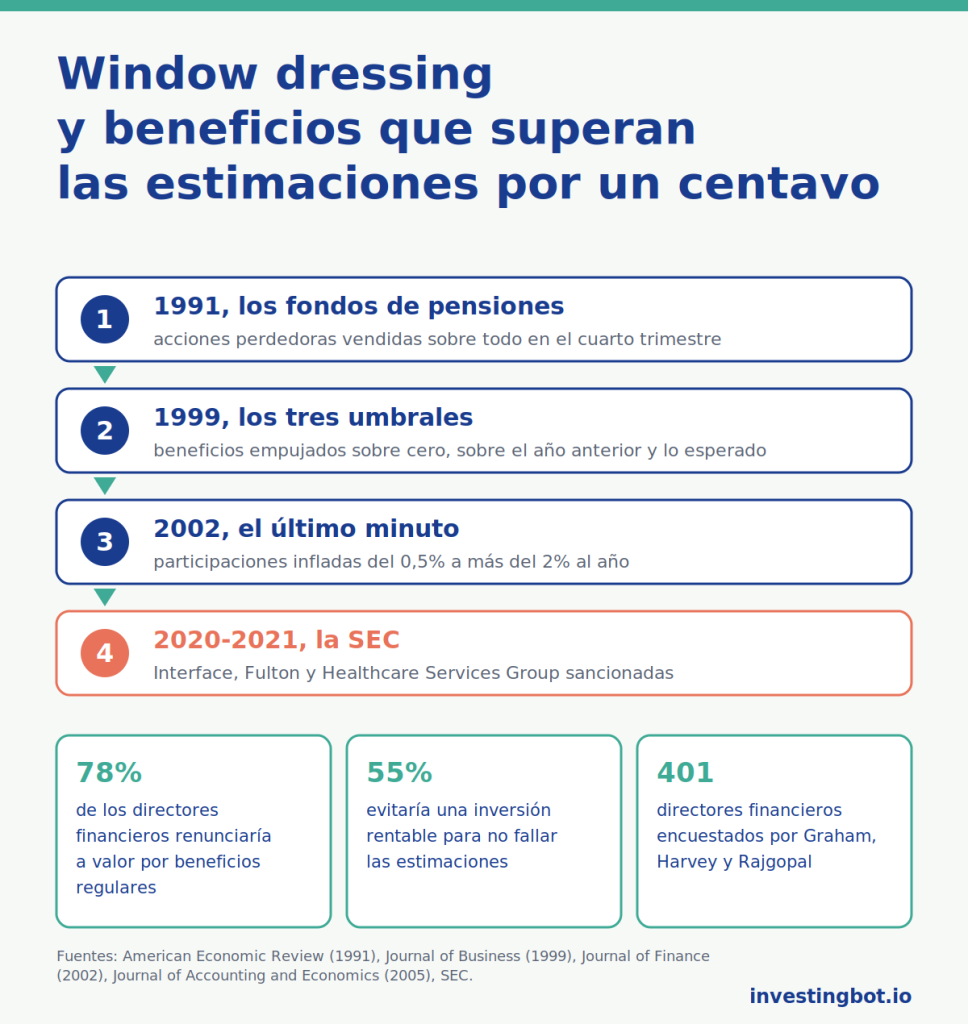
Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard), Richard Thaler (University of Chicago, premio Nobel 2017) y Robert Vishny (University of Chicago), en «Window Dressing by Pension Fund Managers» (American Economic Review, 1991), estudiaron 769 fondos de pensiones estadounidenses con 129 mil millones de dólares en activos: los gestores venden más de lo normal las acciones que han perdido valor, y lo hacen sobre todo en el cuarto trimestre, cuando los mandantes examinan las carteras de cerca.
Es legal: vender una acción es una decisión de gestión. Pero quien mira solo la lista de fin de año ve una cartera más ordenada que la que produjo los rendimientos. Parte de los estudios posteriores atribuye estos movimientos también a motivos fiscales, así que el fenómeno existe pero su tamaño se discute.
El último minuto del trimestre
Hay una versión más agresiva. Mark Carhart (Goldman Sachs Asset Management), Ron Kaniel (University of Texas), David Musto (University of Pennsylvania) y Adam Reed (University of North Carolina), en «Leaning for the Tape» (Journal of Finance, 2002), mostraron que algunos gestores de fondos compran en los últimos minutos del trimestre acciones que ya tienen en cartera, para subir su precio de cierre y con él el valor de la participación. El efecto va del 0,5% al año en los fondos de grandes empresas a más del 2% en los de pequeñas, y al día siguiente los precios vuelven atrás.
Aquí se pasa a lo ilegal: comprar al final de la sesión para influir en el precio de cierre es una forma de manipulación, prohibida en Estados Unidos y, en Europa, por el reglamento sobre abuso de mercado. Quien entra en el fondo ese día paga una participación inflada, quien sale la cobra.
Superar las estimaciones por un centavo
François Degeorge (Università della Svizzera italiana), Jayendu Patel (Boston University) y Richard Zeckhauser (Harvard), en «Earnings Management to Exceed Thresholds» (Journal of Business, 1999), encontraron que las empresas gestionan los beneficios para superar tres umbrales por orden de importancia: quedarse por encima de cero, hacerlo mejor que el año anterior y alcanzar las expectativas del mercado. En los datos aparecen muy pocos resultados justo por debajo del umbral y muchos justo por encima, y las empresas que lo superan por poco tienen después resultados peores que las menos sospechosas.
Esto es sobre todo zona gris: las normas contables dejan márgenes de estimación legítimos, y usarlos para llegar al centavo de más no es un delito en sí. Se convierte en un problema cuando las estimaciones ya no tienen una base documentada.
Cuánto valor se sacrifica por un trimestre
John Graham y Campbell Harvey (Duke University), con Shiva Rajgopal (hoy en la Columbia Business School), en «The Economic Implications of Corporate Financial Reporting» (Journal of Accounting and Economics, 2005), encuestaron a 401 directores financieros estadounidenses. El 78% admitió que renunciaría a valor económico para tener beneficios regulares, y el 55% evitaría poner en marcha una inversión muy rentable si con ello no alcanzara las estimaciones del trimestre.
Es la cara menos visible del fenómeno: no se trucan las cifras, se cambian las decisiones. Recortar investigación o publicidad, aplazar un mantenimiento o adelantar ventas con descuentos es legal, pero puede costar a los accionistas más de lo que vale el centavo.
El cuatro que falta
Joseph Grundfest y Nadya Malenko, en un estudio para el Rock Center for Corporate Governance de Stanford publicado después con Yao Shen en el Journal of Financial and Quantitative Analysis en 2023, analizaron la cifra de las décimas de centavo del beneficio por acción de miles de empresas estadounidenses. El 4 aparece con menos frecuencia que cualquier otra cifra: es el punto en el que un pequeño retoque hace redondear al centavo siguiente. Los autores llamaron al fenómeno «quadrophobia», y las empresas que lo muestran tienen más probabilidades de rectificar después sus cuentas y de acabar investigadas por la SEC.
Cuando se vuelve ilegal: los casos de la SEC
La SEC usa el análisis de datos para buscar precisamente estas señales. En septiembre de 2020 cerró los dos primeros casos: Interface, fabricante de revestimientos de suelo, pagó 5 millones de dólares y el banco Fulton 1,5 millones, por ajustes contables sin base suficiente que les habían permitido alcanzar las estimaciones de los analistas. En agosto de 2021 Healthcare Services Group pagó 6 millones de dólares: según la SEC, no había provisionado las pérdidas esperadas de algunos pleitos, y así había alcanzado las estimaciones en trimestres en los que no las habría alcanzado. Interface y Fulton llegaron a un acuerdo sin admitir ni negar las acusaciones.
Qué supone para el pequeño inversor
Un trimestre por encima de lo esperado no prueba una manipulación, y uno por debajo no prueba la honradez. Pero para quien invierte significa tres cosas:
- un beneficio que supera las estimaciones por un centavo, trimestre tras trimestre, merece una pregunta: mira si el flujo de caja operativo crece como el beneficio, o si el beneficio corre solo;
- la composición de un fondo a final de año es un escaparate: para entender cómo trabaja el gestor cuentan los rendimientos en el tiempo y la rotación de la cartera, no la lista de valores de un día concreto;
- desconfía de las subidas de la participación concentradas en el último día del trimestre: si el valor de un fondo sube al cierre del periodo y baja al día siguiente, esa parte del rendimiento no es real.
Cómo las órdenes falsas y las noticias infladas mueven los precios lo contamos en el artículo sobre el spoofing y el pump and dump; cómo las aplicaciones sin comisiones venden tus órdenes, en el de las órdenes pagadas. En InvestingBot la ficha de cada acción muestra, entre los indicadores de calidad contable, la puntuación de Beneish, pensada para señalar las cuentas que podrían haber sido infladas: no descubre una manipulación, pero indica dónde mirar con más atención.
En resumen
- El window dressing arregla una cartera antes de publicarla; la gestión de beneficios empuja las cuentas para superar un umbral.
- En 1991 Lakonishok, Shleifer, Thaler y Vishny vieron a los fondos de pensiones vender las acciones perdedoras sobre todo en el cuarto trimestre.
- Las compras de último minuto inflan el valor de los fondos del 0,5% a más del 2% al año, y son una manipulación prohibida.
- Las empresas gestionan los beneficios para quedarse por encima de cero, del año anterior y de las expectativas.
- El 78% de los 401 directores financieros encuestados renunciaría a valor para tener beneficios regulares.
- La SEC sancionó a Interface, Fulton y Healthcare Services Group entre 2020 y 2021 por alcanzar las estimaciones con ajustes sin base.
¿Qué es el window dressing?
Es el arreglo de una cartera antes de la fecha en que se publica: el gestor vende los valores que han ido mal y mantiene los que han ido bien, de modo que la lista publicada parece mejor que el trabajo hecho en el periodo.
¿El window dressing es ilegal?
Vender o comprar valores antes del final del periodo es legal. Es ilegal comprar en los últimos minutos para subir el precio de cierre de valores que ya están en cartera, porque es una forma de manipulación de mercado.
¿Por qué las empresas superan las estimaciones por un centavo?
Porque el mercado castiga a quien no alcanza las estimaciones, aunque sea por poco. Los estudios muestran que las empresas usan los márgenes de estimación de las normas contables, y a veces sus decisiones operativas, para quedar justo por encima del umbral.
¿Qué es la «quadrophobia»?
Es el hecho de que en las décimas de centavo del beneficio por acción el 4 aparece menos que cualquier otra cifra. Un estudio de Stanford lo relaciona con retoques que redondean al centavo siguiente, y lo encuentra asociado a futuras rectificaciones de cuentas.
¿Qué sanciones ha impuesto la SEC?
En 2020 Interface pagó 5 millones de dólares y Fulton 1,5 millones; en 2021 Healthcare Services Group pagó 6 millones. Las acusaciones se referían a ajustes contables sin base que les habían permitido alcanzar las estimaciones de los analistas.
¿Cómo me doy cuenta de que los beneficios están inflados?
Ninguna señal basta por sí sola. Conviene mirar si el flujo de caja operativo sigue al beneficio, si la empresa supera siempre las estimaciones por muy poco y si los indicadores de calidad contable empeoran.