



Os números que lês no fim de um trimestre nem sempre são uma fotografia neutra. Um gestor pode arrumar a carteira antes de os clientes a verem, o chamado window dressing, e uma empresa pode empurrar o lucro o suficiente para superar em um cêntimo as estimativas dos analistas. A maioria destas práticas é legal, uma parte está na zona cinzenta e algumas são proibidas. Para quem investe importa reconhecê-las, porque um número arrumado diz menos do que parece.
Window dressing e lucros «acima das expectativas», em poucas palavras
O window dressing é a montra de uma carteira: antes da data em que a composição é divulgada, o gestor vende os títulos que correram mal e mantém ou compra os que correram bem, de modo que a lista publicada parece melhor do que o fundo realmente rendeu no período.
A gestão de resultados é a mesma ideia aplicada às contas de uma empresa: o momento do reconhecimento das receitas, as provisões, as despesas passadas de um trimestre para outro. O objetivo típico é não desiludir em três limiares: continuar com lucro, fazer melhor do que no ano anterior e atingir as estimativas dos analistas, talvez por um só cêntimo por ação.
A montra de fim de ano dos fundos de pensões
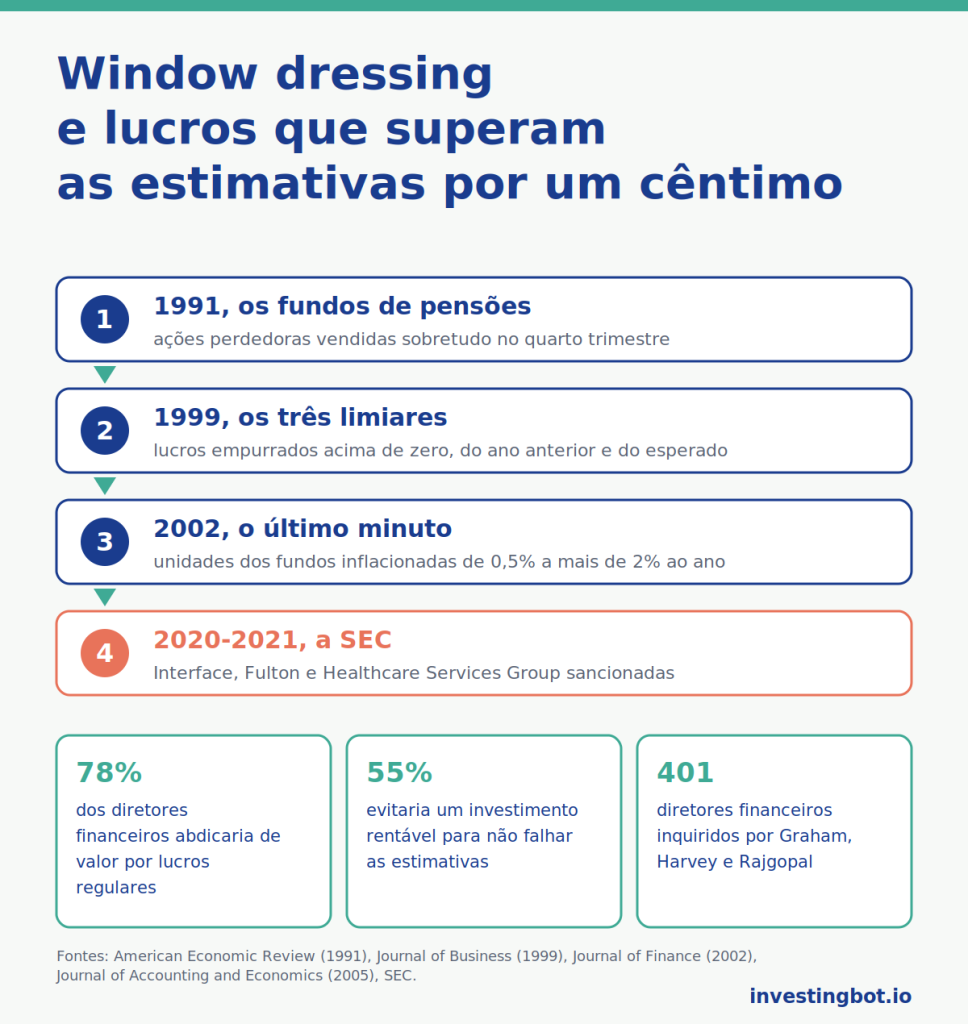
Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard), Richard Thaler (University of Chicago, prémio Nobel 2017) e Robert Vishny (University of Chicago), em «Window Dressing by Pension Fund Managers» (American Economic Review, 1991), estudaram 769 fundos de pensões americanos com 129 mil milhões de dólares em ativos: os gestores vendem mais do que o normal as ações que perderam valor, e fazem-no sobretudo no quarto trimestre, quando os mandantes examinam as carteiras de perto.
É legal: vender uma ação é uma decisão de gestão. Mas quem olha só para a lista de fim de ano vê uma carteira mais arrumada do que aquela que produziu os rendimentos. Parte dos estudos posteriores atribui estes movimentos também a razões fiscais, por isso o fenómeno existe mas a sua dimensão é discutida.
O último minuto do trimestre
Há uma versão mais agressiva. Mark Carhart (Goldman Sachs Asset Management), Ron Kaniel (University of Texas), David Musto (University of Pennsylvania) e Adam Reed (University of North Carolina), em «Leaning for the Tape» (Journal of Finance, 2002), mostraram que alguns gestores de fundos compram nos últimos minutos do trimestre ações que já têm em carteira, para subir o seu preço de fecho e com ele o valor da unidade de participação. O efeito vai de 0,5% ao ano nos fundos de grandes empresas a mais de 2% nos de pequenas, e no dia seguinte os preços recuam.
Aqui passa-se para o ilegal: comprar no fim da sessão para influenciar o preço de fecho é uma forma de manipulação, proibida nos Estados Unidos e, na Europa, pelo regulamento sobre abuso de mercado. Quem entra no fundo nesse dia paga uma unidade inflacionada, quem sai recebe-a.
Superar as estimativas por um cêntimo
François Degeorge (Università della Svizzera italiana), Jayendu Patel (Boston University) e Richard Zeckhauser (Harvard), em «Earnings Management to Exceed Thresholds» (Journal of Business, 1999), concluíram que as empresas gerem os lucros para ultrapassar três limiares por ordem de importância: ficar acima de zero, fazer melhor do que no ano anterior e atingir as expectativas do mercado. Nos dados aparecem muito poucos resultados logo abaixo do limiar e muitos logo acima, e as empresas que o ultrapassam por pouco têm depois resultados piores do que as menos suspeitas.
Isto é sobretudo zona cinzenta: as normas contabilísticas deixam margens de estimativa legítimas, e usá-las para chegar ao cêntimo a mais não é em si um crime. Torna-se um problema quando as estimativas deixam de ter uma base documentada.
Quanto valor se sacrifica por um trimestre
John Graham e Campbell Harvey (Duke University), com Shiva Rajgopal (hoje na Columbia Business School), em «The Economic Implications of Corporate Financial Reporting» (Journal of Accounting and Economics, 2005), inquiriram 401 diretores financeiros americanos. 78% admitiram que abdicariam de valor económico para ter lucros regulares, e 55% evitariam lançar um investimento muito rentável se isso fizesse falhar as estimativas do trimestre.
É o lado menos visível do fenómeno: não se falsificam os números, mudam-se as decisões. Cortar investigação ou publicidade, adiar uma manutenção ou antecipar vendas com descontos é legal, mas pode custar aos acionistas mais do que vale o cêntimo.
O quatro que falta
Joseph Grundfest e Nadya Malenko, num estudo para o Rock Center for Corporate Governance de Stanford publicado depois com Yao Shen no Journal of Financial and Quantitative Analysis em 2023, analisaram o algarismo das décimas de cêntimo do lucro por ação de milhares de empresas americanas. O 4 aparece menos vezes do que qualquer outro algarismo: é o ponto em que um pequeno retoque faz arredondar para o cêntimo seguinte. Os autores chamaram ao fenómeno «quadrophobia», e as empresas que o mostram têm mais probabilidades de corrigir depois as contas e de serem investigadas pela SEC.
Quando se torna ilegal: os casos da SEC
A SEC usa a análise de dados para procurar precisamente estes sinais. Em setembro de 2020 encerrou os dois primeiros casos: a Interface, fabricante de revestimentos de pavimento, pagou 5 milhões de dólares e o banco Fulton 1,5 milhões, por ajustamentos contabilísticos sem base suficiente que lhes tinham permitido atingir as estimativas dos analistas. Em agosto de 2021 a Healthcare Services Group pagou 6 milhões de dólares: segundo a SEC, não tinha provisionado as perdas esperadas de alguns processos judiciais, e assim tinha atingido as estimativas em trimestres em que as teria falhado. A Interface e o Fulton chegaram a acordo sem admitir nem negar as acusações.
O que muda para o pequeno investidor
Um trimestre acima das expectativas não prova uma manipulação, e um abaixo não prova honestidade. Mas para quem investe significa três coisas:
- um lucro que supera as estimativas por um cêntimo, trimestre após trimestre, merece uma pergunta: vê se o fluxo de caixa operacional cresce como o lucro, ou se o lucro corre sozinho;
- a composição de um fundo no fim do ano é uma montra: para perceber como o gestor trabalha contam os rendimentos ao longo do tempo e a rotação da carteira, não a lista de títulos num dia preciso;
- desconfia das subidas da unidade de participação concentradas no último dia do trimestre: se o valor de um fundo sobe no fim do período e desce no dia seguinte, essa parte do rendimento não é real.
Como as ordens falsas e as notícias inflacionadas mexem os preços contamos no artigo sobre o spoofing e o pump and dump; como as aplicações sem comissões vendem as tuas ordens, no das ordens pagas. No InvestingBot a ficha de cada ação mostra, entre os indicadores de qualidade contabilística, a pontuação de Beneish, pensada para assinalar as contas que podem ter sido inflacionadas: não descobre uma manipulação, mas diz onde olhar com mais atenção.
Em resumo
- O window dressing arruma uma carteira antes de ser divulgada; a gestão de resultados empurra as contas para ultrapassar um limiar.
- Em 1991 Lakonishok, Shleifer, Thaler e Vishny viram os fundos de pensões vender as ações perdedoras sobretudo no quarto trimestre.
- As compras de último minuto inflacionam o valor dos fundos de 0,5% a mais de 2% ao ano, e são manipulação proibida.
- As empresas gerem os lucros para ficar acima de zero, acima do ano anterior e acima das expectativas.
- 78% dos 401 diretores financeiros inquiridos abdicariam de valor para ter lucros regulares.
- A SEC sancionou a Interface, o Fulton e a Healthcare Services Group entre 2020 e 2021 por atingirem as estimativas com ajustamentos sem base.
O que é o window dressing?
É a arrumação de uma carteira antes da data em que é divulgada: o gestor vende os títulos que correram mal e mantém os que correram bem, de modo que a lista publicada parece melhor do que o trabalho feito no período.
O window dressing é ilegal?
Vender ou comprar títulos antes do fim do período é legal. É ilegal comprar nos últimos minutos para subir o preço de fecho de títulos já em carteira, porque é uma forma de manipulação de mercado.
Porque é que as empresas superam as estimativas por um cêntimo?
Porque o mercado castiga quem falha as estimativas, mesmo por pouco. Os estudos mostram que as empresas usam as margens de estimativa das normas contabilísticas, e às vezes as decisões operacionais, para ficar logo acima do limiar.
O que é a «quadrophobia»?
É o facto de, nas décimas de cêntimo do lucro por ação, o 4 aparecer menos vezes do que qualquer outro algarismo. Um estudo de Stanford liga-o a retoques que arredondam para o cêntimo seguinte, e encontra-o associado a futuras correções das contas.
Que sanções aplicou a SEC?
Em 2020 a Interface pagou 5 milhões de dólares e o Fulton 1,5 milhões; em 2021 a Healthcare Services Group pagou 6 milhões. As acusações diziam respeito a ajustamentos contabilísticos sem base que lhes tinham permitido atingir as estimativas dos analistas.
Como percebo que os lucros estão inflacionados?
Nenhum sinal basta sozinho. Convém ver se o fluxo de caixa operacional acompanha o lucro, se a empresa supera sempre as estimativas por muito pouco e se os indicadores de qualidade contabilística pioram.