



Les chiffres que vous lisez en fin de trimestre ne sont pas toujours une photographie neutre. Un gérant peut arranger le portefeuille avant que les clients le voient, ce qu’on appelle le window dressing, et une entreprise peut pousser son bénéfice juste assez pour dépasser d’un cent les attentes des analystes. La plupart de ces pratiques sont légales, une partie se trouve dans la zone grise et certaines sont interdites. Pour l’investisseur, il importe de les reconnaître, car un chiffre arrangé en dit moins qu’il n’y paraît.
Window dressing et bénéfices « au-dessus des attentes », en bref
Le window dressing, c’est la vitrine d’un portefeuille : avant la date à laquelle sa composition est publiée, le gérant vend les titres qui ont mal tourné et garde ou achète ceux qui ont bien marché, de sorte que la liste publiée fait meilleure figure que le fonds sur la période.
La gestion des résultats applique la même idée aux comptes d’une entreprise : moment de comptabilisation du chiffre d’affaires, provisions, dépenses déplacées d’un trimestre à l’autre. L’objectif typique est de ne pas décevoir sur trois seuils : rester bénéficiaire, faire mieux que l’année précédente et atteindre les estimations des analystes, parfois d’un seul cent par action.
La vitrine de fin d’année des fonds de pension
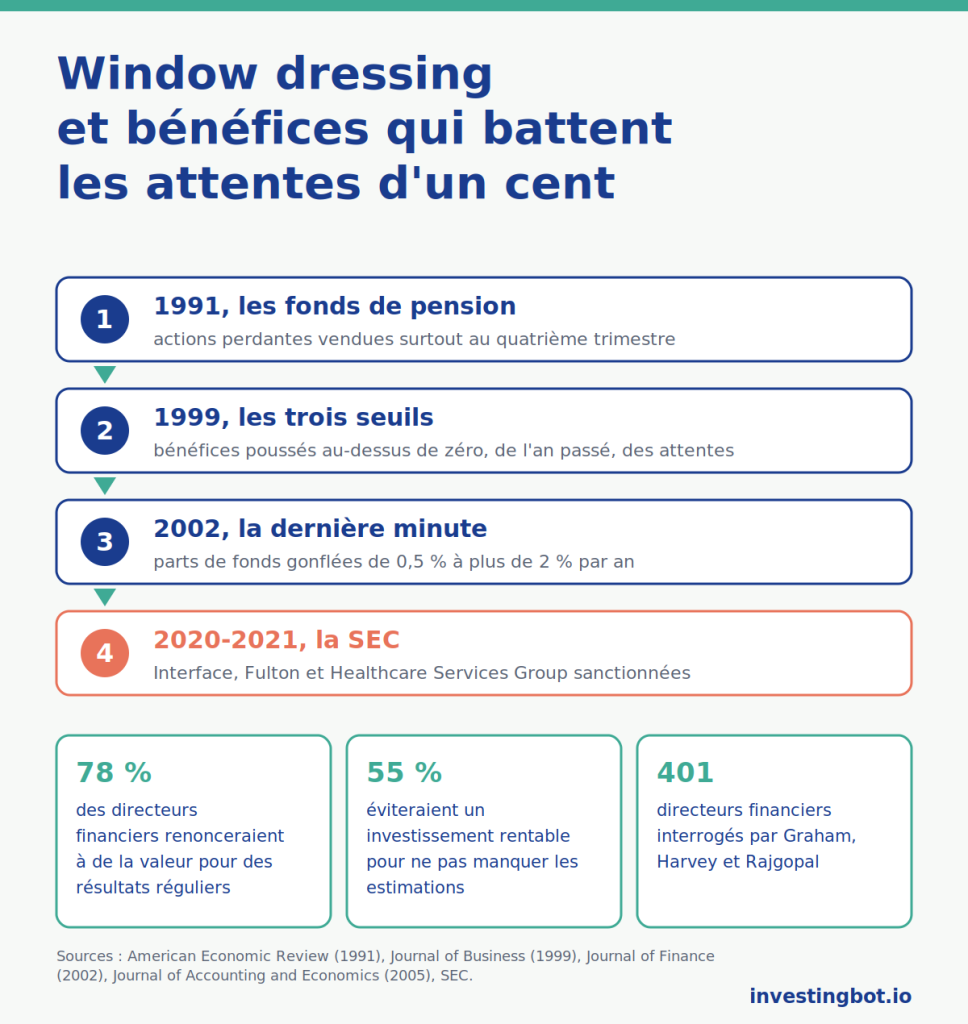
Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard), Richard Thaler (University of Chicago, prix Nobel 2017) et Robert Vishny (University of Chicago), dans « Window Dressing by Pension Fund Managers » (American Economic Review, 1991), ont étudié 769 fonds de pension américains totalisant 129 milliards de dollars d’actifs : les gérants vendent plus que la normale les actions qui ont perdu de la valeur, et surtout au quatrième trimestre, quand les mandants examinent les portefeuilles de près.
C’est légal : vendre un titre est une décision de gestion. Mais celui qui ne regarde que la liste de fin d’année voit un portefeuille plus ordonné que celui qui a produit les rendements. Une partie des études ultérieures attribue aussi ces mouvements à des raisons fiscales : le phénomène existe, mais son ampleur est discutée.
La dernière minute du trimestre
Il existe une version plus agressive. Mark Carhart (Goldman Sachs Asset Management), Ron Kaniel (University of Texas), David Musto (University of Pennsylvania) et Adam Reed (University of North Carolina), dans « Leaning for the Tape » (Journal of Finance, 2002), ont montré que certains gérants achètent, dans les dernières minutes du trimestre, des titres qu’ils détiennent déjà, pour en relever le cours de clôture et donc la valeur de la part. L’effet va de 0,5 % par an pour les fonds de grandes sociétés à plus de 2 % pour ceux de petites, et le lendemain les cours redescendent.
On passe ici à l’illégal : acheter en fin de séance pour influencer le cours de clôture est une forme de manipulation, interdite aux États-Unis et, en Europe, par le règlement sur les abus de marché. Celui qui entre dans le fonds ce jour-là paie une part gonflée, celui qui sort l’encaisse.
Battre les attentes d’un cent
François Degeorge (Università della Svizzera italiana), Jayendu Patel (Boston University) et Richard Zeckhauser (Harvard), dans « Earnings Management to Exceed Thresholds » (Journal of Business, 1999), ont trouvé que les entreprises gèrent leurs résultats pour franchir trois seuils par ordre d’importance : rester au-dessus de zéro, faire mieux que l’année précédente et atteindre les attentes du marché. Les données montrent très peu de résultats juste en dessous du seuil et beaucoup juste au-dessus, et les entreprises qui le franchissent de justesse ont ensuite des résultats moins bons que les moins suspectes.
C’est surtout la zone grise : les normes comptables laissent des marges d’estimation légitimes, et les utiliser pour atteindre le cent de plus n’est pas un délit en soi. Cela devient un problème quand les estimations n’ont plus de base documentée.
Combien de valeur on sacrifie pour un trimestre
John Graham et Campbell Harvey (Duke University), avec Shiva Rajgopal (aujourd’hui à la Columbia Business School), dans « The Economic Implications of Corporate Financial Reporting » (Journal of Accounting and Economics, 2005), ont interrogé 401 directeurs financiers américains. 78 % ont admis qu’ils renonceraient à de la valeur économique pour avoir des résultats réguliers, et 55 % éviteraient de lancer un investissement très rentable si cela faisait manquer les estimations du trimestre.
C’est le côté le moins visible du phénomène : on ne truque pas les chiffres, on change les décisions. Réduire la recherche ou la publicité, reporter un entretien ou anticiper des ventes avec des remises est légal, mais peut coûter aux actionnaires plus que ce que vaut le cent.
Le quatre qui manque
Joseph Grundfest et Nadya Malenko, dans une étude pour le Rock Center for Corporate Governance de Stanford publiée ensuite avec Yao Shen dans le Journal of Financial and Quantitative Analysis en 2023, ont examiné le chiffre des dixièmes de cent du bénéfice par action de milliers de sociétés américaines. Le 4 apparaît moins souvent que tout autre chiffre : c’est le point où une petite retouche fait arrondir au cent supérieur. Les auteurs ont appelé le phénomène « quadrophobia », et les sociétés qui le présentent ont plus de chances de corriger ensuite leurs comptes et de faire l’objet d’une enquête de la SEC.
Quand cela devient illégal : les affaires de la SEC
La SEC utilise l’analyse de données pour chercher précisément ces signaux. En septembre 2020, elle a clos les deux premières affaires : Interface, fabricant de revêtements de sol, a payé 5 millions de dollars et la banque Fulton 1,5 million, pour des ajustements comptables sans justification suffisante qui leur avaient permis d’atteindre les estimations des analystes. En août 2021, Healthcare Services Group a payé 6 millions de dollars : selon la SEC, la société n’avait pas provisionné les pertes attendues de certains litiges, et avait ainsi atteint les estimations lors de trimestres où elle les aurait manquées. Interface et Fulton ont transigé sans reconnaître ni contester les accusations.
Ce que cela change pour le petit investisseur
Un trimestre au-dessus des attentes n’est pas une preuve de manipulation, et un trimestre en dessous n’est pas une preuve d’honnêteté. Mais pour l’investisseur, cela signifie trois choses :
- un bénéfice qui bat les estimations d’un cent, trimestre après trimestre, mérite une question : vérifiez si le flux de trésorerie d’exploitation progresse comme le bénéfice, ou si le bénéfice court tout seul ;
- la composition d’un fonds en fin d’année est une vitrine : pour comprendre comment travaille le gérant, ce qui compte, ce sont les rendements dans le temps et la rotation du portefeuille, pas la liste des titres un jour précis ;
- méfiez-vous des hausses de la part concentrées le dernier jour du trimestre : si la valeur d’un fonds monte en fin de période et baisse le lendemain, cette partie du rendement n’est pas réelle.
Comment les faux ordres et les nouvelles gonflées font bouger les prix, c’est l’objet de l’article sur le spoofing et le pump and dump ; comment les applications sans commission vendent vos ordres, celui sur les ordres payés. Sur InvestingBot, la fiche de chaque titre montre, parmi les indicateurs de qualité comptable, le score de Beneish, conçu pour signaler les comptes qui pourraient avoir été gonflés : il ne découvre pas une manipulation, mais indique où regarder de plus près.
En résumé
- Le window dressing arrange un portefeuille avant sa publication ; la gestion des résultats pousse les comptes pour franchir un seuil.
- En 1991, Lakonishok, Shleifer, Thaler et Vishny ont vu les fonds de pension vendre les actions perdantes surtout au quatrième trimestre.
- Les achats de dernière minute gonflent la valeur des fonds de 0,5 % à plus de 2 % par an, et sont une manipulation interdite.
- Les entreprises gèrent leurs résultats pour rester au-dessus de zéro, au-dessus de l’année précédente et au-dessus des attentes.
- 78 % des 401 directeurs financiers interrogés renonceraient à de la valeur pour avoir des résultats réguliers.
- La SEC a sanctionné Interface, Fulton et Healthcare Services Group entre 2020 et 2021 pour avoir atteint les estimations avec des ajustements sans justification.
Qu’est-ce que le window dressing ?
C’est l’arrangement d’un portefeuille avant la date de sa publication : le gérant vend les titres qui ont mal tourné et garde ceux qui ont bien marché, de sorte que la liste publiée paraît meilleure que le travail accompli sur la période.
Le window dressing est-il illégal ?
Vendre ou acheter des titres avant la fin de la période est légal. Il est illégal d’acheter dans les dernières minutes pour relever le cours de clôture de titres déjà en portefeuille, car c’est une forme de manipulation de marché.
Pourquoi les entreprises battent-elles les attentes d’un cent ?
Parce que le marché sanctionne ceux qui manquent les estimations, même de peu. Les études montrent que les entreprises utilisent les marges d’estimation des normes comptables, et parfois leurs décisions opérationnelles, pour arriver juste au-dessus du seuil.
Qu’est-ce que la « quadrophobia » ?
C’est le fait que, dans les dixièmes de cent du bénéfice par action, le 4 apparaît moins souvent que tout autre chiffre. Une étude de Stanford le relie à des retouches qui arrondissent au cent supérieur, et le trouve associé à de futures corrections des comptes.
Quelles sanctions la SEC a-t-elle prononcées ?
En 2020, Interface a payé 5 millions de dollars et Fulton 1,5 million ; en 2021, Healthcare Services Group a payé 6 millions. Les accusations portaient sur des ajustements comptables sans justification qui avaient permis d’atteindre les estimations des analystes.
Comment repérer des bénéfices gonflés ?
Aucun signal ne suffit seul. Il vaut la peine de vérifier si le flux de trésorerie d’exploitation suit le bénéfice, si l’entreprise bat toujours les estimations de très peu et si les indicateurs de qualité comptable se dégradent.