



I numeri che leggi a fine trimestre non sono sempre una fotografia neutra. Un gestore può sistemare il portafoglio prima che i clienti lo vedano, il cosiddetto window dressing, e un’azienda può spingere l’utile quel tanto che basta per superare le attese degli analisti di un centesimo. Gran parte di queste pratiche è legale, una parte sta nella zona grigia e alcune sono vietate. Per chi investe conta saperle riconoscere, perché un numero sistemato racconta meno di quanto sembra.
Window dressing e utili «sopra le attese», in breve
Il window dressing è la vetrina di un portafoglio: prima della data in cui la composizione viene resa nota, il gestore vende i titoli andati male e tiene o compra quelli andati bene, così l’elenco pubblicato fa una figura migliore di quella che ha fatto il fondo nel periodo.
La gestione degli utili è la stessa idea applicata ai conti di un’azienda: tempi di riconoscimento dei ricavi, accantonamenti, spese spostate da un trimestre all’altro. L’obiettivo tipico è non deludere tre soglie: restare in utile, fare meglio dell’anno prima e raggiungere le stime degli analisti, magari di un solo centesimo per azione.
La vetrina di fine anno dei fondi pensione
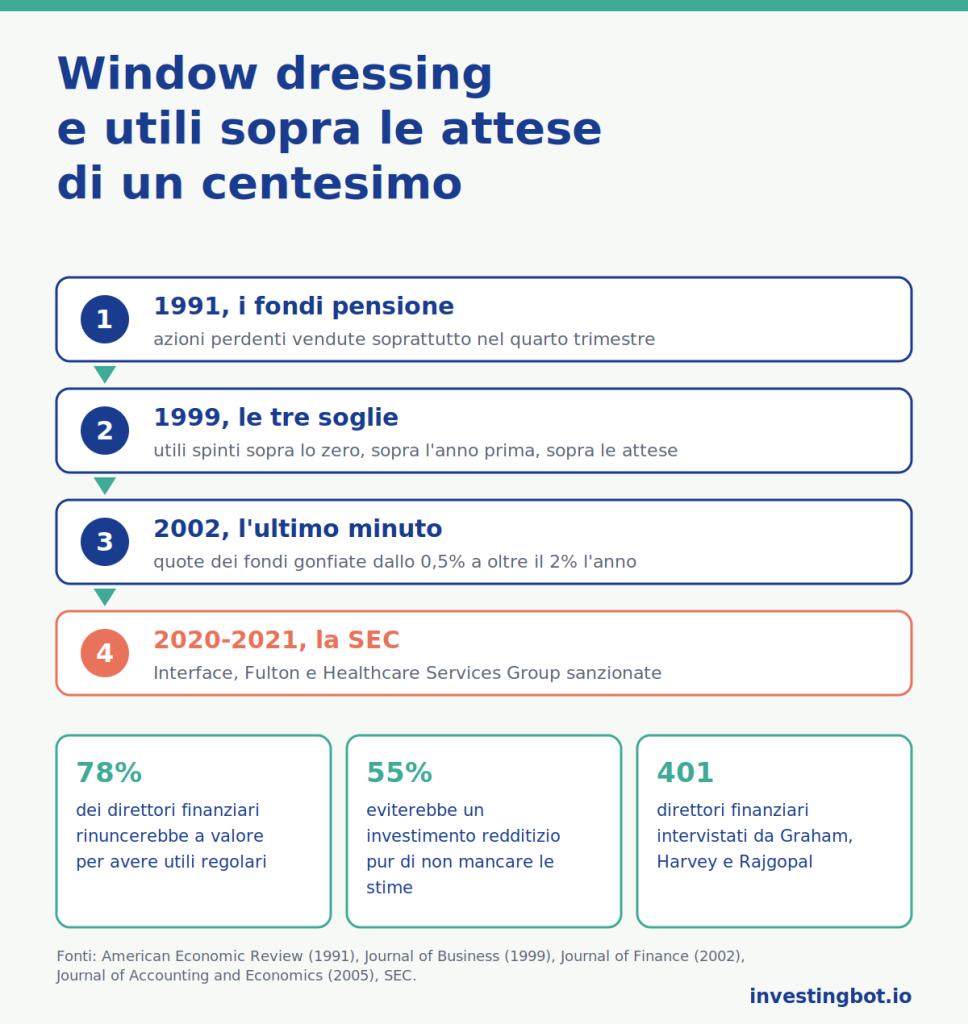
Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard), Richard Thaler (University of Chicago, premio Nobel 2017) e Robert Vishny (University of Chicago), in «Window Dressing by Pension Fund Managers» (American Economic Review, 1991), hanno studiato 769 fondi pensione americani con 129 miliardi di dollari di attivi: i gestori vendono più del normale le azioni che hanno perso valore, e lo fanno soprattutto nel quarto trimestre, quando i committenti esaminano i portafogli da vicino.
È legale: vendere un titolo è una scelta di gestione. Ma chi guarda solo l’elenco di fine anno vede un portafoglio più ordinato di quello che ha prodotto i rendimenti. Una parte degli studi successivi attribuisce questi movimenti anche a ragioni fiscali, quindi il fenomeno esiste ma la sua misura è discussa.
L’ultimo minuto del trimestre
C’è una versione più aggressiva. Mark Carhart (Goldman Sachs Asset Management), Ron Kaniel (University of Texas), David Musto (University of Pennsylvania) e Adam Reed (University of North Carolina), in «Leaning for the Tape» (Journal of Finance, 2002), hanno mostrato che alcuni gestori di fondi comprano negli ultimi minuti del trimestre titoli che hanno già in portafoglio, per alzarne il prezzo di chiusura e quindi il valore della quota. L’effetto va dallo 0,5% all’anno per i fondi sulle grandi società a oltre il 2% per quelli sulle piccole, e il giorno dopo i prezzi tornano indietro.
Qui si passa all’illegale: comprare a fine seduta per influenzare il prezzo di chiusura è una forma di manipolazione, vietata negli Stati Uniti e, in Europa, dal regolamento sugli abusi di mercato. Chi entra nel fondo quel giorno paga una quota gonfiata, chi esce la incassa.
Battere le attese di un centesimo
François Degeorge (Università della Svizzera italiana), Jayendu Patel (Boston University) e Richard Zeckhauser (Harvard), in «Earnings Management to Exceed Thresholds» (Journal of Business, 1999), hanno trovato che le aziende gestiscono gli utili per superare tre soglie in ordine di importanza: restare sopra lo zero, fare meglio dell’anno prima e raggiungere le attese del mercato. Nei dati compaiono pochissimi risultati appena sotto la soglia e molti appena sopra, e le aziende che la superano di poco hanno poi risultati peggiori di quelle meno sospette.
Questa è soprattutto zona grigia: i principi contabili lasciano margini di stima legittimi, e usarli per arrivare al centesimo in più non è di per sé un reato. Diventa un problema quando le stime non hanno più basi documentate.
Quanto valore si sacrifica per un trimestre
John Graham e Campbell Harvey (Duke University) con Shiva Rajgopal (oggi alla Columbia Business School), in «The Economic Implications of Corporate Financial Reporting» (Journal of Accounting and Economics, 2005), hanno intervistato 401 direttori finanziari americani. Il 78% ha ammesso che rinuncerebbe a valore economico pur di avere utili regolari, e il 55% eviterebbe di avviare un investimento molto redditizio se questo facesse mancare le stime del trimestre.
È il lato meno visibile del fenomeno: non si truccano i numeri, si cambiano le decisioni. Tagliare ricerca o pubblicità, rinviare una manutenzione o anticipare vendite con sconti è legale, ma può costare agli azionisti più di quanto il centesimo valga.
Il quattro che manca
Joseph Grundfest e Nadya Malenko, in uno studio del Rock Center for Corporate Governance di Stanford poi pubblicato con Yao Shen sul Journal of Financial and Quantitative Analysis nel 2023, hanno guardato la cifra dei decimi di centesimo negli utili per azione di migliaia di società americane. Il 4 compare meno spesso di ogni altra cifra: è il punto in cui un piccolo ritocco fa arrotondare al centesimo superiore. Gli autori hanno chiamato il fenomeno «quadrophobia», e le società che lo mostrano hanno più probabilità di rettificare in seguito i conti e di finire sotto indagine della SEC.
Quando diventa illegale: i casi della SEC
La SEC usa l’analisi dei dati per cercare proprio questi segnali. Nel settembre 2020 ha chiuso i primi due casi: Interface, produttore di pavimentazioni, ha pagato 5 milioni di dollari e la banca Fulton 1,5 milioni, per rettifiche contabili senza basi adeguate che avevano permesso di raggiungere le stime degli analisti. Nell’agosto 2021 Healthcare Services Group ha pagato 6 milioni di dollari: secondo la SEC non aveva accantonato le perdite attese da alcune cause legali, e così aveva raggiunto le stime in trimestri in cui le avrebbe mancate. Interface e Fulton hanno chiuso senza ammettere né negare le accuse.
Cosa cambia per il piccolo investitore
Un trimestre sopra le attese non è una prova di manipolazione, e uno sotto non è una prova di onestà. Ma per chi investe ne derivano tre cose:
- un utile che batte le stime di un centesimo, trimestre dopo trimestre, merita una domanda: guarda se il flusso di cassa operativo cresce come l’utile, o se l’utile corre da solo;
- la composizione di un fondo a fine anno è una vetrina: per capire come lavora il gestore contano i rendimenti nel tempo e la rotazione del portafoglio, non l’elenco dei titoli in un giorno preciso;
- diffida dei rialzi di quota concentrati nell’ultimo giorno del trimestre: se il valore di un fondo sale a fine periodo e scende il giorno dopo, quella parte di rendimento non è reale.
Come gli ordini finti e le notizie gonfiate muovono i prezzi lo raccontiamo nell’articolo su spoofing e pump and dump; come le app senza commissioni vendono i tuoi ordini, in quello sugli ordini pagati. Su InvestingBot la scheda di ogni titolo mostra fra gli indicatori di qualità contabile il punteggio di Beneish, costruito per segnalare i bilanci che potrebbero essere stati gonfiati: non scopre una manipolazione, ma dice dove guardare con più attenzione.
In sintesi
- Il window dressing sistema il portafoglio prima che venga reso noto; la gestione degli utili spinge i conti per superare una soglia.
- Nel 1991 Lakonishok, Shleifer, Thaler e Vishny hanno visto i fondi pensione vendere le azioni perdenti soprattutto nel quarto trimestre.
- Gli acquisti dell’ultimo minuto gonfiano il valore dei fondi dallo 0,5% a oltre il 2% l’anno, e sono manipolazione vietata.
- Le aziende gestiscono gli utili per restare sopra lo zero, sopra l’anno prima e sopra le attese.
- Il 78% dei 401 direttori finanziari intervistati rinuncerebbe a valore pur di avere utili regolari.
- La SEC ha sanzionato Interface, Fulton e Healthcare Services Group fra il 2020 e il 2021 per aver raggiunto le stime con rettifiche senza basi.
Che cos’è il window dressing?
È la sistemazione di un portafoglio prima della data in cui viene reso noto: il gestore vende i titoli andati male e tiene quelli andati bene, così l’elenco pubblicato sembra migliore del lavoro fatto nel periodo.
Il window dressing è illegale?
Vendere o comprare titoli prima della fine del periodo è legale. È illegale comprare negli ultimi minuti per alzare il prezzo di chiusura dei titoli già in portafoglio, perché è una forma di manipolazione del mercato.
Perché le aziende battono le attese di un centesimo?
Perché il mercato punisce chi manca le stime, anche di poco. Gli studi mostrano che le aziende usano i margini di stima dei principi contabili, e a volte le decisioni operative, per arrivare appena sopra la soglia.
Che cos’è la «quadrophobia»?
È il fatto che nei decimi di centesimo degli utili per azione il 4 compare meno spesso di ogni altra cifra. Uno studio di Stanford lo collega a ritocchi per arrotondare al centesimo superiore, e lo trova associato a future rettifiche dei conti.
Quali sanzioni ha dato la SEC?
Nel 2020 Interface ha pagato 5 milioni di dollari e Fulton 1,5 milioni; nel 2021 Healthcare Services Group ha pagato 6 milioni. Le accuse riguardavano rettifiche contabili senza basi che avevano permesso di raggiungere le stime degli analisti.
Come mi accorgo che gli utili sono gonfiati?
Nessun segnale da solo basta. Conviene guardare se il flusso di cassa operativo segue l’utile, se l’azienda batte le stime sempre di pochissimo e se gli indicatori di qualità contabile peggiorano.