



Liczby, które czytasz na koniec kwartału, nie zawsze są neutralnym zdjęciem. Zarządzający może uporządkować portfel, zanim zobaczą go klienci, to tak zwany window dressing, a spółka może podbić zysk akurat na tyle, by pobić prognozy analityków o jednego centa. Większość tych praktyk jest legalna, część leży w szarej strefie, a niektóre są zakazane. Dla inwestora ważne jest, by je rozpoznawać, bo poprawiona liczba mówi mniej, niż się wydaje.
Window dressing i zyski «powyżej oczekiwań» w skrócie
Window dressing to wystawa portfela: przed datą, w której ujawnia się jego skład, zarządzający sprzedaje papiery, którym poszło źle, a zatrzymuje lub kupuje te, którym poszło dobrze, tak by opublikowana lista wyglądała lepiej, niż fundusz faktycznie radził sobie w tym okresie.
Zarządzanie zyskami to ten sam pomysł zastosowany do rachunków spółki: moment ujęcia przychodów, rezerwy, koszty przesuwane z jednego kwartału na inny. Typowym celem jest nie rozczarować na trzech progach: pozostać na plusie, wypaść lepiej niż rok wcześniej i osiągnąć prognozy analityków, choćby o jednego centa na akcję.
Noworoczna wystawa funduszy emerytalnych
Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard), Richard Thaler (University of Chicago, Nagroda Nobla 2017) i Robert Vishny (University of Chicago) w pracy «Window Dressing by Pension Fund Managers» (American Economic Review, 1991) zbadali 769 amerykańskich funduszy emerytalnych z aktywami 129 mld dolarów: zarządzający sprzedają ponad normę akcje, które straciły na wartości, i robią to głównie w czwartym kwartale, gdy zleceniodawcy dokładnie przeglądają portfele.
To jest legalne: sprzedaż akcji to decyzja zarządcza. Ale kto patrzy tylko na listę z końca roku, widzi bardziej uporządkowany portfel niż ten, który wypracował wyniki. Część późniejszych badań przypisuje te ruchy także względom podatkowym, więc zjawisko istnieje, ale jego skala jest sporna.
Ostatnia minuta kwartału
Istnieje bardziej agresywna wersja. Mark Carhart (Goldman Sachs Asset Management), Ron Kaniel (University of Texas), David Musto (University of Pennsylvania) i Adam Reed (University of North Carolina) w pracy «Leaning for the Tape» (Journal of Finance, 2002) pokazali, że niektórzy zarządzający funduszami kupują w ostatnich minutach kwartału akcje, które już mają w portfelu, by podnieść ich cenę zamknięcia, a więc wartość jednostki. Efekt wynosi od 0,5% rocznie w funduszach dużych spółek do ponad 2% w funduszach małych, a następnego dnia ceny wracają.
Tu zaczyna się to, co nielegalne: kupowanie pod koniec sesji, by wpłynąć na cenę zamknięcia, to forma manipulacji, zakazana w USA, a w Europie przez rozporządzenie w sprawie nadużyć na rynku. Kto wchodzi do funduszu tego dnia, płaci za zawyżoną jednostkę, kto wychodzi, ją inkasuje.
Pobić prognozy o jednego centa
François Degeorge (Università della Svizzera italiana), Jayendu Patel (Boston University) i Richard Zeckhauser (Harvard) w pracy «Earnings Management to Exceed Thresholds» (Journal of Business, 1999) ustalili, że spółki zarządzają zyskami, by przekroczyć trzy progi według ważności: pozostać powyżej zera, wypaść lepiej niż rok wcześniej i osiągnąć oczekiwania rynku. W danych jest bardzo mało wyników tuż poniżej progu i wiele tuż powyżej, a spółki, które przekraczają go minimalnie, mają później gorsze wyniki niż mniej podejrzane.
To głównie szara strefa: standardy rachunkowości zostawiają uprawniony margines szacunków, a wykorzystanie go, by dojść do dodatkowego centa, nie jest samo w sobie przestępstwem. Problem pojawia się, gdy szacunki tracą udokumentowane podstawy.
Ile wartości poświęca się dla jednego kwartału
John Graham i Campbell Harvey (Duke University) z Shivą Rajgopalem (dziś w Columbia Business School) w pracy «The Economic Implications of Corporate Financial Reporting» (Journal of Accounting and Economics, 2005) przepytali 401 amerykańskich dyrektorów finansowych. 78% przyznało, że zrezygnowałoby z wartości ekonomicznej, by mieć równe zyski, a 55% nie rozpoczęłoby bardzo rentownej inwestycji, jeśli oznaczałoby to niespełnienie prognoz kwartału.
To mniej widoczna strona zjawiska: nie fałszuje się liczb, zmienia się decyzje. Cięcie badań czy reklamy, odkładanie konserwacji albo przyspieszanie sprzedaży rabatami jest legalne, ale może kosztować akcjonariuszy więcej, niż wart jest ten cent.
Brakująca czwórka
Joseph Grundfest i Nadya Malenko w badaniu dla Rock Center for Corporate Governance w Stanford, opublikowanym później z Yao Shenem w Journal of Financial and Quantitative Analysis w 2023 roku, przyjrzeli się cyfrze dziesiątych części centa w zysku na akcję tysięcy amerykańskich spółek. 4 pojawia się rzadziej niż jakakolwiek inna cyfra: to miejsce, w którym drobna poprawka sprawia, że wynik zaokrągla się do następnego centa. Autorzy nazwali to zjawisko «quadrophobia», a spółki, u których występuje, częściej później korygują sprawozdania i trafiają pod lupę SEC.
Kiedy staje się nielegalne: sprawy SEC
SEC używa analizy danych, by szukać właśnie takich sygnałów. We wrześniu 2020 roku zamknęła dwie pierwsze sprawy: Interface, producent wykładzin, zapłacił 5 mln dolarów, a bank Fulton 1,5 mln, za korekty księgowe bez wystarczających podstaw, dzięki którym osiągnęły prognozy analityków. W sierpniu 2021 roku Healthcare Services Group zapłaciła 6 mln dolarów: według SEC nie utworzyła rezerw na oczekiwane straty z kilku procesów sądowych i w ten sposób osiągnęła prognozy w kwartałach, w których by je chybiła. Interface i Fulton zawarły ugody, nie przyznając się do zarzutów ani im nie zaprzeczając.
Co to oznacza dla drobnego inwestora
Kwartał powyżej oczekiwań nie dowodzi manipulacji, a kwartał poniżej nie dowodzi uczciwości. Dla inwestora oznacza to jednak trzy rzeczy:
- zysk, który kwartał po kwartale bije prognozy o jednego centa, zasługuje na pytanie: sprawdź, czy operacyjne przepływy pieniężne rosną tak jak zysk, czy zysk biegnie sam;
- skład funduszu na koniec roku to wystawa: by zrozumieć, jak pracuje zarządzający, liczą się wyniki w czasie i obrót portfelem, a nie lista papierów z jednego dnia;
- uważaj na wzrosty wartości jednostki skupione w ostatnim dniu kwartału: jeśli wartość funduszu rośnie na koniec okresu i spada następnego dnia, ta część wyniku nie jest prawdziwa.
Jak fałszywe zlecenia i rozdmuchane informacje poruszają ceny, opisujemy w artykule o spoofingu i pump and dump; jak aplikacje bez prowizji sprzedają twoje zlecenia, w tekście o opłaconych zleceniach. W InvestingBot karta każdej spółki pokazuje wśród wskaźników jakości księgowej wynik Beneisha, stworzony, by wskazywać sprawozdania, które mogły zostać zawyżone: nie wykrywa manipulacji, ale mówi, gdzie przyjrzeć się uważniej.
W skrócie
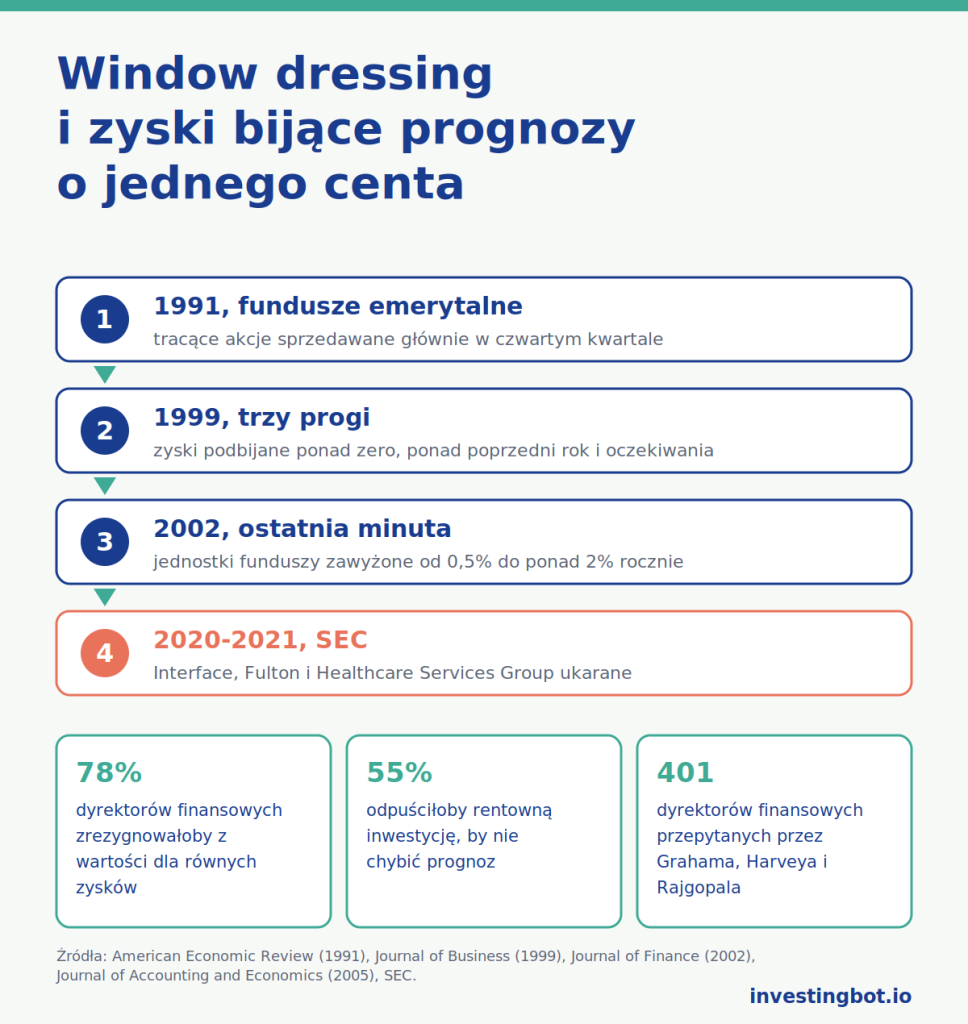
- Window dressing porządkuje portfel przed jego ujawnieniem; zarządzanie zyskami podbija rachunki, by przekroczyć próg.
- W 1991 roku Lakonishok, Shleifer, Thaler i Vishny zauważyli, że fundusze emerytalne sprzedają tracące akcje głównie w czwartym kwartale.
- Zakupy w ostatniej minucie zawyżają wartość funduszy od 0,5% do ponad 2% rocznie i są zakazaną manipulacją.
- Spółki zarządzają zyskami, by pozostać powyżej zera, powyżej poprzedniego roku i powyżej oczekiwań.
- 78% spośród 401 przepytanych dyrektorów finansowych zrezygnowałoby z wartości, by mieć równe zyski.
- SEC ukarała Interface, Fulton i Healthcare Services Group w latach 2020-2021 za osiąganie prognoz korektami bez podstaw.
Czym jest window dressing?
To porządkowanie portfela przed datą jego ujawnienia: zarządzający sprzedaje papiery, którym poszło źle, a zatrzymuje te, którym poszło dobrze, tak by opublikowana lista wyglądała lepiej niż praca wykonana w danym okresie.
Czy window dressing jest nielegalny?
Sprzedawanie lub kupowanie papierów przed końcem okresu jest legalne. Nielegalne jest kupowanie w ostatnich minutach, by podnieść cenę zamknięcia papierów już będących w portfelu, bo to forma manipulacji rynkiem.
Dlaczego spółki biją prognozy o jednego centa?
Bo rynek karze tych, którzy nie osiągają prognoz, nawet nieznacznie. Badania pokazują, że spółki wykorzystują margines szacunków w standardach rachunkowości, a czasem decyzje operacyjne, by znaleźć się tuż nad progiem.
Czym jest «quadrophobia»?
To fakt, że na pozycji dziesiątych części centa w zysku na akcję cyfra 4 pojawia się rzadziej niż jakakolwiek inna cyfra. Badanie ze Stanford wiąże to z poprawkami zaokrąglającymi do następnego centa i znajduje związek z późniejszymi korektami sprawozdań.
Jakie kary nałożyła SEC?
W 2020 roku Interface zapłacił 5 mln dolarów, a Fulton 1,5 mln; w 2021 roku Healthcare Services Group zapłaciła 6 mln. Zarzuty dotyczyły korekt księgowych bez podstaw, dzięki którym osiągnięto prognozy analityków.
Jak rozpoznać zawyżone zyski?
Żaden pojedynczy sygnał nie wystarcza. Warto sprawdzić, czy operacyjne przepływy pieniężne idą za zyskiem, czy spółka zawsze bije prognozy minimalnie i czy wskaźniki jakości księgowej się pogarszają.