



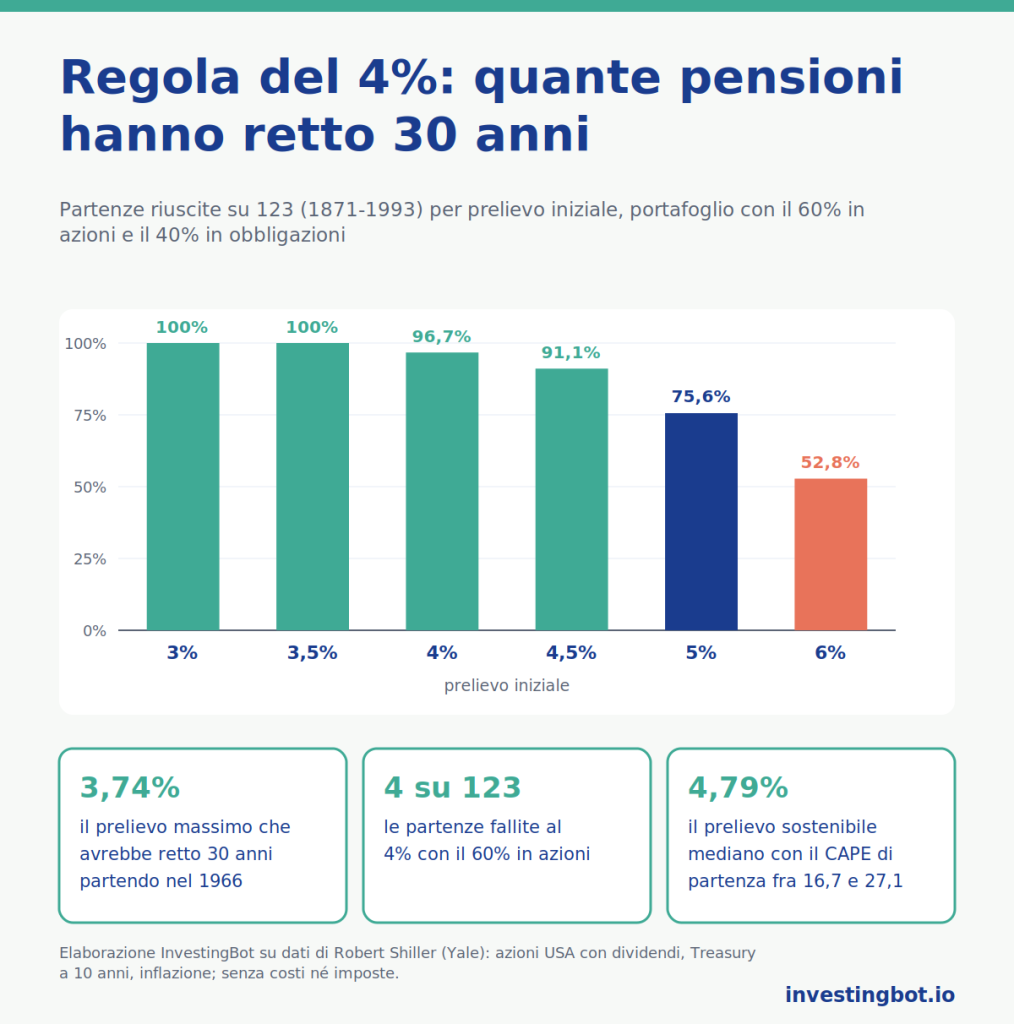
Quanto puoi prelevare ogni anno da un capitale senza esaurirlo? La risposta più citata è la regola del 4%: il primo anno prelevi il 4% del capitale, poi ogni anno la stessa cifra aumentata dell’inflazione. Sui nostri calcoli con i dati del mercato americano dal 1871, con un portafoglio 60% azioni e 40% obbligazioni il 4% ha retto per 30 anni in 119 partenze su 123, il 96,7%. Il tasso sostenibile però dipende molto dal momento in cui si comincia: con il mercato caro in partenza è sceso sotto il 4%.
La regola del 4%, in poche parole
La regola descrive un prelievo, non un rendimento. Funziona così:
- il primo anno prelevi il 4% del capitale di partenza;
- dagli anni successivi prelevi la stessa cifra, aumentata dell’inflazione dell’anno, qualunque cosa abbiano fatto i mercati;
- l’obiettivo è che il capitale duri almeno 30 anni.
Con 500.000 euro il primo anno prelevi 20.000 euro; se i prezzi salgono del 3%, l’anno dopo ne prelevi 20.600. Il capitale resta investito e nel frattempo sale e scende con i mercati.
Da dove viene: Bengen e lo studio Trinity
William Bengen, consulente finanziario americano, pubblicò nel 1994 «Determining Withdrawal Rates Using Historical Data» (Journal of Financial Planning, ottobre 1994). Rifece i conti per ogni anno di partenza con i dati americani dal 1926 e trovò che, nel caso peggiore, una pensione iniziata nel 1966 reggeva 30 anni con un prelievo iniziale di circa il 4,15%. Da lì, arrotondando, nacque la regola del 4%.
Quattro anni dopo Philip Cooley, Carl Hubbard e Daniel Walz, docenti di finanza alla Trinity University di San Antonio, pubblicarono «Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable» (AAII Journal, febbraio 1998), lo studio poi chiamato Trinity. Provarono tassi dal 3% al 12%, durate da 15 a 30 anni e portafogli da sole azioni a sole obbligazioni. Due conclusioni restano valide: chi vuole prelievi rivalutati con l’inflazione deve accettare un tasso iniziale molto più basso, e alla maggior parte dei pensionati conviene tenere in azioni almeno metà del capitale.
I nostri calcoli: 123 pensioni di 30 anni dal 1871
Abbiamo rifatto la prova sulla serie storica di Robert Shiller (Yale), la stessa che usa il nostro Semaforo PAC: azioni americane con i dividendi, Treasury a 10 anni e inflazione, mese per mese dal 1871. Le regole:
- una pensione di 30 anni per ogni gennaio dal 1871 al 1993, cioè 123 partenze;
- prelievo a inizio anno, rivalutato con l’inflazione, e portafoglio ribilanciato ogni gennaio;
- nessun costo e nessuna imposta; la pensione riesce se il capitale non si esaurisce prima dei 30 anni.
| Prelievo iniziale | 100% azioni | 60% azioni | 40% azioni | 20% azioni |
|---|---|---|---|---|
| 3% | 100% | 100% | 100% | 100% |
| 3,5% | 100% | 100% | 100% | 96,7% |
| 4% | 97,6% | 96,7% | 94,3% | 77,2% |
| 4,5% | 91,9% | 91,1% | 77,2% | 53,7% |
| 5% | 80,5% | 75,6% | 60,2% | 45,5% |
| 6% | 69,9% | 52,8% | 39,0% | 30,9% |
Con il 60% in azioni il 4% fallisce in 4 partenze su 123: 1965, 1966, 1968 e 1969. Il prelievo massimo che avrebbe retto 30 anni va dal 3,74% della partenza del 1966 all’11,02% di quella del 1982, con un valore mediano del 6,26%. Con sole azioni il caso peggiore è la partenza del 1929, al 3,78%. Il risultato è vicino a quello di Bengen: l’anno peggiore è lo stesso, il livello un po’ più basso perché usiamo il Treasury a 10 anni e dati che partono dal 1871.
Perché alcune partenze falliscono: la sequenza dei rendimenti
Chi è andato in pensione a metà degli anni Sessanta ha trovato una borsa ferma per anni e poi l’inflazione alta degli anni Settanta. I prelievi, rivalutati con i prezzi, crescevano proprio mentre il capitale scendeva. È il rischio di sequenza: a parità di rendimento medio, le perdite nei primi anni fanno molto più danno di quelle arrivate tardi, perché colpiscono un capitale che si sta già consumando. Con un prelievo del 5% e il 60% in azioni, nei casi peggiori il capitale è finito già dopo 19 anni.
L’altra faccia è meno nota. Al 4% con il 60% in azioni, il capitale rimasto dopo 30 anni è stato in mediana 1,32 volte quello iniziale, al netto dell’inflazione, e nel 61,8% delle partenze si è chiuso con più potere d’acquisto di quello di partenza. Una regola costruita sul caso peggiore, nella maggior parte dei casi, lascia molto capitale non speso.
Quanto conta la valutazione di partenza
Il CAPE di Shiller misura quanto è caro il mercato: il prezzo diviso per gli utili medi degli ultimi dieci anni, al netto dell’inflazione. Abbiamo diviso in tre gruppi le 113 partenze per cui il CAPE è disponibile:
- CAPE fra 5,1 e 12: prelievo sostenibile mediano 7,49%, minimo 5,07%;
- CAPE fra 12 e 16,7: mediano 5,78%, minimo 4,53%;
- CAPE fra 16,7 e 27,1: mediano 4,79%, minimo 3,74%. Qui il 4% è riuscito nell’89,7% delle partenze e il 4,5% nel 71,8%.
Tutti i fallimenti al 4% vengono dal gruppo più caro. A ottobre 2026, ultimo dato pubblicato da Shiller, il CAPE è 40,7: più alto di ogni valore di partenza del nostro campione e vicino al record di dicembre 1999 (44,2). Le partenze con il mercato più caro della storia, come il 1999 e il 2000, non hanno ancora concluso i loro 30 anni. Non è una previsione: è un limite dei dati, e un buon motivo per non dare il 4% per scontato.
Costi, paesi e imposte: tre cautele
- Costi: con lo 0,5% l’anno di costi sul portafoglio 60% azioni, il 4% riesce nel 94,3% delle partenze e il 4,5% nel 79,7%, contro il 96,7% e il 91,1% senza costi.
- Paesi: Wade Pfau, allora al National Graduate Institute for Policy Studies di Tokyo, in «An International Perspective on Safe Withdrawal Rates» (Journal of Financial Planning, dicembre 2010) rifece i conti su 17 paesi sviluppati e 109 anni di dati: il 4% reale sarebbe stato sicuro solo in 4 paesi su 17. Gli Stati Uniti sono stati uno dei mercati migliori del secolo, quindi i loro dati possono essere ottimisti.
- Imposte: i nostri calcoli sono al lordo. Le imposte su rendimenti e prelievi dipendono dal paese in cui vivi e dagli strumenti che usi, e possono ridurre il prelievo netto in modo sensibile.
E la durata conta: 30 anni è l’ipotesi classica. Chi smette di lavorare presto e deve coprire 40 o 50 anni ha bisogno di un tasso iniziale più basso.
Prelievo fisso o flessibile
La regola del 4% tiene fisso il prelievo e ignora i mercati. Chi accetta un’entrata variabile può prelevare di più all’inizio. Jonathan Guyton e William Klinger, in «Decision Rules and Maximum Initial Withdrawal Rates» (Journal of Financial Planning, marzo 2006), proposero regole che tagliano il prelievo del 10% quando il tasso corrente sale troppo sopra quello iniziale e lo alzano del 10% nel caso opposto. Nel loro test, con almeno il 65% in azioni, prelievi iniziali fra il 5,2% e il 5,6% risultavano sostenibili. Il prezzo è un’entrata che cambia da un anno all’altro.
La forma più semplice di flessibilità è prelevare ogni anno una percentuale fissa del capitale di quel momento: il capitale non si esaurisce mai, ma l’entrata segue i mercati. Fra le due strade c’è tutta la gamma delle regole a fasce. In ogni caso conta tenere la divisione fra azioni e obbligazioni, come spieghiamo nella guida al ribilanciamento del portafoglio.
Dove trovi questi strumenti su InvestingBot
Il Semaforo PAC usa la stessa serie storica di questo articolo e mostra il CAPE dell’S&P 500 con la sua posizione nella storia: è il dato che, sui nostri calcoli, più sposta il prelievo sostenibile. La Struttura Portafoglio aiuta a impostare la divisione fra azioni e obbligazioni. Per vedere come cambia la probabilità di successo su migliaia di scenari invece che sugli anni passati, leggi la guida alla simulazione Monte Carlo.
In sintesi
- La regola del 4% preleva il 4% del capitale il primo anno e poi la stessa cifra rivalutata con l’inflazione.
- Sui dati americani dal 1871, con il 60% in azioni, il 4% ha retto 30 anni in 119 partenze su 123.
- Il prelievo massimo sostenibile è andato dal 3,74% (partenza del 1966) all’11,02% (1982), con una mediana del 6,26%.
- Pesa molto la valutazione di partenza: con il CAPE fra 16,7 e 27,1 il prelievo sostenibile mediano è stato 4,79%, contro 7,49% con il CAPE sotto 12.
- Costi, imposte, orizzonti più lunghi e mercati diversi da quello americano spingono il tasso prudente sotto il 4%.
Cos’è la regola del 4%?
È una regola di prelievo: il primo anno prelevi il 4% del capitale, poi ogni anno la stessa cifra aumentata dell’inflazione, con l’obiettivo che il capitale duri almeno 30 anni. Nasce dallo studio di William Bengen del 1994.
La regola del 4% funziona sempre?
No. Sui nostri calcoli con i dati americani dal 1871, con il 60% in azioni, il 4% ha fallito in 4 partenze su 123: 1965, 1966, 1968 e 1969. Nel caso peggiore, la partenza del 1966, il prelievo massimo sostenibile era il 3,74%.
In pensione conviene avere più azioni o più obbligazioni?
Nelle nostre prove al 4%, il portafoglio con il 60% in azioni è riuscito nel 96,7% delle partenze, quello con il 20% in azioni nel 77,2%. Con poche azioni il capitale è cresciuto troppo poco per reggere prelievi rivalutati con l’inflazione.
La regola del 4% vale anche fuori dagli Stati Uniti?
Meno. Lo studio di Wade Pfau del 2010 su 17 paesi sviluppati e 109 anni di dati ha trovato che il 4% reale sarebbe stato sicuro solo in 4 paesi su 17. I dati americani vengono da uno dei mercati migliori del secolo.
Quanto conta il momento in cui si inizia a prelevare?
Molto. Con il CAPE di partenza sotto 12 il prelievo sostenibile mediano è stato il 7,49%; con il CAPE fra 16,7 e 27,1 è sceso al 4,79%, e tutti i fallimenti al 4% vengono da quel gruppo.
Quanto incidono i costi sul prelievo sostenibile?
Con lo 0,5% l’anno di costi sul portafoglio con il 60% in azioni, la riuscita al 4% scende dal 96,7% al 94,3% e quella al 4,5% dal 91,1% al 79,7%. Prima di decidere quanto prelevare conviene sapere quanto costa il portafoglio.