



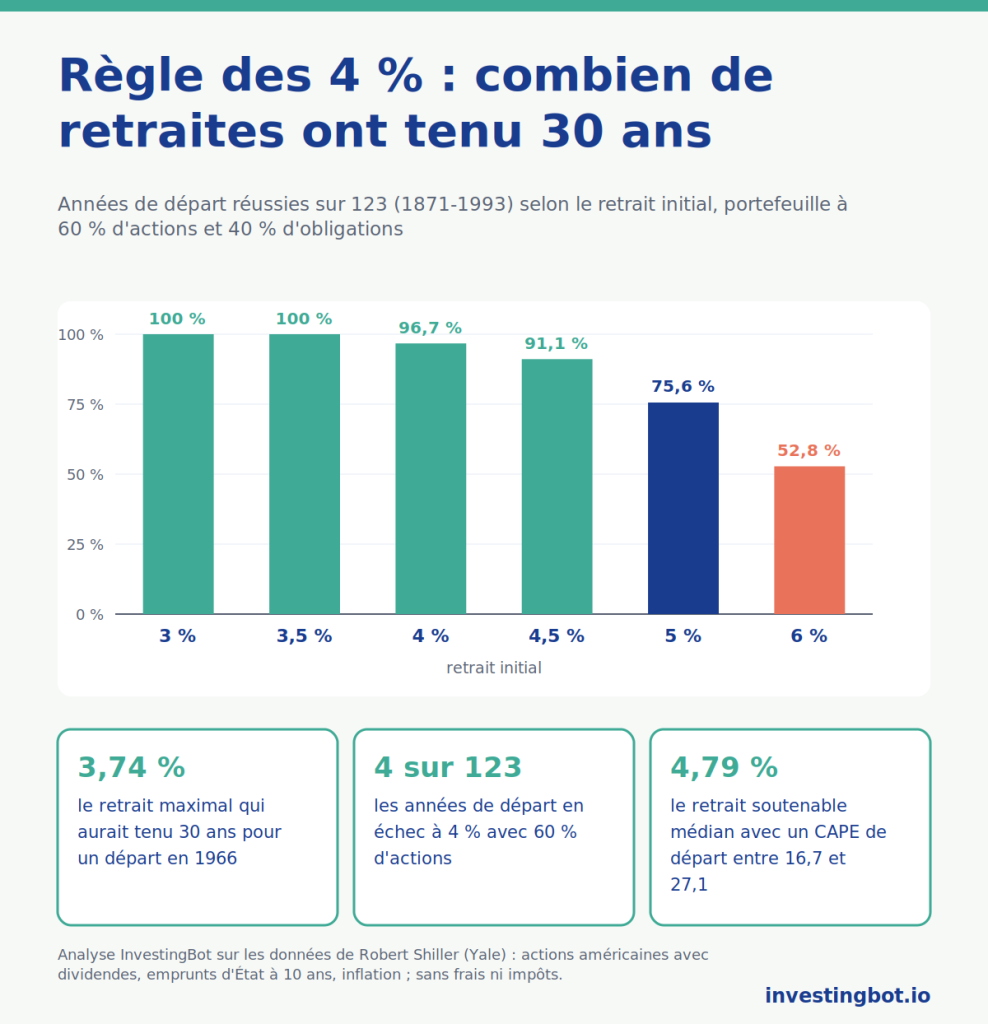
Combien pouvez-vous retirer chaque année de votre capital sans l’épuiser ? La réponse la plus citée est la règle des 4 % : la première année vous retirez 4 % du capital, puis chaque année la même somme augmentée de l’inflation. Dans nos calculs sur les données du marché américain depuis 1871, avec un portefeuille composé à 60 % d’actions et à 40 % d’obligations, les 4 % ont tenu 30 ans dans 119 années de départ sur 123, soit 96,7 %. Mais le taux soutenable dépend beaucoup du moment où l’on commence : quand le marché était cher au départ, il est tombé sous les 4 %.
La règle des 4 % en quelques mots
La règle décrit un retrait, pas un rendement. Elle fonctionne ainsi :
- la première année, vous retirez 4 % du capital de départ ;
- les années suivantes, vous retirez la même somme, augmentée de l’inflation de l’année, quoi qu’aient fait les marchés ;
- l’objectif est que le capital dure au moins 30 ans.
Avec 500 000 euros, vous retirez 20 000 euros la première année ; si les prix augmentent de 3 %, l’année suivante vous en retirez 20 600. Le capital reste investi et continue de monter et de baisser avec les marchés.
D’où elle vient : Bengen et l’étude Trinity
William Bengen, conseiller financier américain, a publié en 1994 « Determining Withdrawal Rates Using Historical Data » (Journal of Financial Planning, octobre 1994). Il a refait les calculs pour chaque année de départ avec les données américaines depuis 1926 et a constaté que, dans le pire des cas, une retraite commencée en 1966 tenait 30 ans avec un retrait initial d’environ 4,15 %. Arrondi à la baisse, ce chiffre est devenu la règle des 4 %.
Quatre ans plus tard, Philip Cooley, Carl Hubbard et Daniel Walz, professeurs de finance à la Trinity University de San Antonio, ont publié « Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable » (AAII Journal, février 1998), l’étude appelée ensuite Trinity. Ils ont testé des taux de 3 % à 12 %, des durées de 15 à 30 ans et des portefeuilles allant des seules actions aux seules obligations. Deux conclusions restent valables : qui veut des retraits indexés sur l’inflation doit accepter un taux initial bien plus bas, et la plupart des retraités ont intérêt à garder au moins la moitié du capital en actions.
Nos calculs : 123 retraites de 30 ans depuis 1871
Nous avons refait le test sur la série historique de Robert Shiller (Yale), la même que celle de notre outil de plan d’épargne : actions américaines avec les dividendes, emprunts d’État américains à 10 ans et inflation, mois par mois depuis 1871. Les règles :
- une retraite de 30 ans pour chaque mois de janvier de 1871 à 1993, soit 123 années de départ ;
- retrait en début d’année, indexé sur l’inflation, et portefeuille rééquilibré chaque mois de janvier ;
- ni frais ni impôts ; une retraite réussit si le capital ne s’épuise pas avant les 30 ans.
| Retrait initial | 100 % actions | 60 % actions | 40 % actions | 20 % actions |
|---|---|---|---|---|
| 3 % | 100 % | 100 % | 100 % | 100 % |
| 3,5 % | 100 % | 100 % | 100 % | 96,7 % |
| 4 % | 97,6 % | 96,7 % | 94,3 % | 77,2 % |
| 4,5 % | 91,9 % | 91,1 % | 77,2 % | 53,7 % |
| 5 % | 80,5 % | 75,6 % | 60,2 % | 45,5 % |
| 6 % | 69,9 % | 52,8 % | 39,0 % | 30,9 % |
Avec 60 % d’actions, les 4 % échouent dans 4 années de départ sur 123 : 1965, 1966, 1968 et 1969. Le retrait maximal qui aurait tenu 30 ans va de 3,74 % pour un départ en 1966 à 11,02 % pour un départ en 1982, avec une valeur médiane de 6,26 %. Avec uniquement des actions, le pire cas est un départ en 1929, à 3,78 %. Le résultat est proche de celui de Bengen : la pire année est la même, le niveau un peu plus bas parce que nous utilisons l’emprunt d’État à 10 ans et des données qui remontent à 1871.
Pourquoi certains départs échouent : l’ordre des rendements
Ceux qui ont pris leur retraite au milieu des années soixante ont trouvé une Bourse immobile pendant des années, puis la forte inflation des années soixante-dix. Les retraits, indexés sur les prix, augmentaient précisément quand le capital baissait. C’est le risque de séquence : à rendement moyen égal, les pertes des premières années font bien plus de dégâts que les pertes tardives, car elles frappent un capital déjà en train d’être consommé. Avec un retrait de 5 % et 60 % d’actions, dans les pires cas le capital était épuisé dès 19 ans.
L’autre face est moins connue. À 4 % avec 60 % d’actions, le capital restant après 30 ans représentait en médiane 1,32 fois le montant de départ, hors inflation, et dans 61,8 % des années de départ il s’est terminé avec plus de pouvoir d’achat qu’au début. Une règle construite sur le pire des cas laisse, la plupart du temps, beaucoup de capital non dépensé.
Le poids de la valorisation de départ
Le CAPE de Shiller mesure à quel point le marché est cher : le prix divisé par les bénéfices moyens des dix dernières années, hors inflation. Nous avons réparti en trois groupes les 113 années de départ pour lesquelles le CAPE est disponible :
- CAPE entre 5,1 et 12 : retrait soutenable médian de 7,49 %, minimum de 5,07 % ;
- CAPE entre 12 et 16,7 : médiane de 5,78 %, minimum de 4,53 % ;
- CAPE entre 16,7 et 27,1 : médiane de 4,79 %, minimum de 3,74 %. Ici, les 4 % ont réussi dans 89,7 % des années de départ et les 4,5 % dans 71,8 %.
Tous les échecs à 4 % viennent du groupe le plus cher. En octobre 2026, dernière donnée publiée par Shiller, le CAPE était de 40,7 : plus élevé que toutes les valeurs de départ de notre échantillon et proche du record de décembre 1999 (44,2). Les années de départ avec le marché le plus cher de l’histoire, comme 1999 et 2000, n’ont pas encore bouclé leurs 30 ans. Ce n’est pas une prévision : c’est une limite des données, et une bonne raison de ne pas tenir les 4 % pour acquis.
Frais, pays et impôts : trois précautions
- Frais : avec 0,5 % de frais par an sur le portefeuille à 60 % d’actions, les 4 % réussissent dans 94,3 % des années de départ et les 4,5 % dans 79,7 %, contre 96,7 % et 91,1 % sans frais.
- Pays : Wade Pfau, alors au National Graduate Institute for Policy Studies de Tokyo, a refait les calculs dans « An International Perspective on Safe Withdrawal Rates » (Journal of Financial Planning, décembre 2010) sur 17 pays développés et 109 ans de données : un retrait réel de 4 % n’aurait été sûr que dans 4 pays sur 17. Les États-Unis ont été l’un des meilleurs marchés du siècle, leurs données peuvent donc être optimistes.
- Impôts : nos calculs sont avant impôts. Les impôts sur les rendements et les retraits dépendent du pays où vous vivez et des instruments que vous utilisez, et peuvent réduire sensiblement le retrait net.
Et la durée compte : 30 ans est l’hypothèse classique. Qui cesse de travailler tôt et doit couvrir 40 ou 50 ans a besoin d’un taux initial plus bas.
Retrait fixe ou flexible
La règle des 4 % garde le retrait fixe et ignore les marchés. Qui accepte un revenu variable peut retirer davantage au départ. Jonathan Guyton et William Klinger, dans « Decision Rules and Maximum Initial Withdrawal Rates » (Journal of Financial Planning, mars 2006), ont proposé des règles qui réduisent le retrait de 10 % quand le taux courant monte trop au-dessus du taux initial et l’augmentent de 10 % dans le cas inverse. Dans leur test, avec au moins 65 % d’actions, des retraits initiaux entre 5,2 % et 5,6 % étaient soutenables. Le prix est un revenu qui change d’une année à l’autre.
La forme de flexibilité la plus simple consiste à retirer chaque année un pourcentage fixe du capital du moment : le capital ne s’épuise jamais, mais le revenu suit les marchés. Entre les deux se trouve toute une gamme de règles à paliers. Dans tous les cas, il faut maintenir la répartition entre actions et obligations, comme nous l’expliquons dans le guide du rééquilibrage du portefeuille.
Où trouver ces outils sur InvestingBot
Notre outil de plan d’épargne (Semaforo PAC) utilise la même série historique que cet article et montre le CAPE du S&P 500 avec sa position dans l’histoire : dans nos calculs, c’est la donnée qui déplace le plus le retrait soutenable. La Structure du portefeuille aide à fixer la répartition entre actions et obligations. Pour voir comment la probabilité de succès change sur des milliers de scénarios plutôt que sur les années passées, lisez notre guide de la simulation de Monte-Carlo.
En résumé
- La règle des 4 % retire 4 % du capital la première année, puis la même somme indexée sur l’inflation.
- Sur les données américaines depuis 1871, avec 60 % d’actions, les 4 % ont tenu 30 ans dans 119 années de départ sur 123.
- Le retrait soutenable maximal est allé de 3,74 % (départ en 1966) à 11,02 % (1982), avec une médiane de 6,26 %.
- La valorisation de départ pèse beaucoup : avec un CAPE entre 16,7 et 27,1, le retrait soutenable médian a été de 4,79 %, contre 7,49 % avec un CAPE sous 12.
- Les frais, les impôts, des horizons plus longs et des marchés autres que l’américain poussent le taux prudent sous les 4 %.
Qu’est-ce que la règle des 4 % ?
C’est une règle de retrait : la première année vous retirez 4 % du capital, puis chaque année la même somme augmentée de l’inflation, avec l’objectif que le capital dure au moins 30 ans. Elle vient de l’étude de William Bengen de 1994.
La règle des 4 % fonctionne-t-elle toujours ?
Non. Dans nos calculs sur les données américaines depuis 1871, avec 60 % d’actions, les 4 % ont échoué dans 4 années de départ sur 123 : 1965, 1966, 1968 et 1969. Dans le pire des cas, un départ en 1966, le retrait soutenable maximal était de 3,74 %.
À la retraite, vaut-il mieux plus d’actions ou plus d’obligations ?
Dans nos tests à 4 %, le portefeuille à 60 % d’actions a réussi dans 96,7 % des années de départ, celui à 20 % d’actions dans 77,2 %. Avec peu d’actions, le capital a trop peu progressé pour supporter des retraits indexés sur l’inflation.
La règle des 4 % vaut-elle aussi hors des États-Unis ?
Moins. L’étude de Wade Pfau de 2010 sur 17 pays développés et 109 ans de données a montré qu’un retrait réel de 4 % n’aurait été sûr que dans 4 pays sur 17. Les données américaines viennent de l’un des meilleurs marchés du siècle.
Le moment où l’on commence à retirer compte-t-il beaucoup ?
Oui. Avec un CAPE de départ sous 12, le retrait soutenable médian a été de 7,49 % ; avec un CAPE entre 16,7 et 27,1, il est tombé à 4,79 %, et tous les échecs à 4 % viennent de ce groupe.
Combien les frais pèsent-ils sur le retrait soutenable ?
Avec 0,5 % de frais par an sur le portefeuille à 60 % d’actions, la réussite à 4 % passe de 96,7 % à 94,3 % et à 4,5 % de 91,1 % à 79,7 %. Avant de décider combien retirer, mieux vaut savoir combien coûte le portefeuille.