



Comprar una sola acción estadounidense se ha vuelto tan fácil como pedir la cena: una aplicación, unos segundos, ninguna comisión visible. Entre los valores más negociados por los pequeños inversores aparecen a menudo microcaps de unas pocas decenas de millones de dólares, empresas recién cotizadas, nombres que suben un 40% en una mañana tras una publicación en redes sociales. Al lado, casi cada día, despachos de abogados anuncian demandas colectivas por cuentas supuestamente falsas o promesas incumplidas. La pregunta surge sola: ¿es inversión o es una apuesta? ¿Y quién fija realmente el precio, los millones de pequeños ahorradores o los grandes fondos?
La investigación académica y las estadísticas oficiales dan respuestas sorprendentemente claras. De media el pequeño inversor que elige acciones individuales lo hace peor que el índice: opera demasiado, diversifica poco, se siente atraído por los valores que parecen billetes de lotería y compra lo que sale en las noticias. El propio mercado está hecho de forma que castiga elegir pocos valores, porque casi toda la riqueza procede de una pequeña minoría de empresas. El fraude contable está más extendido de lo que sale a la luz, y cuando sale a la luz las víctimas recuperan poco. Por último, en la balanza del mercado los pequeños inversores pesan más de lo que se piensa como propietarios, pero el precio lo mueven sobre todo los flujos de los institucionales; los pequeños cuentan de verdad cuando se mueven todos juntos, y normalmente no en su propio beneficio. Este artículo ordena las pruebas, con los nombres de quienes las reunieron, y una medición hecha con nuestros datos.
Qué hace el pequeño inversor: treinta años de cuentas reales
El primer estudio que miró dentro de las cuentas reales de los ahorradores sigue siendo el punto de partida. Brad Barber (entonces en la University of California, Davis) y Terrance Odean (hoy titular de la Rudd Family Foundation Chair en la Haas School of Business de UC Berkeley), en «Trading Is Hazardous to Your Wealth» (Journal of Finance, 2000), siguieron a 66.465 hogares clientes de un gran bróker estadounidense de 1991 a 1996. El hogar medio renovaba el 75% de su cartera cada año. Los que más operaban ganaron un 11,4% anual, frente al 17,9% del índice de mercado y al 18,5% de quienes operaban poco. Antes de costes las decisiones valían más o menos lo mismo: la diferencia la marcaban las comisiones, los diferenciales y la frecuencia de las operaciones. Los autores lo explican con el exceso de confianza: quien cree saber elegir opera más, y paga más.
El segundo rasgo es la escasa diversificación. William Goetzmann (Edwin J. Beinecke Professor en la Yale School of Management) y Alok Kumar (titular de la Gabelli Chair en la Miami Herbert Business School), en «Equity Portfolio Diversification» (Review of Finance, 2008), analizaron más de 40.000 cuentas: la mayoría de los inversores tenía pocos valores, a menudo muy correlacionados entre sí. Los menos diversificados eran las rentas bajas, los no profesionales y los jóvenes que operan con frecuencia. No era cuestión de dinero ni de costes: la escasa diversificación iba de la mano del exceso de confianza, de perseguir tendencias y de la preferencia por las empresas cercanas. Y de media costaba rentabilidad.
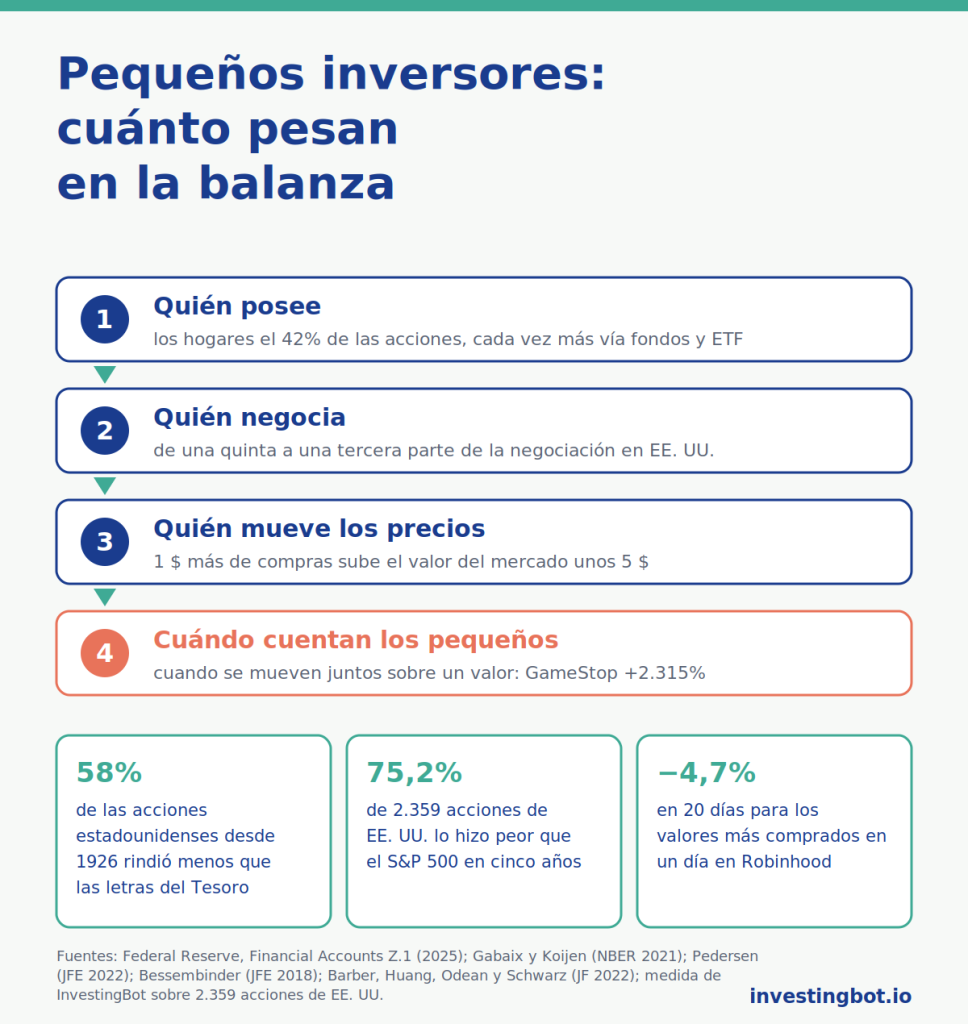
El tercer rasgo es la atención. Las aplicaciones sin comisiones amplificaron el fenómeno, y la investigación lo midió con datos nuevos. Barber, Xing Huang, Odean y Christopher Schwarz, en «Attention-Induced Trading and Returns: Evidence from Robinhood Users» (Journal of Finance, 2022), encontraron que los usuarios de Robinhood compran en masa los valores que acaparan los focos, y que los más comprados en un día rinden de media un −4,7% respecto al mercado en los 20 días siguientes. Según los autores también influye el diseño de la aplicación, no solo la inexperiencia de los usuarios. Barber, Shengle Lin y Odean, en «Resolving a Paradox: Retail Trades Positively Predict Returns but Are Not Profitable» (Journal of Financial and Quantitative Analysis, 2024), resolvieron un enigma: las compras de los pequeños anticipan en parte la rentabilidad, y sin embargo de media no ganan dinero, porque se concentran en los valores que llaman la atención. Entre los valores más negociados por los pequeños, una estrategia basada en sus desequilibrios de compra perdía un 14,8% anual.
En el caso extremo, el day trading, el veredicto es todavía más duro. Barber, Yi-Tsung Lee, Yu-Jane Liu y Odean («The Cross-Section of Speculator Skill: Evidence from Day Trading», Journal of Financial Markets, 2014) usaron los datos completos de la bolsa de Taiwán de 1992 a 2006: menos del 1% de los day traders consigue ganar de forma previsible y constante después de comisiones.
La voz contraria, que hay que escuchar
Un cuadro honesto debe incluir también los estudios que van en la dirección opuesta. El economista Ivo Welch, en «The Wisdom of the Robinhood Crowd» (Journal of Finance, 2022), reconstruyó la cartera agregada de los usuarios de Robinhood entre mediados de 2018 y mediados de 2020: en el desplome de marzo de 2020 compraron en lugar de vender, y esa cartera conjunta tuvo un buen momento de entrada y una rentabilidad superior a la esperada. Es un resultado real, pero hay que leerlo bien: se refiere a la cartera de todos juntos, inclinada hacia grandes valores muy negociados, no al ahorrador individual con cinco acciones. Del mismo modo Ekkehart Boehmer, Charles Jones, Xiaoyan Zhang y Xinran Zhang («Tracking Retail Investor Activity», Journal of Finance, 2021) mostraron que los valores comprados en neto por los pequeños inversores rinden alrededor de un 0,10% más la semana siguiente: una información pequeña pero real. Ninguno de estos estudios dice que los pequeños sean ingenuos por definición; dicen que, de media, su forma de operar cuesta más de lo que rinde.
Acciones como billetes de lotería
¿Por qué tantos inversores eligen precisamente las microcaps y los valores más volátiles? Alok Kumar, en «Who Gambles in the Stock Market?» (Journal of Finance, 2009), estudió a unos 70.000 inversores. Definió como «acciones lotería» las que cotizan por debajo de 5 dólares, muy volátiles y con un historial de subidas extremas: poco desembolso, poca probabilidad de una ganancia enorme. El resultado es un retrato casi sociológico. Las mismas características que hacen gastar más en las loterías del Estado hacen invertir más en estos valores; su demanda aumenta en las recesiones, como la de los billetes; y de media rinden menos, con las pérdidas más fuertes para los inversores de renta baja que los sobreponderan.
Turan Bali, Nusret Cakici y Robert Whitelaw, en «Maxing Out: Stocks as Lotteries and the Cross-Section of Expected Returns» (Journal of Financial Economics, 2011), encontraron la huella en los precios: las acciones con la mayor subida diaria del mes anterior rinden menos en los meses siguientes. El mercado cobra caro el sueño del gran premio. Un trabajo posterior publicado en la Critical Finance Review en 2022 atribuye el efecto más a la sobrerreacción que a la búsqueda de lotería; para el inversor el fondo no cambia.
En los márgenes del mercado el sueño se encuentra con la manipulación. Un equipo dirigido por Christian Leuz (Chicago Booth), con Steffen Meyer, Maximilian Muhn, Eugene Soltes y Andreas Hackethal («Who Falls Prey to the Wolf of Wall Street? Investor Participation in Market Manipulation», NBER, 2017), estudió 470 esquemas de «pump and dump», las campañas en las que alguien infla un valor con falsas promesas y luego vende. En las cuentas de más de 110.000 clientes de un gran banco alemán, casi el 8% de los inversores activos había participado en al menos un esquema, con una pérdida media de alrededor del 30%. Y no todos eran ingenuos: una parte los buscaba a sabiendas, con la esperanza de salir antes que los demás. Ulf Brüggemann, Aditya Kaul, Christian Leuz e Ingrid Werner («The Twilight Zone: OTC Regulatory Regimes and Market Quality», Review of Financial Studies, 2018), con más de 10.000 valores estadounidenses negociados fuera de las bolsas reguladas, midieron el efecto de las normas: menos obligaciones de transparencia significan menos liquidez y más riesgo de desplome.
Por qué elegir pocos valores es estadísticamente cuesta arriba
Si el pequeño inversor se equivoca a menudo, es tentador pensar que basta con elegir mejor. El estudio más citado de los últimos años muestra que la dificultad está en la propia estructura del mercado. Hendrik Bessembinder (Arizona State University, titular de la Francis J. and Mary B. Labriola Endowed Chair), en «Do Stocks Outperform Treasury Bills?» (Journal of Financial Economics, 2018), siguió casi 26.000 acciones estadounidenses desde 1926. El 58% rindió menos que las letras del Tesoro a un mes a lo largo de su vida en bolsa. Toda la riqueza creada por la bolsa estadounidense por encima de las letras del Tesoro, unos 35.000 miles de millones de dólares, se debe a 1.092 empresas, el 4,3% del total; más de la mitad a solo 90.
La consecuencia es contraintuitiva. La bolsa en su conjunto rinde mucho, pero la acción típica no: los rendimientos son asimétricos, con unos pocos ganadores enormes y una larga cola de valores mediocres o perdedores. Quien compra el índice posee por construcción esos pocos ganadores. Quien elige cinco valores tiene muchas posibilidades de no acertar con ninguno, y la media de sus resultados es inferior a la del mercado incluso sin ningún error de juicio.
No es un problema solo de aficionados. El informe SPIVA de S&P Dow Jones Indices, que mide cada año a los gestores profesionales frente a sus índices, contó a finales de 2024 un 65% de los fondos activos estadounidenses de gran capitalización por detrás del S&P 500 en un solo año; a 15 años, en ninguna categoría la mayoría de los gestores batió a su índice. Y quien invierte en fondos añade un coste propio: el estudio «Mind the Gap» de Morningstar, sobre los diez años hasta finales de 2024, estimó que los inversores obtuvieron alrededor de 1,2 puntos al año menos que los fondos que tenían, porque entran y salen en los momentos equivocados.
Fraudes y demandas colectivas: qué tamaño tiene el riesgo oculto
Los avisos de demandas colectivas que se leen cada día no son ruido de fondo. Alexander Dyck (Rotman School of Management, Universidad de Toronto), Adair Morse (Haas School of Business, UC Berkeley) y Luigi Zingales (Chicago Booth), en «How Pervasive Is Corporate Fraud?» (Review of Accounting Studies), estimaron cuánto fraude queda oculto usando un acontecimiento natural: la caída de Arthur Andersen, que obligó a miles de empresas a cambiar de auditor e hizo aflorar irregularidades que de otro modo no habrían salido a la luz. Su estimación es que cada año alrededor del 10% de las grandes empresas cotizadas estadounidenses comete fraude bursátil (con un rango entre el 7% y el 14%), y que en tiempos normales solo se descubre un tercio. El coste total es del orden del 1,6% del valor bursátil al año.
Cuando el fraude aflora, llegan las demandas. Según Cornerstone Research, que publica cada semestre la estadística de referencia sobre demandas colectivas, en el primer semestre de 2025 se presentaron 114 demandas colectivas federales sobre valores, y la probabilidad anual de que una empresa cotizada en una bolsa estadounidense reciba una ronda el 4%; en el primer semestre de 2026 subieron a 121, un 30% más que el semestre anterior. Pero una demanda no es un reembolso. En 2024 el acuerdo mediano fue de unos 14 millones de dólares, alrededor del 7% de las pérdidas estimadas por los propios demandantes, y tras años de espera. Quien compró un valor amañado recupera, en el mejor de los casos, una pequeña fracción de lo que perdió.
Una cautela importante, válida para cualquier lector: un aviso de un despacho de abogados es una acusación, no una sentencia. Muchos despachos publican decenas de avisos idénticos sobre la misma empresa para captar clientes, y una parte de las demandas se archiva. La señal útil es otra: si una empresa aparece a menudo en estas listas, el riesgo que asumen sus compradores es superior a la media, y conviene saberlo antes.
La balanza del mercado: ¿quién pesa más, los pequeños o los institucionales?
Imaginemos el mercado de acciones estadounidense como una balanza, con los pequeños inversores en un platillo y los institucionales en el otro: fondos de inversión, ETF, fondos de pensiones, aseguradoras, inversores extranjeros. La respuesta depende de lo que se pese: quién posee, quién negocia o quién mueve los precios. Son tres balanzas distintas, y dan tres resultados distintos.
Primera balanza: quién posee las acciones
Las cuentas financieras de la Reserva Federal (tabla L.224 de los «Financial Accounts of the United States») dicen quién tiene las acciones, cotizadas y no cotizadas. A finales de 2025 el total valía 111.355 miles de millones de dólares. Los hogares tenían directamente 47.186 miles de millones, alrededor del 42%: es la partida más grande, e incluye también participaciones en empresas no cotizadas y acciones extranjeras en manos de estadounidenses, así que es una medida amplia. Los inversores extranjeros tenían 20.455 miles de millones (alrededor del 18%), los fondos de inversión 17.098 (alrededor del 15%), los ETF 10.760 (alrededor del 10%), los fondos de pensiones privados y públicos casi 9.900 (alrededor del 9%).
En este platillo los pequeños parecen pesar muchísimo. Pero dos correcciones cambian la lectura. La primera: una parte creciente del ahorro de los hogares pasa por fondos y ETF, y allí votan y deciden los gestores. Según Morningstar, a finales de 2023 los fondos indexados estadounidenses superaron por primera vez a los activos en patrimonio, unos 13.300 miles de millones frente a 13.200. La segunda: la propiedad está muy concentrada. Lucian Bebchuk (Harvard Law School) y Scott Hirst (Boston University), en «The Specter of the Giant Three» (Boston University Law Review, 2019), midieron que la participación media de BlackRock, Vanguard y State Street en las empresas del S&P 500 pasó del 5,2% en 1998 al 20,5% en 2017, y que los tres juntos emiten alrededor del 25% de los votos en las juntas. Millones de pequeños accionistas, divididos, pesan mucho menos que tres gestores que votan en bloque.
Segunda balanza: quién negocia
Sobre el volumen negociado las estimaciones divergen, porque la mayoría de las órdenes de los pequeños no pasa por las bolsas sino por los grandes intermediarios que las ejecutan internamente. Las mediciones más citadas sitúan la cuota de los pequeños en torno al 18% del volumen de acciones estadounidense en 2024, con estimaciones entre el 20% y el 25% en los meses más agitados de 2025; la bolsa MEMX, que también ve parte de esas órdenes, estima entre el 30% y el 37% según el día. El dato sólido es el orden de magnitud: de una quinta parte a un tercio de la negociación. El resto son fondos, intermediarios y algoritmos de alta frecuencia.
Tercera balanza: quién mueve los precios
Aquí la investigación reciente ha cambiado la forma de mirar el mercado. Xavier Gabaix (Pershing Square Professor of Economics and Finance en Harvard) y Ralph Koijen (Chicago Booth), en «In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis» (NBER, 2021), estimaron que cada dólar adicional que los inversores trasladan a las acciones eleva el valor total del mercado en unos 5 dólares. El mecanismo es este: todas las acciones ya existen, y quien quiere comprarlas tiene que encontrar a alguien que las venda. Pero buena parte del capital está en manos de instituciones con mandatos rígidos, como los fondos indexados o los fondos de pensiones que deben mantener una proporción fija en acciones, y estas venden poco incluso cuando los precios suben: el mercado es «inelástico». Para encontrar vendedores el precio tiene que subir bastante, alrededor de un 5% por compras equivalentes al 1% del valor del mercado, y el nuevo precio vale para todas las acciones, no solo para las que cambian de manos. Los 5 dólares son valor sobre el papel, no dinero que entra: el dólar de la compra va al vendedor, y el resto es la revalorización de las acciones de todos los demás. También funciona al revés, cuando el dinero sale. De ello se deduce que los flujos cuentan mucho más de lo que decía la teoría clásica, y que los grandes flujos, los de los institucionales y los de los fondos a los que llega el ahorro, son los que desplazan el nivel del mercado.
Los pequeños inversores, por sí solos, pesan poco en esta balanza. Se vuelven decisivos cuando se mueven todos en la misma dirección y sobre el mismo valor. El caso de manual es GameStop a principios de 2021, estudiado por Lasse Heje Pedersen (Copenhagen Business School) en «Game On: Social Networks and Markets» (Journal of Financial Economics, 2022): el boca a boca en las redes sociales hizo subir el valor un 2.315%, y aun así en su máximo valía apenas el 0,07% de la bolsa estadounidense. Los pequeños pueden dar la vuelta al precio de un valor concreto, sobre todo si es pequeño y está muy vendido en corto; no mueven el mercado. Y su comportamiento gregario tiene un coste para todos: Gregory Eaton, Clifton Green, Brian Roseman y Yanbin Wu («Retail Trader Sophistication and Stock Market Quality: Evidence from Brokerage Outages», Journal of Financial Economics, 2022) observaron que cuando Robinhood se quedaba bloqueado por una avería, los valores preferidos por sus usuarios se volvían menos volátiles y más líquidos.
El veredicto de la balanza
Como propietarios, los pequeños inversores pesan muchísimo, pero fragmentados y en gran parte a través de fondos gestionados por otros. Como operadores, suponen de una quinta parte a un tercio de la negociación. Como fuerza sobre los precios, cuentan poco individualmente y mucho cuando se mueven juntos, y lo hacen sobre todo en valores pequeños, volátiles y bajo los focos: justo aquellos en los que los estudios encuentran los peores rendimientos. El nivel del mercado lo guían los grandes flujos; las historias individuales, para bien o para mal, pueden guiarlas los pequeños.
Nuestra medición: cinco años de acciones estadounidenses
Hemos rehecho a pequeña escala el cálculo de Bessembinder, sobre nuestro universo de acciones estadounidenses, con precios ajustados por dividendos y desdoblamientos: cinco años de sesiones, de octubre de 2021 a octubre de 2026. En el mismo periodo el S&P 500 (medido con el ETF SPY) rindió un 86,8%. De los 2.359 valores cotizados durante los cinco años, el 75,2% lo hizo peor que el índice y el 40,1% perdió dinero. La rentabilidad mediana fue del 20,8%, la media del 54,5%: la distancia entre ambas es exactamente la asimetría de los estudios, unos pocos valores que se disparan elevan la media, mientras el valor típico se queda muy atrás.
La medición tiene un límite que hay que decir, y favorece a las acciones individuales: incluye solo las empresas que seguían cotizando después de cinco años. Las que quebraron, fueron compradas con descuento o salieron de la bolsa entretanto no están, y habrían empeorado las cifras. También excluimos unos 380 valores con saltos de precio sospechosos, normalmente contrasplits mal registrados en el histórico.
Un segundo dato procede de los formularios que directivos y consejeros deben presentar ante la SEC cuando compran o venden acciones de su propia empresa. Entre los valores estadounidenses con al menos una operación en el mercado en los últimos doce meses, en el 76,5% de los casos los directivos vendieron más de lo que compraron. No es una alarma: quien cobra en acciones vende para diversificar o para pagar impuestos, y la literatura considera mucho más informativas las compras hechas con dinero propio. Pero recuerda algo sencillo: quien mejor conoce una empresa, en la gran mayoría de los casos, no está comprando más.
Qué cambia para quien invierte
- El núcleo de la cartera puede ser el índice: la estructura asimétrica de los rendimientos hace que poseerlos todos sea, por construcción, la forma más sencilla de tener también los pocos grandes ganadores.
- Una acción individual es una elección y no una apuesta solo si sabes por qué la compras: una hipótesis escrita, un precio que consideras razonable, un motivo por el que el mercado todavía no la ha entendido. Si el motivo es «se habla de ella», los estudios dicen que llegas tarde.
- Desconfía de las acciones lotería: precio bajo, volatilidad extrema, subidas repentinas. Rinden menos que la media precisamente porque atraen a quien sueña con el gran premio.
- Opera menos: cada operación tiene un coste, y el exceso de confianza es el defecto mejor documentado de las finanzas personales.
- Mira el riesgo legal y contable antes de comprar: las empresas con avisos frecuentes de demandas colectivas, directivos que venden sin parar o cuentas difíciles de leer llevan un riesgo que el precio no siempre muestra.
En InvestingBot cada ficha de empresa reúne en una sola línea los avisos de los despachos de abogados sobre una misma empresa, con las fechas y el periodo indicado por la demanda colectiva, y el botón «Explícame qué está pasando» los presenta como lo que son: acusaciones, no sentencias. El recuadro «Analistas & posicionamiento» pone junto a la valoración media de los analistas el saldo de compras y ventas de los directivos, a partir de los formularios de la SEC. Por qué operar a menudo cuesta dinero lo contamos en el artículo sobre lo que se sostiene del análisis técnico; por qué acertar el momento es casi imposible, en el dedicado al market timing.
Este artículo tiene un fin informativo y no es asesoramiento financiero: las normas fiscales y la protección del inversor cambian de un país a otro, y cada decisión debe valorarse según la propia situación.
En resumen
- Entre 66.465 hogares estadounidenses, los que más operaban ganaron un 11,4% anual frente al 17,9% del mercado (Barber y Odean, 2000).
- La mayoría de los pequeños inversores está poco diversificada, y la escasa diversificación cuesta rentabilidad (Goetzmann y Kumar, 2008).
- Los valores más comprados en un día por los usuarios de Robinhood rinden de media un −4,7% en los 20 días siguientes (Barber, Huang, Odean y Schwarz, 2022); menos del 1% de los day traders gana de forma constante.
- Las «acciones lotería» atraen sobre todo a las rentas bajas y rinden menos que la media (Kumar, 2009).
- El 58% de las acciones estadounidenses rindió menos que las letras del Tesoro a lo largo de su vida; toda la riqueza neta de la bolsa desde 1926 se debe al 4,3% de las empresas (Bessembinder, 2018).
- Alrededor del 10% de las grandes empresas cotizadas comete cada año fraude bursátil, y solo se descubre un tercio (Dyck, Morse y Zingales); los acuerdos de las demandas colectivas valen en la mediana en torno al 7% de las pérdidas estimadas.
- En la balanza del mercado los pequeños poseen mucho y suponen de una quinta parte a un tercio de la negociación, pero el precio lo mueven sobre todo los flujos institucionales (Gabaix y Koijen); los pequeños cuentan cuando se mueven juntos sobre un valor.
- Con nuestros datos, en cinco años el 75,2% de 2.359 acciones estadounidenses lo hizo peor que el S&P 500 y el 40,1% perdió dinero.
¿Los pequeños inversores baten al mercado?
De media, no. Los estudios sobre decenas de miles de cuentas reales encuentran que quien elige acciones individuales y opera a menudo obtiene menos que el índice, sobre todo por los costes y por la tendencia a comprar lo que sale en las noticias. Hay excepciones y periodos favorables, pero afectan a una minoría.
¿Por qué es tan difícil elegir las acciones adecuadas?
Porque los rendimientos son muy asimétricos: según Bessembinder la mayoría de las acciones rinde menos que las letras del Tesoro, y casi toda la riqueza procede de una pequeña minoría de empresas. Quien compra pocos valores tiene muchas posibilidades de no incluir a los grandes ganadores.
¿Las microcaps son una inversión o una apuesta?
Depende de cómo se compren. Estadísticamente, las acciones de precio bajo, muy volátiles y con subidas repentinas rinden menos que la media y están más expuestas a la manipulación. Solo pueden tener sentido con un análisis serio y una parte pequeña del patrimonio.
¿Cuántas empresas cotizadas cometen fraude contable?
Según la estimación de Dyck, Morse y Zingales, alrededor del 10% de las grandes empresas cotizadas estadounidenses comete cada año fraude bursátil, y en tiempos normales solo se descubre un tercio de estos casos.
¿Una demanda colectiva me devolverá el dinero perdido?
Rara vez por completo. Los acuerdos llegan tras años y valen en la mediana una pequeña parte de las pérdidas estimadas, en torno al 7% según las estadísticas de Cornerstone Research. Además, un aviso de un despacho de abogados es una acusación y no una sentencia.
¿Quién mueve de verdad los precios, los pequeños o los institucionales?
El nivel del mercado lo mueven sobre todo los grandes flujos de los institucionales y de los fondos: según Gabaix y Koijen cada dólar adicional trasladado a las acciones eleva el valor total del mercado en unos cinco, porque quien las posee vende poco y el nuevo precio vale para todas las acciones, no solo para las compradas. Los pequeños inversores pesan mucho como propietarios y suponen de una quinta parte a un tercio de la negociación, y se vuelven decisivos cuando se mueven juntos sobre un solo valor, como en el caso GameStop.
¿Conviene comprar un ETF en lugar de acciones individuales?
Para el núcleo de la cartera los estudios dan una ventaja clara al índice: diversificación, costes bajos y la certeza de tener también los pocos valores que aportan la mayor parte del rendimiento. Las acciones individuales pueden acompañarlo, con un motivo preciso y sin sustituirlo.