



Künstliche Intelligenz, saubere Energie, Robotik, Cybersicherheit, Lithium, Uran, Videospiele: Für fast jede Idee, die Schlagzeilen macht, gibt es einen ETF, der verspricht, sie in eine Geldanlage zu verwandeln. Er wird gehandelt wie eine Aktie, enthält Dutzende Unternehmen und scheint zwei begehrte Dinge zu verbinden: die Streuung eines Fonds und die überzeugende Erzählung eines Trends, der die Welt verändern wird. Wer ihn kauft, denkt meist so: „Ich weiß nicht, welches Unternehmen gewinnt, aber die Branche wird wachsen, und mit dem ETF habe ich sie alle.“
Akademische Studien und Branchenstatistiken zeigen, dass diese Überlegung einen Haken hat: Ein Themen-ETF ist innerhalb des Themas gestreut, aber das Thema selbst ist eine konzentrierte Wette, und es wird fast immer zum falschen Preis gekauft. Im Schnitt entstehen Themenfonds, wenn das Thema bereits teuer ist, die meisten werden geschlossen, bevor sie erwachsen werden, und die Überlebenden verhalten sich eher wie eine einzelne schwankungsreiche Aktie als wie der Markt. In diesem Artikel ordnen wir die Forschung, mit den Namen derer, die sie betrieben haben, und eine Messung mit unseren eigenen Daten: die 11 Sektor-ETFs, die zusammen den S&P 500 bilden, im Vergleich mit 140 noch gehandelten US-Themen-ETFs.
Drei ETF-Familien, die gleich aussehen und es nicht sind
Technisch sind ein ETF auf den gesamten US-Markt, einer auf einen Sektor und einer auf ein Thema dasselbe Instrument: ein börsennotierter Aktienkorb. Was sich ändert, ist der Inhalt, und der ändert sich stark.
Ein ETF auf den Gesamtmarkt, etwa auf den S&P 500, hält alle großen Unternehmen im Verhältnis ihres Börsengewichts. Er wählt nicht aus: Er nimmt den Markt, wie er ist, die Gewinner eingeschlossen. Ein Sektor-ETF, wie die 11 SPDR-Fonds, die den S&P 500 in Technologie, Finanzen, Gesundheit, Energie, Konsum, Industrie, Grundstoffe, Versorger, Immobilien und Kommunikation aufteilen, nimmt eine Scheibe des Marktes nach einer stabilen und öffentlichen Klassifikation. Zusammengenommen ergeben die 11 Sektoren fast genau den Index: Läuft einer schlechter als der Durchschnitt, muss ein anderer besser laufen.
Ein Themen-ETF macht etwas anderes: Er wählt die Unternehmen aus, die nach einem eigens gebauten Index einen Trend „repräsentieren“, oft aus mehreren Sektoren und Ländern, und oft mit nur wenigen Dutzend Titeln. Das Thema ist keine Scheibe des Marktes, sondern eine Auswahl, und jemand entscheidet, wann sie auf den Markt kommt. Genau dort beginnt das Problem.
Aufgelegt, wenn das Thema schon teuer ist
Die maßgebliche Studie ist „Competition for Attention in the ETF Space“, 2023 in der Review of Financial Studies veröffentlicht von Itzhak Ben-David (Ohio State University), Francesco Franzoni (Università della Svizzera italiana und Swiss Finance Institute), Byungwook Kim und Rabih Moussawi (Villanova University). Die Autoren stellen fest, dass die ersten ETFs in breite Indizes investierten und Streuung zu niedrigen Kosten boten, während neuere Nischenportfolios abbilden und mehr kosten. Und sie messen, was nach der Auflegung geschieht: In ihren ersten 5 Jahren verlieren spezialisierte ETFs risikobereinigt rund 30 %.
Am aufschlussreichsten ist die Erklärung. Es sind nicht die Gebühren, die zwar höher sind, aber einen solchen Verlust nicht erklären, und es ist nicht die Nachfrage nach Absicherung. Es ist der Zeitpunkt der Auflegung: Wenn ein Themen-ETF entsteht, sind die enthaltenen Aktien bereits überbewertet, weil das Thema gerade einen starken Lauf hinter sich hat und die Aufmerksamkeit von Presse und Anlegern auf sich zieht. Die Anbieter, so die Autoren, bedienen Anleger, die jüngste Kursgewinne in die Zukunft fortschreiben: Sie bringen das Produkt heraus, wenn die Nachfrage am größten ist, also wenn der Preis hoch ist. Wer die Geschichte kauft, kauft auch den Preis.
Ein Detail macht die Falle noch tückischer. Viele Themen-ETFs folgen neuen, eigens geschaffenen Indizes, deren Vergangenheit am Schreibtisch rekonstruiert wird, indem man die heutigen Regeln auf frühere Jahre anwendet. Diese oft glänzende historische Rendite hat nie jemand erzielt: Es ist die Rendite einer Idee, die gerade deshalb ausgewählt wurde, weil sie in der jüngsten Vergangenheit funktioniert hat.
Wenige überleben, noch weniger schlagen den Markt
Die umfassendste Bestandsaufnahme ist der Bericht „Global Thematic Funds Landscape“ von Morningstar, dessen Ausgabe 2024 von Kenneth Lamont und weiteren Analysten des Hauses stammt. Mit Daten bis Juni 2024 betrachtet der Bericht die weltweit verfügbaren Themenfonds zu Beginn jedes Zeitraums und zählt, wie viele noch existieren und besser als der globale Aktienmarkt abgeschnitten haben. Über 15 Jahre wurden 60 % der Themenfonds geschlossen, und nur 9 % überlebten und schlugen den Markt. Über 3 Jahre gelang das einem Fonds von 20, über 5 und 10 Jahre rund 16 %.
Die Schließung ist ein Risiko, an das ETF-Käufer selten denken. Wird ein Fonds geschlossen, ist nicht automatisch alles verloren: Der Fonds verkauft die Wertpapiere und zahlt den Wert aus. Aber meist erst, nachdem das Thema in Ungnade gefallen ist, also nach dem Rückgang, und dieser Verlust wird endgültig. Wer gekauft hatte, um auf die Erholung zu warten, hat nichts mehr, womit er warten könnte.
Ein verborgenes Risiko: teure und wenig profitable Aktien
Was steckt konkret in einem Themenindex? Diese Frage hat sich David Blitz, damals Leiter der Forschung bei Robeco, in „Betting Against Quant: Examining the Factor Exposures of Thematic Indices“ gestellt, 2021 im Journal of Index Investing erschienen. Bei der Analyse von 48 Themenindizes von S&P und MSCI mit den Werkzeugen der Faktorforschung fand er, dass fast alle eine stark negative Ausrichtung auf zwei Merkmale haben, die die Literatur mit höheren erwarteten Renditen verbindet: Value, also niedrige Preise im Verhältnis zu Gewinnen und Buchwert, und Profitabilität. Anders gesagt: Wer ein Thema kauft, kauft im Schnitt teure und weniger profitable Unternehmen, das Gegenteil dessen, was Jahrzehnte der Forschung als vorteilhaft ausweisen. Der Autor selbst warnt davor, über die beiden untersuchten Indexanbieter hinaus zu verallgemeinern, doch die Richtung ist klar.
Es ist derselbe Mechanismus, den wir im Artikel über Privatanleger und US-Aktien beschrieben haben: Aktien im Rampenlicht, die einem Lotterielos ähneln, bringen im Schnitt weniger, gerade weil alle sie haben wollen. Ein Themen-ETF bündelt einige Dutzend davon und verkauft sie in einer Verpackung, die vorsichtig wirkt.
Das Zeitproblem: Gekauft wird nach dem Anstieg
Selbst wenn ein Thema gut läuft, profitieren die Anleger oft nicht davon. Das hat eine Studie mit den Konten eines großen deutschen Brokers belegt: „Abusing ETFs“, 2017 in der Review of Finance veröffentlicht von Utpal Bhattacharya (Hong Kong University of Science and Technology), Andreas Hackethal (Goethe-Universität Frankfurt) und zwei weiteren Autoren. Kunden, die ETFs nutzten, erzielten keine besseren Ergebnisse als die übrigen, aus zwei Gründen: Sie kauften und verkauften zu den falschen Zeitpunkten, und sie wählten teurere und weniger gestreute ETFs statt breiter und günstiger. Die Autoren folgern, dass keine Anlegergruppe verloren hätte, wenn sie sich auf günstige, breit gestreute ETFs beschränkt hätte.
Bei Themen verstärkt sich dieser Effekt, weil die Mittelzuflüsse fast vollständig nach den Kursgewinnen kommen: Gerade die gute jüngste Wertentwicklung macht den Fonds bekannt. Die Analysen von Morningstar zur Lücke zwischen Fondsrendite und Anlegerrendite finden bei Themenfonds einen viel größeren Abstand als bei breit gestreuten Aktienfonds. Der Fonds mag über zehn Jahre eine gute Rendite haben; der durchschnittliche Anleger, der nach dem Anstieg ein- und nach dem Rückgang ausgestiegen ist, hat nur einen Teil davon gesehen. Mehr dazu auch im Artikel über Market Timing.
Unsere Messung: Sektoren gegen Themen
Wir haben die 11 SPDR-Sektor-ETFs, die Fonds, die den S&P 500 in seine Sektoren aufteilen (XLK, XLF, XLV, XLY, XLP, XLE, XLI, XLB, XLU, XLRE, XLC), mit allen noch gehandelten US-Themen-ETFs auf Aktien verglichen. Um sie zu erkennen, haben wir vorab eine Regel für den Fondsnamen festgelegt: Begriffe wie künstliche Intelligenz, Robotik, saubere Energie, Solar, Lithium, Uran, Cybersicherheit, Cloud, Genomik, Blockchain, Videospiele, Raumfahrt, Cannabis, Wasser, Innovation. Dann haben wir von Hand, nur anhand des Namens und nie anhand der Renditen, die Fonds entfernt, die die Regel irrtümlich erfasste: Managed-Futures-Strategien, Volatilitätsprodukte, Fonds, die künstliche Intelligenz zur Titelauswahl nutzen, ohne sie als Thema zu haben, Fonds nach Unternehmensgröße sowie Fonds der Luftfahrt- und Rüstungsindustrie. Ausgeschlossen haben wir auch gehebelte, inverse und optionsbasierte Fonds. Übrig bleiben 140 Themen-ETFs mit mindestens zwei Jahren Historie. Kurse mit wiederangelegten Dividenden, von der Auflegung jedes Fonds bis zum 21. Oktober 2026, stets verglichen mit dem S&P 500 (ETF SPY) an denselben Tagen.
Eine Einschränkung muss gleich gesagt werden, und sie begünstigt die Themen: Wir konnten nur noch gehandelte Fonds messen. Die geschlossenen, laut Morningstar die Mehrheit, fehlen, und sie hätten die Ergebnisse verschlechtert.
Über ihre gesamte Lebensdauer
Von der Auflegung bis heute brachte der mittlere Sektorfonds 0,5 Prozentpunkte pro Jahr weniger als der S&P 500, und 5 von 11 Sektoren schlugen ihn: nah am Markt, wie man es von Teilen erwartet, die zusammen der Markt sind. Der mittlere Themenfonds brachte 5,4 Punkte pro Jahr weniger als der S&P 500, und nur 33 von 140 schlugen ihn, weniger als jeder vierte. 19 Themenfonds notieren noch unter dem Kurs am Auflegungstag; der Extremfall ist der seit 2008 notierte Solar-ETF, der im Schnitt 7,7 % pro Jahr verlor, bei einem maximalen Rückgang von 95,2 %. Keiner der 11 Sektorfonds liegt unter seinem Startkurs.
Die ersten fünf Jahre nach der Auflegung
Wir haben die Idee von Ben-David und Kollegen mit unseren Daten wiederholt und die ersten fünf Lebensjahre der 100 Themenfonds betrachtet, die sie bereits vollendet haben, verglichen mit dem S&P 500 in denselben fünf Jahren. Der mittlere Fonds brachte 4,9 Punkte pro Jahr weniger als der Index, und nur 23 von 100 schnitten besser ab. Es sind Überlebende: Inzwischen geschlossene Fonds sind nicht mitgezählt. Es ist dasselbe Vorzeichen wie in der akademischen Studie, einfacher gemessen und an einer Stichprobe, die per Konstruktion die bestmögliche ist.
Im selben Siebenjahresfenster
Der Vergleich unterschiedlicher Zeiträume kann täuschen: Die Sektorfonds gibt es fast alle seit 1998, die Themenfonds sind überwiegend nach 2014 entstanden. Deshalb haben wir auch ein gemeinsames Fenster betrachtet, ab dem 31. Oktober 2019, für die 78 Themenfonds, die damals schon existierten, in einer Zeit, in der der S&P 500 um 181,7 % zulegte (16,0 % pro Jahr). In diesen Jahren wurde der Index von wenigen großen Technologiekonzernen getragen, und fast alle Teile blieben einzeln betrachtet zurück: die Sektorfonds im Mittel um 4,6 Punkte pro Jahr, die Themenfonds um 5,7. 2 von 11 Sektoren und 20 von 78 Themenfonds schlugen den Index.
Der deutlichste Unterschied liegt im Risiko, das man für dieses Ergebnis tragen musste. Im selben Fenster betrug der mittlere maximale Rückgang 38,8 % bei den Sektorfonds und 54,0 % bei den Themenfonds. In sieben Jahren, in denen sich der Markt fast verdreifachte, schnitt etwa jeder vierte Themenfonds besser ab: Um zu wissen, welcher, musste man ihn aber vorher auswählen und Rückgänge um mehr als die Hälfte des Werts aushalten.
Feststecken
Die Sorge, in einem ETF festzustecken, der sich nicht erholt, wird von den Zahlen bestätigt. Heute liegt der mittlere Themenfonds 16,1 % unter seinem Allzeithoch, der mittlere Sektorfonds 6,6 %. Auch Sektoren können allerdings viel Geduld verlangen: Der Technologie-ETF brauchte 16,9 Jahre, um wieder über den Höchststand der Blase von 2000 zu kommen, der Finanz-ETF 10,1 Jahre, um wieder über den Höchststand von 2007 zu steigen. Der Unterschied: Ein Sektor ist per Definition Teil der Wirtschaft und wird früher oder später vom Markt mitgezogen; ein Thema kann einfach aus der Mode kommen. Der bekannteste Fall, der Fonds ARKK, hat seit 2014 fast genau so viel gebracht wie der S&P 500 (13,7 % pro Jahr gegenüber 13,8 %), aber über einen Rückgang von 80,9 %, und er liegt noch 44,5 % unter seinem Hoch: Wer auf dem Höhepunkt von 2021 eingestiegen ist, hat sich nicht erholt.
Warum ein Sektor kein Thema ist
Die Messung legt eine nützliche Unterscheidung nahe. Ein Sektor-ETF ist eine Wette auf das relative Gewicht eines Teils der Wirtschaft: Man kann falsch liegen, aber der Sektor existiert unabhängig von Moden, wird nach stabilen Kriterien klassifiziert, enthält auch langweilige und profitable Unternehmen und ergibt zusammen mit den anderen den Markt. Deshalb bringt er im Schnitt etwa so viel wie der Markt, mit größeren Schwankungen.
Ein Themen-ETF ist eine Wette auf eine Geschichte: Die Titelauswahl ist enger, sie neigt zu teureren und weniger profitablen Unternehmen, das Produkt entsteht, wenn die Geschichte schon in der Zeitung steht, und wenn die Geschichte verblasst, kann der Fonds geschlossen werden. Es ist kein Zufall, dass unter den bekanntesten Themenfonds die besten Ergebnisse von Themen kommen, die weitgehend mit dem technologischen Kern des Marktes übereinstimmen, etwa Cybersicherheit und künstliche Intelligenz, und die schlechtesten von Themen, die eine Zeit lang „das nächste große Ding“ waren, etwa Solar, saubere Energie und Uran.
In diesem Sinn ist die Intuition, dass ein Themen-ETF eher einer Einzelaktie als einem gestreuten Fonds ähnelt, in zwei von drei Punkten richtig: bei der Tiefe der Rückgänge und beim Risiko, sich nicht zu erholen. Beim dritten, der Streuung der Ergebnisse, liegt er in der Mitte: weniger extrem als eine Einzelaktie, viel mehr als ein breiter Index.
Was das für Anleger bedeutet
- Der Kern des Portfolios kann im Gesamtmarkt bleiben: Er enthält bereits alle Themen, auch die, über die heute niemand spricht und die die Gewinner von morgen sein werden.
- Ein Thema ist als Wette zu behandeln: mit einem kleinen Teil des Vermögens, gewählt im Wissen, dass das Ergebnis viel besser oder viel schlechter als der Markt sein kann und dass es ein Jahrzehnt dauern kann, einen Rückgang aufzuholen.
- Vorsicht bei der vergangenen Rendite im Schaufenster: Ist der Index neu, sind die früheren Zahlen eine Rekonstruktion, und ist das Thema stark gelaufen, ist der Einstiegspreis vermutlich hoch.
- In den Fonds hineinschauen: wie viele Titel er enthält, wie viel die zehn größten wiegen, was er kostet und wie stark er sich mit dem überschneidet, was man schon besitzt.
- Ein Sektor ist kein Thema: Um eine Überzeugung zu einem Teil der Wirtschaft auszudrücken, ist ein breiter und günstiger Sektor-ETF im Schnitt eine weniger extreme Wette als ein enges Thema.
Dieser Artikel dient der Information und ist keine Anlageberatung: Steuerregeln und Anlegerschutz unterscheiden sich von Land zu Land, und jede Entscheidung ist anhand der eigenen Situation zu prüfen.
Kurz gesagt
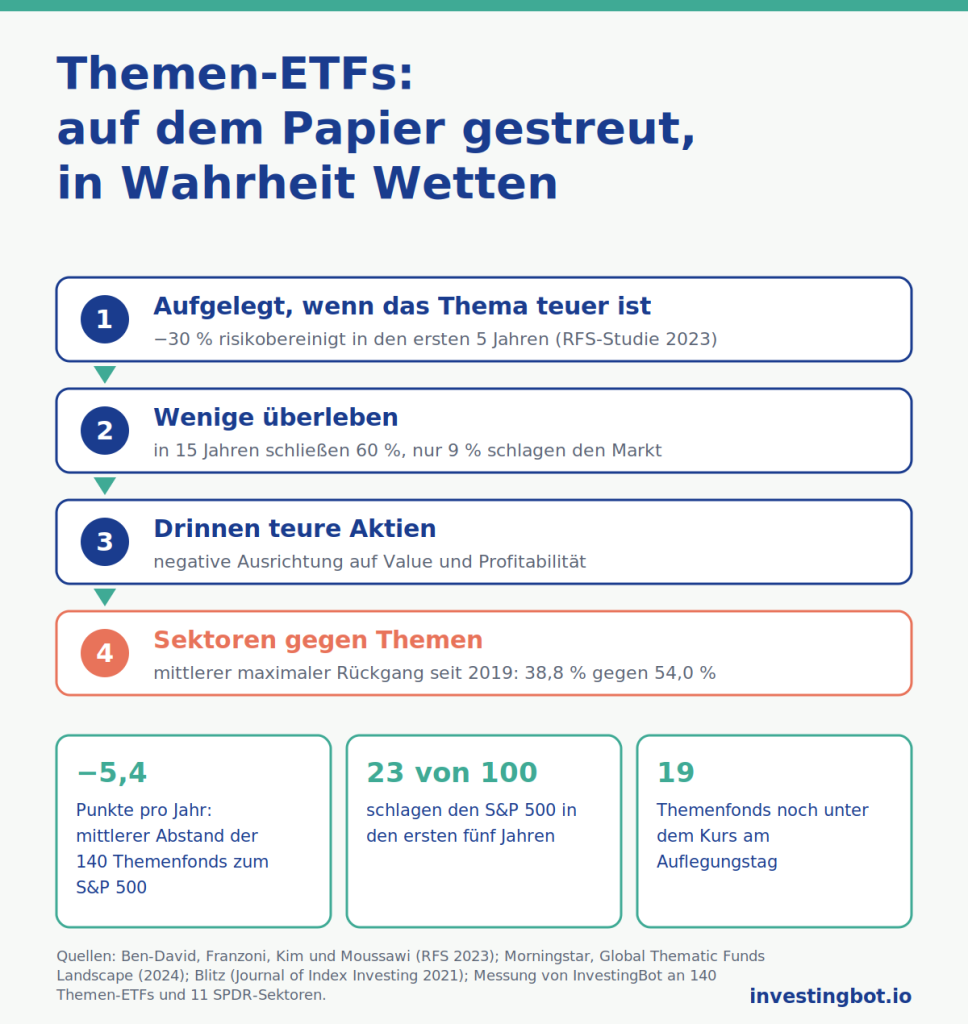
- In ihren ersten 5 Jahren verlieren spezialisierte ETFs risikobereinigt rund 30 %, weil sie entstehen, wenn die Aktien des Themas schon überbewertet sind (Ben-David, Franzoni, Kim und Moussawi, 2023).
- Über 15 Jahre wurden 60 % der Themenfonds geschlossen, und nur 9 % überlebten und schlugen den globalen Aktienmarkt (Morningstar, 2024).
- Themenindizes neigen zu teuren und wenig profitablen Unternehmen, dem Gegenteil dessen, was die Forschung mit höheren erwarteten Renditen verbindet (Blitz, 2021).
- Anleger, die ETFs nutzen, kaufen und verkaufen sie oft zu den falschen Zeitpunkten und wählen die teureren (Bhattacharya, Hackethal und Koautoren, 2017).
- In unserer Messung liegen die 11 SPDR-Sektorfonds über ihre gesamte Lebensdauer im Mittel 0,5 Punkte pro Jahr unter dem S&P 500, die 140 noch gehandelten Themenfonds 5,4 Punkte; in den ersten fünf Jahren nach der Auflegung verlieren die Themenfonds 4,9 Punkte pro Jahr gegenüber dem Index.
- Im selben Fenster seit 2019 bleiben die Sektoren um 4,6 Punkte pro Jahr zurück und die Themen um 5,7, aber der mittlere maximale Rückgang beträgt 54,0 % bei den Themen gegenüber 38,8 % bei den Sektoren.
- 19 von 140 Themenfonds liegen noch unter ihrem Auflegungskurs; kein Sektorfonds tut das.
Ist ein Themen-ETF gestreut?
Nur innerhalb des Themas. Er enthält Dutzende Titel, aber alle an dieselbe Geschichte gebunden, oft unter den teuersten des Marktes. Verliert das Thema die Gunst der Anleger, fallen sie gemeinsam, und der Fonds kann wie eine Einzelaktie mehr als die Hälfte seines Werts verlieren.
Warum bringen Themen-ETFs oft weniger als der Markt?
Vor allem wegen des Zeitpunkts ihrer Entstehung: Laut Ben-David, Franzoni, Kim und Moussawi werden sie aufgelegt, wenn die Aktien des Themas bereits überbewertet sind, und in ihren ersten fünf Jahren verlieren sie risikobereinigt rund 30 %. Hinzu kommen höhere Kosten und die Neigung der Anleger, sie nach Kursgewinnen zu kaufen.
Wie viele Themenfonds überleben?
Laut dem Morningstar-Bericht von 2024 wurden in den vorangegangenen 15 Jahren 60 % der Themenfonds geschlossen, und nur 9 % überlebten und schlugen den globalen Aktienmarkt. Wird ein Fonds geschlossen, zahlt er den Restwert aus, meist nachdem das Thema bereits gefallen ist.
Sind Sektor-ETFs sicherer als Themen-ETFs?
Sicher sind sie nicht, aber weniger extrem. In unserer Messung blieben im selben Siebenjahresfenster die Sektoren um 4,6 Punkte pro Jahr hinter dem S&P 500 zurück und die Themen um 5,7, aber der mittlere maximale Rückgang betrug 38,8 % bei den Sektoren und 54,0 % bei den Themen. Die 11 Sektoren ergeben zusammen den Markt; die Themen nicht.
Kann sich ein Themen-ETF nach einem starken Rückgang erholen?
Er kann, aber es ist nicht garantiert und kann lange dauern. In unserer Messung liegen 19 der 140 noch gehandelten Themenfonds unter ihrem Auflegungskurs, einer davon seit achtzehn Jahren. Auch ein Sektor kann ein Jahrzehnt brauchen, wie die Technologie nach 2000, aber ein Sektor bleibt Teil der Wirtschaft, während ein Thema aus der Mode kommen oder der Fonds geschlossen werden kann.
Warum wirken die historischen Renditen von Themen-ETFs so hoch?
Oft, weil der Index neu ist und seine Vergangenheit rekonstruiert wird, indem man die heutigen Regeln auf frühere Jahre anwendet und ein Thema wählt, das gerade stark gelaufen ist. Diese Rendite hat kein echter Anleger je erzielt.
Ist es sinnvoll, einen Themen-ETF zu kaufen?
Als bewusste Wette kann es das sein, mit einem kleinen Teil des Vermögens und einem langen Horizont, neben einem Kern, der in den Gesamtmarkt investiert ist. Vorher lohnt es sich zu prüfen, wie viele Titel er enthält, wie viel die zehn größten wiegen, was er kostet und wie stark das Thema schon gestiegen ist.