



« Achetez le marché » est le conseil le plus souvent donné à qui débute en Bourse : au lieu de choisir des actions une par une, on achète un fonds indiciel et on possède tout. Mais tout quoi ? Pour beaucoup, « le marché » est le S&P 500, les quelque 500 plus grandes sociétés américaines. Pour d’autres, c’est tout le marché américain, petites sociétés comprises. Pour d’autres encore, c’est le monde, avec ou sans les États-Unis. Cela ressemble à des nuances. Ce sont des choix différents, avec des sociétés différentes et un prix différent.
Avec cet article, nous terminons un parcours. Nous avons expliqué pourquoi, pour un petit investisseur, choisir quelques titres est statistiquement une pente raide, et pourquoi un ETF thématique est davantage un pari qu’une diversification. La question de fond demeure : « le marché » aussi est un choix, et il a un prix. Nous passons en revue ce que contiennent les définitions les plus courantes, ce qu’elles coûtent selon les données officielles de MSCI à fin septembre 2026, ce que disent les études sur les raisons pour lesquelles les plus grandes sociétés coûtent plus cher, et une mesure faite sur nos propres données : le rapport cours sur bénéfices d’environ 3 200 sociétés américaines, réparties par taille, avec et sans celles en perte.
Il n’y a pas un seul marché
Quand on dit « le marché », on parle presque toujours d’un indice, et un indice est une liste de sociétés choisies selon des règles précises. Cinq listes sont utilisées le plus souvent, et chacune contient autre chose.
- Les grandes sociétés américaines. C’est le territoire du S&P 500, dont les membres sont choisis par un comité selon certains critères, dont celui d’avoir dégagé un bénéfice sur la dernière année. L’indice MSCI USA, qui suit la même tranche de grandes et moyennes sociétés, en comptait 513 à fin septembre et couvrait environ 85 % de la valeur boursière américaine.
- Tout le marché américain. Aux grandes et moyennes s’ajoutent les petites : l’indice MSCI USA Small Cap en compte 1 669, qui valent ensemble environ 14 % du marché. Elles sont nombreuses, mais pèsent peu.
- Le monde. L’indice MSCI ACWI réunit 2 414 grandes et moyennes sociétés de pays développés et émergents ; avec les petites, dans la version MSCI ACWI IMI, on arrive à 8 036.
- Le monde sans les États-Unis. L’indice MSCI ACWI ex USA compte 1 901 sociétés : Europe, Japon, Royaume-Uni, Canada, Chine, Inde, Taïwan et les autres.
- Les petites sociétés. Un monde à part, avec ses propres indices : sur toute la planète, MSCI en compte 5 622.
Un chiffre surprend quiconque pense s’être diversifié en achetant « le monde ». À fin septembre 2026, les États-Unis pesaient 64,2 % de l’indice mondial des grandes et moyennes sociétés et 63,0 % de celui qui inclut aussi les petites. Qui achète le monde achète, pour près des deux tiers, l’Amérique.
En élargissant le regard, le prix change
Pour comparer ce que coûtent ces morceaux de marché, on utilise le rapport cours sur bénéfices, le PER (en anglais P/E) : il indique combien d’années de bénéfices on paie pour acheter les sociétés. On peut le calculer sur les bénéfices des 12 derniers mois, qui sont des faits, ou sur ceux attendus pour les 12 suivants, qui sont des estimations d’analystes. Selon les données officielles de MSCI au 30 septembre 2026 :
- grandes et moyennes sociétés américaines (MSCI USA) : 25,4 fois les bénéfices des 12 derniers mois, 19,4 fois les bénéfices attendus ;
- le monde entier (MSCI ACWI) : 21,4 et 16,3 ;
- le monde sans les États-Unis (MSCI ACWI ex USA) : 16,6 et 12,7 ;
- petites sociétés américaines (MSCI USA Small Cap) : 29,5 et 17,3 ;
- petites sociétés du monde entier (MSCI ACWI Small Cap) : 23,4 et 15,5.
Hors des États-Unis, chaque dollar de bénéfice coûte environ un tiers de moins : 16,6 contre 25,4. Le monde entier se situe entre les deux, plus près de l’Amérique parce que l’Amérique en est la plus grande partie. Les petites sociétés font une exception curieuse : sur les bénéfices passés, elles semblent plus chères que les grandes, sur les bénéfices attendus moins chères. Ce n’est pas une erreur : cela dépend de la façon dont on compte les sociétés en perte, et nous y revenons plus loin.
Pourquoi l’Amérique coûte plus cher : le fond
Une partie de l’écart a des raisons concrètes, et la première est la composition. Dans l’indice MSCI USA, la technologie pesait 39,5 %, dans l’indice du monde sans les États-Unis 21,9 %. Hors d’Amérique, la finance pèse davantage : 25,1 %, contre 11,2 % aux États-Unis. Les sociétés technologiques ont en moyenne des marges plus élevées et des bénéfices qui croissent plus vite, et le marché les paie plus cher ; banques, industrie et énergie coûtent moins même lorsqu’elles ne sont pas du tout une affaire.
Comparer le PER de deux marchés ne revient donc pas à comparer le même panier à deux prix différents : cela revient à comparer deux paniers différents. Un indice européen ne devient pas américain parce qu’il coûte moins cher, et un indice américain n’est pas cher simplement parce qu’il coûte plus.
…et les flux : l’argent passif pousse davantage les plus grandes
Le fond n’explique pas tout. Dans notre article sur les petits investisseurs, nous avons présenté la découverte de Xavier Gabaix (Harvard) et Ralph Koijen (Chicago Booth) : le marché actions est « inélastique », et chaque dollar supplémentaire placé en actions fait monter sa valeur totale d’environ cinq, parce que ceux qui les détiennent vendent peu et que le nouveau prix vaut pour toutes les actions. Deux études publiées en 2025 ont regardé ce qui se passe quand ces dollars arrivent par les fonds indiciels.
La première est « Passive Investing and the Rise of Mega-Firms », de Hao Jiang (Michigan State University), Dimitri Vayanos (London School of Economics) et Lu Zheng (University of California, Irvine), publiée dans la Review of Financial Studies. Un fonds passif achète chaque société en proportion de son poids en Bourse, il semble donc neutre. Les auteurs montrent qu’il ne l’est pas pour les prix : les flux vers les fonds passifs font davantage monter les actions des plus grandes sociétés, surtout celles déjà surévaluées. La raison est qu’ils élargissent les fluctuations propres de ces titres, ce qui décourage les investisseurs actifs censés corriger les prix. Dans les données, après des entrées d’argent vers le S&P 500, ce sont justement les plus grandes sociétés de l’indice qui ont obtenu les rendements les plus élevés. Et le marché dans son ensemble peut monter même lorsque l’argent n’est pas nouveau, mais passe simplement des fonds actifs aux fonds passifs.
La seconde est « How Competitive Is the Stock Market? », de Valentin Haddad (University of California, Los Angeles), Paul Huebner (Stockholm School of Economics) et Erik Loualiche (University of Minnesota), publiée dans l’American Economic Review. Un fonds indiciel ne réagit pas aux prix : il achète et vend seulement en fonction de l’argent qu’il reçoit. Selon les estimations des auteurs, la croissance de la gestion passive au cours des vingt dernières années a rendu la demande pour chaque titre plus rigide de 11 %. Les autres investisseurs réagissent et deviennent plus agressifs, mais ne compensent qu’environ deux tiers de l’effet. Le résultat est un marché où le même flux d’argent fait bouger les prix davantage qu’avant.
Prises ensemble, ces études disent que celui qui n’achète que les grandes sociétés américaines achète la partie du marché qui reçoit en premier, et dans la plus grande mesure, l’argent des fonds passifs. Ce n’est pas une prévision : c’est une description de la façon dont les prix d’aujourd’hui se sont formés, qui ne dit ni que le phénomène disparaîtra bientôt ni qu’il continuera.
L’étiquette ne suffit plus : l’effet indice a presque disparu
Un résultat semble aller dans la direction opposée. Robin Greenwood et Marco Sammon, tous deux de la Harvard Business School, dans « The Disappearing Index Effect », publié en 2025 dans le Journal of Finance, ont mesuré combien une action gagnait en plus les jours où elle était ajoutée au S&P 500. Dans les années quatre-vingt-dix, ce gain anormal était en moyenne de 7,4 % ; au cours de la dernière décennie, il est tombé sous 1 %, alors même que la part des actifs liés à l’indice a énormément augmenté. Il en est allé de même pour les sociétés qui en sortent.
Les deux faits vont ensemble. L’entrée dans un indice est un événement annoncé, attendu et désormais anticipé par les opérateurs, et le seul fait d’y entrer ne rapporte presque plus rien. Ce qui pèse sur les prix, c’est le flux continu qui arrive chaque mois aux fonds indiciels et se répartit en proportion de la taille des sociétés. Ce n’est pas l’étiquette qui compte, mais combien d’argent arrive et où il va.
Notre mesure : environ 3 200 sociétés américaines
Nous avons refait la comparaison sur les données de la plateforme au 1er novembre 2026 : 3 203 sociétés cotées aux États-Unis, les différentes catégories d’actions d’une même société additionnées, classées par valeur boursière. Pour chaque groupe, le PER est calculé comme le font les indices : valeur boursière totale divisée par le total des bénéfices des 12 derniers mois. Nous l’avons calculé de deux façons : en comptant seulement les sociétés bénéficiaires, et en comptant aussi les pertes.
Les seules sociétés bénéficiaires
- les 10 premières, qui valent à elles seules 36 % de tout le marché américain : 24,3 ;
- les 500 premières : 23,9 ;
- de la 501e à la 1000e : 19,3 ;
- de la 1001e à la 3000e : 16,7.
En allant vers les sociétés plus petites, le prix des bénéfices baisse : les petites sociétés bénéficiaires coûtent environ un tiers de moins que les grandes. Il en va de même en donnant à chaque société le même poids : 21,6 pour les 500 premières, 14,9 pour celles de la 1001e à la 3000e. Les dix plus grandes, en revanche, ne coûtent pas beaucoup plus cher dans leur ensemble que les autres grandes : leur poids vient surtout de la taille de leurs bénéfices.
En comptant aussi les pertes
Le tableau change quand on regarde les sociétés qui ont terminé les 12 derniers mois en perte. Parmi les 500 premières, elles sont 5,2 %, entre la 501e et la 1000e 15,0 %, entre la 1001e et la 3000e 28,6 %, près de trois sur dix. Pour une partie des sociétés, 16,7 % dans le dernier groupe, le bénéfice sur 12 mois n’était pas calculable et nous les avons laissées en dehors des deux calculs.
En additionnant pertes et bénéfices, comme le fait MSCI, le PER des 500 premières passe de 23,9 à 25,3, presque exactement les 25,4 de l’indice MSCI USA. Celui des sociétés de la 501e à la 1000e passe de 19,3 à 29,3, tout près des 29,5 de l’indice MSCI des petites sociétés américaines. Pour les sociétés de la 1001e à la 3000e, le calcul perd son sens : les pertes de celles qui sont dans le rouge, environ 131 milliards de dollars, compensent presque les bénéfices de toutes les autres, environ 135 milliards. On y trouve des dépréciations comptables de groupes en difficulté et de jeunes sociétés qui n’ont pas encore de bénéfices.
Les pièges d’un PER bas
Face à ces chiffres, la tentation est simple : acheter ce qui coûte le moins. Il y a au moins quatre raisons d’y aller doucement.
- Un PER bas n’est pas une bonne affaire en soi. Il reflète souvent une croissance attendue plus faible, des secteurs plus cycliques ou un risque plus élevé. Un marché peut rester moins cher qu’un autre pendant des décennies sans que l’écart se referme.
- Les petites sociétés ne sont bon marché qu’à moitié. En ne comptant que les bénéficiaires, elles coûtent 16,7 fois les bénéfices ; en comptant aussi celles en perte, le groupe dans son ensemble ne gagne presque rien. Sur les estimations des analystes, les petites sociétés américaines redeviennent bon marché, 17,3, mais une estimation est une prévision : si les bénéfices attendus n’arrivent pas, ce 17,3 redevient 29,5.
- La façon de calculer le chiffre compte. Bénéfices passés ou attendus, pertes incluses ou exclues, moyenne pondérée ou simple : le même groupe de sociétés peut coûter 16,7 ou n’avoir aucun PER qui ait un sens. Avant de comparer deux chiffres, il faut savoir s’ils ont été calculés de la même façon.
- La valorisation dit peu de chose de l’année prochaine. Un marché cher peut le devenir encore plus, un marché bon marché peut le rester longtemps. Le prix des bénéfices dit quelque chose des attentes intégrées aujourd’hui, pas du moment où elles changeront.
Ce que cela change pour l’investisseur
- Le marché entier est déjà diversifié : américain ou mondial, il contient des milliers de sociétés, y compris celles que personne ne regarde aujourd’hui.
- N’acheter que les grandes sociétés américaines est un choix précis : cela signifie se concentrer sur la partie du marché la plus chère et la plus poussée par les flux des fonds passifs, où les dix premières sociétés valent plus d’un tiers du total.
- Le monde entier reste aux deux tiers l’Amérique : qui veut un autre poids doit le choisir en connaissance de cause, et non le tenir pour acquis.
- S’élargir change le risque, pas seulement le prix : les petites sociétés fluctuent davantage et sont plus souvent en perte, et hors des États-Unis les devises entrent en jeu.
- Un PER se lit avec sa méthode : toujours se demander s’il compte les pertes et s’il regarde le passé ou les estimations.
Cet article a un but informatif et ne constitue pas un conseil financier : les règles fiscales et la protection des investisseurs varient d’un pays à l’autre, et chaque décision doit être évaluée au regard de sa propre situation.
En résumé
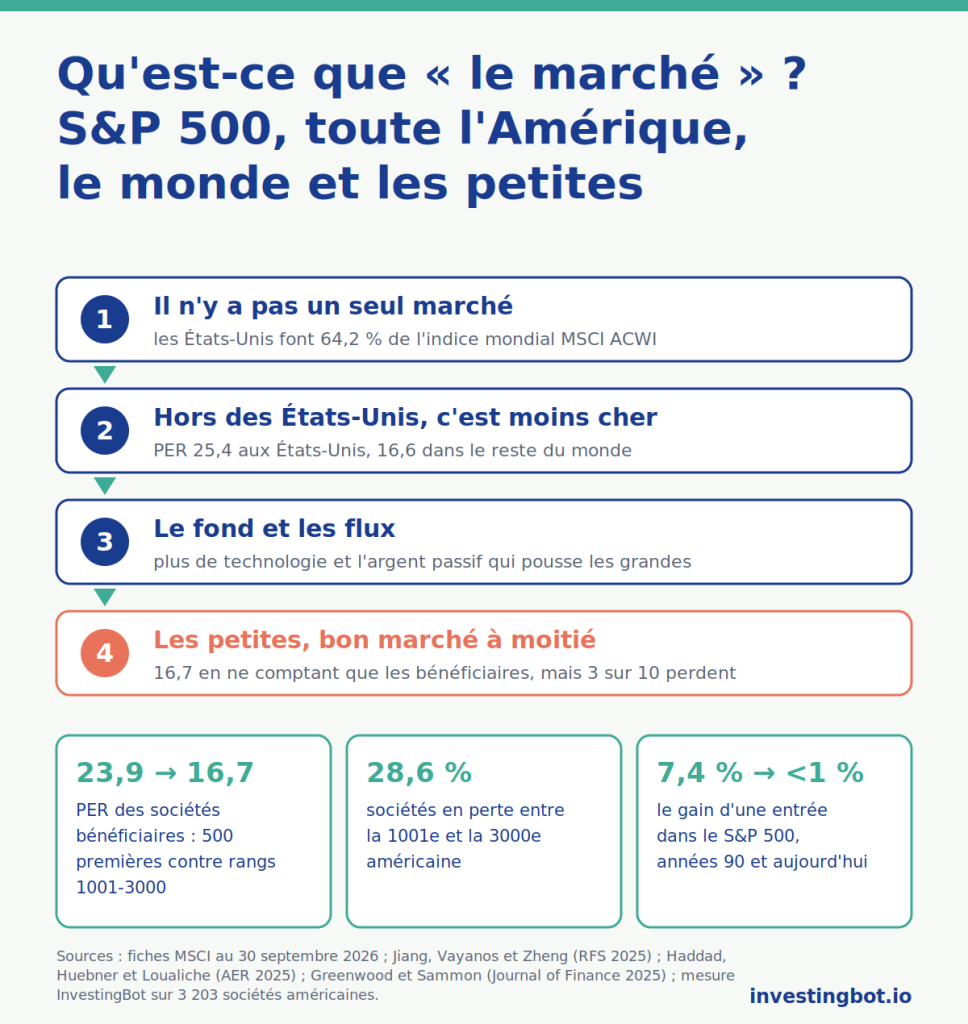
- « Le marché » n’est pas unique : grandes sociétés américaines, tout le marché américain, le monde, le monde sans les États-Unis et les petites sociétés sont des paniers différents.
- À fin septembre 2026, les États-Unis pesaient 64,2 % de l’indice mondial MSCI ACWI et 63,0 % de celui avec les petites sociétés.
- Selon MSCI, les grandes et moyennes sociétés américaines coûtaient 25,4 fois les bénéfices des 12 derniers mois, le monde entier 21,4, le monde sans les États-Unis 16,6.
- Une partie de l’écart vient de la composition : la technologie pèse 39,5 % en Amérique et 21,9 % dans le reste du monde.
- Une partie vient des flux : les fonds passifs poussent davantage les plus grandes sociétés (Jiang, Vayanos et Zheng, 2025) et ont rendu la demande pour chaque titre plus rigide de 11 % (Haddad, Huebner et Loualiche, 2025).
- Le gain d’une action tout juste entrée dans le S&P 500 est passé de 7,4 % dans les années quatre-vingt-dix à moins de 1 % (Greenwood et Sammon, 2025).
- Dans notre mesure, en ne comptant que les sociétés bénéficiaires, le PER baisse de 23,9 pour les 500 premières sociétés américaines à 16,7 pour celles de la 1001e à la 3000e, mais parmi ces dernières près de trois sur dix sont en perte et les pertes compensent presque les bénéfices.
Qu’entend-on par « le marché » ?
En général un indice, c’est-à-dire une liste de sociétés choisies selon des règles précises. Ce peut être le S&P 500, tout le marché américain, le monde ou le monde sans les États-Unis, avec ou sans les petites sociétés. Ce sont des paniers différents, avec des prix et des risques différents.
Le S&P 500 est-il tout le marché américain ?
Non, il en est la partie des grandes sociétés. Selon MSCI, les grandes et moyennes sociétés américaines couvrent environ 85 % de la valeur boursière, et les 1 669 petites environ 14 %. Elles sont nombreuses, mais pèsent peu : c’est pourquoi un indice des grandes sociétés et un indice de tout le marché évoluent de façon semblable.
Combien pèsent les États-Unis dans le marché mondial ?
Environ deux tiers. À fin septembre 2026, ils pesaient 64,2 % de l’indice mondial MSCI ACWI et 63,0 % de sa version avec les petites sociétés. Qui achète un fonds sur le monde entier investit donc pour près des deux tiers en Amérique.
Pourquoi les actions américaines coûtent-elles plus cher que celles du reste du monde ?
En partie à cause de la composition : en Amérique, la technologie pèse 39,5 % de l’indice, dans le reste du monde 21,9 %, et les sociétés technologiques ont en moyenne des marges et une croissance plus élevées. En partie à cause des flux : l’argent des fonds indiciels va surtout vers les plus grandes sociétés, en grande partie américaines.
Les fonds passifs gonflent-ils les prix des plus grandes sociétés ?
Selon Jiang, Vayanos et Zheng (Review of Financial Studies, 2025), les flux vers les fonds passifs font justement davantage monter les actions des plus grandes sociétés, surtout celles déjà surévaluées. Haddad, Huebner et Loualiche (American Economic Review, 2025) estiment que la croissance de la gestion passive a rendu la demande pour chaque titre plus rigide de 11 %, si bien que le même flux d’argent fait davantage bouger les prix.
Les petites sociétés sont-elles meilleur marché ?
À moitié seulement. Dans notre mesure, en ne comptant que les sociétés bénéficiaires, celles de la 1001e à la 3000e coûtent 16,7 fois les bénéfices contre 23,9 pour les 500 premières. Mais près de trois sur dix sont en perte, et en additionnant pertes et bénéfices le groupe ne gagne presque rien. Sur les bénéfices attendus, elles redeviennent bon marché, mais seulement si les estimations se réalisent.
Vaut-il mieux acheter le monde entier ou seulement le S&P 500 ?
Cela dépend de ce que l’on veut posséder. Le seul S&P 500 signifie se concentrer sur les grandes sociétés américaines, la partie la plus chère et la plus poussée par les flux ; le monde entier ajoute d’autres pays, devises et secteurs, mais reste aux deux tiers l’Amérique. S’élargir change le risque autant que le prix : c’est un choix à faire en sachant ce qu’il y a dedans.