



Gli scaffali di una libreria finanziaria sono pieni di manuali di analisi tecnica: medie mobili, oscillatori, figure, cicli, ritracciamenti. Sono libri scritti con cura da chi ha passato anni davanti ai grafici, e insegnano davvero a leggerli. Quello che quasi mai dicono è quante volte un segnale è stato seguito dal movimento che promette. Quella domanda se l’è posta la ricerca accademica da oltre trent’anni, con dati su decenni e migliaia di regole. Questo articolo riassume cosa ha trovato, cosa regge e cosa no, e come usiamo quei risultati su InvestingBot.
Le prove indipendenti convergono su un quadro semplice. Alcune famiglie di segnali hanno un fondamento misurato: la tendenza (chi è salito tende a continuare per qualche mese), la volatilità (che si raggruppa ed è prevedibile), il volume come segnale che qualcosa sta accadendo. Altre non hanno mai superato un test rigoroso: le figure grafiche come generatori di profitto, i ritracciamenti di Fibonacci, le onde di Elliott, i cicli. E un risultato vale per tutte: l’efficacia dipende da dove e quando si guarda, più che dallo strumento.
Il primo test serio: il Dow dal 1897 al 1986
William Brock, Josef Lakonishok e Blake LeBaron, in «Simple Technical Trading Rules and the Stochastic Properties of Stock Returns» (Journal of Finance, 1992), hanno applicato 26 regole elementari, medie mobili e rotture di range, al Dow Jones dal 1897 al 1986. I rendimenti dopo i segnali di acquisto erano più alti e meno volatili di quelli dopo i segnali di vendita, e questi ultimi erano in media negativi. Fu lo studio che diede all’analisi tecnica una prima legittimità accademica.
La smentita: 7.846 regole e il «data snooping»
Sette anni dopo Ryan Sullivan, Allan Timmermann e Halbert White («Data-Snooping, Technical Trading Rule Performance, and the Bootstrap», Journal of Finance, 1999) hanno rifatto il test allargando l’universo a 7.846 regole di cinque famiglie e correggendo per il fatto che, provandone migliaia, qualcuna funziona per caso. Risultato: le regole migliori del campione originale perdevano ogni significatività sui dati successivi al 1986. La lezione vale ancora oggi, per chiunque: più indicatori provi, più «scoperte» troverai, e quasi tutte sono rumore.
Cheol-Ho Park e Scott Irwin («What Do We Know About the Profitability of Technical Analysis?», Journal of Economic Surveys, 2007) hanno passato in rassegna 95 studi moderni: 56 trovavano risultati positivi, 20 negativi, 19 misti. Ma i positivi si concentravano su valute e futures, e spesso non tenevano conto di costi di transazione e data snooping. Sulle azioni americane dopo gli anni Novanta l’evidenza è la più debole.
Quello che regge: tendenza e momentum
Il risultato più robusto non viene dai manuali ma da Narasimhan Jegadeesh e Sheridan Titman (Journal of Finance, 1993): comprare i titoli saliti di più negli ultimi sei-dodici mesi e vendere quelli scesi di più ha reso nell’ordine di un punto percentuale al mese nel loro campione, e Tobias Moskowitz, Yao Hua Ooi e Lasse Pedersen (Journal of Financial Economics, 2012) hanno trovato lo stesso effetto di tendenza su decine di mercati e decenni. Le medie mobili lunghe sono una versione rozza della stessa idea: funzionano meglio come filtro di rischio, che ti tiene fuori nei grandi ribassi, che come generatore di rendimento. Il massimo a 52 settimane come segnale ha una base misurata da Thomas George e Chuan-Yang Hwang (Journal of Finance, 2004).
Sulle distanze brevi vale invece il contrario. Narasimhan Jegadeesh, oggi alla Emory University, nel 1990 («Evidence of Predictable Behavior of Security Returns», Journal of Finance) ha trovato che il rendimento di un mese tende a invertirsi nel mese successivo: fra il 1934 e il 1987 i decimi estremi dei suoi portafogli si separavano di 2,49 punti al mese. Nello stesso anno Bruce Lehmann, economista che ha poi insegnato alla University of California di San Diego («Fads, Martingales, and Market Efficiency», Quarterly Journal of Economics), ha visto la stessa inversione da una settimana all’altra. È l’idea che sta dietro all’«ipervenduto» dell’RSI: dopo una caduta brusca, un piccolo rimbalzo è più probabile. Il momentum ha anche un difetto noto: ogni tanto crolla. Kent Daniel della Columbia Business School e Tobias Moskowitz della Yale School of Management («Momentum Crashes», Journal of Financial Economics, 2016) hanno mostrato che i crolli arrivano quando il mercato riparte dopo un panico: fra marzo e maggio 2009 il decimo dei titoli più deboli è salito del 163%, quello dei più forti dell’8%.
Dove funziona meglio: volatilità, piccole società, recessioni
Qui sta il punto che più ci interessa. Yufeng Han, Ke Yang e Guofu Zhou (Journal of Financial and Quantitative Analysis, 2013) hanno applicato una media mobile a portafogli ordinati per volatilità: sui titoli più volatili il vantaggio sul «compra e tieni» era maggiore di quello del momentum, sui titoli tranquilli quasi nullo. Christopher Neely, David Rapach, Jun Tu e Guofu Zhou (Management Science, 2014) hanno confrontato 12 indicatori tecnici con 14 variabili macroeconomiche nel prevedere il premio azionario: i tecnici leggono meglio i picchi del ciclo economico, i macro le riprese, e insieme battono entrambi. Tradotto: lo stesso segnale vale cose diverse in una small cap volatile durante una recessione e in una large cap tranquilla in un mercato calmo.
Quello che non regge
Andrew Lo, Harry Mamaysky e Jiang Wang (Journal of Finance, 2000) hanno cercato le figure classiche, testa e spalle e simili, sui titoli americani dal 1962 al 1996 con un algoritmo di riconoscimento: un contenuto informativo debole, non un vantaggio di trading dopo i costi. Ritracciamenti di Fibonacci, onde di Elliott e cicli di Gann non hanno mai mostrato un valore predittivo in uno studio indipendente: sono sistemi che spiegano tutto a posteriori e per questo non si possono smentire. E la moltitudine di oscillatori, RSI, stocastico, MACD, CCI, Williams, è in larga parte la stessa informazione con nomi diversi: sono tutti trasformazioni della stessa serie di prezzi e si muovono insieme.
Perché i libri si vendono comunque
Non per malafede. Un manuale che insegna a leggere i grafici fa un lavoro onesto, e gli autori migliori lo dicono chiaramente: l’analisi tecnica è un linguaggio, non una macchina da soldi. Il problema è chi la compra sperando nel secondo. Brad Barber e Terrance Odean («Trading Is Hazardous to Your Wealth», Journal of Finance, 2000) hanno seguito 66.465 famiglie clienti di un broker dal 1991 al 1996: quelle che operavano di più hanno guadagnato l’11,4% all’anno contro il 17,9% del mercato. Fernando Chague, Rodrigo De-Losso e Bruno Giovannetti («Day Trading for a Living?», 2020) hanno seguito tutti i day trader brasiliani sui futures dell’indice: fra chi ha insistito per più di 300 giorni, il 97% ha perso denaro. L’industria dei corsi e dei segnali vive sul flusso di nuovi lettori, e i «maestri» visibili sono i sopravvissuti di una selezione in cui chi perde smette di pubblicare.
La nostra misura: un anno, 3.038 titoli
Abbiamo fatto il conto più semplice sul nostro universo americano: 3.038 titoli, 257 sedute fino a ottobre 2026, e per ogni giorno la domanda «il titolo è più alto 21 sedute dopo?». In un giorno qualsiasi la risposta è sì nel 52,2% dei casi. Dopo un RSI sotto 30, il classico segnale di «ipervenduto», nel 53,1%: un punto in più del caso. Dopo un RSI sopra 70 nel 49,7%. Con il prezzo sopra la media a 50 giorni nel 50,3%, sotto nel 53,6%: in quest’anno il ritorno verso la media ha battuto la tendenza. E la differenza per dimensione è esattamente quella degli studi: nelle società medie l’ipervenduto è stato seguito da un rialzo nel 57,2% dei casi contro il 53,6% di base, nelle piccole nel 48,7% contro il 48,9%, cioè nulla. Il segnale, poi, non è distribuito a caso: a ottobre 2025 l’RSI sotto 30 è scattato 6.630 volte, ad aprile 2026 778. Arriva a grappoli, nei momenti di stress, quando conta anche tutto il resto.
Un anno solo non prova niente, e per questo abbiamo rifatto lo stesso conto su tutto lo storico dal 1994: 3.218 società americane, 14,7 milioni di casi, sempre a 21 sedute. Il quadro regge, ma i margini restano piccoli. In un giorno qualsiasi il titolo è più alto nel 53,5% dei casi; dopo un RSI sotto 30 nel 55,1%, dopo un RSI sopra 70 nel 51,7%. Il vantaggio dell’ipervenduto cambia molto da un periodo all’altro: 3,6 punti fra il 1994 e il 2002, meno di uno fra il 2003 e il 2009 e dal 2020. Il momentum lavora soprattutto per esclusione: il quinto di titoli più forti nei dodici mesi precedenti è salito nel 53,3% dei casi, come in un giorno qualsiasi; il quinto più debole nel 50,3%. Un avvertimento: nel conto ci sono solo le società quotate oggi, e chi è crollato fino a sparire non c’è, quindi il vantaggio dell’ipervenduto è probabilmente sovrastimato.
La misura a 21 sedute è troppo corta per il momentum, che negli studi lavora su più mesi. Per questo l’abbiamo rifatta come Jegadeesh e Titman: alla fine di ogni mese, dal 1995, mettiamo in fila le azioni per il rendimento dei dodici mesi precedenti (saltando l’ultimo) e guardiamo come vanno nei mesi successivi il decimo più forte e il decimo più debole. Sono 380 mesi, in media 1.389 titoli al mese, senza il quinto meno scambiato. Il mese dopo il decimo più forte ha reso in media l’1,82%, il più debole l’1,53%, la media di tutti l’1,31%: 0,29 punti al mese di vantaggio dei forti sui deboli, troppo pochi per escludere il caso. Allungando l’orizzonte non migliora: il caso migliore è il momentum di sei mesi tenuto tre-sei mesi, con circa 0,4 punti al mese, ancora sotto la soglia statistica. Il motivo si vede anno per anno: i forti hanno battuto i deboli in 25 anni su 32, con un anno tipico di +8 punti, ma pochi crolli hanno cancellato tutto. Nel solo aprile 2009 i deboli hanno battuto i forti di 54 punti, e il 2009 intero è costato 107 punti, il 2000 43, il 2016 32. Anche l’inversione di breve si vede: i titoli peggiori del mese hanno reso il mese dopo l’1,81%, i migliori l’1,34%. Per controllo abbiamo rifatto tutto ordinando i titoli a caso: la differenza è zero, quindi il metodo non inventa effetti.
Come leggere questi numeri
Tre cose cambiano il modo di leggerli. La prima: il termine di paragone non è il 50% ma il 53,5%, perché nel lungo periodo le azioni salgono e un titolo preso a caso è più alto un mese dopo poco più di una volta su due. Un segnale vale qualcosa solo se batte questo valore. La seconda: 14,7 milioni di casi non sono 14,7 milioni di prove indipendenti. Due giorni consecutivi dello stesso titolo condividono quasi tutto il mese che segue, e nei crolli l’ipervenduto scatta su centinaia di titoli nello stesso giorno: le osservazioni davvero diverse sono molte meno, e per questo nella misura mensile abbiamo calcolato la significatività tenendo conto di questa sovrapposizione. La terza: nel conto ci sono solo le società quotate oggi. Chi è fallito non c’è, quindi il decimo dei titoli più deboli sembra migliore di quanto sia stato davvero. Questo gonfia il vantaggio dell’ipervenduto e sgonfia quello del momentum: gli studi sulle basi di dati complete, che comprendono anche le società scomparse, trovano un momentum più forte del nostro. In nessun conto ci sono commissioni, spread e tasse, che chi opera spesso paga a ogni passaggio.
Cosa cambia per chi investe
- Chiedi sempre «quante volte»: un segnale senza un tasso di base è un’opinione. Se un libro o un corso non lo dà, non è una prova.
- Poche famiglie, con una ragione dietro: tendenza, ritorno alla media di breve, volatilità, volume. Sei indicatori con nomi diversi non sono sei informazioni.
- Il contesto pesa più dello strumento: lo stesso RSI in una small cap durante un crollo e in una large cap in un mercato calmo sono due cose diverse.
- I costi decidono: molti vantaggi misurati spariscono dopo commissioni e spread, e operare di più ha un prezzo documentato.
Su InvestingBot l’analisi tecnica e quantitativa mostra gli indicatori insieme al contesto e non li presenta come previsioni: questa misura sullo storico dal 1994 è quella che usiamo per dire quanto pesa davvero un segnale. Perché prevedere i minimi è quasi impossibile lo spieghiamo nell’articolo sul market timing; i trabocchetti mentali che fanno vedere figure dove non ci sono, in quello sui bias che fanno perdere soldi.
In sintesi
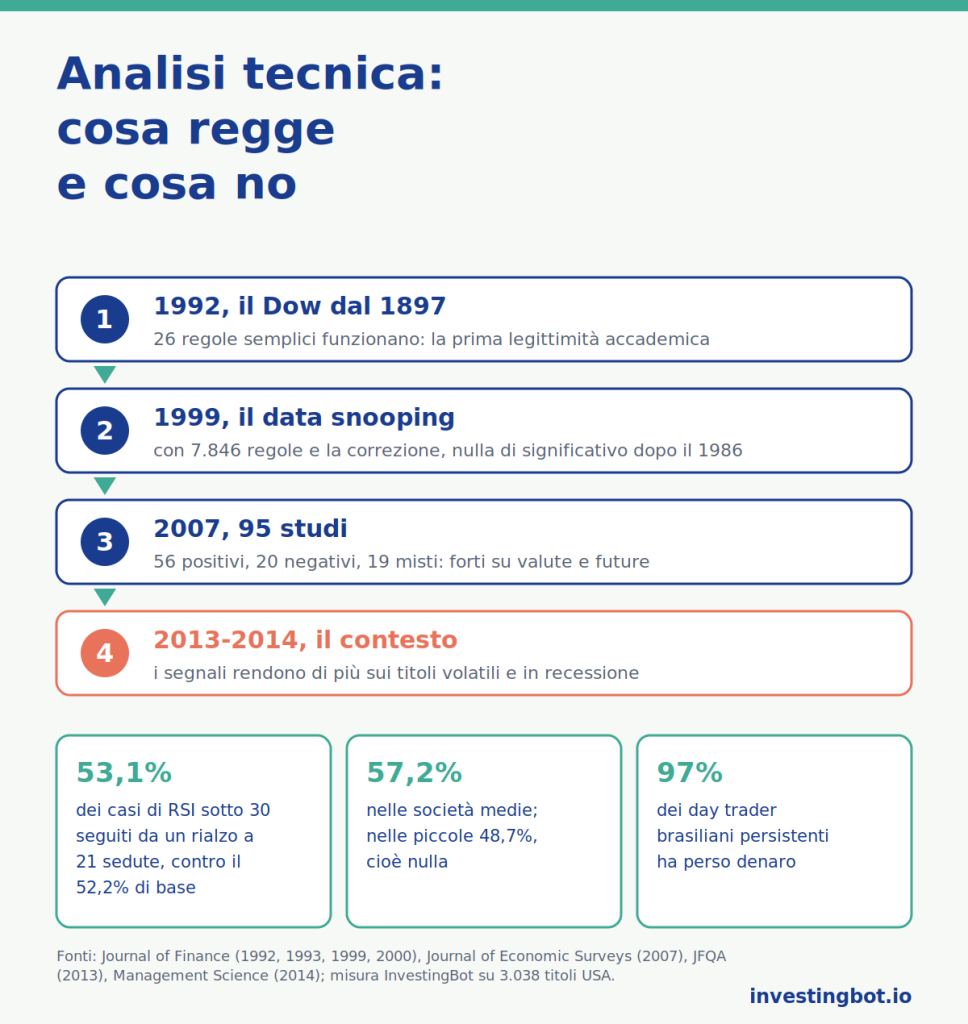
- Nel 1992 Brock, Lakonishok e LeBaron trovarono che 26 regole semplici funzionavano sul Dow dal 1897 al 1986; nel 1999 Sullivan, Timmermann e White, con 7.846 regole e la correzione per il data snooping, non trovarono più nulla di significativo dopo il 1986.
- Su 95 studi moderni, 56 positivi, 20 negativi e 19 misti: l’evidenza è più forte su valute e futures, più debole sulle azioni americane recenti.
- Reggono la tendenza e il momentum (Jegadeesh e Titman 1993), la volatilità e il volume; non reggono figure, Fibonacci, Elliott e cicli.
- L’efficacia dipende dal contesto: più forte sui titoli volatili e nelle recessioni (Han, Yang e Zhou 2013; Neely, Rapach, Tu e Zhou 2014).
- Chi opera di più guadagna meno: 11,4% contro 17,9% su 66.465 famiglie; il 97% dei day trader persistenti ha perso.
- Sul nostro universo nell’ultimo anno l’RSI sotto 30 ha preceduto un rialzo nel 53,1% dei casi contro il 52,2% di base: un punto, che diventa quasi quattro nelle società medie e zero nelle piccole.
- Sul nostro storico dal 1995 i titoli più forti dei dodici mesi precedenti hanno battuto i più deboli di 0,29 punti al mese: vincono quasi tutti gli anni (25 su 32), ma perdono molto nei rimbalzi dopo un panico, come nel 2009.
L’analisi tecnica funziona?
Alcune famiglie di segnali hanno una base misurata, soprattutto la tendenza e il momentum, e funzionano meglio sui titoli volatili e nei momenti di stress. La maggior parte degli altri strumenti non ha superato test indipendenti, e quasi tutti i vantaggi si riducono dopo i costi.
Che cos’è il data snooping?
È l’errore di provare migliaia di regole su uno stesso insieme di dati e tenere la migliore: qualcuna funziona per caso. Sullivan, Timmermann e White nel 1999 hanno mostrato che, correggendo per questo effetto, le regole migliori sul Dow non reggevano sui dati successivi.
Le medie mobili servono a qualcosa?
Come filtro di rischio sì: tenere i titoli sopra una media lunga ha evitato buona parte dei grandi ribassi negli studi su decenni. Come generatore di rendimento il vantaggio è piccolo e concentrato sui titoli più volatili.
Il momentum funziona davvero?
Negli studi accademici è il segnale tecnico con le prove più solide: chi è salito di più negli ultimi sei-dodici mesi tende a fare meglio di chi è sceso di più. Sul nostro storico dal 1995 il vantaggio c’è ma è piccolo, circa 0,3-0,4 punti al mese, e non è costante: vince quasi tutti gli anni e perde molto quando il mercato rimbalza dopo un crollo, come nel 2009.
Le figure grafiche e Fibonacci hanno un valore predittivo?
Lo studio di Lo, Mamaysky e Wang del 2000 ha trovato nelle figure classiche un contenuto informativo debole, non un vantaggio di trading. Per i ritracciamenti di Fibonacci, le onde di Elliott e i cicli non esiste uno studio indipendente che ne mostri un valore predittivo.
Perché gli studi dicono che chi fa trading perde?
Perché operare spesso costa: commissioni, spread e scelte dettate dall’eccesso di fiducia. Barber e Odean hanno misurato 11,4% all’anno contro 17,9% del mercato per le famiglie più attive; fra i day trader brasiliani persistenti il 97% ha perso.
Come usa InvestingBot questi risultati?
Mostrando gli indicatori insieme al contesto, senza presentarli come previsioni, e misurando sullo storico dal 1994 quante volte ogni segnale è stato seguito dal movimento atteso: i margini sono piccoli, e lo diciamo.