



Półki księgarni finansowej są pełne podręczników analizy technicznej: średnie kroczące, oscylatory, formacje, cykle, zniesienia. To książki pisane starannie przez ludzi, którzy spędzili lata przed wykresami, i naprawdę uczą je czytać. Czego prawie nigdy nie mówią, to jak często po sygnale następował ruch, który obiecuje. To pytanie badania akademickie stawiają od ponad trzydziestu lat, na danych z dziesięcioleci i tysiącach reguł. Ten artykuł podsumowuje, co znalazły, co się broni, a co nie, i jak wykorzystujemy te wyniki w InvestingBot.
Niezależne dowody układają się w prosty obraz. Niektóre rodziny sygnałów mają zmierzoną podstawę: trend (to, co rosło, zwykle rośnie jeszcze kilka miesięcy), zmienność (która występuje w skupiskach i jest przewidywalna), wolumen jako znak, że coś się dzieje. Inne nigdy nie przeszły rygorystycznego testu: formacje wykresowe jako źródło zysku, zniesienia Fibonacciego, fale Elliotta, cykle. A jeden wynik dotyczy wszystkich: skuteczność zależy od tego, gdzie i kiedy patrzymy, bardziej niż od narzędzia.
Pierwszy poważny test: Dow od 1897 do 1986
William Brock, Josef Lakonishok i Blake LeBaron w „Simple Technical Trading Rules and the Stochastic Properties of Stock Returns” (Journal of Finance, 1992) zastosowali 26 elementarnych reguł, średnie kroczące i wybicia z zakresu, do indeksu Dow Jones od 1897 do 1986. Stopy zwrotu po sygnałach kupna były wyższe i mniej zmienne niż po sygnałach sprzedaży, a te ostatnie były średnio ujemne. To badanie dało analizie technicznej pierwszą akademicką legitymację.
Odpowiedź: 7 846 reguł i „data snooping”
Siedem lat później Ryan Sullivan, Allan Timmermann i Halbert White („Data-Snooping, Technical Trading Rule Performance, and the Bootstrap”, Journal of Finance, 1999) powtórzyli test, rozszerzając zbiór do 7 846 reguł z pięciu rodzin i korygując fakt, że przy tysiącach prób niektóre działają przypadkiem. Wynik: najlepsze reguły z pierwotnej próby traciły wszelką istotność na danych po 1986 roku. Lekcja jest aktualna do dziś, dla każdego: im więcej wskaźników się próbuje, tym więcej „odkryć” się znajdzie, i prawie wszystkie są szumem.
Cheol-Ho Park i Scott Irwin („What Do We Know About the Profitability of Technical Analysis?”, Journal of Economic Surveys, 2007) przejrzeli 95 współczesnych badań: 56 dawało wyniki pozytywne, 20 negatywne, 19 mieszane. Ale pozytywne koncentrowały się na walutach i kontraktach terminowych i często pomijały koszty transakcyjne oraz data snooping. Dla akcji amerykańskich po latach dziewięćdziesiątych dowody są najsłabsze.
Co się broni: trend i momentum
Najbardziej odporny wynik nie pochodzi z podręczników, lecz od Narasimhana Jegadeesha i Sheridana Titmana (Journal of Finance, 1993): kupowanie akcji, które najbardziej wzrosły w ostatnich sześciu do dwunastu miesięcy, i sprzedawanie tych, które najbardziej spadły, dawało w ich próbie rzędu jednego punktu procentowego miesięcznie, a Tobias Moskowitz, Yao Hua Ooi i Lasse Pedersen (Journal of Financial Economics, 2012) znaleźli ten sam efekt trendu na dziesiątkach rynków i dziesięcioleci. Długie średnie kroczące to prymitywna wersja tej samej idei: działają lepiej jako filtr ryzyka, który trzyma z dala od wielkich spadków, niż jako źródło zysku. Maksimum z 52 tygodni jako sygnał ma podstawę zmierzoną przez Thomasa George’a i Chuan-Yang Hwanga (Journal of Finance, 2004).
W krótkich horyzontach jest odwrotnie. Narasimhan Jegadeesh, dziś na Emory University, w 1990 roku („Evidence of Predictable Behavior of Security Returns”, Journal of Finance) stwierdził, że stopa zwrotu z jednego miesiąca ma tendencję do odwracania się w miesiącu następnym: między 1934 a 1987 rokiem skrajne decyle jego portfeli rozchodziły się o 2,49 punktu miesięcznie. W tym samym roku Bruce Lehmann, ekonomista, który później wykładał na University of California w San Diego („Fads, Martingales, and Market Efficiency”, Quarterly Journal of Economics), zobaczył to samo odwrócenie z tygodnia na tydzień. To idea stojąca za „wyprzedaniem” w RSI: po gwałtownym spadku małe odbicie jest bardziej prawdopodobne. Momentum ma też znaną wadę: od czasu do czasu się załamuje. Kent Daniel z Columbia Business School i Tobias Moskowitz z Yale School of Management („Momentum Crashes”, Journal of Financial Economics, 2016) pokazali, że załamania przychodzą, gdy rynek odbija po panice: między marcem a majem 2009 roku decyl najsłabszych akcji wzrósł o 163%, a najsilniejszych o 8%.
Gdzie działa najlepiej: zmienność, małe spółki, recesje
Tu jest punkt, który interesuje nas najbardziej. Yufeng Han, Ke Yang i Guofu Zhou (Journal of Financial and Quantitative Analysis, 2013) zastosowali średnią kroczącą do portfeli uporządkowanych według zmienności: na najbardziej zmiennych akcjach przewaga nad „kup i trzymaj” była większa niż przewaga momentum, na spokojnych akcjach prawie żadna. Christopher Neely, David Rapach, Jun Tu i Guofu Zhou (Management Science, 2014) porównali 12 wskaźników technicznych z 14 zmiennymi makroekonomicznymi w prognozowaniu premii za ryzyko akcji: techniczne lepiej odczytują szczyty cyklu koniunkturalnego, makro ożywienia, a razem biją oba. Przekładając: ten sam sygnał znaczy co innego w zmiennej małej spółce podczas recesji i w spokojnej dużej spółce na spokojnym rynku.
Co się nie broni
Andrew Lo, Harry Mamaysky i Jiang Wang (Journal of Finance, 2000) szukali klasycznych formacji, głowy z ramionami i podobnych, na akcjach amerykańskich od 1962 do 1996 algorytmem rozpoznawania: słaba zawartość informacyjna, nie przewaga handlowa po kosztach. Zniesienia Fibonacciego, fale Elliotta i cykle Ganna nigdy nie wykazały wartości prognostycznej w niezależnym badaniu: to systemy, które wszystko wyjaśniają po fakcie i dlatego nie da się ich obalić. A mnogość oscylatorów, RSI, stochastyczny, MACD, CCI, Williams, to w dużej mierze ta sama informacja pod różnymi nazwami: wszystkie są przekształceniami tego samego szeregu cen i poruszają się razem.
Dlaczego książki i tak się sprzedają
Nie ze złej woli. Podręcznik uczący czytania wykresów wykonuje uczciwą pracę, a najlepsi autorzy mówią to jasno: analiza techniczna to język, nie maszynka do pieniędzy. Problemem jest kupujący, który liczy na to drugie. Brad Barber i Terrance Odean („Trading Is Hazardous to Your Wealth”, Journal of Finance, 2000) śledzili 66 465 gospodarstw domowych u jednego brokera od 1991 do 1996: te, które handlowały najwięcej, zarobiły 11,4% rocznie wobec 17,9% rynku. Fernando Chague, Rodrigo De-Losso i Bruno Giovannetti („Day Trading for a Living?”, 2020) śledzili wszystkich brazylijskich day traderów na kontraktach indeksowych: wśród tych, którzy wytrwali ponad 300 dni, 97% straciło pieniądze. Przemysł kursów i sygnałów żyje z napływu nowych czytelników, a widoczni „mistrzowie” to ocaleni z selekcji, w której przegrywający przestają publikować.
Nasz pomiar: jeden rok, 3 038 spółek
Zrobiliśmy najprostsze liczenie na naszym amerykańskim uniwersum: 3 038 spółek, 257 sesji do października 2026, i dla każdego dnia pytanie „czy akcja jest wyżej 21 sesji później?”. W dowolnym dniu odpowiedź brzmi tak w 52,2% przypadków. Po RSI poniżej 30, klasycznym sygnale „wyprzedania”, w 53,1%: punkt powyżej przypadku. Po RSI powyżej 70 w 49,7%. Z ceną powyżej średniej z 50 dni w 50,3%, poniżej w 53,6%: w tym roku powrót do średniej pobił trend. A różnica według wielkości jest dokładnie taka jak w badaniach: w spółkach średnich po wyprzedaniu nastąpił wzrost w 57,2% przypadków wobec bazy 53,6%, w małych w 48,7% wobec 48,9%, czyli nic. Sygnał nie rozkłada się przy tym losowo: w październiku 2025 RSI poniżej 30 zadziałał 6 630 razy, w kwietniu 2026 778 razy. Przychodzi gronami, w chwilach napięcia, gdy liczy się też wszystko inne.
Jeden rok niczego nie dowodzi, dlatego powtórzyliśmy to samo obliczenie na całej historii od 1994 roku: 3 218 amerykańskich spółek, 14,7 mln przypadków, zawsze w horyzoncie 21 sesji. Obraz się utrzymuje, ale różnice pozostają małe. W dowolnym dniu akcja jest wyżej w 53,5% przypadków; po RSI poniżej 30 w 55,1%, po RSI powyżej 70 w 51,7%. Przewaga sygnału wyprzedania mocno zmienia się w czasie: 3,6 punktu między 1994 a 2002 rokiem, mniej niż jeden między 2003 a 2009 rokiem i od 2020 roku. Momentum działa głównie przez wykluczenie: piąta część spółek najsilniejszych w poprzednich dwunastu miesiącach rosła w 53,3% przypadków, jak w dowolnym dniu; najsłabsza piąta część w 50,3%. Ostrzeżenie: w obliczeniu są tylko spółki notowane dziś, a tych, które upadły aż do zniknięcia, nie ma, więc przewaga sygnału wyprzedania jest prawdopodobnie zawyżona.
Pomiar w horyzoncie 21 sesji jest za krótki dla momentum, które w badaniach działa przez kilka miesięcy. Dlatego powtórzyliśmy go tak jak Jegadeesh i Titman: na koniec każdego miesiąca od 1995 roku ustawiamy akcje według stopy zwrotu z poprzednich dwunastu miesięcy (bez ostatniego) i śledzimy najsilniejszy i najsłabszy decyl w kolejnych miesiącach. To 380 miesięcy, średnio 1 389 spółek miesięcznie, bez najmniej obracanej piątej części. W następnym miesiącu najsilniejszy decyl dał średnio 1,82%, najsłabszy 1,53%, średnia wszystkich 1,31%: przewaga silnych nad słabymi wynosi 0,29 punktu miesięcznie, za mało, by wykluczyć przypadek. Wydłużenie horyzontu nie pomaga: najlepszy przypadek to momentum sześciomiesięczne trzymane od trzech do sześciu miesięcy, z około 0,4 punktu miesięcznie, wciąż poniżej progu statystycznego. Powód widać rok po roku: silni pokonali słabych w 25 latach na 32, przy typowym roku +8 punktów, ale kilka załamań wymazało wszystko. W samym kwietniu 2009 roku słabi pokonali silnych o 54 punkty, cały rok 2009 kosztował 107 punktów, rok 2000 43, a rok 2016 32. Widać też krótkoterminowe odwrócenie: najgorsze akcje miesiąca dały w następnym miesiącu 1,81%, najlepsze 1,34%. Dla kontroli powtórzyliśmy wszystko, ustawiając akcje losowo: różnica wynosi zero, więc metoda nie wymyśla efektów.
Jak czytać te liczby
Trzy rzeczy zmieniają sposób ich czytania. Po pierwsze: punktem odniesienia nie jest 50%, lecz 53,5%, bo w długim okresie akcje rosną, a losowo wybrana akcja jest wyżej miesiąc później nieco częściej niż co drugi raz. Sygnał jest coś wart tylko wtedy, gdy przebija tę wartość. Po drugie: 14,7 mln przypadków to nie 14,7 mln niezależnych dowodów. Dwa kolejne dni tej samej akcji dzielą prawie cały następny miesiąc, a w krachach sygnał wyprzedania włącza się tego samego dnia na setkach akcji: naprawdę różnych obserwacji jest dużo mniej, i dlatego w pomiarze miesięcznym liczyliśmy istotność, uwzględniając to nakładanie się. Po trzecie: w obliczeniu są tylko spółki notowane dziś. Tych, które zbankrutowały, nie ma, więc decyl najsłabszych akcji wygląda lepiej, niż było naprawdę. To zawyża przewagę wyprzedania i zaniża przewagę momentum: badania na pełnych bazach danych, obejmujących także spółki, które zniknęły, znajdują silniejsze momentum niż nasze. W żadnym obliczeniu nie ma prowizji, spreadów i podatków, które ten, kto często handluje, płaci przy każdej transakcji.
Co to zmienia dla inwestora
- Zawsze pytaj „jak często”: sygnał bez stopy bazowej to opinia. Jeśli książka lub kurs jej nie podaje, to nie jest dowód.
- Niewiele rodzin, każda z uzasadnieniem: trend, krótkoterminowy powrót do średniej, zmienność, wolumen. Sześć wskaźników o różnych nazwach to nie sześć informacji.
- Kontekst waży więcej niż narzędzie: ten sam RSI w małej spółce podczas krachu i w dużej spółce na spokojnym rynku to dwie różne rzeczy.
- Koszty decydują: wiele zmierzonych przewag znika po prowizjach i spreadach, a częstszy handel ma udokumentowaną cenę.
W InvestingBot analiza techniczna i ilościowa pokazuje wskaźniki razem z ich kontekstem i nie przedstawia ich jako prognoz: tego pomiaru na historii od 1994 roku używamy, by powiedzieć, ile naprawdę waży sygnał. Dlaczego przewidzenie dołka jest prawie niemożliwe, wyjaśniamy w artykule o market timingu; pułapki myślowe, przez które widzi się formacje tam, gdzie ich nie ma, w artykule o błędach poznawczych, które kosztują pieniądze.
W skrócie
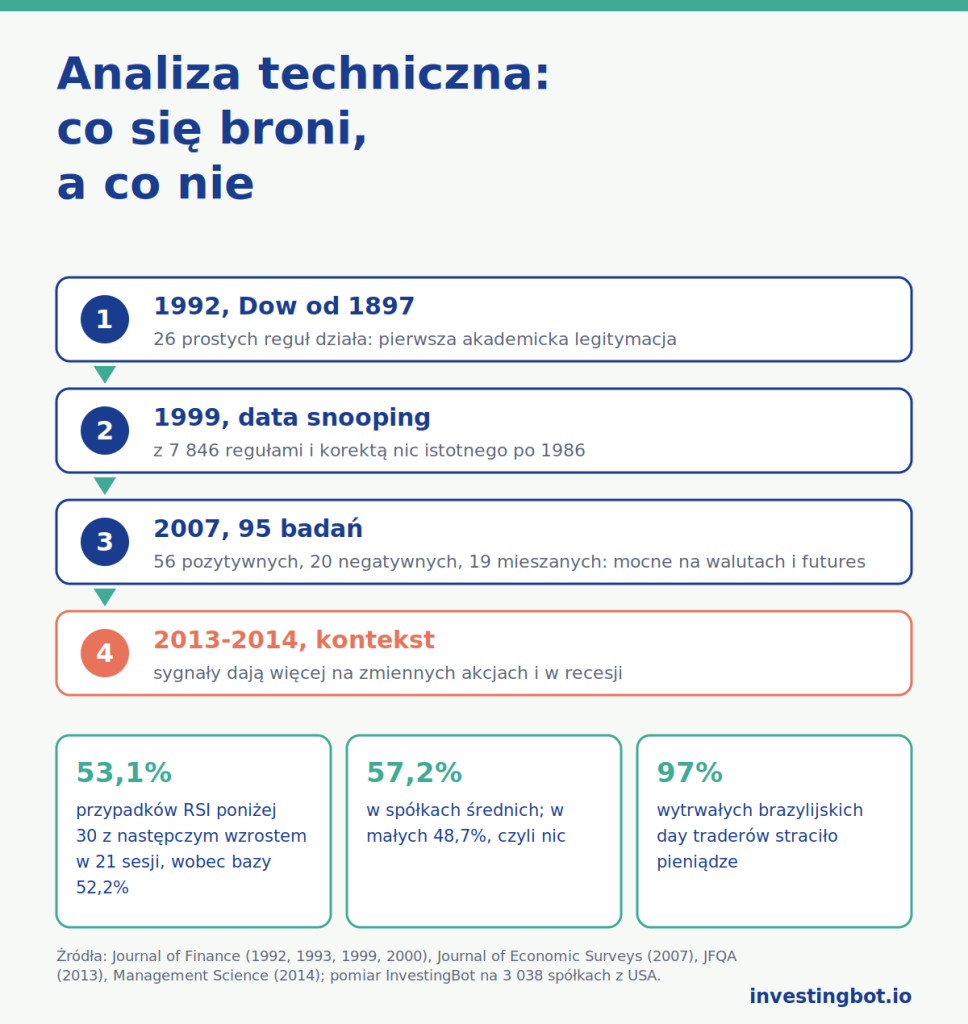
- W 1992 Brock, Lakonishok i LeBaron stwierdzili, że 26 prostych reguł działało na Dow od 1897 do 1986; w 1999 Sullivan, Timmermann i White, z 7 846 regułami i korektą na data snooping, nie znaleźli już nic istotnego po 1986.
- Z 95 współczesnych badań 56 pozytywnych, 20 negatywnych i 19 mieszanych: dowody są mocniejsze dla walut i kontraktów terminowych, słabsze dla niedawnych akcji amerykańskich.
- Bronią się trend i momentum (Jegadeesh i Titman 1993), zmienność i wolumen; nie bronią się formacje, Fibonacci, Elliott i cykle.
- Skuteczność zależy od kontekstu: silniejsza na zmiennych akcjach i w recesjach (Han, Yang i Zhou 2013; Neely, Rapach, Tu i Zhou 2014).
- Kto handluje więcej, zarabia mniej: 11,4% wobec 17,9% w 66 465 gospodarstwach; 97% wytrwałych day traderów straciło.
- W naszym uniwersum w ostatnim roku RSI poniżej 30 poprzedzał wzrost w 53,1% przypadków wobec bazy 52,2%: jeden punkt, który w spółkach średnich staje się prawie czterema, a w małych zerem.
- W naszej historii od 1995 roku najsilniejsze akcje poprzednich dwunastu miesięcy pokonywały najsłabsze o 0,29 punktu miesięcznie: wygrywają prawie co roku (25 lat na 32), ale dużo tracą w odbiciach po panice, jak w 2009 roku.
Czy analiza techniczna działa?
Niektóre rodziny sygnałów mają zmierzoną podstawę, przede wszystkim trend i momentum, i działają lepiej na zmiennych akcjach oraz w chwilach napięcia. Większość pozostałych narzędzi nie przeszła niezależnych testów, a prawie wszystkie przewagi maleją po kosztach.
Czym jest data snooping?
To błąd polegający na próbowaniu tysięcy reguł na tym samym zbiorze danych i zatrzymaniu najlepszej: niektóre działają przypadkiem. Sullivan, Timmermann i White pokazali w 1999, że po korekcie tego efektu najlepsze reguły na Dow nie broniły się na późniejszych danych.
Czy średnie kroczące do czegoś służą?
Jako filtr ryzyka tak: trzymanie akcji powyżej długiej średniej pozwoliło uniknąć dużej części wielkich spadków w badaniach obejmujących dziesięciolecia. Jako źródło zysku przewaga jest mała i skupiona na najbardziej zmiennych akcjach.
Czy momentum naprawdę działa?
W badaniach akademickich to sygnał techniczny z najmocniejszymi dowodami: akcje, które najbardziej wzrosły w ostatnich sześciu do dwunastu miesięcy, zwykle radzą sobie lepiej niż te, które najbardziej spadły. W naszej historii od 1995 roku przewaga istnieje, ale jest mała, około 0,3-0,4 punktu miesięcznie, i nie jest stała: wygrywa prawie co roku i dużo traci, gdy rynek odbija po krachu, jak w 2009 roku.
Czy formacje wykresowe i Fibonacci mają wartość prognostyczną?
Badanie Lo, Mamaysky’ego i Wanga z 2000 roku znalazło w klasycznych formacjach słabą zawartość informacyjną, nie przewagę handlową. Dla zniesień Fibonacciego, fal Elliotta i cykli nie istnieje niezależne badanie wykazujące wartość prognostyczną.
Dlaczego badania mówią, że traderzy tracą?
Bo częsty handel kosztuje: prowizje, spready i decyzje podyktowane nadmierną pewnością siebie. Barber i Odean zmierzyli 11,4% rocznie wobec 17,9% rynku u najaktywniejszych gospodarstw; wśród wytrwałych brazylijskich day traderów 97% straciło.
Jak InvestingBot wykorzystuje te wyniki?
Pokazując wskaźniki razem z ich kontekstem, bez przedstawiania ich jako prognoz, i mierząc na historii od 1994 roku, jak często po każdym sygnale następował oczekiwany ruch: różnice są małe, i mówimy to.