



As prateleiras de uma livraria financeira estão cheias de manuais de análise técnica: médias móveis, osciladores, figuras, ciclos, retrações. São livros escritos com cuidado por quem passou anos diante dos gráficos, e ensinam de facto a lê-los. O que quase nunca dizem é quantas vezes um sinal foi seguido do movimento que promete. Essa pergunta é feita pela investigação académica há mais de trinta anos, com dados de décadas e milhares de regras. Este artigo resume o que ela encontrou, o que se sustenta e o que não, e como usamos esses resultados no InvestingBot.
As provas independentes convergem para um quadro simples. Algumas famílias de sinais têm um fundamento medido: a tendência (o que subiu tende a continuar por alguns meses), a volatilidade (que se agrupa e é previsível), o volume como sinal de que algo está a acontecer. Outras nunca passaram um teste rigoroso: as figuras gráficas como geradoras de lucro, as retrações de Fibonacci, as ondas de Elliott, os ciclos. E um resultado vale para todas: a eficácia depende de onde e quando se olha, mais do que do instrumento.
O primeiro teste sério: o Dow de 1897 a 1986
William Brock, Josef Lakonishok e Blake LeBaron, em «Simple Technical Trading Rules and the Stochastic Properties of Stock Returns» (Journal of Finance, 1992), aplicaram 26 regras elementares, médias móveis e rupturas de intervalo, ao Dow Jones de 1897 a 1986. Os retornos após os sinais de compra eram mais altos e menos voláteis do que os posteriores aos sinais de venda, e estes últimos eram negativos em média. Foi o estudo que deu à análise técnica a sua primeira legitimidade académica.
A refutação: 7.846 regras e o «data snooping»
Sete anos depois, Ryan Sullivan, Allan Timmermann e Halbert White («Data-Snooping, Technical Trading Rule Performance, and the Bootstrap», Journal of Finance, 1999) refizeram o teste alargando o universo a 7.846 regras de cinco famílias e corrigindo pelo facto de que, ao experimentar milhares, alguma funciona por acaso. Resultado: as melhores regras da amostra original perdiam toda a significância nos dados posteriores a 1986. A lição vale ainda hoje, para qualquer um: quantos mais indicadores experimentar, mais «descobertas» encontrará, e quase todas são ruído.
Cheol-Ho Park e Scott Irwin («What Do We Know About the Profitability of Technical Analysis?», Journal of Economic Surveys, 2007) reviram 95 estudos modernos: 56 encontravam resultados positivos, 20 negativos, 19 mistos. Mas os positivos concentravam-se em moedas e futuros, e muitas vezes ignoravam os custos de transação e o data snooping. Nas ações americanas depois dos anos noventa a evidência é a mais fraca.
O que se sustenta: tendência e momentum
O resultado mais robusto não vem dos manuais mas de Narasimhan Jegadeesh e Sheridan Titman (Journal of Finance, 1993): comprar os títulos que mais subiram nos últimos seis a doze meses e vender os que mais caíram rendeu na ordem de um ponto percentual por mês na sua amostra, e Tobias Moskowitz, Yao Hua Ooi e Lasse Pedersen (Journal of Financial Economics, 2012) encontraram o mesmo efeito de tendência em dezenas de mercados e décadas. As médias móveis longas são uma versão grosseira da mesma ideia: funcionam melhor como filtro de risco, que o mantém fora das grandes quedas, do que como gerador de retorno. O máximo de 52 semanas como sinal tem uma base medida por Thomas George e Chuan-Yang Hwang (Journal of Finance, 2004).
Nos prazos curtos acontece o contrário. Narasimhan Jegadeesh, hoje na Emory University, descobriu em 1990 («Evidence of Predictable Behavior of Security Returns», Journal of Finance) que o retorno de um mês tende a inverter-se no mês seguinte: entre 1934 e 1987 os decis extremos das suas carteiras afastavam-se 2,49 pontos por mês. No mesmo ano Bruce Lehmann, economista que depois ensinou na University of California em San Diego («Fads, Martingales, and Market Efficiency», Quarterly Journal of Economics), viu a mesma inversão de uma semana para a outra. É a ideia por trás da «sobrevenda» do RSI: depois de uma queda brusca, um pequeno ressalto é mais provável. O momentum tem também um defeito conhecido: de vez em quando desaba. Kent Daniel, da Columbia Business School, e Tobias Moskowitz, da Yale School of Management («Momentum Crashes», Journal of Financial Economics, 2016), mostraram que as quedas chegam quando o mercado recupera depois de um pânico: entre março e maio de 2009 o decil dos títulos mais fracos subiu 163%, o dos mais fortes 8%.
Onde funciona melhor: volatilidade, empresas pequenas, recessões
Aqui está o ponto que mais nos interessa. Yufeng Han, Ke Yang e Guofu Zhou (Journal of Financial and Quantitative Analysis, 2013) aplicaram uma média móvel a carteiras ordenadas por volatilidade: nos títulos mais voláteis a vantagem sobre «comprar e manter» era maior do que a do momentum, nos títulos tranquilos quase nula. Christopher Neely, David Rapach, Jun Tu e Guofu Zhou (Management Science, 2014) compararam 12 indicadores técnicos com 14 variáveis macroeconómicas na previsão do prémio de risco das ações: os técnicos leem melhor os picos do ciclo económico, os macro as recuperações, e juntos batem ambos. Traduzido: o mesmo sinal vale coisas diferentes numa small cap volátil durante uma recessão e numa large cap tranquila num mercado calmo.
O que não se sustenta
Andrew Lo, Harry Mamaysky e Jiang Wang (Journal of Finance, 2000) procuraram as figuras clássicas, cabeça e ombros e semelhantes, nas ações americanas de 1962 a 1996 com um algoritmo de reconhecimento: um conteúdo informativo fraco, não uma vantagem de negociação após custos. As retrações de Fibonacci, as ondas de Elliott e os ciclos de Gann nunca mostraram valor preditivo num estudo independente: são sistemas que explicam tudo a posteriori e por isso não podem ser refutados. E a multidão de osciladores, RSI, estocástico, MACD, CCI, Williams, é em grande parte a mesma informação com nomes diferentes: todos são transformações da mesma série de preços e movem-se juntos.
Porque é que os livros se vendem na mesma
Não por má-fé. Um manual que ensina a ler gráficos faz um trabalho honesto, e os melhores autores dizem-no claramente: a análise técnica é uma linguagem, não uma máquina de dinheiro. O problema é quem o compra à espera da segunda. Brad Barber e Terrance Odean («Trading Is Hazardous to Your Wealth», Journal of Finance, 2000) seguiram 66.465 famílias clientes de uma corretora de 1991 a 1996: as que mais negociavam ganharam 11,4% ao ano contra 17,9% do mercado. Fernando Chague, Rodrigo De-Losso e Bruno Giovannetti («Day Trading for a Living?», 2020) seguiram todos os day traders brasileiros em futuros do índice: entre os que persistiram mais de 300 dias, 97% perderam dinheiro. A indústria dos cursos e dos sinais vive do fluxo de novos leitores, e os «mestres» visíveis são os sobreviventes de uma seleção em que quem perde deixa de publicar.
A nossa medida: um ano, 3.038 títulos
Fizemos a conta mais simples no nosso universo americano: 3.038 títulos, 257 sessões até outubro de 2026, e para cada dia a pergunta «o título está mais alto 21 sessões depois?». Num dia qualquer a resposta é sim em 52,2% dos casos. Depois de um RSI abaixo de 30, o clássico sinal de «sobrevenda», em 53,1%: um ponto acima do acaso. Depois de um RSI acima de 70, em 49,7%. Com o preço acima da média de 50 dias em 50,3%, abaixo em 53,6%: este ano o regresso à média bateu a tendência. E a diferença por dimensão é exatamente a dos estudos: nas empresas médias a sobrevenda foi seguida de uma subida em 57,2% dos casos contra 53,6% de base, nas pequenas em 48,7% contra 48,9%, ou seja, nada. O sinal, além disso, não se distribui ao acaso: em outubro de 2025 o RSI abaixo de 30 disparou 6.630 vezes, em abril de 2026 778. Chega em cachos, nos momentos de tensão, quando também conta tudo o resto.
Um único ano não prova nada, e por isso refizemos a mesma conta sobre todo o histórico desde 1994: 3.218 empresas americanas, 14,7 milhões de casos, sempre a 21 sessões. O quadro mantém-se, mas as margens continuam pequenas. Num dia qualquer o título está mais alto em 53,5% dos casos; depois de um RSI abaixo de 30, em 55,1%; depois de um RSI acima de 70, em 51,7%. A vantagem da sobrevenda muda muito de um período para outro: 3,6 pontos entre 1994 e 2002, menos de um entre 2003 e 2009 e desde 2020. O momentum funciona sobretudo por exclusão: o quinto de títulos mais fortes nos doze meses anteriores subiu em 53,3% dos casos, como num dia qualquer; o quinto mais fraco em 50,3%. Um aviso: na conta só estão as empresas cotadas hoje, e as que caíram até desaparecer não estão, por isso a vantagem da sobrevenda está provavelmente sobrestimada.
A medição a 21 sessões é curta demais para o momentum, que nos estudos atua ao longo de vários meses. Por isso refizemo-la como Jegadeesh e Titman: no fim de cada mês, desde 1995, ordenamos as ações pelo retorno dos doze meses anteriores (sem o último) e seguimos o decil mais forte e o mais fraco nos meses seguintes. São 380 meses, em média 1.389 títulos por mês, sem o quinto menos negociado. No mês seguinte o decil mais forte rendeu em média 1,82%, o mais fraco 1,53%, a média de todos 1,31%: uma vantagem de 0,29 pontos por mês dos fortes sobre os fracos, pouco demais para excluir o acaso. Alongar o horizonte não melhora: o melhor caso é o momentum de seis meses mantido de três a seis meses, com cerca de 0,4 pontos por mês, ainda abaixo do limiar estatístico. O motivo vê-se ano a ano: os fortes bateram os fracos em 25 anos de 32, com um ano típico de +8 pontos, mas algumas quedas apagaram tudo. Só em abril de 2009 os fracos bateram os fortes por 54 pontos, e o ano de 2009 inteiro custou 107 pontos, o de 2000 43 e o de 2016 32. A inversão de curto prazo também se vê: os piores títulos do mês renderam no mês seguinte 1,81%, os melhores 1,34%. Como controlo refizemos tudo ordenando os títulos ao acaso: a diferença é zero, portanto o método não inventa efeitos.
Como ler estes números
Três coisas mudam a forma de os ler. A primeira: o termo de comparação não são 50% mas 53,5%, porque no longo prazo as ações sobem e um título escolhido ao acaso está mais alto um mês depois um pouco mais de uma vez em cada duas. Um sinal só vale alguma coisa se bater esse valor. A segunda: 14,7 milhões de casos não são 14,7 milhões de provas independentes. Dois dias seguidos do mesmo título partilham quase todo o mês seguinte, e nas quedas a sobrevenda dispara em centenas de títulos no mesmo dia: as observações realmente diferentes são muito menos, e por isso na medição mensal calculámos a significância tendo em conta esta sobreposição. A terceira: na conta só estão as empresas cotadas hoje. As que faliram não estão, por isso o decil dos títulos mais fracos parece melhor do que foi realmente. Isto incha a vantagem da sobrevenda e esvazia a do momentum: os estudos sobre bases de dados completas, que incluem também as empresas desaparecidas, encontram um momentum mais forte do que o nosso. Em nenhuma conta estão as comissões, os spreads e os impostos, que quem negoceia com frequência paga a cada passo.
O que muda para quem investe
- Pergunte sempre «quantas vezes»: um sinal sem taxa de base é uma opinião. Se um livro ou um curso não a dá, não é uma prova.
- Poucas famílias, cada uma com uma razão por trás: tendência, regresso à média de curto prazo, volatilidade, volume. Seis indicadores com nomes diferentes não são seis informações.
- O contexto pesa mais do que o instrumento: o mesmo RSI numa small cap durante um colapso e numa large cap num mercado calmo são duas coisas diferentes.
- Os custos decidem: muitas vantagens medidas desaparecem depois de comissões e spreads, e negociar mais tem um preço documentado.
No InvestingBot a análise técnica e quantitativa mostra os indicadores junto com o seu contexto e não os apresenta como previsões: esta medição sobre o histórico desde 1994 é a que usamos para dizer quanto pesa realmente um sinal. Porque é que prever os mínimos é quase impossível explicamos no artigo sobre o market timing; as armadilhas mentais que fazem ver figuras onde não existem, no artigo sobre os vieses que fazem perder dinheiro.
Em resumo
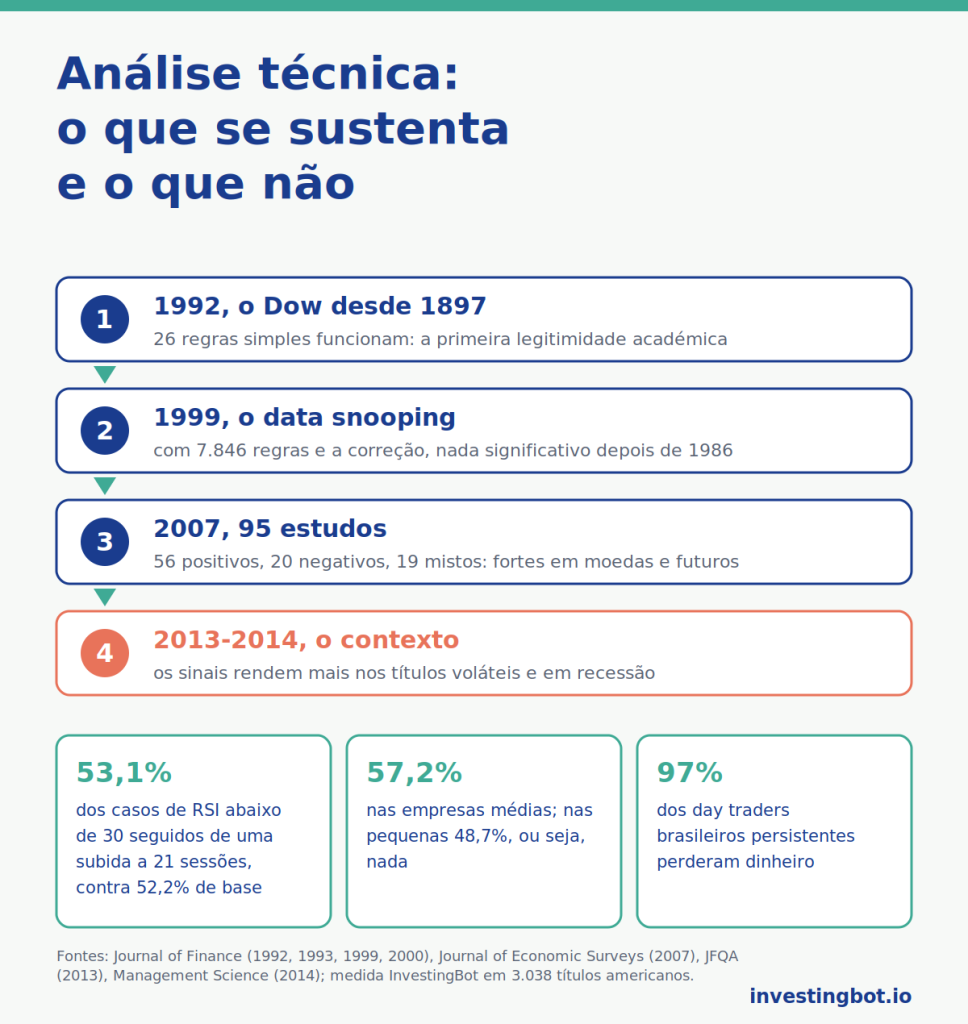
- Em 1992 Brock, Lakonishok e LeBaron descobriram que 26 regras simples funcionavam no Dow de 1897 a 1986; em 1999 Sullivan, Timmermann e White, com 7.846 regras e a correção do data snooping, não encontraram mais nada significativo depois de 1986.
- De 95 estudos modernos, 56 positivos, 20 negativos e 19 mistos: a evidência é mais forte em moedas e futuros, mais fraca nas ações americanas recentes.
- Sustentam-se a tendência e o momentum (Jegadeesh e Titman 1993), a volatilidade e o volume; não se sustentam as figuras, Fibonacci, Elliott e os ciclos.
- A eficácia depende do contexto: mais forte nos títulos voláteis e nas recessões (Han, Yang e Zhou 2013; Neely, Rapach, Tu e Zhou 2014).
- Quem mais negoceia ganha menos: 11,4% contra 17,9% em 66.465 famílias; 97% dos day traders persistentes perderam.
- No nosso universo, no último ano um RSI abaixo de 30 precedeu uma subida em 53,1% dos casos contra 52,2% de base: um ponto, que se torna quase quatro nas empresas médias e zero nas pequenas.
- No nosso histórico desde 1995 os títulos mais fortes dos doze meses anteriores bateram os mais fracos por 0,29 pontos por mês: ganham quase todos os anos (25 em 32), mas perdem muito nos ressaltos depois de um pânico, como em 2009.
A análise técnica funciona?
Algumas famílias de sinais têm uma base medida, sobretudo a tendência e o momentum, e funcionam melhor nos títulos voláteis e nos momentos de tensão. A maioria dos outros instrumentos não passou testes independentes, e quase todas as vantagens se reduzem depois de custos.
O que é o data snooping?
É o erro de experimentar milhares de regras no mesmo conjunto de dados e ficar com a melhor: alguma funciona por acaso. Sullivan, Timmermann e White mostraram em 1999 que, corrigindo este efeito, as melhores regras no Dow não se sustentavam nos dados seguintes.
As médias móveis servem para alguma coisa?
Como filtro de risco sim: manter os títulos acima de uma média longa evitou boa parte das grandes quedas nos estudos sobre décadas. Como gerador de retorno a vantagem é pequena e concentra-se nos títulos mais voláteis.
O momentum funciona mesmo?
Nos estudos académicos é o sinal técnico com as provas mais sólidas: os títulos que mais subiram nos últimos seis a doze meses tendem a sair-se melhor do que os que mais caíram. No nosso histórico desde 1995 a vantagem existe mas é pequena, cerca de 0,3-0,4 pontos por mês, e não é constante: ganha quase todos os anos e perde muito quando o mercado ressalta depois de uma queda, como em 2009.
As figuras gráficas e Fibonacci têm valor preditivo?
O estudo de Lo, Mamaysky e Wang de 2000 encontrou nas figuras clássicas um conteúdo informativo fraco, não uma vantagem de negociação. Para as retrações de Fibonacci, as ondas de Elliott e os ciclos não existe um estudo independente que mostre valor preditivo.
Porque é que os estudos dizem que quem faz trading perde?
Porque negociar com frequência custa: comissões, spreads e decisões ditadas pelo excesso de confiança. Barber e Odean mediram 11,4% ao ano contra 17,9% do mercado nas famílias mais ativas; entre os day traders brasileiros persistentes 97% perderam.
Como é que o InvestingBot usa estes resultados?
Mostrando os indicadores junto com o seu contexto, sem os apresentar como previsões, e medindo sobre o histórico desde 1994 quantas vezes cada sinal foi seguido do movimento esperado: as margens são pequenas, e dizemo-lo.