



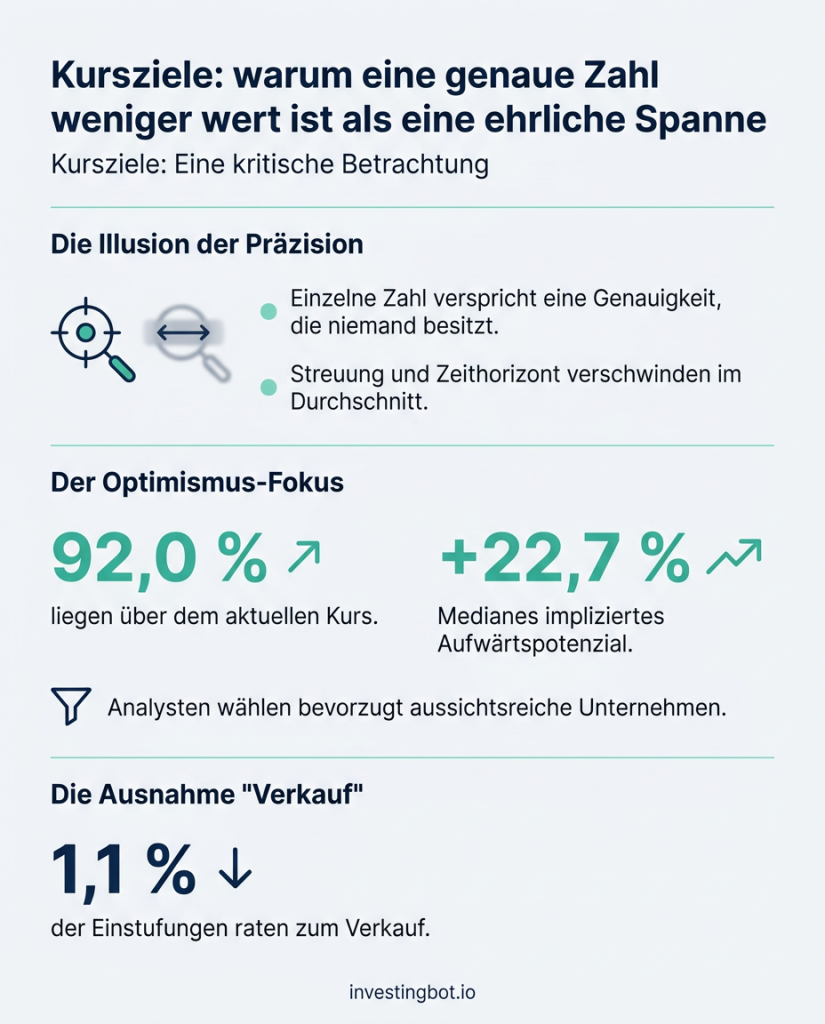
Ein Kursziel ist der Preis, den ein Analyst für eine Aktie innerhalb eines bestimmten Zeitraums erwartet, üblicherweise zwölf Monate. Es kommt als eine einzige Zahl, oft auf den Cent genau. Das Problem ist nicht, dass sie falsch wäre: Das Problem ist, dass die Form der Zahl eine Genauigkeit verspricht, die niemand besitzt. Von 2.315 US-Aktien mit Kursziel in unserem Universum liegen 92,0 % über dem aktuellen Kurs, und von 2.398 Einstufungen raten nur 26 zum Verkauf. Eine ausgewiesene Spanne, mit Zeithorizont und erklärter Unsicherheit, sagt weniger und irrt seltener.
Was ein Kursziel tatsächlich ist
Ein Kursziel entsteht im Haus eines Brokers. Ein Analyst baut ein Modell der Unternehmenszahlen, unterstellt Wachstum, Margen und einen Bewertungsmultiplikator am Ende und leitet daraus einen Preis ab. Die einzelnen Schätzungen werden anschließend gemittelt: Was auf dem Bildschirm ankommt, ist der Konsens, also ein Durchschnitt von Meinungen.
Zwei Dinge verschwinden in diesem Durchschnitt, und beide wiegen schwerer als die verbleibende Zahl. Das erste ist die Streuung: Ein Mittelwert von 100 kann aus lauter Schätzungen zwischen 95 und 105 entstehen oder aus Schätzungen zwischen 40 und 160 — zwei gegensätzliche Lagen. Das zweite ist der Zeithorizont: «Sie ist 100 wert» zu sagen, ohne zu sagen bis wann, ist keine überprüfbare Prognose.
Die Zahl, die jeden innehalten lassen sollte
Wir haben die Kursziele über die US-Aktien unseres Arbeitsbestands ausgezählt. Das ist das Bild:
| Von 2.516 US-Aktien | |
|---|---|
| haben ein Analysten-Kursziel | 2.315 (92,0 %) |
| Kursziel über dem aktuellen Kurs | 2.129, also 92,0 % |
| Kursziel unter dem aktuellen Kurs | 184, also 7,9 % |
| Medianes impliziertes Aufwärtspotenzial | +22,7 % |
| Aktien mit impliziertem Potenzial über +50 % | 428 (18,5 %) |
| Einstufungen, die zum Verkauf raten | 26 von 2.398, also 1,1 % |
Wären Kursziele neutrale Prognosen, müsste etwa die Hälfte über und die Hälfte unter dem Kurs liegen: Der Markt kann nicht bei fast allem gleichzeitig um 22,7 % steigen. 92 % darüber zu finden bedeutet nicht, dass Analysten unfähig wären — es bedeutet, dass diese Zahl keine neutrale Prognose ist und es ein Fehler ist, sie als solche zu verwenden.
Warum der Optimismus strukturell ist und nicht das Versagen Einzelner
Die Wissenschaft beschäftigt sich seit Jahrzehnten damit, und die Ursachen, die sie findet, sind struktureller und nicht charakterlicher Natur.
Wer eine Aktie abdeckt, hat sich dafür entschieden
Ein Analyst begleitet eine begrenzte Zahl von Unternehmen und begleitet bevorzugt jene, von denen er etwas hält: Wer ein Geschäft für aussichtslos hält, hört auf, es zu beobachten, und seine Meinung verlässt den Konsens. Die Stichprobe wählt sich von selbst nach oben aus.
Eine negative Einstufung kostet
Roni Michaely (Finanzprofessor an der Cornell University) und Kent Womack (Finanzprofessor an der Tuck School of Business, Dartmouth) haben in ihrer Studie von 1999 über den Interessenkonflikt bei Analysten von Emissionsbanken (Review of Financial Studies) den Konflikt zwischen dem Research und den übrigen Geschäften eines Hauses dokumentiert; Womack hatte zuvor schon gezeigt, wie selten Verkaufsempfehlungen sind. Die 1,1 %, die wir heute zählen, sind dasselbe, nur jetzt gemessen.
Ein Kursziel ist ein Zielpunkt, nicht die Mitte einer Verteilung
Alon Brav (Finanzprofessor an der Fuqua School of Business, Duke University) und Reuven Lehavy (Professor an der Ross School of Business, University of Michigan) zeigen in ihrer empirischen Studie von 2003 über Kursziele von Analysten (Journal of Finance), dass sich ein Kursziel wie ein Niveau verhält, das die Aktie im günstigen Fall erreichen könnte, und nicht wie der wahrscheinlichste Wert. Eine nützliche Angabe, aber sie muss als das gelesen werden, was sie ist.
Eine Zahl ohne Zeithorizont ist nicht überprüfbar
Es gibt ein zweites Problem, unabhängig vom Optimismus: wie weit sich eine Aktie in einer gegebenen Zeit bewegen kann. Das ist keine Ansichtssache, denn der Optionsmarkt bepreist es ausdrücklich, und dieser Preis lässt sich ablesen.
Bei den großen US-Unternehmen, die wir am häufigsten verfolgen, entspricht die implizite Volatilität einer erwarteten Schwankung von rund 9,8 % nach oben oder unten auf dreißig Tage: Die Hälfte der Fälle liegt zwischen ±8,0 % und ±13,5 %, beim bewegtesten Titel sind es ±45,3 %. Es geht um sehr große, liquide Unternehmen, nicht um Wetten.
Ein auf den Cent genaues Kursziel auf zwölf Monate steht damit neben einer Unsicherheit, die der Markt selbst auf zweistellige Prozentwerte beziffert. Das Problem ist nicht, dass das Kursziel zu optimistisch wäre: Es ist zu eng.
Wir haben unsere eigene Spanne gemessen, nicht nur die der anderen
Die Genauigkeit anderer zu kritisieren ist leicht; die ehrliche Probe ist, die eigene zu messen. Unser Projektionskegel zeichnet um den Kurs ein Band, in dem die Aktie bleiben sollte: Bei einer Standardabweichung sagt die Theorie, es sollte den Kurs in etwa 68,3 % der Fälle enthalten. Wir haben nachgesehen, wo der Kurs tatsächlich gelandet ist — über alle Dreißig-Tage-Fenster, die bereits abgelaufen und damit überprüfbar sind.
| Probe am Kegel, 891 30-Tage-Fenster | |
|---|---|
| Kurs blieb innerhalb des Bandes | 703 Mal, also 78,9 % |
| theoretisch erwartet | etwa 68,3 % |
| nach oben ausgebrochen | 110 (12,3 %) |
| nach unten ausgebrochen | 78 (8,8 %) |
Das Ergebnis sagt: Unser Kegel ist etwas zu breit. Er verspricht weniger Genauigkeit, als er dann liefert. Das ist ein Fehler in die richtige Richtung, aber es bleibt ein Fehler, und wir schreiben ihn hin. Die Ursache ist bekannt und wir haben sie getrennt gemessen: Die implizite Volatilität übertrifft die tatsächlich realisierte in 66,5 % der Fälle, mit einem medianen Abstand von 3,3 Punkten. Es ist die Prämie, die sich bezahlen lässt, wer Absicherung verkauft — ein seit Langem untersuchtes Phänomen in der Forschung zu Varianzrisikoprämien.
Wenn die Methoden untereinander uneins sind
Es gibt einen dritten Grund, der einzelnen Zahl zu misstrauen, und er zeigt sich, sobald man mehrere Methoden am selben Tag auf dasselbe Unternehmen anwendet. Bei einem der meistanalysierten Konzerne der Welt, mit öffentlichen und berechenbaren Zahlen, liefern unsere Modelle gleichzeitig:
| Methode | Wert je Aktie |
|---|---|
| Abgezinste Zahlungsströme | 298 |
| Wachstum im Verhältnis zum Kurs (PEG) | 220 |
| Durchschnittliches Analysten-Kursziel | 327 |
Zwischen der niedrigsten und der höchsten Schätzung liegen 36 %, und das ist einer der leichten Fälle: Bei diesem Unternehmen lautet unsere ausgewiesene Unsicherheit «niedrig». Es ist nicht so, dass zwei von drei Modellen falsch lägen. Sie beantworten verschiedene Fragen — wie viel Geld hereinkommt, wie teuer das Unternehmen gemessen an seinem Wachstum ist, was jene erwarten, die es beobachten — und es gibt keinen Grund, warum sie zur selben Zahl kommen sollten. Was der faire Wert eines Unternehmens ist und warum es keine einzelne Zahl gibt, haben wir an anderer Stelle beschrieben.
Weitet man die Auszählung auf Hunderte Unternehmen aus, ordnet sich die Uneinigkeit der Methoden genau entlang der Unsicherheit, die wir ausweisen:
| Ausgewiesene Unsicherheit | Unternehmen | Medianer Abstand zwischen niedrigster und höchster Methode |
|---|---|---|
| Niedrig | 44 | 31,3 % |
| Mittel | 97 | 83,0 % |
| Hoch | 222 | 252,4 % |
Genau deshalb veröffentlichen wir eine Spanne und ein Etikett statt einer Zahl: Wenn dort «hohe Unsicherheit» steht, ist das keine Höflichkeitsformel, sondern es sind Methoden, deren Antworten im Median zweieinhalbmal auseinanderliegen. Diesen Abstand in eine einzige Zahl zu pressen hieße, die einzige Information wegzuwerfen, auf die es ankommt.
Und innerhalb dieses Fächers hat das Analysten-Kursziel einen erkennbaren Platz: Über 363 Unternehmen ist es in 165 Fällen der höchste Wert von allen und nur in 52 der niedrigste. Es ist keine Methode unter anderen: Es ist systematisch jene, die am meisten verspricht.
Worauf man statt des Kursziels schauen sollte
Eine Spanne statt eines Punktes
Ein Wertband sagt, was man tatsächlich weiß. Eng heißt, die Methoden stimmen überein; breit heißt, der Fall ist wirklich unsicher — und diese Breite ist Information und nicht Rauschen, das man wegrechnen müsste.
Der Zeithorizont, immer ausgeschrieben
«Sie ist 100 wert» lässt sich nicht überprüfen. «Innerhalb von zwölf Monaten liegt sie bei dieser Unsicherheit plausibel zwischen 80 und 120» schon. Eine Zahl, die man nicht widerlegen kann, ist keine Prognose.
Die Annahmen, nicht das Ergebnis
Jede Bewertung ruht auf zwei oder drei Annahmen, die sie fast vollständig bewegen: Wachstum, Abzinsungssatz, Endmultiplikator. Diese zu lesen ist mehr wert als das Ergebnis, denn es erlaubt zu sagen «dieses Wachstum glaube ich nicht», statt eine Zahl blind anzunehmen oder abzulehnen.
Der Abstand zwischen Kurs und Wert als Puffer
Nahe am unteren Rand eines breiten Bandes zu kaufen ist etwas anderes, als in der Mitte eines engen zu kaufen. Das ist die Sicherheitsmarge: Sie beseitigt den Irrtum nicht, sie lässt ihm Raum.
Die Grenzen dessen, was wir gemessen haben
Sie gehören dazu, weil sie das Gewicht dieser Zahlen verändern.
Die Probe am Kegel stützt sich auf 891 Fenster bei großen US-Unternehmen, über einen begrenzten Zeitraum und in einer einzigen Marktphase: Sie sagt, dass unser Kegel unter diesen Bedingungen etwas zu breit läuft, nicht dass er es immer tun wird. Die Auszählung der Kursziele betrifft unseren Bestand an US-Aktien, nicht sämtliche Börsen der Welt. Der Anteil der Kursziele über dem Kurs hängt auch vom Zeitpunkt ab: In einer starken Abwärtsphase wäre das Ungleichgewicht noch deutlicher, weil Kursziele langsamer nachziehen als Kurse. Und dass heute nur 1,1 % der Einstufungen zum Verkauf raten, ist eine Messung von jetzt und kein Naturgesetz.
Schließlich der wichtigste Punkt: Nichts davon besagt, dass man Kursziele ignorieren sollte. Sie sagen, was jene vom Unternehmen erwarten, die es aus der Nähe verfolgen, und das ist eine echte Information. Sie sind als interessierte, konstruktionsbedingt optimistische Meinung zu lesen — nicht als Messung.
Kurz zusammengefasst
- 92,0 % der Kursziele auf den von uns verfolgten US-Aktien liegen über dem Kurs, mit einem medianen implizierten Potenzial von +22,7 %: Das ist keine neutrale Prognose.
- Von 2.398 Einstufungen raten 26 zum Verkauf. Der Optimismus ist strukturell und seit Jahrzehnten belegt.
- Auf dreißig Tage bepreist der Markt selbst eine Schwankung von rund ±9,8 % bei großen Unternehmen: Ein auf den Cent genaues Kursziel auf zwölf Monate ist genauer, als irgendjemand sein kann.
- Unser Kegel enthielt den Kurs in 78,9 % der Fälle gegenüber theoretischen 68,3 %: Er ist etwas zu breit, und wir sagen es.
- Wo wir «hohe Unsicherheit» ausweisen, liegen die Bewertungsmethoden 252,4 % auseinander, wo «niedrig» steht, 31,3 %. Das Etikett entspricht einer messbaren Tatsache.
- Bei europäischen Aktien zeigen wir kein Kursziel, weil hinter diesen Zahlen kein einziger ausgewiesener Analyst steht.
- Eine Spanne mit Zeithorizont und Unsicherheit sagt weniger als eine genaue Zahl — und ist genau deshalb nützlicher.
Taugt ein Kursziel überhaupt etwas oder sollte man es ignorieren?
Es taugt etwas, aber nicht als Prognose. Es sagt, was jene erwarten, die das Unternehmen aus der Nähe verfolgen, und das ist eine echte Information. Man sollte es in dem Wissen lesen, dass es konstruktionsbedingt optimistisch ist: fast immer über dem Kurs, fast nie mit einer Verkaufsempfehlung verbunden.
Warum liegen fast alle Kursziele über dem Kurs?
Aus drei strukturellen Gründen: Analysten wählen Unternehmen aus, von denen sie etwas halten; eine negative Einstufung kostet das Haus etwas; und das Kursziel ist als im günstigen Fall erreichbares Niveau formuliert und nicht als wahrscheinlichster Wert.
Sind Kursziel und fairer Wert dasselbe?
Nein. Der faire Wert schätzt, was das Unternehmen anhand seiner Zahlen wert ist; das Kursziel ist der Preis, den ein Analyst am Markt innerhalb eines Zeitraums erwartet. Sie können zusammenfallen, beantworten aber verschiedene Fragen: Der eine schaut auf das Unternehmen, das andere auf den Markt.
Bedeutet eine breite Spanne, dass die Schätzung schlecht gemacht ist?
Im Gegenteil: Meist bedeutet sie, dass der Fall wirklich unsicher ist und dass, wer gerechnet hat, dies auch sagt. Eine enge Spanne bei einem unberechenbaren Unternehmen wäre die schlechtere Schätzung, nicht die bessere — sie fiele nur weniger auf.
Wie verwendet man eine Wertspanne in der Praxis?
Indem man schaut, wo der Kurs innerhalb des Bandes liegt und wie breit das Band ist. Nahe am unteren Rand einer weiten Spanne bleibt mehr Raum für Irrtum als in der Mitte einer engen. Und die Spanne sagt nichts über den Zeitpunkt: Sie braucht einen Zeithorizont, sonst ist sie nicht überprüfbar.
Ist eine Aktie mit enormem implizierten Potenzial eine Gelegenheit?
Häufiger ist es ein Zeichen dafür, dass das Kursziel nach einem Einbruch nicht nachgezogen wurde oder dass eine einzige alte Schätzung dahintersteht. In unserer Auszählung weist fast jede fünfte Aktie ein impliziertes Potenzial über 50 % aus: Zahlen dieser Größenordnung gehören daraufhin geprüft, wie viele Analysten sie tragen und seit wann sie unverändert sind.