



La marge de sécurité est l’écart entre ce que vous pensez qu’une action vaut et ce que vous la payez : si vous l’estimez à 100 et l’achetez à 70, votre marge est de 30 %. Elle ne sert qu’à une chose, et c’est celle que presque tout le monde oublie : vous protéger de votre propre erreur d’estimation. C’est pourquoi il n’existe pas de décote « juste » dans l’absolu : la décote doit être plus grande que l’incertitude sur la valeur. Dans nos données, une action sur six cote avec une décote d’au moins un tiers — ce qui en dit moins sur l’abondance des bonnes affaires que sur la largeur des estimations.
Ce qu’est la marge de sécurité
L’idée vient de Benjamin Graham, économiste et professeur à l’université Columbia, qui l’a développée avec David Dodd dans Security Analysis (1934) et l’a placée au cœur du dernier chapitre de The Intelligent Investor (1949), consacré à la marge de sécurité comme « concept central de l’investissement ». Le raisonnement est simple : la valeur d’une entreprise ne peut qu’être estimée, et l’estimation peut être fausse. Acheter nettement en dessous laisse de la place à l’erreur avant qu’elle ne devienne une perte.
Le calcul est immédiat :
marge de sécurité = 1 − cours ÷ valeur estimée
Une action estimée à 100 et achetée à 70 offre une marge de 30 %. Achetée à 95, de 5 %. Achetée à 110, la marge est négative : vous payez plus que ce que vous pensez qu’elle vaut.
Décote et potentiel de hausse ne sont pas le même chiffre
Un détail qui prête souvent à confusion : la décote par rapport à la valeur et la hausse nécessaire pour y revenir ne coïncident pas. Si vous achetez à 70 ce qui vaut 100, la décote est de 30 %, mais le cours doit monter de 42,9 % pour atteindre 100.
| Décote par rapport à la valeur estimée | Hausse nécessaire pour revenir à la valeur |
|---|---|
| 10 % | +11,1 % |
| 20 % | +25 % |
| 25 % | +33,3 % |
| Un tiers (33,3 %) | +50 % |
| 50 % | +100 % |
Une règle pratique souvent associée à Graham consiste à acheter à environ deux tiers de la valeur estimée, c’est-à-dire avec une décote d’un tiers. Vu du côté de la hausse, cela revient à exiger que le titre puisse monter de 50 % avant d’atteindre sa valeur. Garder les deux chiffres en tête évite de confondre une estimation « +50 % » avec une marge de 50 %.
Pourquoi elle est indispensable : la valeur est une estimation, pas un fait
Ce qui rend la marge de sécurité indispensable, c’est que personne ne connaît la valeur d’une entreprise. Toute méthode d’évaluation — flux de trésorerie actualisés, multiples, comparaison avec les concurrents — repose sur des hypothèses sur l’avenir, et des hypothèses différentes donnent des chiffres différents. Nous en avons parlé dans notre guide sur pourquoi la juste valeur n’est jamais un seul chiffre.
Seth Klarman, fondateur du fonds Baupost Group, l’a écrit de la façon la plus nette dans Margin of Safety (1991) : la valeur d’une entreprise ne peut pas être estimée avec précision, et c’est justement pour cela qu’il faut acheter avec une large décote, afin qu’une erreur ou un coup de malchance ne se transforme pas en perte définitive. La marge n’est pas une récompense pour avoir eu raison : c’est une assurance contre le risque de se tromper.
D’où la conséquence qui compte : plus l’estimation est incertaine, plus la marge doit être large. Une décote de 20 % sur une entreprise stable et prévisible peut suffire ; les mêmes 20 % sur une entreprise qui pourrait valoir la moitié ou le double ne protègent de rien.
Ce que disent nos données
Nous avons mesuré l’écart entre cours et juste valeur sur toutes les actions que nous évaluons, américaines et européennes, pour voir à quel point les décotes sont fréquentes.
| Sur les 3 591 actions dotées d’une juste valeur | Valeur |
|---|---|
| Cotent sous leur juste valeur | 57,1 % |
| Écart médian entre cours et juste valeur | +6,6 % |
| Décote d’au moins un tiers (le seuil de Graham) | 17,7 % (637 actions) |
| Décote d’au moins la moitié | 5,9 % |
| États-Unis : sous la juste valeur / décote d’au moins un tiers | 61,2 % / 14,6 % |
| Europe : sous la juste valeur / décote d’au moins un tiers | 51,1 % / 22,3 % |
Le chiffre qui fait réfléchir est le troisième : une action sur six semble offrir la marge classique de Graham. Si les bonnes affaires étaient vraiment aussi répandues, battre le marché serait facile — et ce n’est pas le cas. La lecture la plus honnête est autre : une bonne partie de ces décotes ne mesure pas une opportunité, elle mesure la largeur de l’incertitude sur l’estimation.
La marge doit dépasser l’incertitude
Pour chaque action, nous publions à côté de la juste valeur un niveau d’incertitude — Faible, Moyenne ou Élevée — qui indique dans quelle mesure les différentes méthodes d’évaluation s’accordent entre elles. Voici comment les décotes se répartissent entre les trois classes :
| Incertitude de l’estimation | Part des actions | Part parmi celles avec une décote d’au moins un tiers | Décote d’au moins un tiers, au sein de la classe |
|---|---|---|---|
| Faible | 7,8 % | 5,5 % | 12,5 % |
| Moyenne | 29,8 % | 29,8 % | 17,8 % |
| Élevée | 62,4 % | 64,7 % | 18,4 % |
Deux choses sautent aux yeux. La première : près de deux actions sur trois ont une incertitude Élevée, c’est-à-dire des méthodes d’évaluation qui donnent des résultats très éloignés. Pour ces actions, une décote d’un tiers peut se trouver entièrement dans le désaccord entre les modèles : ce n’est pas une marge, c’est du bruit. La seconde : les décotes d’un tiers apparaissent à une fréquence semblable dans toutes les classes, mais seulement 5,5 % d’entre elles concernent des actions à incertitude Faible. Les marges qui comptent vraiment — de fortes décotes sur des estimations solides — sont rares, et c’est normal.
La règle que nous en tirons : avant de regarder la taille de la décote, regardez la fiabilité de l’estimation. Et quand l’incertitude est élevée, raisonnez sur la fourchette de valeurs, pas sur le chiffre central. C’est la même logique qui fait qu’une fourchette honnête vaut plus qu’un objectif précis.
Quand la décote est un piège
Une action peut être décotée parce que le marché a tort — ou parce qu’il a raison. Les situations où une décote trompe le plus souvent :
- Des bénéfices au sommet du cycle. Dans les entreprises cycliques (matières premières, énergie, industrie lourde), les bénéfices des meilleures années font paraître le titre bon marché juste au moment où le cycle va se retourner. Un modèle qui projette ces bénéfices dans l’avenir trouve une valeur élevée et une forte décote.
- Une activité en déclin. Si le chiffre d’affaires s’érode de façon structurelle, le passé surestime l’avenir et la décote se creuse au lieu de se refermer.
- Dette et dilution. Une entreprise très endettée peut sembler bon marché sur ses bénéfices, mais la valeur pour l’actionnaire est ce qui reste après les créanciers — et elle peut fondre vite.
- Des données erronées. Un bénéfice gonflé par un élément exceptionnel, ou des comptes mal repris par la source, produisent une juste valeur élevée et fausse. Plus la décote est extrême, plus il vaut la peine de vérifier la donnée avant la thèse.
Dans tous ces cas, la marge de sécurité n’est qu’apparente : elle n’existe que sur le papier du modèle. C’est pourquoi Graham la voyait comme une protection, pas comme un signal d’achat.
Comment l’utiliser en pratique
- Partez de la fourchette, pas du chiffre. Regardez la juste valeur avec son incertitude. Si l’incertitude est élevée, votre référence est le bas de la fourchette, pas son centre.
- Exigez une décote proportionnée à l’incertitude. Plus l’estimation est fragile, plus la marge doit être large : pour une entreprise prévisible, moins peut suffire ; pour une cyclique ou en transformation, il en faut beaucoup plus.
- Demandez-vous pourquoi elle est décotée. Avant d’acheter, trouvez la raison pour laquelle le marché pense différemment. Si vous ne la trouvez pas, vous ne l’avez peut-être pas assez cherchée.
- Vérifiez le bilan. Dette, qualité des bénéfices, flux de trésorerie : une décote sur des chiffres fragiles n’est pas une marge.
- Diversifiez. La marge de sécurité fonctionne sur la moyenne de nombreuses décisions, pas sur une seule. Même une bonne marge peut mal tourner sur un titre ; sur vingt, les probabilités travaillent pour vous.
Ce que dit la recherche, et ce que nous ne savons pas encore
L’idée d’acheter sous la valeur repose sur des bases empiriques solides. Eugene Fama et Kenneth French, alors tous deux à l’université de Chicago, ont montré dans « The Cross-Section of Expected Stock Returns » (Journal of Finance, 1992) que, sur le marché américain, les actions dont le cours était bas par rapport à la valeur comptable avaient en moyenne rapporté davantage. Josef Lakonishok (université de l’Illinois), Andrei Shleifer (Harvard) et Robert Vishny (université de Chicago), dans « Contrarian Investment, Extrapolation, and Risk » (Journal of Finance, 1994), ont attribué une bonne part de cet effet à l’habitude des investisseurs de prolonger trop longtemps le passé récent. Et Warren Buffett, dans sa conférence « The Superinvestors of Graham-and-Doddsville » à la Columbia Business School en 1984, a décrit les résultats d’un groupe de gérants formés à l’école de Graham.
Ce sont des résultats moyens, sur de nombreuses actions et de longues périodes, y compris de longues phases où la valeur a fait moins bien que le marché. Ils ne disent pas que chaque décote se refermera.
La même limite vaut pour nos propres données, et nous préférons le dire clairement : nous n’avons pas encore un historique assez long pour vérifier si les décotes que nous mesurons se referment vraiment. Nous les enregistrons dans le temps justement pour pouvoir le mesurer. D’ici là, la juste valeur est une estimation avec son incertitude déclarée, pas une prévision de rendement.
En résumé
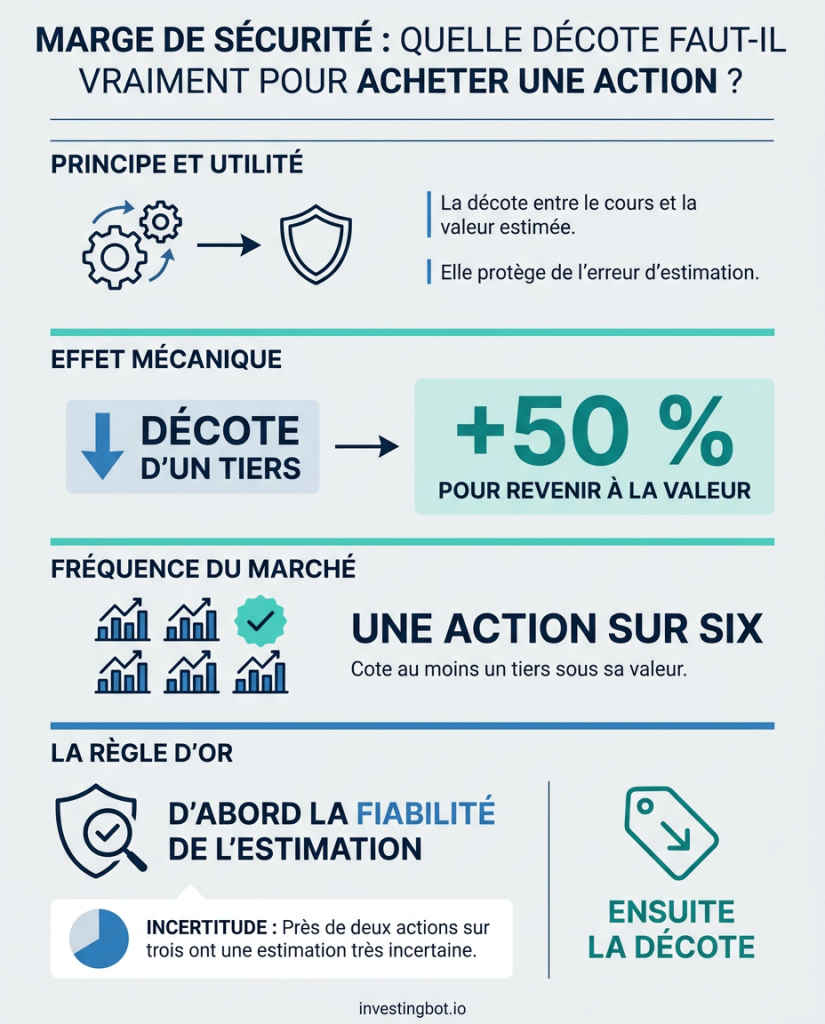
- La marge de sécurité est la décote entre le cours et la valeur estimée, et elle sert à vous protéger de votre propre erreur d’estimation.
- Décote et hausse ne coïncident pas : une décote d’un tiers exige une hausse de 50 % pour revenir à la valeur.
- Sur nos 3 591 actions, une sur six cote avec une décote d’au moins un tiers : plus que de bonnes affaires, c’est le signe d’estimations larges.
- Près de deux actions sur trois ont une incertitude d’évaluation Élevée : là, même une forte décote peut se trouver entièrement dans l’erreur.
- La décote peut être un piège : bénéfices au sommet du cycle, déclin, dette ou données erronées.
- Règle pratique : vérifiez d’abord la fiabilité de l’estimation, puis la décote ; et diversifiez, car la marge fonctionne sur la moyenne.
Quelle est la bonne marge de sécurité ?
Il n’existe pas de chiffre valable pour tous. Une règle pratique souvent associée à Graham consiste à acheter à environ deux tiers de la valeur estimée, soit avec une décote d’un tiers. Mais le bon chiffre dépend de la fiabilité de l’estimation : pour une entreprise prévisible, moins peut suffire ; pour une entreprise à la valeur très incertaine, il en faut davantage.
Marge de sécurité et juste valeur, est-ce la même chose ?
Non. La juste valeur est l’estimation de la valeur ; la marge de sécurité est la distance entre cette estimation et le prix que vous payez. Une juste valeur sans marge ne protège de rien, et une marge calculée sur une juste valeur peu fiable n’est qu’apparente.
Une action très décotée est-elle une bonne affaire ?
Pas forcément. Une forte décote peut signaler une opportunité, mais aussi des bénéfices gonflés par le haut du cycle, une activité en déclin, trop de dette ou des données erronées. Plus la décote est extrême, plus il vaut la peine de comprendre pourquoi le marché pense autrement.
Comment calcule-t-on la marge de sécurité ?
Marge = 1 − cours ÷ valeur estimée. Une action estimée à 100 et cotant 70 offre une marge de 30 %. Attention à ne pas la confondre avec la hausse nécessaire pour revenir à la valeur, qui est dans ce cas de 42,9 %.
La marge de sécurité élimine-t-elle le risque de perte ?
Non, elle le réduit. Elle protège contre des erreurs d’estimation modérées, pas contre tout : une entreprise peut se dégrader plus qu’aucune marge ne le prévoit. C’est pourquoi le concept fonctionne mieux sur un portefeuille diversifié que sur un seul titre.
La marge de sécurité s’applique-t-elle aussi aux ETF ?
Le concept est né pour les entreprises prises une à une, dont on peut estimer la valeur. Un ETF sur un indice large n’a pas de juste valeur au même sens : la protection vient surtout de la diversification, des frais bas et du temps pendant lequel vous restez investi.