



Eine Aktie gibt zwei Dinge zugleich: das Stimmrecht und das Risiko, mit dem Kurs zu gewinnen oder zu verlieren. Mit den heutigen Finanzinstrumenten lassen sich beide trennen. Wer abstimmt, hat womöglich nichts mehr zu verlieren oder gewinnt sogar, wenn es dem Unternehmen schlecht geht; wer das Risiko wirklich trägt, kann verborgen bleiben. Juristen nennen das leeres Stimmrecht (empty voting), und es gilt auch für Gläubiger: Ein Anleihegläubiger, der gegen den Ausfall versichert ist, kann die Pleite des Unternehmens vorziehen.
Leeres Stimmrecht, kurz erklärt
In einer Hauptversammlung wird angenommen, dass wer abstimmt, ein Interesse am Wohlergehen der Gesellschaft hat: Fällt der Kurs, verliert auch er. Das leere Stimmrecht bricht diese Annahme. Ein Anleger kann mehr Stimmen als wirtschaftliches Interesse haben, weil er das Risiko seiner Aktien mit anderen Verträgen abgesichert hat; im Extremfall ist sein Interesse negativ, und er gewinnt, wenn die Gesellschaft an Wert verliert.
Das Phänomen hat einen Zwilling: das verdeckte Eigentum. Hier geschieht das Gegenteil: Ein Anleger trägt über Derivate das ganze wirtschaftliche Risiko eines Aktienpakets, besitzt die Aktien aber formal nicht, muss sie also nicht melden, und kann sie sich bei Bedarf liefern lassen und damit abstimmen.
Wie man die Stimme vom Risiko trennt
Es gibt drei Werkzeuge, alle legal und alltäglich:
- die Wertpapierleihe: Wer eine Aktie leiht, erhält auch ihre Stimme, während das wirtschaftliche Risiko beim Verleiher bleibt. Deckt die Leihe den Stichtag ab, den Tag, an dem festgelegt wird, wer stimmberechtigt ist, geht die Stimme an jemanden, der nichts riskiert;
- die Absicherung mit Derivaten: Man kauft die Aktien und verkauft gleichzeitig ihr Risiko über einen Swap oder Optionen, bleibt also dem Namen nach Aktionär, aber nicht in der Sache;
- Total-Return-Swaps: Man erhält den ganzen Gewinn oder Verlust eines Aktienpakets, ohne es zu besitzen; die Aktien kauft die Gegenpartei-Bank, um sich abzusichern.
Zur Absicherung eingesetzt, sind es gewöhnliche Werkzeuge. Zum Problem werden sie, wenn sie dazu dienen, ohne Risiko abzustimmen oder Risiko zu tragen, ohne es zu melden: Dort geht es vom Legalen in die Grauzone und manchmal ins Rechtswidrige.
Der Fall Mylan und King, 2004
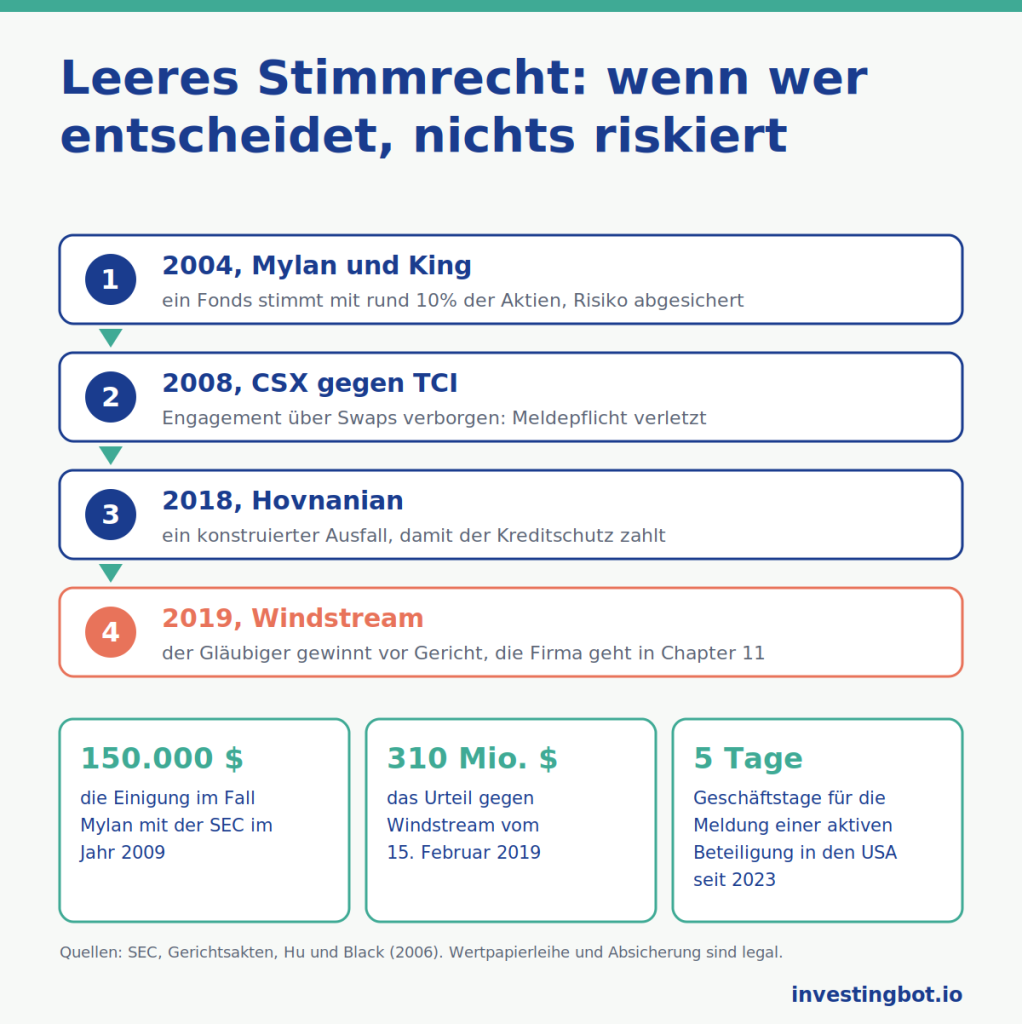
Der Fall, der den Begriff bekannt machte, stammt aus dem Jahr 2004. Mylan, ein amerikanischer Pharmakonzern, wollte King Pharmaceuticals kaufen. Der Fonds Perry Corp hielt viele King-Aktien und hatte jedes Interesse am Gelingen des Geschäfts. Also kaufte er rund 10% der Mylan-Aktien, um dafür stimmen zu können, und sicherte ihr ganzes Risiko mit Derivaten ab: Er hatte die Stimmen eines großen Mylan-Aktionärs, aber kein Interesse daran, dass Mylan einen fairen Preis zahlt.
Die Übernahme kam am Ende nicht zustande. 2009 einigte sich die SEC, die amerikanische Börsenaufsicht, mit Perry auf 150.000 Dollar, ohne Schuldeingeständnis: Beanstandet wurde nicht das leere Stimmrecht selbst, das keine Vorschrift verbot, sondern das Formular, mit dem der Fonds seine Beteiligung gemeldet hatte, jenes für passive Anleger. Das ist die Definition einer Grauzone: Das Verhalten, das am meisten beunruhigte, war nicht verboten, und die Strafe kam wegen einer Meldefrage.
Verdecktes Eigentum: CSX gegen TCI, 2008
2008 kämpfte der britische Fonds The Children’s Investment Fund (TCI) um Sitze im Verwaltungsrat der amerikanischen Eisenbahn CSX. Über Jahre hatte er sich über Total-Return-Swaps mit mehreren Banken ein wirtschaftliches Engagement in einem großen Teil des Kapitals aufgebaut; die Banken kauften zur Absicherung die echten Aktien. Der Fonds meldete sie nicht, weil er sie formal nicht besaß.
Im Juni 2008 entschied der Bundesrichter Lewis Kaplan in New York, dass TCI die Meldepflicht für bedeutende Beteiligungen verletzt hatte, weil er die Swaps gerade so gebaut hatte, dass er nicht als Eigentümer erschien. Die Stimmen der in dieser Zeit aufgebauten Aktien wollte er aber nicht annullieren. Hier wurde die Grenze überschritten: Es ist rechtswidrig, wenn auch zivilrechtlich und ohne Folgen für die Abstimmung.
Der leere Gläubiger: wer gewinnt, wenn das Unternehmen pleitegeht
Derselbe Mechanismus funktioniert bei Schulden. Ein Fonds kann Anleihen eines Unternehmens halten und zugleich Credit Default Swaps kaufen, Verträge, die zahlen, wenn das Unternehmen nicht zurückzahlt. Ist der Schutz mehr wert als die Anleihen, ist dem Fonds die Pleite lieber: ein Gläubiger mit negativem Interesse.
Der meistzitierte Fall ist Windstream, ein amerikanisches Telekommunikationsunternehmen. Der Fonds Aurelius, der seine Anleihen gekauft hatte, zog vor Gericht mit dem Argument, ein Geschäft von 2015 verletze den Anleihevertrag. Am 15. Februar 2019 gab ihm Bundesrichter Jesse Furman recht und verurteilte Windstream zur Zahlung von rund 310 Millionen Dollar. Etwa zehn Tage später beantragte das Unternehmen Chapter 11, das amerikanische Sanierungsverfahren. Windstream warf dem Fonds vor, gehandelt zu haben, um aus seinem Ausfallschutz zu kassieren; das Urteil entschied jedoch nur über den Vertragsbruch.
Der konstruierte Ausfall: Hovnanian, 2018
Der umgekehrte Fall ist der konstruierte Ausfall: Statt ein Unternehmen in die Pleite zu treiben, überredet man es, eine Zahlung aus technischen Gründen auszulassen. Ende 2017 bot der Fonds GSO aus der Blackstone-Gruppe, der laut Presseberichten Schutz über mehr als 300 Millionen Dollar auf den amerikanischen Hausbauer Hovnanian gekauft hatte, diesem eine Finanzierung zu guten Bedingungen an. Dazu gehörte, die Zinsen auf ein kleines Anleihepaket nicht zu zahlen, das eine mit dem Fonds selbst verbundene Gesellschaft hielt: ein minimaler Ausfall, aber genug, um die Schutzzahlung auszulösen.
Der Fonds Solus, der diesen Schutz verkauft hatte, klagte. Im April 2018 erklärte die CFTC, die amerikanische Derivateaufsicht, sie prüfe, ob konstruierte Ausfälle Marktmanipulation seien. Am 30. Mai 2018 wurde die Klage beendet, und Hovnanian zahlte die ausgelassenen Zinsen. Im Juli 2019 änderte die ISDA, der Verband, der die Regeln für Derivate schreibt, die Definition des Zahlungsausfalls: Seit Januar 2020 zählt ein Ausfall nur, wenn das Unternehmen wirklich in Schwierigkeiten ist.
Was die Forschung sagt
Der Begriff «leeres Stimmrecht» stammt von Henry Hu (University of Texas at Austin) und Bernard Black (heute an der Northwestern University), aus «The New Vote Buying: Empty Voting and Hidden (Morphable) Ownership» (Southern California Law Review, 2006). Ihr Punkt: Das Gesellschaftsrecht setzt voraus, dass Stimme und Risiko zusammengehören, während Derivate sie billig trennen lassen, und die Meldevorschriften sehen das nicht.
Zum Markt der Wertpapierleihe zeigten Susan Christoffersen, Christopher Geczy, David Musto und Adam Reed, damals an der McGill University, der Wharton School und der University of North Carolina, in «Vote Trading and Information Aggregation» (Journal of Finance, 2007), dass das Verleihen von Aktien rund um den Stichtag ein echter Markt für Stimmen ist. Der Durchschnittspreis einer Stimme liegt nahe null, doch der Handel nimmt bei schlechter gelaufenen Unternehmen und bei umkämpften Abstimmungen zu: genau dort, wo eine Stimme am meisten zählt.
Was das für Kleinanleger bedeutet
Die Regeln haben sich bewegt. 2023 verkürzte die SEC die Frist für die Meldung einer bedeutenden Beteiligung mit aktiven Absichten auf 5 Geschäftstage, zuvor waren es 10 Tage, und verlangte auch die Angabe von Derivaten auf die Aktien der Gesellschaft. Das leere Stimmrecht als solches bleibt aber weitgehend legal. Für Anleger heißt das dreierlei:
- Eine Stimme in der Hauptversammlung verrät nicht, auf welcher Seite der Abstimmende steht: Ein Großaktionär, der ein Geschäft unterstützt, hat vielleicht nichts zu verlieren, wenn es schiefgeht;
- wenn dein Fonds Wertpapiere verleiht, was bei ETFs häufig ist, können die Stimmen seiner Aktien rund um den Stichtag an jemand anderen gehen;
- in einer Sanierung wollen nicht alle Gläubiger das Unternehmen retten: Wer durch Ausfallschutz gedeckt ist, kann an einer Pleite mehr verdienen.
Wie sich ein Gläubiger mit dem Unternehmen einigen kann, um sich vor die anderen zu stellen, erzählt der Artikel über Gläubiger gegen Gläubiger; wie die Schulden eines Krisenunternehmens bei jemandem landen können, der es übernehmen will, der über Geierfonds. Auf jeder Aktienseite von InvestingBot findest du den Anteil institutioneller Anleger und die Insider-Transaktionen: Sie zeigen keine Derivate, aber sie verraten, wer hinter einem Unternehmen steht.
Auf einen Blick
- Das leere Stimmrecht trennt das Stimmrecht vom wirtschaftlichen Risiko: Man kann ohne Risiko abstimmen oder gewinnen, wenn es dem Unternehmen schlecht geht.
- Die Werkzeuge sind legal und verbreitet: Wertpapierleihe, Absicherung mit Derivaten, Total-Return-Swaps.
- Im Fall Mylan von 2004 stimmte ein Fonds mit rund 10% der Aktien ab, ohne ihr Risiko zu tragen; die SEC legte ihn 2009 für 150.000 Dollar wegen einer Meldefrage bei.
- 2008 entschied ein Richter, dass TCI sein Engagement in CSX rechtswidrig über Swaps verborgen hatte.
- Bei Schulden kann ein gegen Ausfall geschützter Gläubiger die Pleite wollen, und ein Ausfall lässt sich sogar konstruieren, wie im Fall Hovnanian von 2018.
- Seit 2023 müssen in den USA aktive Beteiligungen binnen 5 Geschäftstagen gemeldet werden, Derivate eingeschlossen.
Was ist leeres Stimmrecht?
Es ist die Situation, in der jemand in der Hauptversammlung mehr Stimmen als wirtschaftliches Interesse an der Gesellschaft hat, weil er das Risiko seiner Aktien mit anderen Verträgen abgesichert hat. Im Extremfall ist sein Interesse negativ, und er gewinnt, wenn die Gesellschaft an Wert verliert.
Was ist verdecktes Eigentum?
Es ist der umgekehrte Fall: Ein Anleger trägt über Derivate das ganze wirtschaftliche Risiko eines Aktienpakets, besitzt die Aktien aber formal nicht, muss sie also nicht melden, und kann sie sich bei Bedarf liefern lassen.
Ist leeres Stimmrecht legal?
Weitgehend ja: Wertpapierleihe und Absicherung mit Derivaten sind legale Werkzeuge. Rechtswidrig wird es, wenn es dazu dient, eine meldepflichtige Beteiligung zu verbergen, wie im Fall CSX gegen TCI von 2008 festgestellt.
Was ist ein konstruierter Ausfall?
Ein mit dem Unternehmen vereinbarter technischer Ausfall, damit Credit Default Swaps an ihre Inhaber zahlen. Nach dem Fall Hovnanian von 2018 änderte die ISDA die Regeln: Seit 2020 zählt eine ausgelassene Zahlung nur, wenn das Unternehmen wirklich in Schwierigkeiten ist.
Kann mein ETF meine Stimmen verleihen?
Viele Fonds verleihen die gehaltenen Wertpapiere gegen eine Gebühr. Deckt die Leihe den Stichtag einer Hauptversammlung ab, geht die Stimme dieser Aktien an den Entleiher.
Wie kann ich es erkennen?
Nicht immer: Derivate sind oft nicht öffentlich. Hilfreich sind die Meldungen bedeutender Beteiligungen, die in den USA seit 2023 auch Derivate angeben müssen, und Nachrichten darüber, wer ein Geschäft unterstützt oder ablehnt und warum.