



Une action donne deux choses à la fois : le droit de vote et le risque de gagner ou de perdre avec le cours. Avec les instruments financiers d’aujourd’hui, les deux peuvent être séparés. Celui qui vote peut n’avoir plus rien à perdre, voire gagner si la société va mal ; celui qui porte vraiment le risque peut rester caché. Les juristes parlent de vote vide (empty voting), et cela vaut aussi pour les créanciers : un obligataire protégé par une assurance contre le défaut peut préférer que l’entreprise fasse faillite.
Le vote vide, en bref
Dans une assemblée, on présume que celui qui vote a intérêt à ce que la société aille bien : si le cours baisse, il perd lui aussi. Le vote vide rompt cette présomption. Un investisseur peut avoir plus de voix que d’intérêt économique, parce qu’il a couvert le risque de ses actions avec d’autres contrats ; dans les cas extrêmes, son intérêt est négatif, et il gagne si la société perd de la valeur.
Le phénomène a un jumeau : la propriété cachée. Ici, c’est l’inverse : un investisseur porte tout le risque économique d’un bloc d’actions grâce à des dérivés, mais ne les possède pas formellement, donc n’a pas à les déclarer, et peut au besoin se les faire livrer et les voter.
Comment on sépare le vote du risque
Il existe trois outils, tous légaux et d’usage courant :
- le prêt de titres : celui qui emprunte une action reçoit aussi son vote, tandis que le risque économique reste au prêteur. Si le prêt couvre la date d’enregistrement, le jour où l’on fixe qui a le droit de vote, le vote passe à quelqu’un qui ne risque rien ;
- la couverture par des dérivés : on achète les actions et on vend en même temps leur risque via un swap ou des options, on reste ainsi actionnaire de nom mais pas de fait ;
- les swaps de rendement total : on reçoit tout le gain ou la perte d’un bloc d’actions sans le posséder ; les actions sont achetées par la banque contrepartie pour se couvrir.
Utilisés pour se protéger du risque, ce sont des outils ordinaires. Ils deviennent un problème quand ils servent à voter sans risquer ou à risquer sans le déclarer : c’est là qu’on passe du légal à la zone grise, et parfois à l’illicite.
L’affaire Mylan et King, 2004
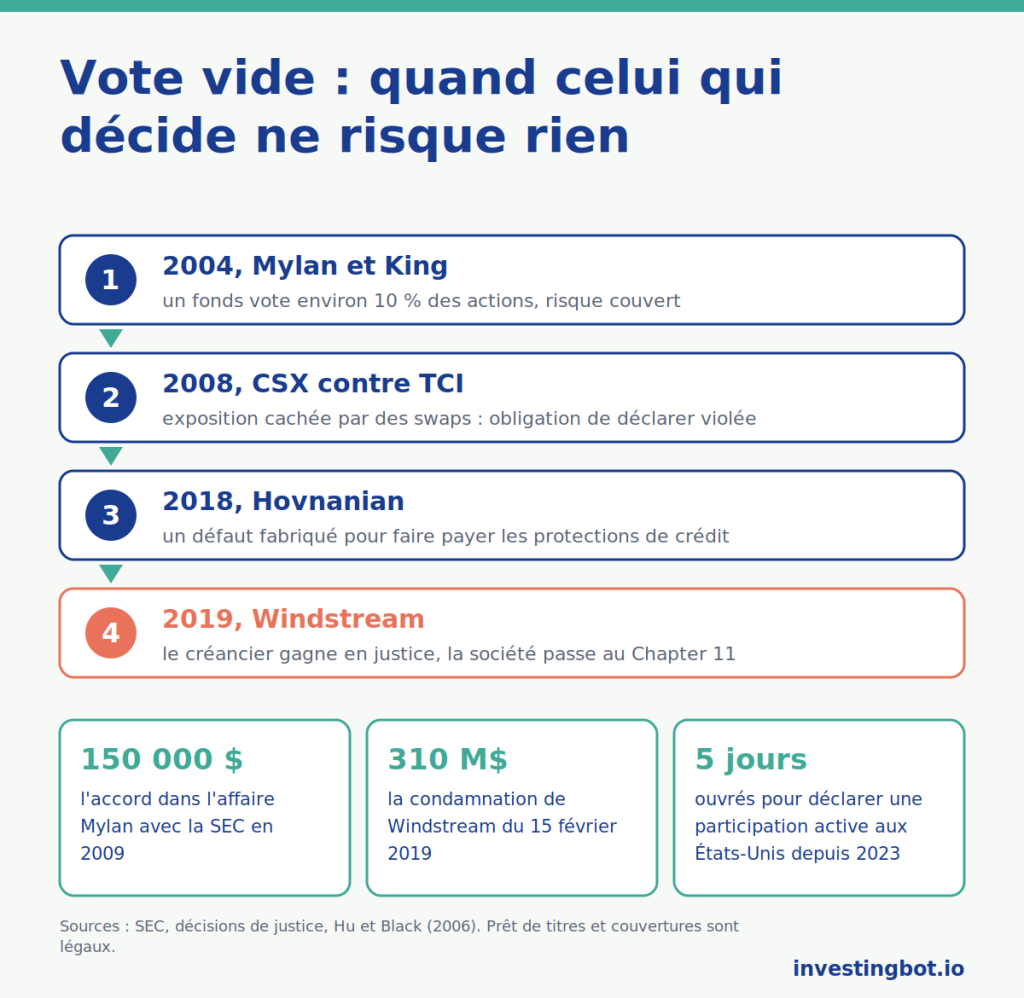
L’affaire qui a rendu le terme célèbre date de 2004. Mylan, laboratoire pharmaceutique américain, voulait racheter King Pharmaceuticals. Le fonds Perry Corp détenait beaucoup d’actions King et avait tout intérêt à ce que l’opération aboutisse. Il acheta donc environ 10 % des actions Mylan pour pouvoir voter pour, et couvrit tout leur risque avec des dérivés : il avait les voix d’un gros actionnaire de Mylan, mais aucun intérêt à ce que Mylan paie un juste prix.
Le rachat n’a finalement pas eu lieu. En 2009, la SEC, le régulateur américain des marchés, a clos l’affaire avec Perry pour 150 000 dollars, sans reconnaissance de responsabilité : le grief n’était pas le vote vide lui-même, qu’aucune règle n’interdisait, mais le formulaire utilisé par le fonds pour déclarer sa participation, celui réservé aux investisseurs passifs. C’est la définition même d’une zone grise : le comportement le plus inquiétant n’était pas interdit, et la sanction est venue d’une question de déclaration.
La propriété cachée : CSX contre TCI, 2008
En 2008, le fonds britannique The Children’s Investment Fund (TCI) se battait pour entrer au conseil du chemin de fer américain CSX. Pendant des années, il avait accumulé une exposition économique à une grande partie du capital au moyen de swaps de rendement total avec plusieurs banques, qui achetaient les vraies actions pour se couvrir. Le fonds ne les déclarait pas, car formellement il ne les possédait pas.
En juin 2008, le juge fédéral Lewis Kaplan, à New York, a jugé que TCI avait manqué à son obligation de déclaration des participations importantes, parce qu’il avait construit les swaps précisément pour ne pas apparaître comme propriétaire. Mais il a refusé d’annuler les voix des actions accumulées pendant cette période. Ici la ligne a été franchie : c’est illicite, même si c’est civil et sans conséquence sur le vote.
Le créancier vide : qui gagne si l’entreprise fait faillite
Le même mécanisme vaut pour la dette. Un fonds peut détenir les obligations d’une société et acheter en même temps des credit default swaps, des contrats qui paient si la société ne rembourse pas. Si la protection vaut plus que les obligations, le fonds a intérêt à la faillite : c’est un créancier à intérêt négatif.
Le cas le plus cité est celui de Windstream, société américaine de télécommunications. Le fonds Aurelius, qui avait acheté ses obligations, l’a poursuivie en justice en soutenant qu’une opération de 2015 violait le contrat des titres. Le 15 février 2019, le juge fédéral Jesse Furman lui a donné raison et a condamné Windstream à payer environ 310 millions de dollars. Une dizaine de jours plus tard, la société s’est placée sous le Chapter 11, la procédure de restructuration américaine. Windstream a accusé le fonds d’avoir agi pour encaisser ses protections contre le défaut ; le jugement, lui, n’a tranché que la violation du contrat.
Le défaut fabriqué : Hovnanian, 2018
Le cas inverse est le défaut fabriqué : au lieu de pousser une entreprise à la faillite, on la convainc de sauter un paiement pour une raison technique. Fin 2017, le fonds GSO, du groupe Blackstone, qui selon la presse avait acheté des protections pour plus de 300 millions de dollars sur le constructeur américain Hovnanian, lui a proposé un financement à de bonnes conditions. Parmi elles figurait le non-paiement des intérêts sur un petit bloc d’obligations détenu par une société liée au fonds lui-même : un défaut minime, mais suffisant pour déclencher le paiement des protections.
Le fonds Solus, qui avait vendu ces protections, a porté plainte. En avril 2018, la CFTC, le régulateur américain des dérivés, a déclaré examiner si les défauts fabriqués relevaient de la manipulation de marché. Le 30 mai 2018, l’affaire a été close et Hovnanian a payé les intérêts sautés. En juillet 2019, l’ISDA, l’association qui écrit les règles des dérivés, a modifié la définition du défaut de paiement : depuis janvier 2020, un défaut ne compte que si l’entreprise est réellement en difficulté.
Ce que dit la recherche
Le terme « vote vide » vient de Henry Hu (University of Texas at Austin) et de Bernard Black (aujourd’hui à la Northwestern University), dans « The New Vote Buying: Empty Voting and Hidden (Morphable) Ownership » (Southern California Law Review, 2006). Leur argument : le droit des sociétés tient pour acquis que vote et risque vont ensemble, alors que les dérivés permettent de les séparer à faible coût, et les règles de déclaration ne le voient pas.
Sur le marché du prêt de titres, Susan Christoffersen, Christopher Geczy, David Musto et Adam Reed, alors à l’Université McGill, à la Wharton School et à l’University of North Carolina, ont montré dans « Vote Trading and Information Aggregation » (Journal of Finance, 2007) que le prêt d’actions autour de la date d’enregistrement est un véritable marché des voix. Le prix moyen d’une voix est proche de zéro, mais les échanges augmentent dans les sociétés qui ont le moins bien réussi et quand le vote est disputé : là précisément où une voix compte le plus.
Ce que cela change pour le petit investisseur
Les règles ont évolué. En 2023, la SEC a ramené à 5 jours ouvrés le délai pour déclarer une participation importante avec des intentions actives, contre 10 jours auparavant, et a exigé d’indiquer aussi les dérivés liés aux actions de la société. Mais le vote vide en tant que tel reste largement légal. Pour l’investisseur, cela signifie trois choses :
- un vote en assemblée ne dit pas de quel côté se trouve celui qui vote : un gros actionnaire qui soutient une opération peut n’avoir rien à perdre si elle tourne mal ;
- si votre fonds prête ses titres, ce qui est fréquent pour les ETF, autour de la date d’enregistrement les voix de ses actions peuvent passer à quelqu’un d’autre ;
- dans une restructuration, tous les créanciers ne veulent pas sauver l’entreprise : celui qui est couvert par des protections contre le défaut peut gagner davantage à la faillite.
Comment un créancier peut s’entendre avec l’entreprise pour passer devant les autres, c’est l’objet de l’article sur les créanciers contre créanciers ; comment la dette d’une entreprise en crise peut finir entre les mains de qui veut s’en emparer, celui sur les fonds vautours. Sur chaque fiche de titre d’InvestingBot, vous trouvez la part détenue par les institutionnels et les opérations des initiés : elles ne montrent pas les dérivés, mais elles disent qui se trouve derrière une société.
En résumé
- Le vote vide sépare le droit de vote du risque économique : on peut voter sans risquer, ou gagner si la société va mal.
- Les outils sont légaux et courants : prêt de titres, couverture par des dérivés, swaps de rendement total.
- Dans l’affaire Mylan de 2004, un fonds votait environ 10 % des actions sans en porter le risque ; la SEC l’a close en 2009 pour 150 000 dollars sur une question de déclaration.
- En 2008, un juge a établi que TCI avait illicitement caché son exposition à CSX au moyen de swaps.
- Avec la dette, un créancier protégé contre le défaut peut vouloir la faillite, et un défaut peut même être fabriqué, comme dans l’affaire Hovnanian de 2018.
- Depuis 2023, aux États-Unis, les participations actives se déclarent sous 5 jours ouvrés, dérivés compris.
Qu’est-ce que le vote vide ?
C’est la situation où celui qui vote en assemblée a plus de voix que d’intérêt économique dans la société, parce qu’il a couvert le risque de ses actions avec d’autres contrats. Dans les cas extrêmes, son intérêt est négatif et il gagne si la société perd de la valeur.
Qu’est-ce que la propriété cachée ?
C’est le cas inverse : un investisseur porte tout le risque économique d’un bloc d’actions grâce à des dérivés, mais ne les possède pas formellement, donc n’est pas tenu de les déclarer, et peut au besoin se les faire livrer.
Le vote vide est-il légal ?
En grande partie oui : le prêt de titres et la couverture par des dérivés sont des outils légaux. Il devient illicite quand il sert à cacher une participation qui devait être déclarée, comme établi dans l’affaire CSX contre TCI de 2008.
Qu’est-ce qu’un défaut fabriqué ?
C’est un défaut technique convenu avec l’entreprise pour faire payer les credit default swaps à leurs détenteurs. Après l’affaire Hovnanian de 2018, l’ISDA a changé les règles : depuis 2020, un paiement manqué ne compte que si l’entreprise est réellement en difficulté.
Mon ETF peut-il prêter mes voix ?
Beaucoup de fonds prêtent les titres qu’ils détiennent pour toucher une commission. Si le prêt couvre la date d’enregistrement d’une assemblée, le vote de ces actions passe à celui qui les a empruntées.
Comment m’en apercevoir ?
Pas toujours : les dérivés ne sont souvent pas publics. Les déclarations de participations importantes aident, qui aux États-Unis depuis 2023 doivent aussi indiquer les dérivés, ainsi que les informations sur qui soutient ou combat une opération et pourquoi.