



Molte app di trading non fanno pagare commissioni. Ma un servizio gratuito qualcuno lo paga: spesso è un grande operatore di mercato che paga il broker per ricevere i tuoi ordini ed eseguirli lui stesso. Si chiama pagamento per il flusso di ordini (payment for order flow). Negli Stati Uniti è legale e dichiarato, nell’Unione europea è vietato. La domanda che conta per chi investe è una sola: a che prezzo viene eseguito il tuo ordine, e chi guadagna la differenza.
Il pagamento per il flusso di ordini, in poche parole
Quando compri un’azione con un’app, l’ordine non va per forza in borsa. Il broker può girarlo a un operatore all’ingrosso, una grande società di trading che compra e vende in proprio, e che in cambio gli paga una piccola somma per ogni ordine. L’operatore guadagna sulla differenza fra prezzo di acquisto e di vendita, lo spread; il broker guadagna il pagamento e può non chiedere commissioni.
Il conflitto è evidente: il broker deve cercare per il cliente il miglior prezzo possibile, ma è pagato da chi esegue l’ordine. Più il pagamento è alto, più il broker è tentato di mandare gli ordini a chi paga meglio, non a chi esegue meglio.
Come funziona, e perché è legale
Negli Stati Uniti la pratica è consentita a due condizioni. La prima: il broker deve dichiarare i pagamenti che riceve, in rapporti periodici pubblici che dicono a chi manda gli ordini e quanto incassa. La seconda: deve rispettare il dovere di migliore esecuzione, cioè cercare il prezzo più favorevole per il cliente.
L’operatore all’ingrosso spesso esegue l’ordine a un prezzo un po’ migliore di quello quotato in borsa in quel momento, il miglioramento di prezzo. È l’argomento a favore: il cliente non paga commissioni e ottiene un prezzo leggermente migliore. L’argomento contro: quel miglioramento potrebbe essere più grande se il broker non incassasse una parte del valore degli ordini.
Una pratica che viene dagli anni Ottanta
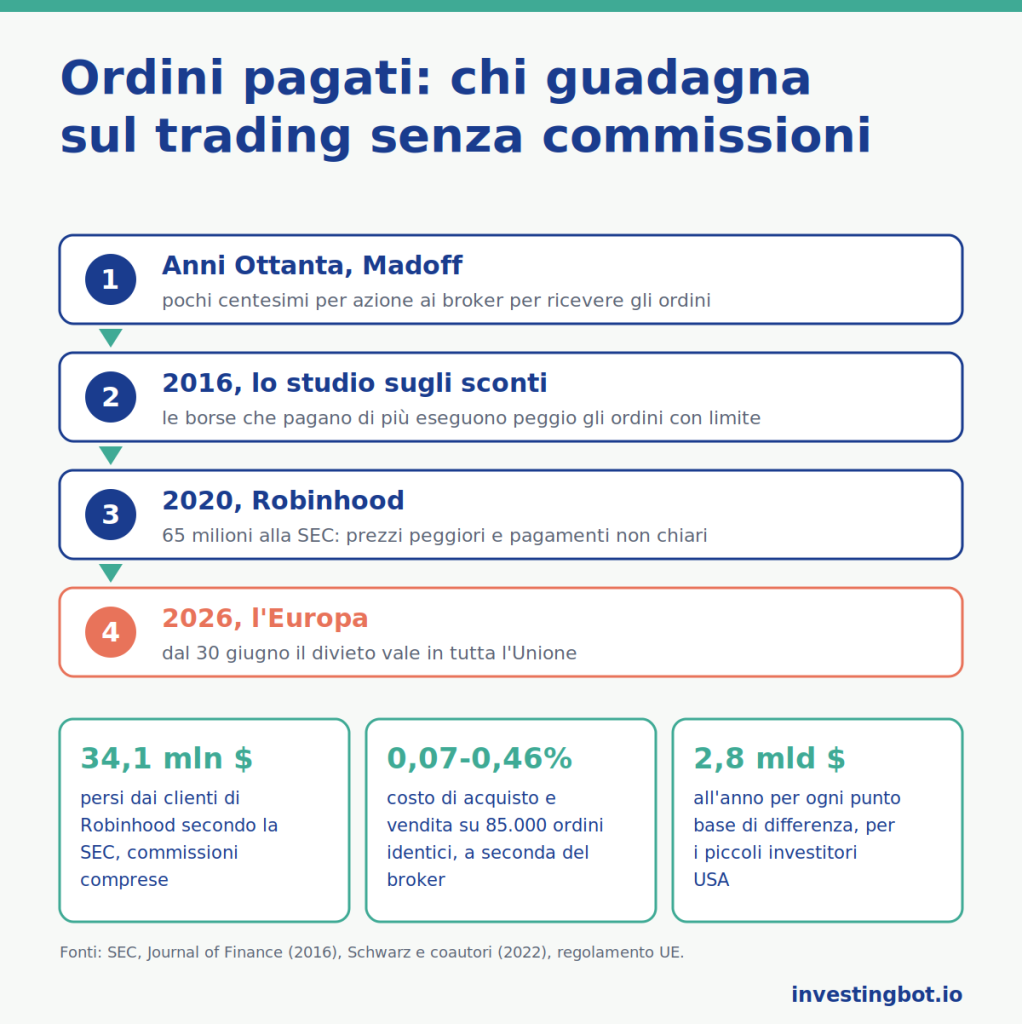
Fra i primi a praticarla in modo sistematico c’era Bernard Madoff, con la sua attività di operatore di mercato: pagava ai broker pochi centesimi per azione per ricevere i loro ordini. Quella parte della sua attività era legale e distinta dalla truffa per cui è stato condannato nel 2009. Il modello si è poi esteso, e oggi alcune grandi società di trading eseguono una parte rilevante degli ordini dei piccoli investitori americani fuori dalle borse.
Il caso Robinhood, 2020
Il 17 dicembre 2020 la SEC, l’autorità americana sui mercati, ha chiuso un’accusa contro Robinhood, l’app che ha reso popolare il trading senza commissioni. La SEC sosteneva che fra il 2015 e il 2018 la società non avesse dichiarato chiaramente ai clienti che il suo ricavo principale erano i pagamenti per gli ordini, e che proprio per i pagamenti molto alti che chiedeva i suoi clienti avessero ottenuto prezzi peggiori di quelli di altri broker.
Secondo la SEC, anche contando il risparmio sulle commissioni, i clienti avevano perso circa 34,1 milioni di dollari. Robinhood ha pagato 65 milioni di dollari, senza ammettere né negare le accuse, e ha accettato un consulente indipendente sulle sue procedure. Qui si è passati dal legale all’illecito: non per il pagamento in sé, ma per come era stato dichiarato e per l’esecuzione degli ordini.
Il conflitto nascosto: gli sconti delle borse
Il conflitto non riguarda solo gli ordini venduti agli operatori all’ingrosso. Molte borse americane pagano uno sconto a chi porta ordini che restano in attesa di esecuzione, gli ordini con limite di prezzo, e fanno pagare chi li esegue. Un broker può quindi scegliere la borsa che gli paga lo sconto più alto, anche se lì l’ordine del cliente ha meno probabilità di essere eseguito.
È la zona grigia: nessuna regola lo vieta in modo esplicito, ma il dovere di migliore esecuzione dice che conta l’interesse del cliente, non quello del broker. Lo studio citato più sotto ha misurato quanto questa scelta costi ai clienti.
Cosa dicono gli studi
Robert Battalio e Shane Corwin (University of Notre Dame) e Robert Jennings (Indiana University), in «Can Brokers Have It All? On the Relation between Make-Take Fees and Limit Order Execution Quality» (Journal of Finance, 2016), hanno mostrato che alcuni grandi broker americani mandavano gli ordini con limite di prezzo verso le borse che pagavano gli sconti più alti, e che lì la qualità dell’esecuzione era peggiore. Il titolo dice la conclusione: il broker non può avere tutto, incassare lo sconto più alto e ottenere la migliore esecuzione per il cliente.
Uno studio del 2022 di Christopher Schwarz e Philippe Jorion (University of California, Irvine), Brad Barber (University of California, Davis), Xing Huang (Washington University in St. Louis) e Terrance Odean (University of California, Berkeley), «The “Actual Retail Price” of Equity Trades», ha fatto un esperimento diretto: circa 85.000 ordini identici, inviati nello stesso momento attraverso conti di broker diversi senza commissioni. Il costo medio di un acquisto e una vendita, commissioni escluse, andava da circa lo 0,07% a circa lo 0,46% a seconda del conto. Gli autori stimano che ogni punto base di differenza costi ai piccoli investitori americani circa 2,8 miliardi di dollari l’anno. E un dato inatteso: le differenze non dipendevano dall’entità dei pagamenti per gli ordini, ma da come gli operatori all’ingrosso trattavano i clienti di ciascun broker.
Europa e Stati Uniti: due strade opposte
L’Unione europea ha scelto il divieto. Le nuove regole sui mercati finanziari, in vigore dal 28 marzo 2024, vietano ai broker di ricevere pagamenti per indirizzare gli ordini dei clienti al dettaglio. Gli Stati dove la pratica esisteva già hanno potuto concedere un periodo di transizione, solo per i clienti nazionali, che si è chiuso il 30 giugno 2026: da allora il divieto vale in tutta l’Unione.
Gli Stati Uniti hanno preso un’altra strada. Fra il 2022 e il 2023 la SEC aveva proposto di obbligare i broker a mettere molti ordini dei piccoli investitori all’asta prima di eseguirli internamente, ma il 12 giugno 2025 ha ritirato la proposta insieme ad altre tredici. Restano gli obblighi di dichiarazione e il dovere di migliore esecuzione.
Cosa cambia per il piccolo investitore
Il pagamento per il flusso di ordini non è una truffa, e spesso il prezzo ottenuto è buono. Ma «gratis» non significa «senza costo». Per chi investe significa tre cose:
- il costo vero di un ordine è il prezzo di esecuzione, non solo la commissione: qualche centesimo per azione, su molti ordini, pesa più di una commissione fissa;
- con gli ordini al meglio il conflitto conta di più: un ordine con limite di prezzo ti protegge dal prezzo peggiore, anche se può non essere eseguito;
- i broker pubblicano dove mandano gli ordini e quanto incassano: negli Stati Uniti sono rapporti periodici obbligatori, in Europa un broker non può più ricevere quei pagamenti.
Come un azionista può votare senza rischiare nulla lo raccontiamo nell’articolo sul voto vuoto; come i debiti di un’azienda in crisi finiscono a chi vuole prendersela, in quello sui fondi avvoltoio. Su InvestingBot i prezzi sono ritardati di 15-30 minuti e l’orario di ogni quotazione è sempre dichiarato: per decidere bastano, per eseguire si guarda il prezzo del proprio broker.
In sintesi
- Con il pagamento per il flusso di ordini un operatore all’ingrosso paga il broker per ricevere ed eseguire gli ordini dei clienti.
- Negli Stati Uniti è legale se dichiarato e se il broker cerca il miglior prezzo; nell’Unione europea è vietato, del tutto dal 30 giugno 2026.
- Nel 2020 Robinhood ha pagato 65 milioni di dollari alla SEC: secondo l’accusa i suoi clienti avevano perso 34,1 milioni per prezzi peggiori.
- Battalio, Corwin e Jennings hanno mostrato che inseguire gli sconti delle borse peggiora l’esecuzione degli ordini con limite.
- Su 85.000 ordini identici il costo andava dallo 0,07% allo 0,46% a seconda del broker, senza legame con i pagamenti.
- Per chi investe il costo vero è il prezzo di esecuzione, e un ordine con limite di prezzo protegge dal prezzo peggiore.
Che cos’è il pagamento per il flusso di ordini?
È il pagamento che un operatore all’ingrosso versa a un broker per ricevere gli ordini dei suoi clienti ed eseguirli in proprio. L’operatore guadagna sulla differenza fra prezzo di acquisto e di vendita, il broker sul pagamento.
È legale?
Negli Stati Uniti sì, se il broker lo dichiara e rispetta il dovere di cercare il miglior prezzo per il cliente. Nell’Unione europea è vietato dal 28 marzo 2024, e le ultime eccezioni nazionali sono scadute il 30 giugno 2026.
Perché le app senza commissioni possono essere gratuite?
Perché guadagnano in altri modi: pagamenti per gli ordini, interessi sulla liquidità dei clienti, prestito titoli, servizi a pagamento. Il cliente non paga una commissione, ma il prezzo a cui compra o vende può essere un po’ meno favorevole.
Che cosa ha fatto Robinhood?
Secondo la SEC non aveva dichiarato chiaramente ai clienti di essere pagata per i loro ordini, e i suoi clienti avevano ottenuto prezzi peggiori di quelli di altri broker. Nel dicembre 2020 ha pagato 65 milioni di dollari senza ammettere né negare le accuse.
Come posso proteggermi?
Usando ordini con limite di prezzo invece degli ordini al meglio, confrontando il prezzo di esecuzione con quello quotato al momento, e leggendo i rapporti in cui il broker dichiara dove manda gli ordini e quanto incassa.
In Europa il problema non esiste più?
I pagamenti per indirizzare gli ordini dei clienti al dettaglio sono vietati, ma la qualità dell’esecuzione resta da verificare: il broker deve comunque cercare il miglior prezzo, e il costo complessivo dipende anche da commissioni e cambi di valuta.