



Muitas aplicações de trading não cobram comissões. Mas um serviço gratuito alguém o paga: muitas vezes é uma grande empresa de mercado que paga à corretora para receber as tuas ordens e executá-las ela própria. Chama-se pagamento por fluxo de ordens (payment for order flow). Nos Estados Unidos é legal e declarado; na União Europeia é proibido. Para quem investe só conta uma pergunta: a que preço é executada a tua ordem, e quem fica com a diferença.
O pagamento por fluxo de ordens, em poucas palavras
Quando compras uma ação numa aplicação, a ordem não vai necessariamente para a bolsa. A corretora pode passá-la a um grossista, uma grande empresa de trading que compra e vende por conta própria e que em troca lhe paga uma pequena quantia por cada ordem. O grossista ganha com a diferença entre preço de compra e de venda, o spread; a corretora ganha o pagamento e pode não cobrar comissões.
O conflito é evidente: a corretora deve procurar para o cliente o melhor preço possível, mas é paga por quem executa a ordem. Quanto mais alto o pagamento, mais tentada fica a corretora a enviar as ordens para quem paga melhor, e não para quem executa melhor.
Como funciona e porque é legal
Nos Estados Unidos a prática é permitida com duas condições. A primeira: a corretora deve declarar os pagamentos que recebe, em relatórios periódicos públicos que dizem para onde envia as ordens e quanto recebe. A segunda: deve cumprir o dever de melhor execução, ou seja, procurar o preço mais favorável para o cliente.
O grossista muitas vezes executa a ordem a um preço um pouco melhor do que o cotado em bolsa nesse momento, a melhoria de preço. É o argumento a favor: o cliente não paga comissões e obtém um preço ligeiramente melhor. O argumento contra: essa melhoria podia ser maior se a corretora não ficasse com uma parte do valor das ordens.
Uma prática que vem dos anos oitenta
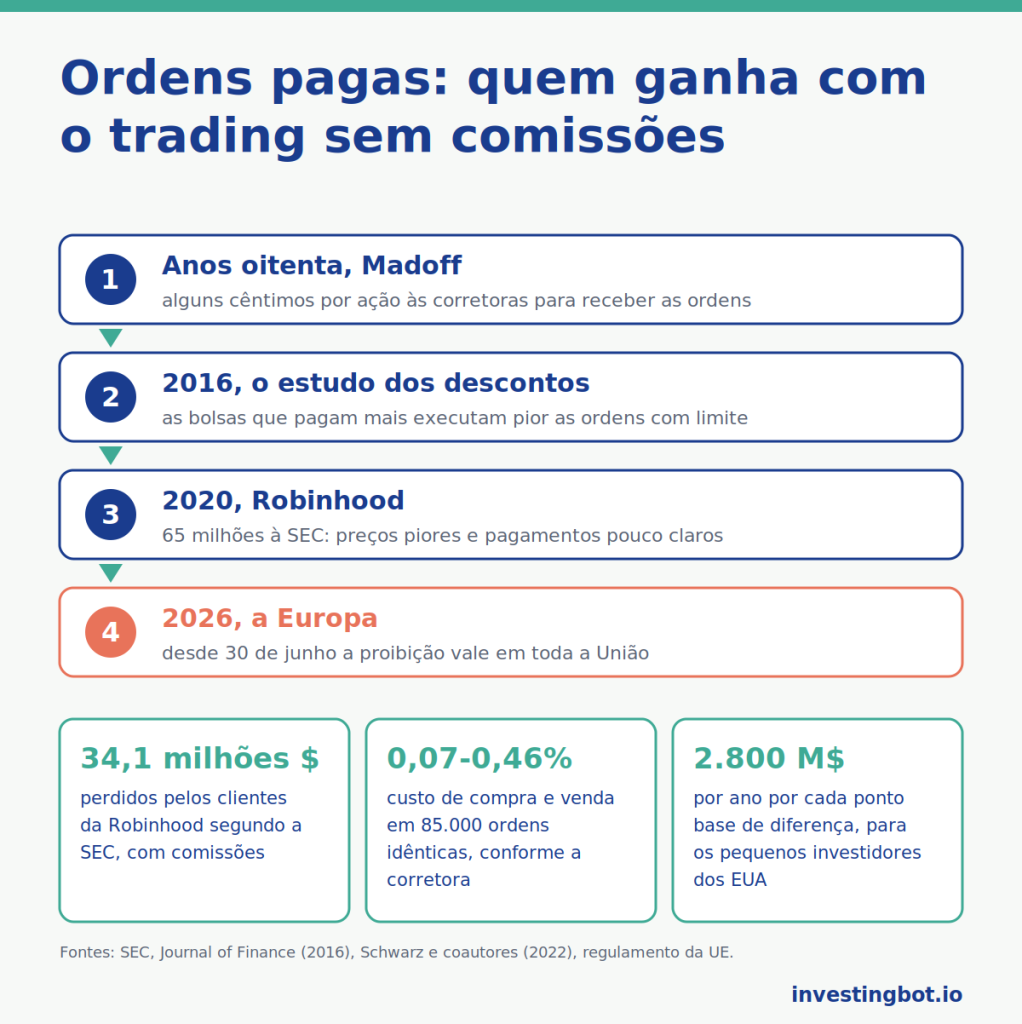
Entre os primeiros a praticá-la de forma sistemática estava Bernard Madoff, com a sua atividade de criador de mercado: pagava às corretoras alguns cêntimos por ação para receber as suas ordens. Essa parte da sua atividade era legal e distinta da fraude pela qual foi condenado em 2009. O modelo espalhou-se depois, e hoje algumas grandes empresas de trading executam uma parte importante das ordens dos pequenos investidores americanos fora das bolsas.
O caso Robinhood, 2020
A 17 de dezembro de 2020 a SEC, o regulador americano dos mercados, encerrou uma acusação contra a Robinhood, a aplicação que popularizou o trading sem comissões. A SEC sustentava que entre 2015 e 2018 a empresa não tinha explicado claramente aos clientes que a sua principal fonte de receitas eram os pagamentos pelas ordens deles, e que precisamente por causa dos pagamentos muito altos que exigia os seus clientes tinham obtido preços piores do que noutras corretoras.
Segundo a SEC, mesmo contando a poupança em comissões, os clientes tinham perdido cerca de 34,1 milhões de dólares. A Robinhood pagou 65 milhões de dólares, sem admitir nem negar as acusações, e aceitou um consultor independente sobre os seus procedimentos. Aqui passou-se do legal para o ilícito: não pelo pagamento em si, mas pela forma como tinha sido declarado e pela execução das ordens.
O conflito escondido: os descontos das bolsas
O conflito não diz respeito apenas às ordens vendidas aos grossistas. Muitas bolsas americanas pagam um desconto a quem traz ordens que esperam execução, as ordens com limite de preço, e cobram a quem as executa. Uma corretora pode assim escolher a bolsa que paga o desconto mais alto, mesmo que aí a ordem do cliente tenha menos probabilidades de ser executada.
É a zona cinzenta: nenhuma regra o proíbe de forma explícita, mas o dever de melhor execução diz que conta o interesse do cliente, não o da corretora. O estudo citado mais abaixo mediu quanto esta escolha custa aos clientes.
O que dizem os estudos
Robert Battalio e Shane Corwin (University of Notre Dame) e Robert Jennings (Indiana University), em «Can Brokers Have It All? On the Relation between Make-Take Fees and Limit Order Execution Quality» (Journal of Finance, 2016), mostraram que algumas grandes corretoras americanas enviavam as ordens com limite para as bolsas que pagavam os descontos mais altos, e que aí a qualidade de execução era pior. O título diz a conclusão: a corretora não pode ter tudo, receber o desconto mais alto e obter a melhor execução para o cliente.
Um estudo de 2022 de Christopher Schwarz e Philippe Jorion (University of California, Irvine), Brad Barber (University of California, Davis), Xing Huang (Washington University in St. Louis) e Terrance Odean (University of California, Berkeley), «The “Actual Retail Price” of Equity Trades», fez uma experiência direta: cerca de 85.000 ordens idênticas, enviadas no mesmo momento através de contas em diferentes corretoras sem comissões. O custo médio de uma compra e uma venda, sem comissões, ia de cerca de 0,07% a cerca de 0,46% conforme a conta. Os autores estimam que cada ponto base de diferença custa aos pequenos investidores americanos cerca de 2,8 mil milhões de dólares por ano. E um resultado inesperado: as diferenças não dependiam do valor dos pagamentos pelas ordens, mas de como os grossistas tratavam os clientes de cada corretora.
Europa e Estados Unidos: dois caminhos opostos
A União Europeia escolheu a proibição. As novas regras sobre os mercados financeiros, em vigor desde 28 de março de 2024, proíbem as corretoras de receber pagamentos por encaminhar as ordens de clientes de retalho. Os Estados onde a prática já existia puderam conceder um período de transição, só para clientes nacionais, que terminou a 30 de junho de 2026: desde então a proibição vale em toda a União.
Os Estados Unidos seguiram outro caminho. Entre 2022 e 2023 a SEC tinha proposto obrigar as corretoras a levar muitas ordens de pequenos investidores a leilão antes de as executar internamente, mas a 12 de junho de 2025 retirou a proposta juntamente com outras treze. Ficam as obrigações de informação e o dever de melhor execução.
O que muda para o pequeno investidor
O pagamento por fluxo de ordens não é uma fraude, e o preço obtido é muitas vezes bom. Mas «grátis» não quer dizer «sem custo». Para quem investe significa três coisas:
- o custo real de uma ordem é o preço de execução, não só a comissão: alguns cêntimos por ação, em muitas ordens, pesam mais do que uma comissão fixa;
- com as ordens ao mercado o conflito pesa mais: uma ordem com limite de preço protege-te do pior preço, mesmo que possa não ser executada;
- as corretoras publicam para onde enviam as ordens e quanto recebem: nos Estados Unidos são relatórios periódicos obrigatórios, na Europa uma corretora já não pode receber esses pagamentos.
Como um acionista pode votar sem arriscar nada contamos no artigo sobre o voto vazio; como a dívida de uma empresa em crise acaba nas mãos de quem quer ficar com ela, no dos fundos abutre. No InvestingBot os preços têm um atraso de 15-30 minutos e a hora de cada cotação é sempre indicada: chegam para decidir, mas para executar olha-se para o preço da própria corretora.
Em resumo
- Com o pagamento por fluxo de ordens um grossista paga à corretora para receber e executar as ordens dos clientes.
- Nos Estados Unidos é legal se declarado e se a corretora procurar o melhor preço; na União Europeia é proibido, totalmente desde 30 de junho de 2026.
- Em 2020 a Robinhood pagou 65 milhões de dólares à SEC: segundo a acusação os seus clientes tinham perdido 34,1 milhões por preços piores.
- Battalio, Corwin e Jennings mostraram que perseguir os descontos das bolsas piora a execução das ordens com limite.
- Em 85.000 ordens idênticas o custo ia de 0,07% a 0,46% conforme a corretora, sem ligação aos pagamentos.
- Para quem investe o custo real é o preço de execução, e uma ordem com limite protege do pior preço.
O que é o pagamento por fluxo de ordens?
É o pagamento que um grossista faz a uma corretora para receber as ordens dos seus clientes e executá-las por conta própria. O grossista ganha com a diferença entre preço de compra e de venda, a corretora com o pagamento.
É legal?
Nos Estados Unidos sim, se a corretora o declarar e cumprir o dever de procurar o melhor preço para o cliente. Na União Europeia é proibido desde 28 de março de 2024, e as últimas exceções nacionais expiraram a 30 de junho de 2026.
Porque é que as aplicações sem comissões podem ser gratuitas?
Porque ganham de outras formas: pagamentos pelas ordens, juros sobre a liquidez dos clientes, empréstimo de títulos, serviços pagos. O cliente não paga comissão, mas o preço a que compra ou vende pode ser um pouco menos favorável.
O que fez a Robinhood?
Segundo a SEC não tinha explicado claramente aos clientes que era paga pelas ordens deles, e os seus clientes tinham obtido preços piores do que noutras corretoras. Em dezembro de 2020 pagou 65 milhões de dólares sem admitir nem negar as acusações.
Como me posso proteger?
Usando ordens com limite de preço em vez de ordens ao mercado, comparando o preço de execução com o cotado nesse momento e lendo os relatórios em que a corretora declara para onde envia as ordens e quanto recebe.
Na Europa o problema desapareceu?
Os pagamentos por encaminhar ordens de clientes de retalho são proibidos, mas a qualidade de execução continua a ter de ser verificada: a corretora deve continuar a procurar o melhor preço, e o custo total depende também de comissões e câmbio.