



Las estanterías de una librería financiera están llenas de manuales de análisis técnico: medias móviles, osciladores, figuras, ciclos, retrocesos. Son libros escritos con cuidado por gente que ha pasado años delante de los gráficos, y enseñan de verdad a leerlos. Lo que casi nunca dicen es cuántas veces una señal fue seguida del movimiento que promete. Esa pregunta se la hace la investigación académica desde hace más de treinta años, con datos de décadas y miles de reglas. Este artículo resume lo que encontró, lo que se sostiene y lo que no, y cómo usamos esos resultados en InvestingBot.
Las pruebas independientes convergen en un cuadro simple. Algunas familias de señales tienen un fundamento medido: la tendencia (lo que ha subido tiende a seguir unos meses), la volatilidad (que se agrupa y es predecible), el volumen como señal de que algo está pasando. Otras nunca han superado una prueba rigurosa: las figuras gráficas como generadoras de beneficio, los retrocesos de Fibonacci, las ondas de Elliott, los ciclos. Y un resultado vale para todas: la eficacia depende de dónde y cuándo se mire, más que del instrumento.
La primera prueba seria: el Dow de 1897 a 1986
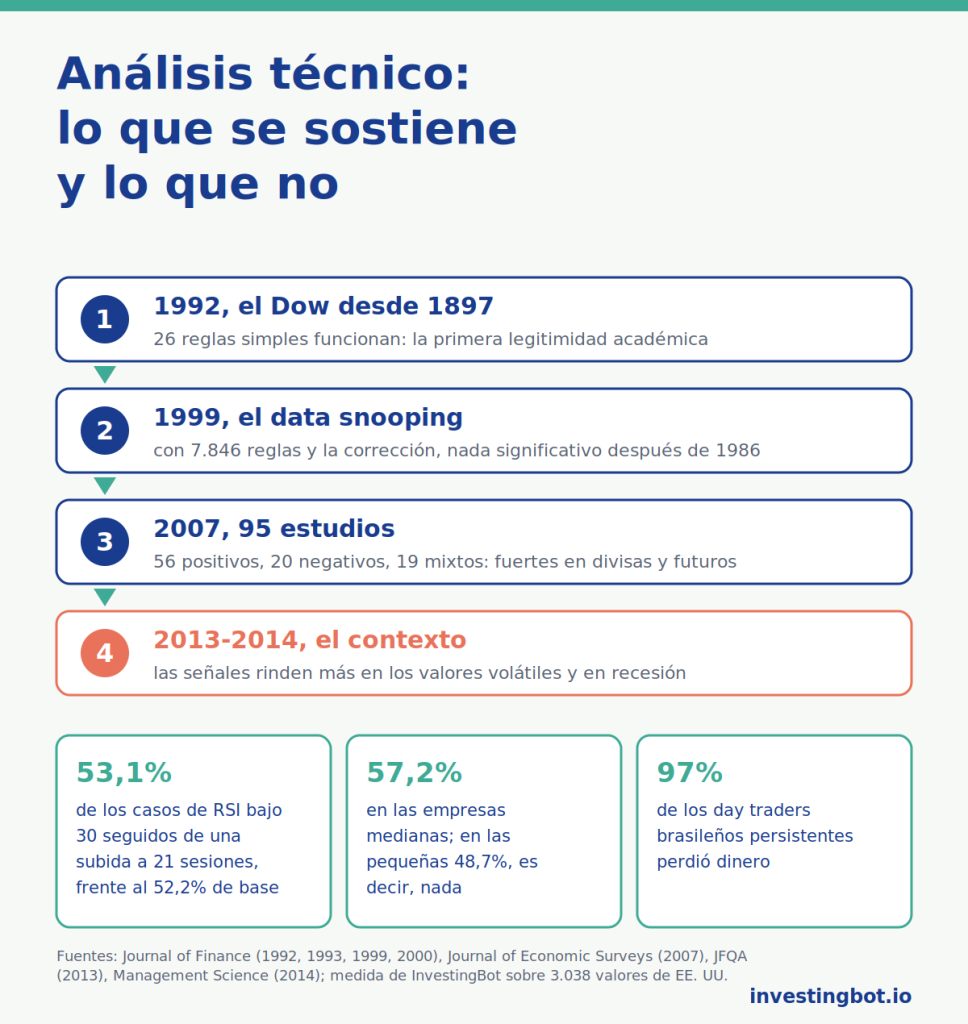
William Brock, Josef Lakonishok y Blake LeBaron, en «Simple Technical Trading Rules and the Stochastic Properties of Stock Returns» (Journal of Finance, 1992), aplicaron 26 reglas elementales, medias móviles y rupturas de rango, al Dow Jones de 1897 a 1986. Los rendimientos tras las señales de compra eran más altos y menos volátiles que los posteriores a las señales de venta, y estos últimos eran negativos en promedio. Fue el estudio que dio al análisis técnico su primera legitimidad académica.
La réplica: 7.846 reglas y el «data snooping»
Siete años después, Ryan Sullivan, Allan Timmermann y Halbert White («Data-Snooping, Technical Trading Rule Performance, and the Bootstrap», Journal of Finance, 1999) repitieron la prueba ampliando el universo a 7.846 reglas de cinco familias y corrigiendo por el hecho de que, al probar miles, alguna funciona por azar. Resultado: las mejores reglas de la muestra original perdían toda significatividad en los datos posteriores a 1986. La lección sigue valiendo hoy, para cualquiera: cuantos más indicadores pruebes, más «descubrimientos» encontrarás, y casi todos son ruido.
Cheol-Ho Park y Scott Irwin («What Do We Know About the Profitability of Technical Analysis?», Journal of Economic Surveys, 2007) revisaron 95 estudios modernos: 56 encontraban resultados positivos, 20 negativos, 19 mixtos. Pero los positivos se concentraban en divisas y futuros, y a menudo ignoraban los costes de transacción y el data snooping. En las acciones estadounidenses después de los años noventa la evidencia es la más débil.
Lo que se sostiene: tendencia y momentum
El resultado más robusto no viene de los manuales sino de Narasimhan Jegadeesh y Sheridan Titman (Journal of Finance, 1993): comprar los valores que más subieron en los últimos seis a doce meses y vender los que más bajaron rindió del orden de un punto porcentual al mes en su muestra, y Tobias Moskowitz, Yao Hua Ooi y Lasse Pedersen (Journal of Financial Economics, 2012) encontraron el mismo efecto de tendencia en decenas de mercados y décadas. Las medias móviles largas son una versión tosca de la misma idea: funcionan mejor como filtro de riesgo, que te mantiene fuera en las grandes caídas, que como generador de rendimiento. El máximo de 52 semanas como señal tiene una base medida por Thomas George y Chuan-Yang Hwang (Journal of Finance, 2004).
En los plazos cortos ocurre lo contrario. Narasimhan Jegadeesh, hoy en la Emory University, encontró en 1990 («Evidence of Predictable Behavior of Security Returns», Journal of Finance) que el rendimiento de un mes tiende a invertirse al mes siguiente: entre 1934 y 1987 los deciles extremos de sus carteras se separaban 2,49 puntos al mes. Ese mismo año Bruce Lehmann, economista que después enseñó en la University of California en San Diego («Fads, Martingales, and Market Efficiency», Quarterly Journal of Economics), vio la misma inversión de una semana a otra. Es la idea que hay detrás de la «sobreventa» del RSI: tras una caída brusca, un pequeño rebote es más probable. El momentum tiene además un defecto conocido: de vez en cuando se hunde. Kent Daniel, de la Columbia Business School, y Tobias Moskowitz, de la Yale School of Management («Momentum Crashes», Journal of Financial Economics, 2016), mostraron que los hundimientos llegan cuando el mercado se recupera tras un pánico: entre marzo y mayo de 2009 el decil de los valores más débiles subió un 163%, el de los más fuertes un 8%.
Dónde funciona mejor: volatilidad, empresas pequeñas, recesiones
Aquí está el punto que más nos interesa. Yufeng Han, Ke Yang y Guofu Zhou (Journal of Financial and Quantitative Analysis, 2013) aplicaron una media móvil a carteras ordenadas por volatilidad: en los valores más volátiles la ventaja sobre «comprar y mantener» era mayor que la del momentum, en los valores tranquilos casi nula. Christopher Neely, David Rapach, Jun Tu y Guofu Zhou (Management Science, 2014) compararon 12 indicadores técnicos con 14 variables macroeconómicas para predecir la prima de riesgo de las acciones: los técnicos leen mejor los picos del ciclo económico, los macro las recuperaciones, y juntos baten a ambos. Traducido: la misma señal vale cosas distintas en una small cap volátil durante una recesión y en una large cap tranquila en un mercado calmado.
Lo que no se sostiene
Andrew Lo, Harry Mamaysky y Jiang Wang (Journal of Finance, 2000) buscaron las figuras clásicas, hombro-cabeza-hombro y similares, en las acciones estadounidenses de 1962 a 1996 con un algoritmo de reconocimiento: un contenido informativo débil, no una ventaja de trading tras costes. Los retrocesos de Fibonacci, las ondas de Elliott y los ciclos de Gann nunca han mostrado valor predictivo en un estudio independiente: son sistemas que lo explican todo a posteriori y por eso no se pueden refutar. Y la multitud de osciladores, RSI, estocástico, MACD, CCI, Williams, es en gran parte la misma información con nombres distintos: todos son transformaciones de la misma serie de precios y se mueven juntos.
Por qué los libros se venden igualmente
No por mala fe. Un manual que enseña a leer gráficos hace un trabajo honesto, y los mejores autores lo dicen claramente: el análisis técnico es un lenguaje, no una máquina de dinero. El problema es quien lo compra esperando lo segundo. Brad Barber y Terrance Odean («Trading Is Hazardous to Your Wealth», Journal of Finance, 2000) siguieron a 66.465 hogares clientes de un bróker de 1991 a 1996: los que más operaban ganaron el 11,4% anual frente al 17,9% del mercado. Fernando Chague, Rodrigo De-Losso y Bruno Giovannetti («Day Trading for a Living?», 2020) siguieron a todos los day traders brasileños en futuros del índice: entre los que persistieron más de 300 días, el 97% perdió dinero. La industria de los cursos y las señales vive del flujo de nuevos lectores, y los «maestros» visibles son los supervivientes de una selección en la que quien pierde deja de publicar.
Nuestra medida: un año, 3.038 valores
Hicimos la cuenta más simple sobre nuestro universo estadounidense: 3.038 valores, 257 sesiones hasta octubre de 2026, y para cada día la pregunta «¿el valor está más alto 21 sesiones después?». En un día cualquiera la respuesta es sí en el 52,2% de los casos. Tras un RSI por debajo de 30, la clásica señal de «sobreventa», en el 53,1%: un punto por encima del azar. Tras un RSI por encima de 70, en el 49,7%. Con el precio por encima de la media de 50 días en el 50,3%, por debajo en el 53,6%: este año la vuelta a la media batió a la tendencia. Y la diferencia por tamaño es exactamente la de los estudios: en las empresas medianas la sobreventa fue seguida de una subida en el 57,2% de los casos frente al 53,6% de base, en las pequeñas en el 48,7% frente al 48,9%, es decir, nada. La señal, además, no se reparte al azar: en octubre de 2025 el RSI por debajo de 30 saltó 6.630 veces, en abril de 2026 778. Llega a racimos, en los momentos de tensión, cuando también cuenta todo lo demás.
Un solo año no prueba nada, y por eso hemos repetido la misma cuenta sobre todo el histórico desde 1994: 3.218 empresas estadounidenses, 14,7 millones de casos, siempre a 21 sesiones. El cuadro se mantiene, pero los márgenes siguen siendo pequeños. En un día cualquiera el valor está más alto en el 53,5% de los casos; tras un RSI por debajo de 30, en el 55,1%; tras un RSI por encima de 70, en el 51,7%. La ventaja de la sobreventa cambia mucho de un periodo a otro: 3,6 puntos entre 1994 y 2002, menos de uno entre 2003 y 2009 y desde 2020. El momentum funciona sobre todo por exclusión: el quinto de valores más fuertes en los doce meses anteriores subió en el 53,3% de los casos, como en un día cualquiera; el quinto más débil, en el 50,3%. Una advertencia: en la cuenta solo están las empresas que cotizan hoy, y las que se hundieron hasta desaparecer no están, así que la ventaja de la sobreventa probablemente está sobreestimada.
La medición a 21 sesiones es demasiado corta para el momentum, que en los estudios actúa a lo largo de varios meses. Por eso la hemos repetido como Jegadeesh y Titman: al final de cada mes, desde 1995, ordenamos las acciones por su rendimiento de los doce meses anteriores (sin el último) y seguimos el decil más fuerte y el más débil en los meses siguientes. Son 380 meses, de media 1.389 valores al mes, sin el quinto menos negociado. Al mes siguiente el decil más fuerte rindió de media un 1,82%, el más débil un 1,53%, la media de todos un 1,31%: una ventaja de 0,29 puntos al mes de los fuertes sobre los débiles, demasiado poco para descartar el azar. Alargar el horizonte no mejora: el mejor caso es el momentum de seis meses mantenido de tres a seis meses, con unos 0,4 puntos al mes, aún por debajo del umbral estadístico. El motivo se ve año a año: los fuertes batieron a los débiles en 25 años de 32, con un año típico de +8 puntos, pero unos pocos hundimientos lo borraron todo. Solo en abril de 2009 los débiles batieron a los fuertes por 54 puntos, y el año 2009 entero costó 107 puntos, el 2000 43 y el 2016 32. También se ve la inversión a corto plazo: los peores valores del mes rindieron al mes siguiente un 1,81%, los mejores un 1,34%. Como control lo rehicimos todo ordenando los valores al azar: la diferencia es cero, así que el método no se inventa efectos.
Cómo leer estos números
Tres cosas cambian la forma de leerlos. La primera: el término de comparación no es el 50% sino el 53,5%, porque a largo plazo las acciones suben y un valor elegido al azar está más alto un mes después algo más de una vez de cada dos. Una señal solo vale algo si supera ese valor. La segunda: 14,7 millones de casos no son 14,7 millones de pruebas independientes. Dos días seguidos del mismo valor comparten casi todo el mes siguiente, y en los desplomes la sobreventa salta en cientos de valores el mismo día: las observaciones realmente distintas son muchas menos, y por eso en la medición mensual hemos calculado la significación teniendo en cuenta este solapamiento. La tercera: en la cuenta solo están las empresas que cotizan hoy. Las que quebraron no están, así que el decil de los valores más débiles parece mejor de lo que fue realmente. Esto infla la ventaja de la sobreventa y desinfla la del momentum: los estudios sobre bases de datos completas, que incluyen también las empresas desaparecidas, encuentran un momentum más fuerte que el nuestro. En ninguna cuenta están las comisiones, los spreads y los impuestos, que quien opera a menudo paga en cada paso.
Qué cambia para quien invierte
- Pregunta siempre «cuántas veces»: una señal sin tasa base es una opinión. Si un libro o un curso no la da, no es una prueba.
- Pocas familias, cada una con una razón detrás: tendencia, vuelta a la media a corto plazo, volatilidad, volumen. Seis indicadores con nombres distintos no son seis informaciones.
- El contexto pesa más que el instrumento: el mismo RSI en una small cap durante un desplome y en una large cap en un mercado tranquilo son dos cosas distintas.
- Los costes deciden: muchas ventajas medidas desaparecen tras comisiones y horquillas, y operar más tiene un precio documentado.
En InvestingBot el análisis técnico y cuantitativo muestra los indicadores junto con su contexto y no los presenta como previsiones: esta medición sobre el histórico desde 1994 es la que usamos para decir cuánto pesa realmente una señal. Por qué predecir los mínimos es casi imposible lo explicamos en el artículo sobre el market timing; las trampas mentales que hacen ver figuras donde no las hay, en el de los sesgos que hacen perder dinero.
En resumen
- En 1992 Brock, Lakonishok y LeBaron encontraron que 26 reglas simples funcionaban en el Dow de 1897 a 1986; en 1999 Sullivan, Timmermann y White, con 7.846 reglas y la corrección por data snooping, no encontraron nada significativo después de 1986.
- De 95 estudios modernos, 56 positivos, 20 negativos y 19 mixtos: la evidencia es más fuerte en divisas y futuros, más débil en las acciones estadounidenses recientes.
- Se sostienen la tendencia y el momentum (Jegadeesh y Titman 1993), la volatilidad y el volumen; no se sostienen las figuras, Fibonacci, Elliott y los ciclos.
- La eficacia depende del contexto: más fuerte en los valores volátiles y en las recesiones (Han, Yang y Zhou 2013; Neely, Rapach, Tu y Zhou 2014).
- Quien más opera gana menos: 11,4% frente a 17,9% en 66.465 hogares; el 97% de los day traders persistentes perdió.
- En nuestro universo, el último año un RSI por debajo de 30 precedió a una subida en el 53,1% de los casos frente al 52,2% de base: un punto, que se convierte casi en cuatro en las empresas medianas y en cero en las pequeñas.
- En nuestro histórico desde 1995 los valores más fuertes de los doce meses anteriores batieron a los más débiles por 0,29 puntos al mes: ganan casi todos los años (25 de 32), pero pierden mucho en los rebotes tras un pánico, como en 2009.
¿Funciona el análisis técnico?
Algunas familias de señales tienen una base medida, sobre todo la tendencia y el momentum, y funcionan mejor en los valores volátiles y en los momentos de tensión. La mayoría de los demás instrumentos no ha superado pruebas independientes, y casi todas las ventajas se reducen tras costes.
¿Qué es el data snooping?
Es el error de probar miles de reglas sobre un mismo conjunto de datos y quedarse con la mejor: alguna funciona por azar. Sullivan, Timmermann y White mostraron en 1999 que, corrigiendo este efecto, las mejores reglas sobre el Dow no se sostenían en los datos posteriores.
¿Sirven para algo las medias móviles?
Como filtro de riesgo sí: mantener los valores por encima de una media larga evitó buena parte de las grandes caídas en los estudios sobre décadas. Como generador de rendimiento la ventaja es pequeña y se concentra en los valores más volátiles.
¿Funciona de verdad el momentum?
En los estudios académicos es la señal técnica con las pruebas más sólidas: los valores que más subieron en los últimos seis a doce meses tienden a comportarse mejor que los que más bajaron. En nuestro histórico desde 1995 la ventaja existe pero es pequeña, unos 0,3-0,4 puntos al mes, y no es constante: gana casi todos los años y pierde mucho cuando el mercado rebota tras un desplome, como en 2009.
¿Las figuras gráficas y Fibonacci tienen valor predictivo?
El estudio de Lo, Mamaysky y Wang de 2000 encontró en las figuras clásicas un contenido informativo débil, no una ventaja de trading. Para los retrocesos de Fibonacci, las ondas de Elliott y los ciclos no existe un estudio independiente que muestre valor predictivo.
¿Por qué los estudios dicen que quien hace trading pierde?
Porque operar a menudo cuesta: comisiones, horquillas y decisiones dictadas por el exceso de confianza. Barber y Odean midieron un 11,4% anual frente al 17,9% del mercado en los hogares más activos; entre los day traders brasileños persistentes el 97% perdió.
¿Cómo usa InvestingBot estos resultados?
Mostrando los indicadores junto con su contexto, sin presentarlos como previsiones, y midiendo sobre el histórico desde 1994 cuántas veces cada señal fue seguida del movimiento esperado: los márgenes son pequeños, y lo decimos.