



Die Regale einer Finanzbuchhandlung sind voll von Handbüchern zur technischen Analyse: gleitende Durchschnitte, Oszillatoren, Chartformationen, Zyklen, Retracements. Es sind sorgfältig geschriebene Bücher von Leuten, die Jahre vor Charts verbracht haben, und sie lehren tatsächlich, Charts zu lesen. Was sie fast nie sagen, ist, wie oft auf ein Signal die versprochene Bewegung folgte. Diese Frage stellt die akademische Forschung seit über dreißig Jahren, mit Daten über Jahrzehnte und Tausenden von Regeln. Dieser Artikel fasst zusammen, was sie fand, was standhält und was nicht, und wie wir diese Ergebnisse bei InvestingBot nutzen.
Die unabhängigen Belege ergeben ein einfaches Bild. Einige Familien von Signalen haben eine gemessene Grundlage: der Trend (was gestiegen ist, steigt tendenziell noch einige Monate weiter), die Volatilität (sie tritt gehäuft auf und ist vorhersagbar), das Volumen als Zeichen, dass etwas passiert. Andere haben nie einen strengen Test bestanden: Chartformationen als Gewinnquelle, Fibonacci-Retracements, Elliott-Wellen, Zyklen. Und ein Ergebnis gilt für alle: Die Wirksamkeit hängt davon ab, wo und wann man hinschaut, mehr als vom Werkzeug.
Der erste ernsthafte Test: der Dow von 1897 bis 1986
William Brock, Josef Lakonishok und Blake LeBaron wandten in „Simple Technical Trading Rules and the Stochastic Properties of Stock Returns“ (Journal of Finance, 1992) 26 elementare Regeln, gleitende Durchschnitte und Ausbrüche aus Handelsspannen, auf den Dow Jones von 1897 bis 1986 an. Die Renditen nach Kaufsignalen waren höher und weniger schwankend als die nach Verkaufssignalen, und letztere waren im Durchschnitt negativ. Es war die Studie, die der technischen Analyse erstmals akademische Legitimität verschaffte.
Die Widerlegung: 7.846 Regeln und das „Data Snooping“
Sieben Jahre später wiederholten Ryan Sullivan, Allan Timmermann und Halbert White („Data-Snooping, Technical Trading Rule Performance, and the Bootstrap“, Journal of Finance, 1999) den Test, erweiterten das Universum auf 7.846 Regeln aus fünf Familien und korrigierten für die Tatsache, dass bei Tausenden von Versuchen einige zufällig funktionieren. Das Ergebnis: Die besten Regeln der ursprünglichen Stichprobe verloren auf den Daten nach 1986 jede Signifikanz. Die Lektion gilt bis heute, für jeden: Je mehr Indikatoren man ausprobiert, desto mehr „Entdeckungen“ findet man, und fast alle sind Rauschen.
Cheol-Ho Park und Scott Irwin („What Do We Know About the Profitability of Technical Analysis?“, Journal of Economic Surveys, 2007) sichteten 95 moderne Studien: 56 fanden positive Ergebnisse, 20 negative, 19 gemischte. Die positiven konzentrierten sich jedoch auf Währungen und Futures und ließen Transaktionskosten und Data Snooping oft außer Acht. Bei US-Aktien nach den Neunzigerjahren sind die Belege am schwächsten.
Was standhält: Trend und Momentum
Das robusteste Ergebnis stammt nicht aus den Handbüchern, sondern von Narasimhan Jegadeesh und Sheridan Titman (Journal of Finance, 1993): Die Aktien zu kaufen, die in den vergangenen sechs bis zwölf Monaten am stärksten gestiegen waren, und die zu verkaufen, die am stärksten gefallen waren, brachte in ihrer Stichprobe in der Größenordnung von einem Prozentpunkt pro Monat, und Tobias Moskowitz, Yao Hua Ooi und Lasse Pedersen (Journal of Financial Economics, 2012) fanden denselben Trendeffekt über Dutzende Märkte und Jahrzehnte. Lange gleitende Durchschnitte sind eine grobe Version derselben Idee: Sie funktionieren besser als Risikofilter, der einen aus den großen Abschwüngen heraushält, denn als Renditequelle. Das 52-Wochen-Hoch als Signal hat eine von Thomas George und Chuan-Yang Hwang (Journal of Finance, 2004) gemessene Grundlage.
Über kurze Zeiträume gilt dagegen das Gegenteil. Narasimhan Jegadeesh, heute an der Emory University, fand 1990 („Evidence of Predictable Behavior of Security Returns“, Journal of Finance), dass sich die Rendite eines Monats im Folgemonat tendenziell umkehrt: Zwischen 1934 und 1987 lagen die extremen Dezile seiner Portfolios 2,49 Punkte pro Monat auseinander. Im selben Jahr sah Bruce Lehmann, ein Ökonom, der später an der University of California in San Diego lehrte („Fads, Martingales, and Market Efficiency“, Quarterly Journal of Economics), dieselbe Umkehr von einer Woche zur nächsten. Das ist die Idee hinter dem „überverkauften“ RSI: Nach einem scharfen Fall ist eine kleine Erholung wahrscheinlicher. Momentum hat auch eine bekannte Schwäche: Ab und zu bricht es ein. Kent Daniel von der Columbia Business School und Tobias Moskowitz von der Yale School of Management („Momentum Crashes“, Journal of Financial Economics, 2016) zeigten, dass die Einbrüche kommen, wenn der Markt nach einer Panik wieder anzieht: Zwischen März und Mai 2009 stieg das Dezil der schwächsten Aktien um 163%, das der stärksten um 8%.
Wo es am besten funktioniert: Volatilität, kleine Unternehmen, Rezessionen
Hier liegt der Punkt, der uns am meisten interessiert. Yufeng Han, Ke Yang und Guofu Zhou (Journal of Financial and Quantitative Analysis, 2013) wandten einen gleitenden Durchschnitt auf nach Volatilität sortierte Portfolios an: Bei den schwankungsreichsten Aktien war der Vorteil gegenüber „Kaufen und Halten“ größer als der des Momentums, bei ruhigen Aktien nahezu null. Christopher Neely, David Rapach, Jun Tu und Guofu Zhou (Management Science, 2014) verglichen 12 technische Indikatoren mit 14 makroökonomischen Variablen bei der Prognose der Aktienrisikoprämie: Die technischen lesen die Hochpunkte des Konjunkturzyklus besser, die makroökonomischen die Erholungen, und zusammen schlagen sie beide. Übersetzt: Dasselbe Signal bedeutet in einer schwankungsreichen Small Cap während einer Rezession etwas anderes als in einer ruhigen Large Cap in einem ruhigen Markt.
Was nicht standhält
Andrew Lo, Harry Mamaysky und Jiang Wang (Journal of Finance, 2000) suchten mit einem Erkennungsalgorithmus die klassischen Formationen, Schulter-Kopf-Schulter und ähnliche, in US-Aktien von 1962 bis 1996: ein schwacher Informationsgehalt, kein Handelsvorteil nach Kosten. Fibonacci-Retracements, Elliott-Wellen und Gann-Zyklen haben in keiner unabhängigen Studie je einen Vorhersagewert gezeigt: Es sind Systeme, die alles im Nachhinein erklären und deshalb nicht widerlegt werden können. Und die Vielzahl der Oszillatoren, RSI, Stochastik, MACD, CCI, Williams, ist weitgehend dieselbe Information unter verschiedenen Namen: Alle sind Transformationen derselben Kursreihe und bewegen sich gemeinsam.
Warum sich die Bücher trotzdem verkaufen
Nicht aus Unredlichkeit. Ein Handbuch, das das Lesen von Charts lehrt, leistet ehrliche Arbeit, und die besten Autoren sagen es klar: Technische Analyse ist eine Sprache, keine Geldmaschine. Das Problem ist der Käufer, der auf Letzteres hofft. Brad Barber und Terrance Odean („Trading Is Hazardous to Your Wealth“, Journal of Finance, 2000) verfolgten 66.465 Haushalte bei einem Broker von 1991 bis 1996: Die am aktivsten handelnden verdienten 11,4% pro Jahr gegenüber 17,9% des Marktes. Fernando Chague, Rodrigo De-Losso und Bruno Giovannetti („Day Trading for a Living?“, 2020) verfolgten alle brasilianischen Daytrader in Index-Futures: Von denen, die länger als 300 Tage durchhielten, verloren 97% Geld. Die Industrie der Kurse und Signale lebt vom Zustrom neuer Leser, und die sichtbaren „Meister“ sind die Überlebenden einer Auslese, in der die Verlierer aufhören zu veröffentlichen.
Unsere Messung: ein Jahr, 3.038 Aktien
Wir haben die einfachste Zählung auf unserem US-Universum gemacht: 3.038 Aktien, 257 Handelstage bis Oktober 2026, und für jeden Tag die Frage „steht die Aktie 21 Handelstage später höher?“. An einem beliebigen Tag lautet die Antwort in 52,2% der Fälle ja. Nach einem RSI unter 30, dem klassischen „überverkauft“-Signal, in 53,1%: ein Punkt über dem Zufall. Nach einem RSI über 70 in 49,7%. Mit dem Kurs über dem 50-Tage-Durchschnitt in 50,3%, darunter in 53,6%: In diesem Jahr schlug die Rückkehr zum Mittelwert den Trend. Und der Unterschied nach Größe ist genau der aus den Studien: Bei mittelgroßen Unternehmen folgte auf das Überverkauft-Signal in 57,2% der Fälle ein Anstieg gegenüber einer Basis von 53,6%, bei kleinen in 48,7% gegenüber 48,9%, also nichts. Das Signal ist zudem nicht zufällig verteilt: Im Oktober 2025 löste der RSI unter 30 6.630 Mal aus, im April 2026 778 Mal. Es kommt gehäuft, in Stressmomenten, wenn auch alles andere zählt.
Ein einzelnes Jahr beweist nichts, deshalb haben wir dieselbe Zählung über die gesamte Historie seit 1994 wiederholt: 3.218 amerikanische Unternehmen, 14,7 Millionen Fälle, immer über 21 Handelstage. Das Bild hält, aber die Abstände bleiben klein. An einem beliebigen Tag steht die Aktie in 53,5% der Fälle höher; nach einem RSI unter 30 in 55,1%, nach einem RSI über 70 in 51,7%. Der Vorsprung des überverkauften Signals schwankt stark von Periode zu Periode: 3,6 Punkte zwischen 1994 und 2002, weniger als einer zwischen 2003 und 2009 und seit 2020. Momentum wirkt vor allem durch Ausschluss: Das Fünftel der Aktien, die in den zwölf Monaten davor am stärksten waren, stieg in 53,3% der Fälle, wie an einem beliebigen Tag; das schwächste Fünftel in 50,3%. Eine Warnung: In der Zählung sind nur heute börsennotierte Unternehmen, wer bis zum Verschwinden abgestürzt ist, fehlt, daher ist der Vorsprung des überverkauften Signals wahrscheinlich überschätzt.
Die Messung über 21 Handelstage ist für Momentum zu kurz, das in den Studien über mehrere Monate wirkt. Deshalb haben wir sie so wiederholt wie Jegadeesh und Titman: Am Ende jedes Monats seit 1995 ordnen wir die Aktien nach ihrer Rendite der zwölf Monate davor (ohne den letzten) und verfolgen das stärkste und das schwächste Dezil in den folgenden Monaten. Das sind 380 Monate, im Schnitt 1.389 Aktien pro Monat, ohne das am wenigsten gehandelte Fünftel. Im Folgemonat brachte das stärkste Dezil im Schnitt 1,82%, das schwächste 1,53%, der Durchschnitt aller Aktien 1,31%: ein Vorsprung der Starken vor den Schwachen von 0,29 Punkten pro Monat, zu wenig, um den Zufall auszuschließen. Ein längerer Horizont hilft nicht: Der beste Fall ist das Sechs-Monats-Momentum, drei bis sechs Monate gehalten, mit etwa 0,4 Punkten pro Monat, noch unter der statistischen Schwelle. Der Grund zeigt sich Jahr für Jahr: Die Starken schlugen die Schwachen in 25 von 32 Jahren, mit einem typischen Jahr von +8 Punkten, aber wenige Einbrüche machten alles zunichte. Allein im April 2009 schlugen die Schwachen die Starken um 54 Punkte, das ganze Jahr 2009 kostete 107 Punkte, 2000 kostete 43 und 2016 kostete 32. Auch die kurzfristige Umkehr zeigt sich: Die schlechtesten Aktien des Monats brachten im Folgemonat 1,81%, die besten 1,34%. Zur Kontrolle haben wir alles mit zufällig geordneten Aktien wiederholt: Der Unterschied ist null, die Methode erfindet also keine Effekte.
Wie man diese Zahlen liest
Drei Dinge ändern, wie man sie liest. Erstens: Der Vergleichswert ist nicht 50%, sondern 53,5%, weil Aktien langfristig steigen und eine zufällig gewählte Aktie einen Monat später etwas mehr als jedes zweite Mal höher steht. Ein Signal ist nur etwas wert, wenn es diesen Wert schlägt. Zweitens: 14,7 Millionen Fälle sind nicht 14,7 Millionen unabhängige Belege. Zwei aufeinanderfolgende Tage derselben Aktie teilen fast den ganzen folgenden Monat, und in Abstürzen springt das überverkaufte Signal am selben Tag bei Hunderten von Aktien an: Die wirklich verschiedenen Beobachtungen sind viel weniger, deshalb haben wir bei der Monatsmessung die Signifikanz unter Berücksichtigung dieser Überlappung berechnet. Drittens: In der Zählung sind nur heute börsennotierte Unternehmen. Wer pleiteging, fehlt, daher sieht das schwächste Dezil besser aus, als es wirklich war. Das bläht den Vorsprung des überverkauften Signals auf und schwächt den des Momentums: Studien auf vollständigen Datenbanken, die auch verschwundene Unternehmen enthalten, finden ein stärkeres Momentum als unseres. In keiner Zählung sind Gebühren, Spreads und Steuern enthalten, die zahlt, wer oft handelt, bei jedem Schritt.
Was sich für Anleger ändert
- Fragen Sie immer „wie oft“: Ein Signal ohne Basisrate ist eine Meinung. Wenn ein Buch oder ein Kurs sie nicht nennt, ist es kein Beleg.
- Wenige Familien, jede mit einem Grund dahinter: Trend, kurzfristige Rückkehr zum Mittelwert, Volatilität, Volumen. Sechs Indikatoren mit verschiedenen Namen sind nicht sechs Informationen.
- Der Kontext wiegt mehr als das Werkzeug: Derselbe RSI in einer Small Cap während eines Absturzes und in einer Large Cap in einem ruhigen Markt sind zwei verschiedene Dinge.
- Die Kosten entscheiden: Viele gemessene Vorteile verschwinden nach Gebühren und Spreads, und mehr zu handeln hat einen dokumentierten Preis.
Bei InvestingBot zeigt die technische und quantitative Analyse die Indikatoren zusammen mit ihrem Kontext und stellt sie nicht als Prognosen dar: Diese Messung über die Historie seit 1994 nutzen wir, um zu sagen, wie viel ein Signal wirklich wiegt. Warum es fast unmöglich ist, den Tiefpunkt zu treffen, erklären wir im Artikel über Market Timing; die Denkfallen, die Muster sehen lassen, wo keine sind, in dem über die Biases, die Geld kosten.
Zusammengefasst
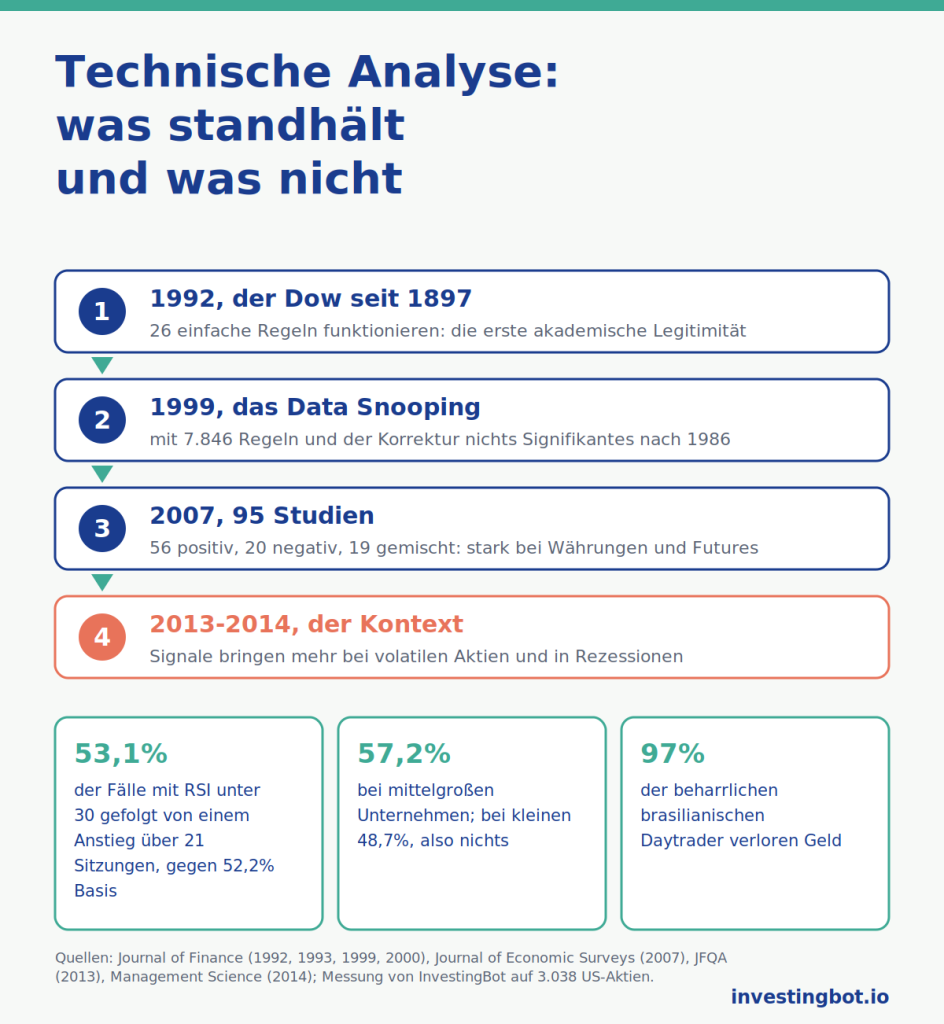
- 1992 fanden Brock, Lakonishok und LeBaron, dass 26 einfache Regeln auf dem Dow von 1897 bis 1986 funktionierten; 1999 fanden Sullivan, Timmermann und White mit 7.846 Regeln und der Korrektur für Data Snooping nach 1986 nichts Signifikantes mehr.
- Von 95 modernen Studien waren 56 positiv, 20 negativ und 19 gemischt: Die Belege sind bei Währungen und Futures stärker, bei neueren US-Aktien schwächer.
- Trend und Momentum halten stand (Jegadeesh und Titman 1993), ebenso Volatilität und Volumen; Formationen, Fibonacci, Elliott und Zyklen nicht.
- Die Wirksamkeit hängt vom Kontext ab: stärker bei schwankungsreichen Aktien und in Rezessionen (Han, Yang und Zhou 2013; Neely, Rapach, Tu und Zhou 2014).
- Wer mehr handelt, verdient weniger: 11,4% gegenüber 17,9% bei 66.465 Haushalten; 97% der beharrlichen Daytrader verloren.
- In unserem Universum ging im letzten Jahr einem RSI unter 30 in 53,1% der Fälle ein Anstieg voraus, gegenüber 52,2% Basis: ein Punkt, der bei mittelgroßen Unternehmen fast vier wird und bei kleinen null.
- In unserer Historie seit 1995 schlugen die stärksten Aktien der zwölf Monate davor die schwächsten um 0,29 Punkte pro Monat: Sie gewinnen fast jedes Jahr (25 von 32), verlieren aber stark bei Erholungen nach einer Panik, wie 2009.
Funktioniert die technische Analyse?
Einige Familien von Signalen haben eine gemessene Grundlage, vor allem Trend und Momentum, und sie funktionieren besser bei schwankungsreichen Aktien und in Stressmomenten. Die meisten anderen Werkzeuge haben unabhängige Tests nicht bestanden, und fast alle Vorteile schrumpfen nach Kosten.
Was ist Data Snooping?
Der Fehler, Tausende Regeln auf demselben Datensatz auszuprobieren und die beste zu behalten: Einige funktionieren zufällig. Sullivan, Timmermann und White zeigten 1999, dass die besten Regeln auf dem Dow nach Korrektur dieses Effekts auf späteren Daten nicht standhielten.
Taugen gleitende Durchschnitte zu etwas?
Als Risikofilter ja: Aktien über einem langen Durchschnitt zu halten, vermied in Studien über Jahrzehnte einen guten Teil der großen Abschwünge. Als Renditequelle ist der Vorteil klein und auf die schwankungsreichsten Aktien konzentriert.
Funktioniert Momentum wirklich?
In akademischen Studien ist es das technische Signal mit den stärksten Belegen: Aktien, die in den letzten sechs bis zwölf Monaten am stärksten gestiegen sind, schneiden tendenziell besser ab als die, die am stärksten gefallen sind. In unserer Historie seit 1995 gibt es den Vorsprung, aber er ist klein, etwa 0,3-0,4 Punkte pro Monat, und nicht beständig: Er gewinnt fast jedes Jahr und verliert stark, wenn sich der Markt nach einem Absturz erholt, wie 2009.
Haben Chartformationen und Fibonacci einen Vorhersagewert?
Die Studie von Lo, Mamaysky und Wang aus dem Jahr 2000 fand in den klassischen Formationen einen schwachen Informationsgehalt, keinen Handelsvorteil. Für Fibonacci-Retracements, Elliott-Wellen und Zyklen gibt es keine unabhängige Studie, die einen Vorhersagewert zeigt.
Warum sagen Studien, dass Trader verlieren?
Weil häufiges Handeln kostet: Gebühren, Spreads und Entscheidungen aus Selbstüberschätzung. Barber und Odean maßen bei den aktivsten Haushalten 11,4% pro Jahr gegenüber 17,9% des Marktes; von den beharrlichen brasilianischen Daytradern verloren 97%.
Wie nutzt InvestingBot diese Ergebnisse?
Indem es die Indikatoren zusammen mit ihrem Kontext zeigt, ohne sie als Prognosen darzustellen, und über die Historie seit 1994 misst, wie oft auf jedes Signal die erwartete Bewegung folgte: Die Abstände sind klein, und wir sagen das.